
Analyse · Nike · Adidas · Puma
Nike, Adidas, Puma und Co.: Wer im Sportartikel-Markt verliert — und was die nächsten Wochen entscheiden
Von Ambrosius Schmidt
· 8 Min. Lesezeit
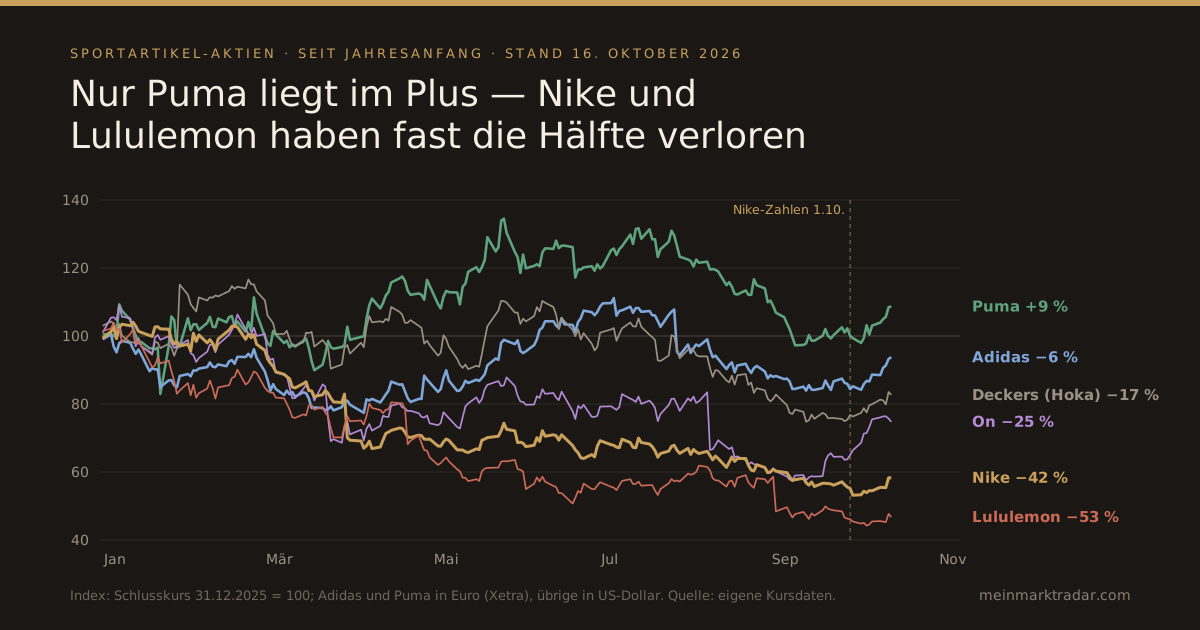
Für Sportartikel-Aktien war 2026 bisher ein schlechtes Jahr. Nike hat seit Jahresbeginn 42 Prozent verloren und fiel nach den Zahlen Anfang Oktober auf den tiefsten Stand seit 13 Jahren. Lululemon hat mehr als die Hälfte eingebüßt, On ein Viertel. Ausgerechnet Puma, das gerade Verluste schreibt, ist die einzige der großen Marken im Plus. Seit Anfang Oktober erholt sich die Branche allerdings: Adidas liegt seitdem 11 Prozent höher, Nike 10 Prozent über seinem Tief.
In den nächsten Wochen legen fast alle großen Marken Zahlen vor, den Anfang macht Deckers mit der Laufschuhmarke Hoka am Donnerstag. Wir ordnen ein, wo die einzelnen Unternehmen stehen, was die ganze Branche bremst und worauf es jetzt ankommt.
| Aktie | Kurs 16.10. | seit 1.1. | Nächste Zahlen |
|---|---|---|---|
| Puma | 24,24 € | +9 % | 30. Okt. |
| Adidas | 158,50 € | −6 % | 29. Okt. |
| Deckers (Hoka, UGG) | 85,71 $ | −17 % | 22. Okt. |
| Amer Sports (Arc’teryx, Salomon) | 30,02 $ | −20 % | 17. Nov. |
| On | 34,75 $ | −25 % | Mitte Nov.* |
| Nike | 37,13 $ | −42 % | Mitte Dez.* |
| Lululemon | 97,10 $ | −53 % | Dez.* |
* Termin vom Unternehmen noch nicht bestätigt, Schätzung nach dem Vorjahr. Schlusskurse vom 16. Oktober 2026, Adidas und Puma auf Xetra.
Nike: Der Umbau dauert länger als gedacht
Am 1. Oktober meldete Nike für das erste Geschäftsquartal (Juni bis August) 11,2 Milliarden Dollar Umsatz, 4 Prozent weniger als vor einem Jahr. Der Gewinn je Aktie lag mit 0,48 Dollar zwar über den Erwartungen, der Ausblick aber deutlich darunter: Für das ganze Geschäftsjahr rechnet Nike mit einem Umsatzrückgang im hohen einstelligen Prozentbereich und einem bereinigten Gewinn je Aktie von 1,15 bis 1,35 Dollar. Analysten hatten mit 1,61 Dollar gerechnet. Die Aktie fiel vorbörslich um fast 10 Prozent und schloss am 2. Oktober 3,6 Prozent tiefer bei 33,87 Dollar.
Das Bild ist gespalten. Das Geschäft mit Sportschuhen und Ausrüstung wächst wieder: Laufen legte zweistellig zu, Fußball in allen Regionen kräftig, auch dank der Weltmeisterschaft. Dagegen schrumpft der Lifestyle-Bereich, der knapp die Hälfte des Umsatzes ausmacht, zweistellig. Nike hat die Menge bei den Dunks bewusst etwa halbiert, das kostet allein rund 200 Millionen Dollar Umsatz. Jordan ging um rund 15 Prozent zurück, Converse um 28 Prozent. Am schwersten wiegt China mit minus 26 Prozent (ohne Währungseffekte). Nordamerika wuchs immerhin um 2 Prozent.
Dazu kommt ein neues Sparprogramm namens „Pace“: Bis 2031 sollen rund 2,5 Milliarden Dollar eingespart werden, weitere Stellen fallen weg. Nach den Zahlen senkten mindestens 14 Banken ihre Kursziele, die Spanne reicht jetzt von 19 Dollar (BNP Paribas) bis 50 Dollar (Guggenheim, BTIG). Die Ratingagentur Moody’s hat den Ausblick für Nikes Kreditnote auf „negativ“ gesenkt. Auch die Dividende ist ein Thema: Im ersten Quartal zahlte Nike rund 610 Millionen Dollar aus, bei 700 Millionen Dollar Gewinn. Nach unserer Rechnung kostet die Aktie trotz des Absturzes rund das 30-Fache des für dieses Jahr erwarteten bereinigten Gewinns, und das bei sinkendem Umsatz. Den nächsten Fixpunkt setzt der Investorentag am 16. und 17. November, dort will Nike seine mittelfristigen Ziele erklären. (Unsere Vorschau vor den Zahlen zeigt die Vorgeschichte.)
Adidas: Rekordumsatz, aber die Marge enttäuscht
Adidas wächst von den drei großen Marken am schnellsten. Im zweiten Quartal stieg der Umsatz ohne Währungseffekte um 14 Prozent auf 6,74 Milliarden Euro, ein Rekord. Das eigene Geschäft über Läden und Onlineshop legte um 25 Prozent zu, Nordamerika um 17 Prozent, China um 15 Prozent. Die Fußball-WM in Nordamerika wurde zum Werbeschaufenster: Beide Finalisten, Argentinien und Spanien, spielten in Adidas-Trikots.
Trotzdem fiel die Aktie am Zahlentag (30. Juli) um 11,5 Prozent. Der Grund: Die WM-Kampagne war teuer, die Ausgaben für Marketing stiegen auf 924 Millionen Euro, und der operative Gewinn blieb mit 574 Millionen Euro unter den Erwartungen. Adidas hob nur die Umsatzprognose an (plus 9 bis 10 Prozent ohne Währungseffekte), beim operativen Gewinn bleibt es bei rund 2,3 Milliarden Euro. Rechnet man nach, bedeutet das für das zweite Halbjahr nur noch rund 5 bis 6 Prozent Wachstum, weil der WM-Schub wegfällt. Mögliche Rückerstattungen von US-Zöllen über 250 bis 300 Millionen Dollar sind in der Prognose nicht enthalten. Die Analysten sind uneins: Deutsche Bank (205 Euro) und JPMorgan (210 Euro) bleiben bei Kaufen, UBS sieht nur 160 Euro, Berenberg 190 Euro. Zahlen zum dritten Quartal kommen am 29. Oktober.
Puma: Neustart mit chinesischem Großaktionär
Puma steckt mitten im Umbau. Im zweiten Quartal sank der Umsatz ohne Währungseffekte um 9,4 Prozent auf 1,69 Milliarden Euro, das Geschäft mit Händlern sogar um 14 Prozent. Unterm Strich stand ein operativer Verlust von 53 Millionen Euro. Für das ganze Jahr erwartet Puma einen Umsatzrückgang im niedrigen bis mittleren einstelligen Prozentbereich und ein operatives Ergebnis zwischen minus 50 und minus 150 Millionen Euro. Positiv: Die Lager sind um 15 Prozent geschrumpft, die Bruttomarge ist gestiegen.
Dass die Aktie trotzdem im Plus liegt, hat vor allem mit Anta Sports zu tun. Der chinesische Sportkonzern, dem bereits Fila in China und ein großer Anteil an Amer Sports gehören, übernahm am 7. Oktober 29,06 Prozent von der französischen Familienholding Artémis, für 35 Euro je Aktie. Das sind rund 44 Prozent mehr als der heutige Kurs. Ein Übernahmeangebot plant Anta nach eigenen Angaben nicht; mit knapp unter 30 Prozent bleibt der Konzern unter der Schwelle, ab der nach deutschem Recht ein Pflichtangebot fällig wäre. Die Analysten bleiben vorsichtig: UBS und Jefferies senkten Anfang Oktober ihre Kursziele auf 22,70 und 23,50 Euro, beide mit neutraler Einstufung. Puma berichtet am 30. Oktober.
Die Herausforderer: Wachstum allein reicht nicht mehr
- On: Die Schweizer Marke wuchs im zweiten Quartal ohne Währungseffekte um 22 Prozent, verfehlte aber die Umsatzerwartungen und senkte ihre Jahresprognose. Die Aktie fiel am 11. August um 20 Prozent, den bisher stärksten Tagesverlust. Seitdem hat On am Investorentag ein Rückkaufprogramm über bis zu 1 Milliarde Dollar und ehrgeizige Ziele für 2029 vorgestellt und Kylian Mbappé unter Vertrag genommen, dessen Nike-Vertrag ausgelaufen war.
- Deckers (Hoka, UGG): Hoka wuchs zuletzt nur noch um knapp 8 Prozent, der Markt sieht darin ein Zeichen, dass der Boom der Marke abflacht. BMO stieg Anfang September mit „Underperform“ ein und warnt vor mehr Rabattaktionen in der ganzen Branche. Zahlen am 22. Oktober nach US-Börsenschluss.
- Lululemon: Der größte Verlierer. Die Prognose wurde zweimal gesenkt, in Nord- und Südamerika gingen die vergleichbaren Umsätze im zweiten Quartal um 12 Prozent zurück. Nach den Zahlen am 3. September fiel die Aktie um 17 Prozent und erstmals seit 2018 unter 100 Dollar. Seit 8. September führt Heidi O’Neill, früher bei Nike, das Unternehmen und hat die Führung bereits umgebaut.
- Amer Sports (Arc’teryx, Salomon, Wilson): Die Ausnahme bei den Zahlen: plus 32 Prozent Umsatz im zweiten Quartal, Prognose zweimal angehoben. Trotzdem liegt die Aktie 20 Prozent im Minus, weil die ganze Branche niedriger bewertet wird. Zahlen am 17. November.
Was die ganze Branche bremst
- Zölle: Seit dem 24. Juli gelten neue US-Zölle auf Einfuhren aus 60 Ländern, 12,5 Prozent für China und Vietnam, 10 Prozent für Indonesien, zusätzlich zu den normalen Zöllen. Ein Großteil der Sportschuhe wird in diesen Ländern gefertigt. Gleichzeitig zahlen die US-Behörden Zölle zurück, die der Oberste Gerichtshof im Februar gekippt hat. Diese einmaligen Rückerstattungen schönen gerade die Margen von On, Lululemon und Amer Sports; ohne sie fallen die Zahlen schwächer aus.
- Vorsichtige Verbraucher in den USA: Im September gaben die Amerikaner in Sportgeschäften 0,5 Prozent weniger aus als im August, in Bekleidungsgeschäften genauso viel. Die Stimmung der Verbraucher ist laut Uni Michigan auf dem tiefsten Stand seit fünf Monaten, die Inflation liegt bei 3,7 Prozent.
- Laufen als Lichtblick: Laufschuhe verkauften sich in den USA im ersten Halbjahr um 13 Prozent besser, während der Schuhmarkt insgesamt nur um 1 Prozent wuchs. Davon profitieren alle, die im Laufen stark sind. Nike hat hier gerade wieder Boden gutgemacht, was den Druck auf On und Hoka erhöht.
Die Aussichten: fünf Termine bis Mitte November
- 22. Oktober, Deckers: Wächst Hoka wieder schneller, oder bestätigt sich die Abkühlung?
- 29. Oktober, Adidas: Hält das Wachstum nach der WM, und bleibt das Gewinnziel von 2,3 Milliarden Euro erreichbar? Ein positives Signal wären Zollrückerstattungen, die Adidas bisher nicht eingeplant hat.
- 30. Oktober, Puma: Kommt die versprochene Besserung im zweiten Halbjahr, und was plant Anta im Aufsichtsrat?
- 16./17. November, Nike-Investorentag: Neue mittelfristige Ziele, Sparprogramm und Dividende.
- 17. November, Amer Sports: Bestätigt sich das Wachstum bei Arc’teryx und Salomon?
Einordnung
Die Branche zerfällt 2026 in zwei Gruppen: Marken, die wachsen, aber an der Börse trotzdem verlieren (Adidas, On, Amer Sports), und Marken im Umbau, bei denen die Wende noch nicht in den Zahlen steht (Nike, Puma, Lululemon). Bei Nike zeigt der Ausblick, dass die Durststrecke mindestens bis ins nächste Jahr reicht, die Bewertung ist für ein schrumpfendes Geschäft weiterhin nicht niedrig. Adidas ist operativ am stärksten, muss aber zeigen, dass das Wachstum ohne WM trägt. Bei Puma stützt der Preis, den Anta gezahlt hat, die Fantasie, nicht das laufende Geschäft. Für alle gilt: Zölle und die Kauflaune der Amerikaner bleiben Risiken, die keine Marke allein lösen kann.
Quellen: Nike laut Quartalsmitteilung und Quartalsbericht (SEC), Telefonkonferenz via Nike Investor Relations, Erwartungen via CNBC und Stocktitan, Kursziele via Yahoo Finance, Stellenabbau und Investorentag via Sportico, Moody’s via investingLive; Adidas laut Adidas und Finanzkalender, Kursziele via wallstreet-online und Börse Express; Puma laut Quartalsmitteilung, Anta-Einstieg und Finanzkalender, Kaufpreis via CNBC, Kursziele via wallstreet-online und onvista; On laut Quartalsmitteilung und Investorentag, Mbappé via CNBC; Deckers laut Quartalsmitteilung und Terminankündigung, BMO via Stocktwits; Lululemon laut Quartalsmitteilung und Führungswechsel; Amer Sports laut Quartalsmitteilung und Terminankündigung; Zölle via EY; Einzelhandel via Advisor Perspectives, Verbraucherstimmung via Yahoo Finance, Laufschuhe via Circana. Kurse, Kursveränderungen (auch an den Zahlentagen) und Bewertung aus unseren eigenen Daten und Berechnungen, Schlusskurse vom 16. Oktober 2026. Die Termine von On, Nike (Zahlen) und Lululemon sind noch nicht bestätigt; das Datum der Moody’s-Entscheidung haben wir nicht aus erster Hand geprüft.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Kursziele sind Meinungen von Analysten. Alle Angaben ohne Gewähr, Stand 18. Oktober 2026.