
Analyse · Intel · AMD · Nvidia
Intel-Aktie halbiert: Was hinter dem Absturz steckt – und was jetzt zählt
Von Ambrosius Schmidt
· 6 Min. Lesezeit
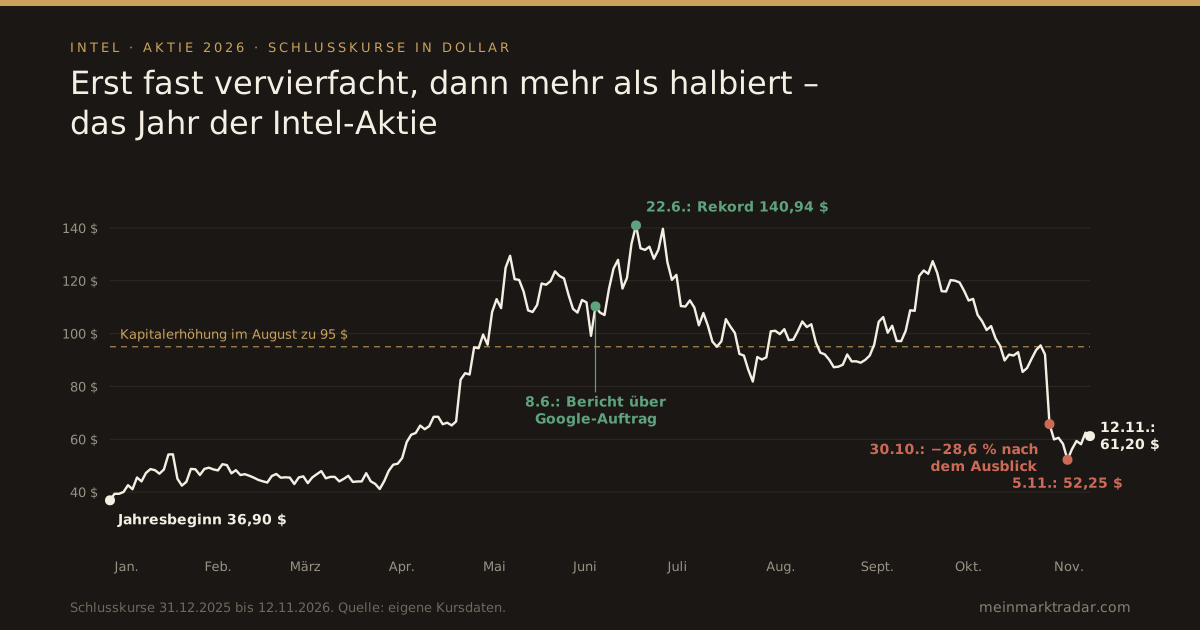
Kaum eine große Aktie hat 2026 so geschwankt wie Intel. Bis Ende Juni hat sich der Kurs fast vervierfacht, getragen von der Hoffnung, dass Intel als Auftragsfertiger für Google, Apple und andere zurück an die Spitze kommt. Seitdem hat die Aktie mehr als die Hälfte verloren, allein am 30. Oktober fast 29 Prozent. Dabei waren die Quartalszahlen besser als erwartet. Was der Markt Intel übelnimmt, was tatsächlich gut läuft und welche Termine jetzt zählen.
Vom Sanierungsfall zum Hoffnungsträger
Intel ging mit 36,90 Dollar ins Jahr. Der Aufstieg begann im Frühjahr und beschleunigte sich im Juni durch eine Reihe von Meldungen rund um das Auftragsfertigungsgeschäft Intel Foundry:
- 8. Juni: Das Branchenmedium The Information berichtete, Google wolle mehr als drei Millionen seiner KI-Chips (TPUs) ab 2028 bei Intel fertigen lassen. Die Aktie stieg an diesem Tag um mehr als 11 Prozent. Bestätigt haben die Unternehmen den Auftrag nicht.
- 16. Juni: Intel meldete, dass die verbesserte Fertigungstechnik 18A-P in die Vorserienproduktion gegangen ist, den letzten Schritt vor der Massenfertigung.
- 18. Juni: US-Präsident Trump erklärte, Apple werde gemeinsam mit Intel Chips in den USA entwickeln und bauen. Auch hier gab es keine offizielle Bestätigung der Einzelheiten durch die Unternehmen.
Am 22. Juni schloss die Aktie bei 140,94 Dollar, dem höchsten Stand seit rund 25 Jahren und fast dem Vierfachen des Jahresanfangs. Hinzu kam die besondere Rolle Intels als einziger großer US-Hersteller modernster Chips: Die US-Regierung ist seit 2025 Großaktionär, Nvidia hat sich mit 5 Milliarden Dollar beteiligt.
Der Sommer: Branchenkorrektur und Kapitalerhöhung
Im Juli fiel der Halbleiterindex der Börse Philadelphia um 21 Prozent, so stark wie seit der Finanzkrise 2008 nicht mehr. Intel verlor mit, zusätzlich belastete die Ankündigung, die Investitionen 2026 auf mehr als 20 Milliarden Dollar zu erhöhen. Im August nutzte Intel das hohe Kursniveau trotzdem für eine Rekord-Kapitalerhöhung: Das Unternehmen verkaufte 242 Millionen neue Aktien zu je 95 Dollar und nahm rund 23 Milliarden Dollar ein, nach Angaben der beteiligten Kanzlei Davis Polk die größte Folgeemission von Stammaktien in der US-Geschichte. Wer damals gezeichnet hat, liegt heute rund 36 Prozent im Minus.
Die Zahlen zum dritten Quartal
Am 29. Oktober legte Intel Zahlen vor, die für sich genommen gut aussahen. Der Umsatz stieg um 21 Prozent, die Bruttomarge lag mehr als zwei Prozentpunkte über der eigenen Prognose:
| 3. Quartal 2026 | Wert | Vorjahr |
|---|---|---|
| Umsatz | 16,5 Mrd. $ | 13,7 Mrd. $ |
| Rechenzentren und KI | 7,3 Mrd. $ | 4,1 Mrd. $ |
| PC-Chips | 8,1 Mrd. $ | 8,5 Mrd. $ |
| Foundry (Fertigung) | 6,7 Mrd. $ | 4,2 Mrd. $ |
| Betriebsergebnis Foundry | −1,85 Mrd. $ | −2,32 Mrd. $ |
| Bruttomarge (bereinigt) | 44,1 % | 40,0 % |
| Gewinn je Aktie (bereinigt) | 0,52 $ | 0,23 $ |
Die Fertigungssparte erzielt ihren Umsatz überwiegend mit Intel selbst; die Segmente zusammen ergeben deshalb mehr als den Konzernumsatz. Quelle: Quartalsmitteilung von Intel.
Der Lichtblick ist das Geschäft mit Prozessoren für Rechenzentren: plus 78 Prozent zum Vorjahr, das stärkste Wachstum seit 15 Jahren. Der KI-Ausbau braucht nicht nur Grafikchips von Nvidia, sondern auch klassische Server-Prozessoren, die die Arbeit in den Rechenzentren steuern. Schwach war dagegen das PC-Geschäft. Und Intel Foundry verliert weiter viel Geld: 1,85 Milliarden Dollar im Quartal. Mit Kunden außerhalb des eigenen Konzerns setzte die Sparte nur 411 Millionen Dollar um, ein großer Teil davon aus einem einmaligen Auftrag.
Warum die Aktie trotzdem einbrach
Entscheidend war der Ausblick. Für das vierte Quartal erwartet Intel einen Umsatz von 15 bis 16 Milliarden Dollar, Analysten hatten mit gut 17 Milliarden gerechnet. Der bereinigte Gewinn je Aktie soll bei 25 Cent liegen statt der erwarteten gut 40 Cent, die Bruttomarge auf 38 Prozent fallen. Die Aktie verlor am 30. Oktober 28,6 Prozent auf 65,76 Dollar, laut Medienberichten der größte Tagesverlust seit 1974. Drei Gründe nennt Intel:
Teurer Speicher bremst den PC-Markt
Weil die KI-Rechenzentren riesige Mengen Arbeitsspeicher abnehmen, ist Speicher knapp und teuer geworden. Für PC-Hersteller werden Rechner dadurch teurer, sie bauen weniger, und damit sinkt die Nachfrage nach Intel-Prozessoren. Im PC-Geschäft erwartet Intel im vierten Quartal einen Rückgang um mehr als 20 Prozent gegenüber dem Vorquartal. Finanzchef David Zinsner rechnet mit der Flaute mindestens bis in die erste Jahreshälfte 2027.
Explosion in der Fabrik in Israel
Am 14. Oktober kamen bei einer Explosion in Intels Werk Fab 28 in Kiryat Gat zwei Arbeiter ums Leben. Die Fabrik stand rund zwei Wochen still. Sie fertigt Bauteile für Server-Prozessoren der Xeon-Reihe, also genau für das Geschäft, das gerade boomt. Intel rechnet mit rund 300 Millionen Dollar weniger Umsatz im vierten Quartal und einem ähnlichen Betrag im ersten Quartal 2027. Die Ursache ist offiziell noch nicht geklärt.
Engpässe und ein teures Jahr 2027
Intel kann die Nachfrage nach Server-Chips nicht vollständig bedienen, weil Siliziumscheiben und Trägermaterialien (Substrate) knapp sind. Das Management bezeichnete 2027 zudem als Investitionsjahr: Die Ausgaben steigen weiter, weil die neuen Fertigungs- verfahren 18A und 14A hochgefahren werden. Einen positiven freien Mittelzufluss erwartet Intel für 2027 nicht.
Die Aktie und der Konkurrent AMD
| Intel-Aktie | Schluss | Veränderung |
|---|---|---|
| 31.12.2025 | 36,90 $ | – |
| 22.6.2026 (Rekord) | 140,94 $ | +282 % |
| 29.10. (vor dem Ausblick) | 92,07 $ | −35 % |
| 30.10. | 65,76 $ | −28,6 % |
| 5.11. (Tief) | 52,25 $ | −20,5 % |
| 12.11. | 61,20 $ | +17,1 % |
Veränderung jeweils zur Zeile darüber. Seit Jahresbeginn liegt Intel damit noch 66 Prozent im Plus, vom Rekord aber 57 Prozent im Minus. Eigene Kursdaten.
Wie unterschiedlich die Branche läuft, zeigt der Vergleich mit AMD. Der Rivale steht seit Jahresbeginn 173 Prozent im Plus und erwartet für das vierte Quartal rund 17 Milliarden Dollar Umsatz, mehr als Intels Spanne von 15 bis 16 Milliarden. Damit könnte AMD zum ersten Mal in einem Quartal mehr umsetzen als Intel. Nvidia dagegen liegt seit Jahresbeginn 11 Prozent im Minus; der Ausverkauf bei KI-Werten Anfang November, den wir in Platzt die KI-Blase? beschrieben haben, traf Intel zusätzlich.
Die Analysten sind vorsichtiger geworden. Die Bank of America stufte die Aktie nach den Zahlen von „Kaufen“ auf „Neutral“ herab und senkte das Kursziel von 145 auf 100 Dollar. Morningstar senkte seine Schätzung des fairen Werts von 105 auf 85 Dollar. Im Durchschnitt raten die Analysten zum Halten, die Kursziele reichen von 70 bis 145 Dollar.
Worauf es jetzt ankommt
- 17. November, Nvidia-Zahlen: Sie bestimmen derzeit die Stimmung bei allen Chipwerten.
- Fab 28: Intel wollte die Produktion bis Ende Oktober wieder aufnehmen. Wann das Werk wieder voll läuft, ist offen und entscheidet über die Lieferfähigkeit bei Server-Chips.
- Kunden für die Fertigung: Für das Verfahren 14A, das 2027 in die Vorserienproduktion gehen soll, braucht Intel feste Zusagen großer Kunden. Eine offizielle Bestätigung von Google oder Apple wäre das wichtigste Signal.
- Speicherpreise: Solange Arbeitsspeicher knapp bleibt, dürfte der PC-Markt schwach bleiben.
- Ende Januar, Jahreszahlen: Mit den Zahlen zum vierten Quartal gibt Intel einen ersten Ausblick auf 2027. Der genaue Termin steht noch nicht fest.
Einordnung
Von Redakteur Ambrosius Schmidt
Intel ist heute ein anderes Unternehmen als vor einem Jahr: Das Geschäft mit Server-Prozessoren wächst so stark wie seit 15 Jahren nicht, die Margen haben sich erholt, und mit 23 Milliarden Dollar aus der Kapitalerhöhung ist die Finanzierung der neuen Fabriken vorerst gesichert. Das spricht dagegen, den Kurssturz als Zeichen einer neuen Krise zu lesen.
Der Höhenflug im Juni beruhte aber zu einem guten Teil auf unbestätigten Berichten über Großkunden für die Fertigung, und genau diese Sparte verliert weiter fast 2 Milliarden Dollar pro Quartal. Dazu kommen ein schwacher PC-Markt, der sich laut Intel erst im Laufe von 2027 erholt, und ein Investitionsjahr ohne freien Mittelzufluss. Die Aktie ist damit eine Wette darauf, dass Intel Foundry in den kommenden zwei Jahren zahlende Großkunden gewinnt. Ob das gelingt, lässt sich heute nicht seriös sagen.
Quellen: Quartalszahlen und Ausblick laut Quartalsmitteilung (8-K) und Investing.com; Analystenerwartungen laut Handelsblatt; Fab 28 laut Calcalist und Tom's Hardware; Kapitalerhöhung laut Davis Polk; Kursverlauf im Juni laut CNBC und The Motley Fool; AMD-Ausblick laut Dataconomy; Kursziele laut wallstreet-online und Morningstar; Kursdaten eigene Daten (Schlusskurse bis 12. November 2026).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die Intel-Aktie unterliegt hohen Kursschwankungen bis hin zum Totalverlust. Die Einordnung gibt die Meinung des Autors wieder und ist keine Prognose. Alle Angaben ohne Gewähr, Stand 13. November 2026.