
KI · Nvidia · AMD · Micron
Platzt die KI-Blase? Was hinter dem Absturz der Chipaktien steckt – und was Nvidia jetzt entscheidet
Von Ambrosius Schmidt
· 8 Min. Lesezeit
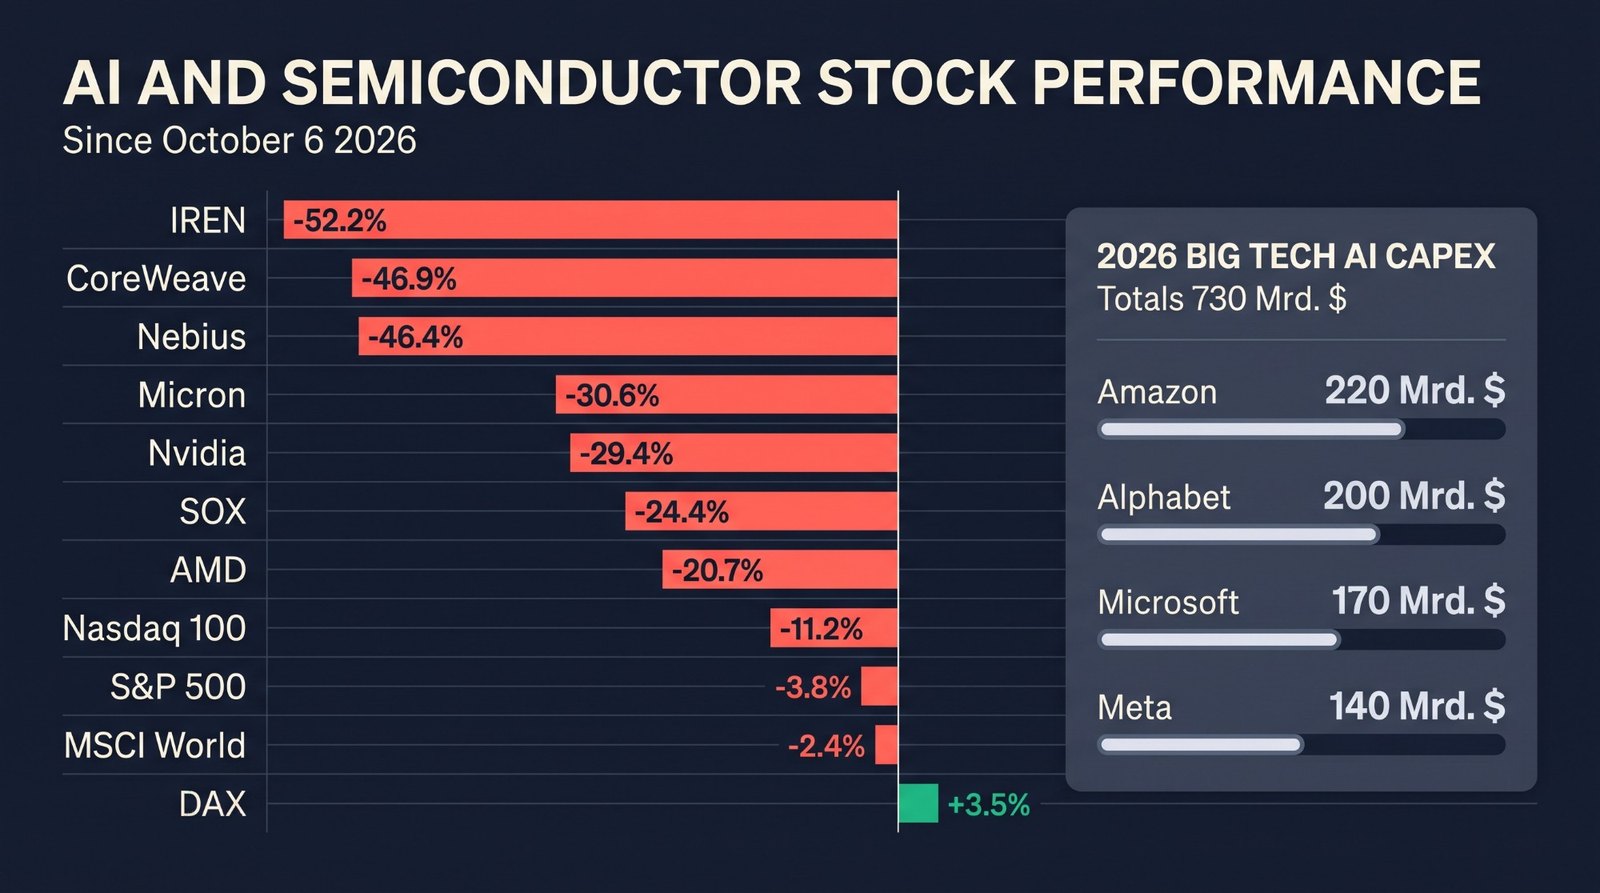
Fünf Wochen haben gereicht, um aus dem größten Börsenthema des Jahres die größte Sorge zu machen. Seit dem Rekord am 6. Oktober hat der US-Chipindex ein Viertel seines Wertes verloren, Nvidia fast 30 Prozent, Rechenzentrumsbetreiber wie CoreWeave und IREN rund die Hälfte. Der Dax steht dagegen nahe seinem Rekord. Was hinter dem Ausverkauf steckt, was ihn von einer geplatzten Blase unterscheidet und warum der nächste Dienstag so wichtig ist.
Der Donnerstag, an dem die Stimmung kippte
Am Dienstag, dem 3. November, wählten die Amerikaner ihren Kongress neu. Die Demokraten gewannen beide Kammern. Am Mittwoch stiegen die Kurse noch, am Donnerstag kam der Einbruch: Der Nasdaq 100 verlor an einem einzigen Tag 6,4 Prozent, der S&P 500 4,4 Prozent. Der Chipindex SOX, in dem die wichtigsten Halbleiterwerte gebündelt sind, fiel um 12,2 Prozent. Nach Berechnungen der Nachrichtenagentur Reuters verloren allein die Nasdaq-Werte an diesem Tag rund 2,5 Billionen Dollar an Börsenwert. Das Angstbarometer VIX, das die erwartete Schwankung des S&P 500 misst, sprang von 16,6 auf 28,2 Punkte, ein Plus von 70 Prozent.
| Wert | Am 5. November | Seit dem Rekord am 6. Oktober |
|---|---|---|
| Nasdaq 100 | −6,4 % | −11,2 % |
| S&P 500 | −4,4 % | −3,8 % |
| Chipindex SOX | −12,2 % | −24,4 % |
| Nvidia | −9,3 % | −29,4 % |
| AMD | −17,3 % | −20,7 % |
| Micron | −17,5 % | −30,6 % |
| Broadcom | −10,4 % | −11,7 % |
| CoreWeave | −9,8 % | −46,9 % |
| Nebius | −14,9 % | −46,4 % |
| IREN | −17,0 % | −52,2 % |
| Dax | −0,4 % | +3,5 % |
| MSCI World (ETF in Euro) | −2,1 % | −2,4 % |
Schlusskurse bis 10. November 2026, US-Werte in Dollar. MSCI World: iShares Core MSCI World auf Xetra. Der Dax hatte am 5. November bereits geschlossen, als der Einbruch in New York einsetzte, und gab am Folgetag 1,9 Prozent nach. Eigene Kursdaten und Berechnungen.
Eine Erholung am Freitag und am Montag blieb Stückwerk. Am Dienstag, dem 10. November, fiel Nvidia um weitere 5,5 Prozent auf 168,89 Dollar, den tiefsten Schlusskurs seit Ende März. Der Börsenwert des wertvollsten Chipkonzerns der Welt rutschte im Handelsverlauf zeitweise unter vier Billionen Dollar.
Drei Gründe für den Ausverkauf
1. Die Politik entdeckt die Rechenzentren
Rechenzentren für künstliche Intelligenz waren im Wahlkampf ein Thema wie selten zuvor. Laut dem Analysehaus AdImpact gaben Kandidaten mehr als 380 Millionen Dollar für Fernsehwerbung aus, in der Rechenzentren vorkamen. Die Kritik: steigende Strompreise, überlastete Netze, hoher Wasserverbrauch für die Kühlung. Nach einer Auswertung der Nachrichtenagentur AP befürworten 32 der 34 gewählten Gouverneure, deren Sieg bereits feststand, strengere Regeln für neue Rechenzentren, zwölf von ihnen sogar Verbote oder einen Baustopp. In Bloomington im Bundesstaat Illinois stimmten rund 78 Prozent in einer nicht bindenden Abstimmung dafür, den Bau großer Rechenzentren vorerst auszusetzen.
Neu ist der Widerstand nicht. Nach Zählung der International Data Center Authority wurden zwischen Januar 2024 und Mai 2026 mindestens 46 KI-Rechenzentren in 20 Bundesstaaten blockiert, zurückgezogen oder auf Eis gelegt, mit angekündigten Investitionen von mehr als 170 Milliarden Dollar. Neu ist, dass dieser Widerstand jetzt in Ämtern sitzt. Die Banken sehen darin eher eine Verteuerung als ein Ende des Ausbaus:
„Das KI-Rennen wandelt sich vom Gefangenendilemma zum Zermürbungskrieg.“
Dominique Toublan, Barclays, laut CNBC
Gemeint ist: Wer die größte Bilanz hat, hält am längsten durch. Für kleinere, hoch verschuldete Anbieter ist das keine gute Nachricht, für die Zulieferer der Chips ebenfalls nicht, wenn sich Projekte verzögern. Dan Ives vom Analysehaus Yorkville Ives & Co., einer der bekanntesten Optimisten der Branche, erwartet den Höhepunkt beim Wachstum der Investitionen der großen Tech-Konzerne inzwischen schon 2027 statt 2028 oder 2029.
2. Die Zinsen steigen wieder
Am Dienstag kamen die US-Inflationsdaten für Oktober. Die Verbraucherpreise stiegen um 0,4 Prozent zum Vormonat, die Kernrate ohne Energie und Lebensmittel um 0,3 Prozent, beides mehr als erwartet. Schon Ende Oktober hatten zwei Mitglieder des Offenmarktausschusses für eine Zinserhöhung gestimmt, die Notenbank Fed hielt den Leitzins damals noch bei 3,75 bis 4,00 Prozent. Für die Sitzung am 8. und 9. Dezember rechnet der Terminmarkt jetzt fast sicher mit einer Erhöhung. Die Rendite zehnjähriger US-Staatsanleihen liegt bei knapp 5 Prozent.
Für KI-Aktien ist das doppelt unangenehm. Ihre Bewertung beruht auf Gewinnen, die erst in einigen Jahren erwartet werden, und die werden bei höheren Zinsen heute weniger wert. Und der Ausbau der Rechenzentren wird zunehmend mit Schulden bezahlt, die teurer werden.
3. Die Rechnung wird größer, der Ertrag bleibt offen
Microsoft, Alphabet, Amazon und Meta wollen in diesem Jahr zusammen rund 730 Milliarden Dollar investieren, den größten Teil in Rechenzentren und Chips:
| Investitionen 2026 | Plan laut Quartalsbericht im Oktober |
|---|---|
| Amazon | rund 220 Mrd. $ |
| Alphabet | 195 bis 205 Mrd. $ |
| Microsoft | 170 Mrd. $ (zuvor 175) |
| Meta | 135 bis 145 Mrd. $ |
Diese Summen übersteigen inzwischen bei manchen Konzernen, was das laufende Geschäft an Bargeld einbringt. Alphabet wies für das dritte Quartal einen negativen freien Mittelzufluss von mehr als neun Milliarden Dollar aus, Meta will sich laut CNBC über eine Anleihe bis zu 25 Milliarden Dollar leihen. Goldman Sachs schätzt die KI-Investitionen von 2026 bis 2031 auf insgesamt rund 7,6 Billionen Dollar. Gleichzeitig fiel die Berichtssaison der großen Tech-Konzerne aus Sicht vieler Anleger enttäuschend aus, und Microsoft und Alphabet blieben mit ihren Investitionsplänen unter den Schätzungen der Analysten. Für Nvidia, AMD und Micron, die an diesen Plänen verdienen, ist das ein Warnsignal: Ihr Wachstum hängt daran, dass die Budgets weiter steigen.
Wie stark die Finanzierungsfrage die Betreiber von Rechenzentren trifft, haben wir am Beispiel von CoreWeave beschrieben: Neoclouds im Fokus: CoreWeave liefert – aber die Rechnung kommt bis 2028.
Blase oder Korrektur?
Der Vergleich mit dem Jahr 2000 liegt nahe und wird gerade oft gezogen. Damals fiel der Nasdaq Composite vom Hoch im März 2000 bis zum Oktober 2002 um rund 78 Prozent. Viele der damals gefeierten Internetfirmen hatten kaum Umsatz und keinen Gewinn. Das ist heute anders. Nvidia hat im zuletzt berichteten Quartal bis Ende Juli 96,2 Milliarden Dollar umgesetzt, 106 Prozent mehr als ein Jahr zuvor, bei einer Bruttomarge von 75 Prozent. Die großen Abnehmer Microsoft, Alphabet, Amazon und Meta verdienen in ihrem Kerngeschäft viel Geld.
Die Parallele liegt woanders: Auch um 2000 wurde massiv in Infrastruktur investiert, damals in Glasfasernetze, in der Erwartung, dass die Nachfrage mitwächst. Sie wuchs auch, aber langsamer als die Kapazitäten, und die Anbieter gerieten unter Druck, obwohl das Internet selbst ein Erfolg wurde. Ob sich das bei KI-Rechenzentren wiederholt, hängt daran, ob die Kunden der Cloud-Konzerne, also Unternehmen, Entwickler und KI-Labore, auf Dauer genug für Rechenleistung bezahlen. Darauf gibt es noch keine belastbare Antwort, und genau diese Unsicherheit handelt der Markt gerade.
Bemerkenswert ist auch, wie weit die Kurse vorher gelaufen waren: Selbst nach dem Einbruch liegt der Chipindex SOX seit Jahresbeginn noch rund 41 Prozent im Plus. Nvidia dagegen notiert inzwischen 9 Prozent unter dem Stand vom Jahresende 2025.
Warum der Dax und der MSCI World kaum zucken
Wer einen breiten ETF auf den MSCI World im Depot hat, hat vom Einbruch vergleichsweise wenig gemerkt. Der größte MSCI-World-ETF, der iShares Core MSCI World, liegt in Euro nur 2,4 Prozent unter dem Stand vom 6. Oktober. Dafür gibt es zwei Gründe. Erstens verteilt sich der Index auf 1.248 Unternehmen, Nvidia machte darin Ende Oktober 5,25 Prozent aus, Banken, Industrie, Gesundheit und Konsum zusammen weit mehr. Zweitens floss das Geld nicht vollständig aus dem Markt, sondern teilweise in andere Branchen; Amazon etwa liegt seit dem 6. Oktober im Plus, der S&P 500 als Ganzes nur knapp 4 Prozent im Minus. Der Dax, in dem KI-Hardware kaum eine Rolle spielt, liegt sogar 3,5 Prozent höher als Anfang Oktober und nur knapp unter seinem Rekord vom August.
Entwarnung ist das trotzdem nur bedingt. Laut dem Indexanbieter MSCI stammen 72,8 Prozent des MSCI World aus den USA, knapp 30 Prozent aus der Informationstechnik, und die zehn größten Werte, darunter Apple, Nvidia, Microsoft, Broadcom, Alphabet und Meta, machen zusammen 26,6 Prozent aus (Stand 30. Oktober). Ein länger anhaltender Abschwung bei den großen Tech-Werten würde deshalb auch Sparpläne treffen. Warum auch breit gestreute Anleger zwischenzeitlich lange im Minus liegen können, haben wir hier erklärt: Warum auch langfristige Anleger Verluste machen. Wie sich Kursrückgänge auf einen Sparplan auswirken, lässt sich mit unserem Sparplan-Rechner an echten Kursen nachrechnen.
Worauf es jetzt ankommt
- 17. November, Nvidia-Zahlen: Nvidia legt am Dienstag nach US-Börsenschluss, gegen 22:20 Uhr deutscher Zeit, die Zahlen zum dritten Geschäftsquartal vor. Das Unternehmen hat selbst rund 108 Milliarden Dollar Umsatz in Aussicht gestellt, plus oder minus 2 Prozent, bei einer Bruttomarge von 74 Prozent. Umsätze mit Rechenzentrums-Chips in China sind darin nicht eingerechnet. Wichtiger als das Quartal dürfte der Ausblick auf das Weihnachtsquartal sein und was Konzernchef Jensen Huang über die Bestellungen für 2027 sagt.
- 8. und 9. Dezember, Fed-Sitzung: Ob die Notenbank um 0,25 oder 0,5 Prozentpunkte erhöht und was sie für 2027 signalisiert, bestimmt die Finanzierungskosten des Ausbaus.
- Januar und Februar, Budgets 2027: Meta hat noch keine Zahl für das kommende Jahr genannt, Alphabet nur einen „deutlichen“ Anstieg angekündigt. Mit den Zahlen zum vierten Quartal werden die Pläne konkret.
- Ab Januar, neue Gesetze: Die neu gewählten Gouverneure und Landesparlamente treten ihr Amt an. Erst dann zeigt sich, ob aus Wahlversprechen tatsächlich Baustopps werden.
Einordnung
Von Redakteur Ambrosius Schmidt
Von einer geplatzten Blase würde ich erst sprechen, wenn die Nachfrage selbst wegbricht, also wenn Nvidia und die Cloud-Konzerne sinkende Bestellungen oder gekürzte Budgets melden. Bisher ist das Gegenteil der Fall: Die Umsätze wachsen, die Investitionspläne für 2027 steigen. Was sich verändert hat, ist der Preis, den Anleger für dieses Wachstum zu zahlen bereit sind. Höhere Zinsen, politischer Gegenwind und eine zunehmend mit Schulden bezahlte Aufrüstung machen das Geschäft riskanter, und das schlägt sich zuerst bei den Unternehmen nieder, die am stärksten vom Ausbau abhängen und am wenigsten Reserven haben.
Die Zahlen von Nvidia am 17. November werden diese Frage nicht abschließend beantworten. Sie zeigen aber, ob die Bestellungen trotz allem steigen. Für Anleger mit breit gestreuten ETFs ist die Lage bislang eher eine Erinnerung als ein Alarm: daran, wie viel Technologie inzwischen in einem vermeintlich weltweit gestreuten Index steckt.
Quellen: Kursdaten eigene Daten und Berechnungen (Schlusskurse bis 10. November 2026); Kursreaktionen und Einschätzungen von Barclays, Yorkville und Goldman Sachs laut CNBC, 6. November 2026; Investitionspläne der Tech-Konzerne laut CNBC, 29. Oktober 2026 und Quartalsberichten der Unternehmen; Wahlen und Rechenzentren laut Associated Press (via OPB) und all-ai.de (mit Verweis auf Reuters); Inflationsdaten und Fed laut TheStreet und Seoul Economic Daily; Nvidia-Zahlen und Ausblick laut Nvidia-Pressemitteilung, Termin laut Nvidia (via StockTitan); Indexzusammensetzung laut MSCI World Factsheet (30. Oktober 2026).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die Einordnung gibt die Meinung des Autors wieder und ist keine Prognose. Alle Angaben ohne Gewähr, Stand 11. November 2026.