
Analyse · Cerebras · Microsoft · Nvidia
Cerebras gewinnt Microsoft als Kunden: Was der Deal bedeutet – und was noch offen ist
Von Ambrosius Schmidt
· 7 Min. Lesezeit
Der KI-Chiphersteller Cerebras hat am Donnerstagabend nach US-Börsenschluss einen Vertrag mit Microsoft bekannt gegeben, zusammen mit einem Rekordumsatz und einem Ausblick über den Erwartungen. Die Aktie stieg im nachbörslichen Handel um bis zu 17 Prozent. Bemerkenswert ist der Zeitpunkt: Erst vor einem Monat hatte Microsoft einen eigenen KI-Chip vorgestellt und die Cerebras-Aktie damit auf Talfahrt geschickt. Was über den Vertrag bekannt ist, was die Zahlen zeigen und wo die Risiken liegen.
Was über den Microsoft-Vertrag bekannt ist
Viel ist es noch nicht. Nach Angaben von Firmenchef Andrew Feldman im Gespräch mit dem US-Sender CNBC hat Microsoft den Vertrag bereits im Oktober unterschrieben. Umsatz daraus erwartet Cerebras ab dem ersten Quartal 2027. Einen Auftragswert, eine Laufzeit oder die Zahl der Systeme hat Cerebras nicht genannt. Offen ist auch, ob Microsoft Cerebras-Rechner in eigenen Rechenzentren aufstellt oder Rechenleistung aus der Cerebras-Cloud mietet. Bisher war Cerebras bei Microsoft nur über den Marktplatz der Cloud Azure zu buchen, wo Kunden Angebote von Drittanbietern finden.
In der Quartalsmitteilung spricht Cerebras von Abschlüssen mit „zwei neuen Hyperscalern“, also den ganz großen Cloud-Anbietern, und zusätzlich von einem Cloud-Vertrag mit einem nicht namentlich genannten der drei größten Anbieter. Welche Rolle Microsoft dabei spielt, geht aus der Mitteilung nicht hervor. Neu angekündigt wurde außerdem eine Zusammenarbeit mit Oracle, dessen Cloud die schnellen KI-Antworten von Cerebras ab 2027 anbieten soll. Amazon hatte Cerebras schon im Frühjahr gewonnen und dafür das Recht erhalten, bis zu 2,7 Millionen Cerebras-Aktien zu 100 Dollar zu kaufen. Ob Microsoft eine ähnliche Beteiligung bekommt, ist nicht bekannt.
Warum der Vertrag überrascht
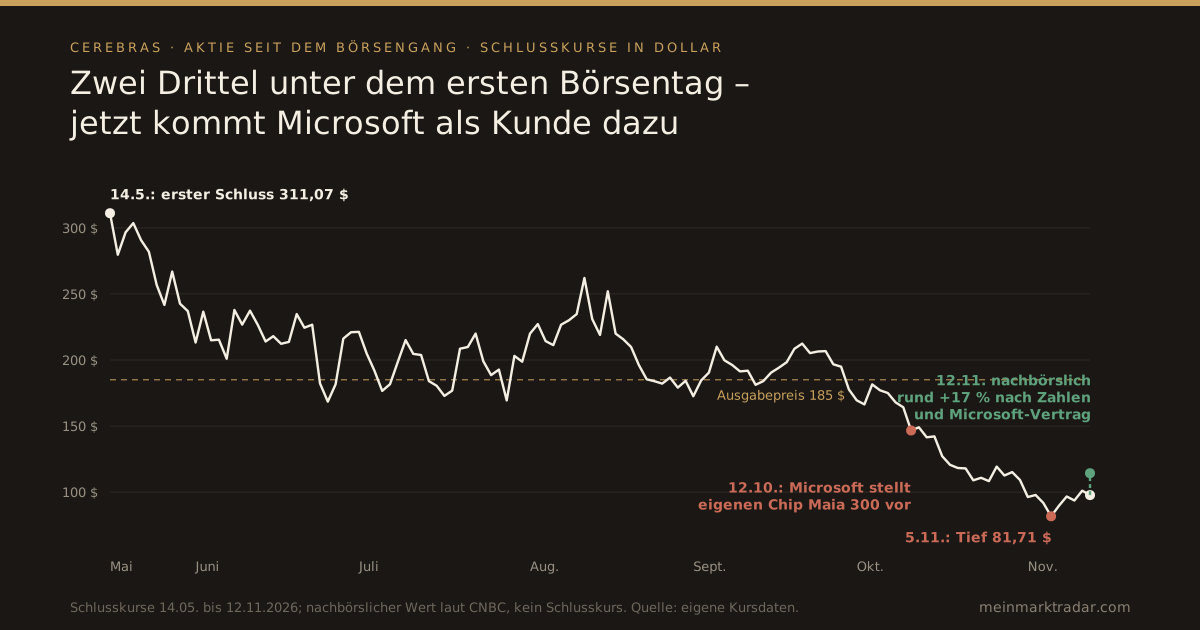
Am 12. Oktober hatte Microsoft den Chip Maia 300 vorgestellt. Ab 2027 soll die eigene Maia-Familie das wichtigste System sein, mit dem Microsoft KI-Antworten für die eigenen Produkte erzeugt. Für Cerebras, dessen Geschäft genau auf schnelle KI-Antworten zielt, sah das nach einem weiteren großen Kunden aus, der lieber selbst baut. Die Aktie fiel an jenem Tag um 10,7 Prozent, die Hintergründe stehen in unserem Beitrag Cerebras und OpenAI: Was im Vertrag steht.
Dass Microsoft trotzdem bei Cerebras unterschreibt, spricht dafür, dass eigene Chips allein den Bedarf vorerst nicht decken. Feldman verweist auf die langen Lieferzeiten für Grafikprozessoren von Nvidia: Wer schnell zusätzliche Rechenleistung braucht, greift auch zu anderen Anbietern. Cerebras baut einen einzigen, tellergroßen Chip aus einer ganzen Siliziumscheibe und verspricht damit besonders schnelle Antworten von KI-Sprachmodellen.
Die Zahlen zum dritten Quartal
Cerebras weist zwei Umsatzzahlen aus: den Umsatz nach US-Bilanzregeln (GAAP) und einen selbst definierten „Kernumsatz“, der bestimmte Effekte aus den Verträgen mit Kunden herausrechnet. Wie diese Kennzahl zustande kommt, haben wir in Cerebras: 25 Milliarden Auftragsbestand erklärt.
| 3. Quartal 2026 | Wert | Vorjahr |
|---|---|---|
| Kernumsatz | 230,9 Mio. $ | 135,7 Mio. $ |
| Umsatz nach GAAP | 210,8 Mio. $ | 135,7 Mio. $ |
| davon Cloud (Kern) | 144,9 Mio. $ | +272 % |
| davon Hardware (GAAP) | 68,9 Mio. $ | 96,8 Mio. $ |
| Bruttomarge (Kern) | 41,0 % | – |
| Nettoverlust (GAAP) | 161,2 Mio. $ | 22,2 Mio. $ |
| Verlust je Aktie | 0,67 $ | 0,41 $ |
| Auftragsbestand (30.9.) | 26,1 Mrd. $ | – |
| Geld und Anlagen (30.9.) | 7,8 Mrd. $ | – |
Der Kernumsatz lag über der eigenen Prognose von 214 bis 216 Millionen Dollar und über den 214,7 Millionen, die Analysten laut LSEG erwartet hatten. Das Wachstum kommt fast vollständig aus der Cloud, also aus Rechenleistung, die Cerebras in eigenen Rechenzentren betreibt und vermietet. Der Verkauf von Rechnern ging dagegen zurück. Nach eigener Rechnung, in der unter anderem Kosten für Aktienvergütung herausfallen, verdiente Cerebras 29,8 Millionen Dollar, nach Bilanzregeln stand ein Verlust von 161,2 Millionen.
Der Ausblick
Stärker als die Quartalszahlen hat der Ausblick überzeugt. Für das vierte Quartal erwartet Cerebras einen Kernumsatz von 310 bis 330 Millionen Dollar, Analysten hatten mit 271 Millionen gerechnet. Die Bruttomarge soll auf 47 bis 49 Prozent steigen. Für das Gesamtjahr 2026 stellt das Unternehmen 940 bis 960 Millionen Dollar in Aussicht.
Für 2027 kündigte Feldman an, den Umsatz zu verdreifachen. Das entspräche laut CNBC rund 2,85 Milliarden Dollar und damit etwas weniger als die 2,92 Milliarden, die Analysten bisher erwarten. Die Grundlage dafür sind Rechenzentren: Cerebras hat sich inzwischen 700 Megawatt Kapazität gesichert, die bis Ende 2027 bereitstehen sollen, dazu weitere Flächen in Norwegen und Finnland.
Die Risiken
Die Abhängigkeit von OpenAI
OpenAI ist der mit Abstand wichtigste Kunde. Im zweiten Quartal stand der ChatGPT-Entwickler für 32 Prozent des Umsatzes, mehr als die Hälfte des Auftragsbestands entfällt auf den Vertrag mit OpenAI über 750 Megawatt Rechenleistung. Einen neuen Anteil für das dritte Quartal hat Cerebras in der Mitteilung nicht genannt. Der eigentliche Wert des Microsoft-Vertrags liegt deshalb darin, dass er die Kundenbasis verbreitert. Wie stark, lässt sich erst sagen, wenn der Umfang bekannt ist.
Der Kapitalbedarf
Rechenzentren kosten viel Geld, bevor sie Umsatz bringen. In den ersten neun Monaten hat Cerebras rund 1,05 Milliarden Dollar in Anlagen investiert, und das Tagesgeschäft kostete zusätzlich Geld. Feldman sagte, das Unternehmen prüfe Möglichkeiten der Finanzierung, um mit der Nachfrage Schritt zu halten. Neue Aktien würden den Anteil der bisherigen Aktionäre verringern, neue Schulden die Zinslast erhöhen.
Mehr frei handelbare Aktien
Seit dem 9. November sind alle Sperrfristen aus dem Börsengang abgelaufen. Frühe Investoren und Mitarbeiter dürfen ihre Aktien seitdem verkaufen, und der Kursverlauf seit Ende September zeigt, dass der Markt mit diesem zusätzlichen Angebot gerechnet hat.
Die Aktie
| Cerebras-Aktie | Kurs | Datum |
|---|---|---|
| Ausgabepreis | 185,00 $ | 13.5. |
| Erster Schlusskurs | 311,07 $ | 14.5. |
| Vor Microsofts Chip | 164,17 $ | 9.10. |
| Tiefster Schlusskurs | 81,71 $ | 5.11. |
| Schluss vor den Zahlen | 97,75 $ | 12.11. |
Eigene Kursdaten. Der nachbörsliche Kurs ist kein Schlusskurs, der reguläre Handel in New York beginnt am Freitag um 15:30 Uhr deutscher Zeit.
Vor den Zahlen lag die Aktie 47 Prozent unter dem Ausgabepreis und 69 Prozent unter dem ersten Schlusskurs. Der Absturz seit Anfang Oktober hatte mehrere Gründe: Zweifel an den Umsätzen von OpenAI, Microsofts eigener Chip, die auslaufenden Sperrfristen und zuletzt der Ausverkauf bei KI-Aktien nach den US-Wahlen, den wir in Platzt die KI-Blase? beschrieben haben. Nachbörslich stieg die Aktie je nach Zeitpunkt um 12 bis 17 Prozent. Selbst ein Plus von 17 Prozent würde sie nur auf rund 114 Dollar heben, das ist der Stand von Ende Oktober.
Für Microsoft selbst ist der Vertrag eine Randnotiz. Der Konzern gibt jedes Jahr Dutzende Milliarden Dollar für Rechenzentren aus. Für Cerebras dagegen ist ein weiterer der vier großen Cloud-Anbieter als Kunde ein wichtiges Signal, gerade weil Microsoft gleichzeitig eigene Chips baut.
Worauf es jetzt ankommt
- Freitag, 13. November, Handelsbeginn: Ob sich das nachbörsliche Plus im regulären Handel hält, zeigt, wie viel Vertrauen der Markt in den Ausblick hat.
- Details zum Microsoft-Vertrag: Umfang, Laufzeit und eine mögliche Beteiligung muss Cerebras spätestens im Quartalsbericht bei der US-Börsenaufsicht offenlegen, wenn der Vertrag wesentlich ist.
- 17. November, Nvidia-Zahlen: Sie bestimmen derzeit die Stimmung bei allen KI-Werten.
- Die Finanzierung: Eine Kapitalerhöhung oder Anleihe dürfte die Aktie kurzfristig belasten.
- Anfang 2027: Die ersten Umsätze mit Microsoft und Oracle, und ob der Ausbau auf 700 Megawatt im Zeitplan bleibt.
Einordnung
Von Redakteur Ambrosius Schmidt
Das Quartal widerlegt die schlimmsten Befürchtungen der vergangenen Wochen. Die Nachfrage ist da, der Umsatz wächst schneller als erwartet, und mit Microsoft unterschreibt ausgerechnet der Konzern, dessen eigener Chip die Aktie im Oktober auf Talfahrt geschickt hat. Dass Cerebras nach Amazon und Oracle nun drei der vier großen Cloud-Anbieter als Partner nennen kann, ist mehr, als viele nach dem Börsengang erwartet hatten.
Die grundsätzlichen Fragen bleiben aber. Solange der Umfang des Microsoft-Vertrags unbekannt ist, lässt sich nicht sagen, wie stark er die Abhängigkeit von OpenAI verringert. Der Ausbau der Rechenzentren verschlingt Milliarden, und neues Kapital ist angekündigt. Die Aktie ist von ihrem Hoch weit entfernt, aber nicht, weil das Geschäft schlecht läuft, sondern weil die Erwartungen beim Börsengang sehr hoch waren. Ob der Donnerstag eine Wende war, werden erst die kommenden Wochen zeigen.
Quellen: Quartalszahlen und Ausblick laut Quartalsmitteilung (8-K); Microsoft-Vertrag, Analystenerwartungen und nachbörslicher Kurs laut CNBC und Crypto Briefing; Börsengang laut TechCrunch; Amazon-Optionsrecht laut Börsenprospekt; OpenAI-Anteil am Auftragsbestand laut TheStreet; Kursdaten eigene Daten. Die Investitionen der ersten neun Monate stammen aus der Kapitalflussrechnung der Quartalsmitteilung.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die Cerebras-Aktie unterliegt sehr hohen Kursschwankungen bis hin zum Totalverlust. Die Einordnung gibt die Meinung des Autors wieder und ist keine Prognose. Alle Angaben ohne Gewähr, Stand 13. November 2026, vor Handelsbeginn in New York.