 markt
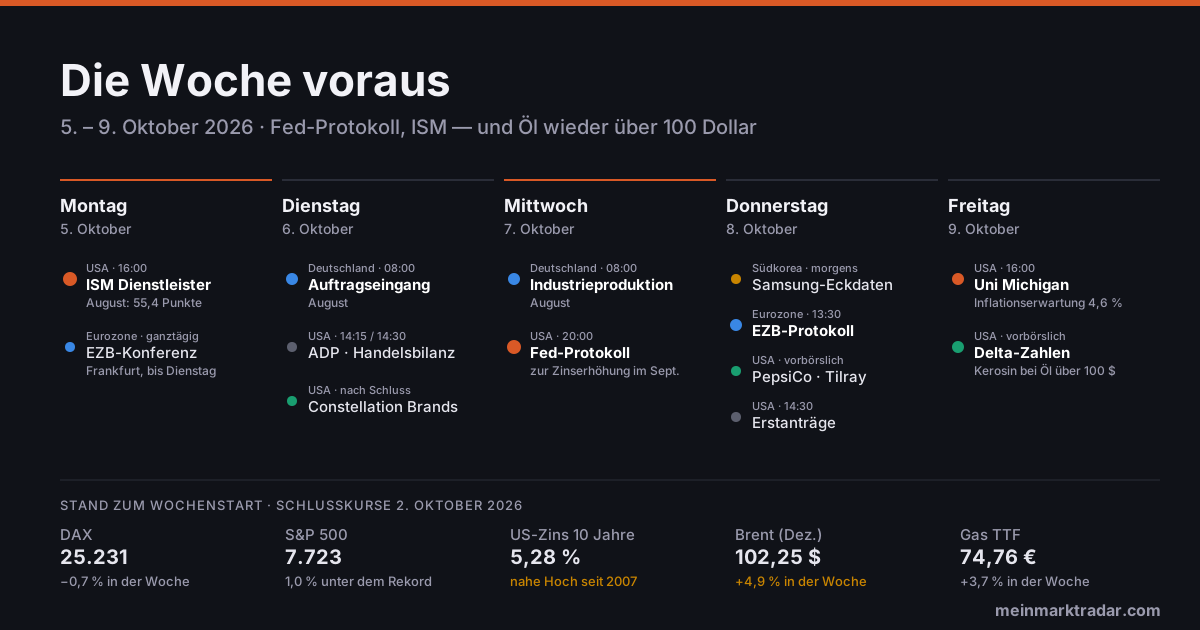
Die Woche voraus: Fed-Protokoll, ISM — und Öl wieder über 100 Dollar
Der Arbeitsmarktbericht vom Freitag hat die Lage gedreht. Statt der erwarteten 84.000 entstanden in den USA im September nur 29.000 neue Stellen, die Arbeitslosenquote stieg auf 4,2 Prozent. Eine Woche zuvor hatten Händler noch mit einer Wahrscheinlichkeit von rund zwei Dritteln auf eine weitere Zinserhöhung der Fed Ende Oktober gesetzt, jetzt sind es nur noch etwa 15 Prozent. Der Nasdaq erreichte am Freitag zwischenzeitlich einen Rekord.
Das Problem ist nicht gelöst, nur vertagt: Die Inflation in der Eurozone ist im September auf 3,8 Prozent gestiegen, Brent kostet wieder mehr als 100 Dollar, und die zehnjährige US-Rendite steht mit 5,28 Prozent nahe ihrem höchsten Stand seit 2007. Der Kalender ist diese Woche dünn — umso stärker dürften Öl und Anleihen die Kurse bestimmen, bevor die Berichtssaison zum dritten Quartal beginnt.
Alle Termine im Überblick
Montag, 5. Oktober
| ganztägig | 🇪🇺 Eurozone — Geldpolitik-Konferenz der EZB in Frankfurt (bis Dienstag) |
| 16:00 Uhr | 🇺🇸 USA — ISM-Einkaufsmanagerindex für den Dienstleistungssektor (September) 🌶️ |
Dienstag, 6. Oktober
| 08:00 Uhr | 🇩🇪 Deutschland — Auftragseingang der Industrie (August) |
| 14:15 Uhr | 🇺🇸 USA — ADP-Wochenschätzung zur Beschäftigung im Privatsektor (der Monatsbericht für September kam bereits am 30. September) |
| 14:30 Uhr | 🇺🇸 USA — Handelsbilanz (August) |
| im Tagesverlauf | 💾 Marvell — Investorentag (unser Beitrag) |
| nach Schluss | 🍺 Constellation Brands — Zahlen zum zweiten Geschäftsquartal |
Mittwoch, 7. Oktober
| 08:00 Uhr | 🇩🇪 Deutschland — Industrieproduktion (August) |
| 20:00 Uhr | 🇺🇸 USA — Protokoll der Fed-Sitzung vom 15./16. September 🌶️ |
Donnerstag, 8. Oktober
| morgens | 🇰🇷 Samsung Electronics — vorläufige Zahlen zum dritten Quartal (Termin laut koreanischen Medien) |
| 08:00 Uhr | 🇩🇪 Deutschland — Handelsbilanz und Exporte (August) |
| vorbörslich | 🥤 PepsiCo — Zahlen zum dritten Quartal |
| vorbörslich | 🌿 Tilray — Zahlen zum ersten Geschäftsquartal (unser Beitrag) |
| 13:30 Uhr | 🇪🇺 Eurozone — Protokoll der EZB-Sitzung vom 9./10. September |
| 14:30 Uhr | 🇺🇸 USA — Erstanträge auf Arbeitslosenhilfe (wöchentlich) |
Freitag, 9. Oktober
| vorbörslich | ✈️ Delta Air Lines — Zahlen zum dritten Quartal, Telefonkonferenz 16:00 Uhr |
| 16:00 Uhr | 🇺🇸 USA — Konsumklima und Inflationserwartungen der Uni Michigan (Oktober, vorläufig) |
Alle Zeiten in MESZ. Die wichtigsten Termine stehen auch im Termin-Kalender auf der Startseite — mit Countdown.
🌶️ Montag: Wie viel Energiepreis verträgt der Dienstleistungssektor?
Dienstleister stehen für den weitaus größten Teil der US-Wirtschaft. Ihr ISM-Index stieg im August auf 55,4 Punkte, deutlich über der Schwelle von 50, ab der Wachstum angezeigt wird. Für September erwarten Ökonomen laut CNBC 55,9 Punkte, andere Umfragen liegen zwischen 55,0 und 55,7.
Genauer hinschauen lohnt sich bei den Preisen. In der Industrie ist der Preisindex des ISM im September auf 77,9 Punkte gesprungen, nach 71,1 im August — die Unternehmen geben die teureren Treibstoffe und Frachtkosten weiter. Zeigt der Dienstleistungssektor dasselbe Bild, passt das schlecht zur Hoffnung auf eine Zinspause, die der Arbeitsmarktbericht am Freitag geweckt hat.
🌶️ Mittwoch: Was die Fed bei der Zinserhöhung wirklich gesagt hat
Am 16. September hat die Fed den Leitzins auf 3,75 bis 4,00 Prozent angehoben. Das Protokoll zeigt, wie geschlossen die Entscheidung war: Wie viele Mitglieder wollten mehr, wie viele hätten lieber gewartet, und welche Rolle spielte der Ölpreis? Seit der Sitzung haben sich die Daten in beide Richtungen bewegt. Die Kerninflation PCE lag im August mit 3,0 Prozent unter den Erwartungen (3,3 Prozent), allerdings vor allem, weil das Statistikamt die Vormonate in seiner Jahresrevision nach unten korrigiert hat. Der Arbeitsmarkt hat sich deutlich abgekühlt, die Erstanträge auf Arbeitslosenhilfe lagen dagegen zuletzt mit 197.000 auf dem niedrigsten Stand seit Juli.
Liest sich das Protokoll so, als sei die Erhöhung eine einmalige Absicherung gegen den Ölpreis gewesen, bestätigt es die Erwartung einer Pause am 28. Oktober. Deutet es auf weitere Schritte hin, dürften die Renditen wieder steigen.
Dienstag bis Donnerstag: Deutschlands Industrie im August
Die Juli-Zahlen waren gespalten. Der Auftragseingang stieg um 2,5 Prozent, aber nur wegen Großaufträgen: Bei Flugzeugen, Schiffen, Zügen und Militärfahrzeugen haben sich die Bestellungen mehr als verdoppelt. Ohne Großaufträge lag das Minus bei 1,4 Prozent, die Autoindustrie verzeichnete 12,5 Prozent weniger Aufträge. Der Auftragsbestand erreichte ein Rekordhoch und reicht für neun Monate Produktion.
Die Produktion fiel im Juli um 1,1 Prozent, vor allem, weil die Autohersteller 9,2 Prozent weniger bauten. Die Exporte sanken leicht, in die USA aber stiegen sie um 19 Prozent zum Vormonat, nach China fielen sie um 9,5 Prozent. Wie es um die Autoindustrie steht, zeigt unser Beitrag zu BMW und Volkswagen.
Donnerstag: Das EZB-Protokoll
Auch die EZB hat im September erhöht, am 10. September auf 2,50 Prozent. Lagarde sagte damals, über den weiteren Kurs sei nicht gesprochen worden. Das Protokoll ist deshalb die erste Gelegenheit zu sehen, wie die Debatte verlief. Seitdem ist die Inflation in der Eurozone von 3,2 auf 3,8 Prozent gestiegen, getrieben von Energie (+18,8 Prozent). Die Kernrate ohne Energie und Lebensmittel stieg dagegen nur leicht auf 2,5 Prozent. Lagarde nannte vor dem EU-Parlament am 28. September eine „maßvolle Reaktion“ angemessen. Viele Ökonomen erwarten laut Reuters eine Pause am 29. Oktober und die nächste Erhöhung im Dezember.
Der Ölmarkt: Flugzeugträger gegen Notreserven
Am Donnerstag stieg Brent um 4,4 Prozent auf 102,31 Dollar. Das Wall Street Journal hatte berichtet, die USA schickten einen dritten Flugzeugträger und 10.000 weitere Soldaten in den Nahen Osten. Am Freitag folgte die Gegenbewegung: Die G7 beschlossen, über die Internationale Energieagentur 100 Millionen Barrel Rohöl und Diesel aus Notreserven freizugeben, verteilt über vier Monate, mit einem großen Teil Diesel in den ersten 20 Tagen. Zuvor hatte Washington Europa mit einem Exportverbot für Diesel gedroht — was eine solche Freigabe für die einzelnen EU-Staaten bedeutet, haben wir am Samstag in unserem Beitrag zu den Dieselreserven durchgerechnet. Brent fiel im Handel unter 100 Dollar, schloss aber kaum verändert bei 102,25 Dollar. Die OPEC+ hat am Sonntag beschlossen, ihre Förderziele für November nicht zu ändern.
Und der Rest der Woche
- Samsung (Do.): Die vorläufigen Quartalszahlen sind der erste Hinweis darauf, wie es im Speichergeschäft nach dem Rekordquartal von Micron weitergeht. Analysten erwarten einen operativen Gewinn von rund 107 Billionen Won, nach 89,4 Billionen im zweiten Quartal. Zuletzt wurden die Schätzungen wegen Wechselkurs und Speicherpreisen leicht gesenkt.
- PepsiCo (Do.) und Constellation Brands (Di.): Zwei Konsumwerte, die in diesem Jahr stark verloren haben, PepsiCo 26 Prozent und Constellation 32 Prozent unter ihrem 52-Wochen-Hoch. Bei PepsiCo erwarten Analysten 2,30 Dollar Gewinn je Aktie.
- Delta (Fr.): Die erste große Fluggesellschaft, die nach dem Ölpreisanstieg berichtet. Erwartet werden 1,96 Dollar Gewinn je Aktie. Entscheidend dürfte sein, was Delta zu Kerosinkosten und Ticketpreisen im Weihnachtsquartal sagt.
- Uni Michigan (Fr.): Das Konsumklima fiel im September auf 48,1 Punkte, einen der tiefsten Werte seit Beginn der Umfrage. Die Verbraucher erwarten für das kommende Jahr 4,6 Prozent Inflation, auf fünf bis zehn Jahre 3,4 Prozent. Steigen diese Erwartungen weiter, wird die Fed sie nicht ignorieren können.
- Tilray (Do.): Der kanadische Cannabis-Konzern hat seit Jahresbeginn 60 Prozent verloren. Wie es um die Branche steht, steht in unserem Beitrag zu Cannabis-Aktien.
Der Stand zum Wochenstart
| Wert | Schluss 2.10. | Woche | Abstand zum 52-Wochen-Hoch |
|---|---|---|---|
| DAX | 25.231 | −0,7 % | −5,0 % |
| S&P 500 | 7.723 | −0,3 % | −1,0 % |
| Nasdaq Composite | 27.191 | +0,5 % | −0,2 % |
| US-Rendite 10 Jahre | 5,28 % | +0,09 Pkt. | −0,02 Pkt. |
| Gold | 4.162 $ | −3,7 % | −21,7 % |
| Brent (Dezember-Kontrakt) | 102,25 $ | +4,9 % | – |
| Erdgas TTF (November-Kontrakt) | 74,76 € | +3,7 % | −11,5 % |
| Euro / Dollar | 1,126 | −1,0 % | −6,3 % |
| Bitcoin | 86.240 $ | +2,6 % | −30,9 % |
| VIX (Schwankungsindex) | 15,3 | – | ruhig |
Kurse aus unseren eigenen Kursdaten, Schlusskurse vom 2. Oktober 2026; Bitcoin zum Stand Sonntagabend. Die Wochenveränderung misst gegen den Schluss vom 25. September. Brent jeweils im Dezember-Kontrakt (25. September: 97,44 Dollar); im Wechsel auf den neuen Frontmonat errechnet Reuters für Brent ein Wochenplus von 0,1 Prozent. TTF gegen den Wert aus unserem letzten Wochenausblick (72,07 Euro).
Quellen: Termine nach den Ankündigungen der Institute und Unternehmen; ISM laut ISM und Finance Calendar; ADP laut ADP und ADP-Monatsbericht; Handelsbilanz laut US Census Bureau; Fed-Protokoll laut Termin-Übersicht; deutsche Termine und Juli-Zahlen laut Destatis (Wochenvorschau, Auftragseingang, Produktion, Exporte, Inflation); EZB-Protokoll laut EZB, Lagarde via Reuters (US News); Eurozonen-Inflation laut Eurostat; PCE via Employ America und Fox Business; Arbeitsmarkt laut BLS und CNBC; Erstanträge via Reuters (US News); Uni Michigan laut Surveys of Consumers und Yahoo Finance; Wochenüberblick und Zinserwartungen via CNBC; Öl via CNBC, EnergyNow und Irish Times; OPEC+ via The National; Samsung via Seoul Economic Daily; Unternehmenstermine laut PepsiCo, Constellation Brands, Delta (MarketBeat) und Tilray; Nike via CNBC; Tesla via CNBC; RBA laut RBA. Kurse und Wochenveränderungen aus unseren eigenen Daten.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Termine und Uhrzeiten können sich kurzfristig ändern. Erwartungswerte sind Schätzungen von Analysten und Ökonomen, keine Prognosen mit Gewähr. Alle Angaben ohne Gewähr, Stand 5. Oktober 2026.