 markt
BMW und Volkswagen: Zwei Gewinnwarnungen, zwei Sparprogramme — und Aktien auf dem Tiefpunkt
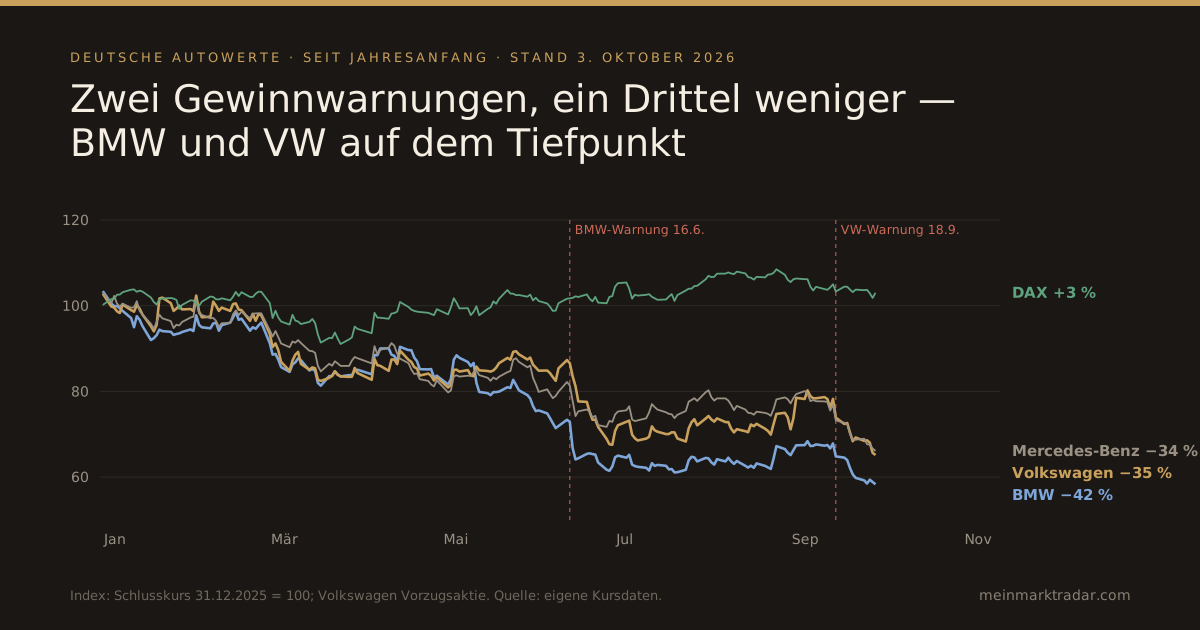
Während der DAX seit Jahresanfang leicht im Plus liegt, haben die deutschen Autohersteller ein Drittel und mehr ihres Börsenwerts verloren. BMW steht bei 54,32 Euro, 42 Prozent unter dem Jahresanfang und so tief wie seit über sechs Jahren nicht. Die Vorzugsaktie von Volkswagen schloss am Freitag bei 67,48 Euro, minus 35 Prozent und ebenfalls auf einem Jahrestief. Beide Konzerne haben in diesem Jahr ihre Prognose drastisch gesenkt, beide haben große Sparprogramme angekündigt — und beide legen in den nächsten Wochen Zahlen vor.
Die zwei Gewinnwarnungen
| BMW (16. Juni) | Volkswagen (18. September) | |
|---|---|---|
| Marge 2026 neu | EBIT-Marge Auto 1–3 % | operative Rendite bis 1 % |
| Marge 2026 vorher | 4–6 % | 4,0–5,5 % |
| Hauptgründe | Einbruch in China, Folgen des Nahost-Kriegs, höhere Preise | 6 Mrd. € Abschreibung auf Porsche, China, Umbaukosten |
| Unverändert | Free Cashflow Auto über 2,5 Mrd. €, Ausschüttung 30–40 %, Aktienrückkauf | Netto-Cashflow Auto 3–6 Mrd. €, Netto-Liquidität Auto 32–34 Mrd. € |
| Kursreaktion | zeitweise rund −7 % | −5,6 % (Vorzüge) |
Bei Volkswagen ist ein großer Teil der Senkung buchhalterisch: Rund 10 Milliarden Euro Sondereffekte erwartet der Konzern in diesem Jahr, allein 6 Milliarden davon als nicht zahlungswirksame Abschreibung auf den Firmenwert der Porsche AG. Ohne diese Effekte läge die Rendite nach Konzernangaben bei etwa 4 Prozent. Bei BMW dagegen ist der Rückgang operativ: Der Absatz in China brach im ersten Halbjahr nach Berichten um bis zu 28 Prozent ein, und chinesische Hersteller nehmen den deutschen Marken dort Marktanteile ab.
BMW: neuer Chef, neues Ziel, weniger Führungskräfte
Milan Nedeljković, seit Mai Vorstandschef, hat am 29. und 30. September auf seinem ersten Kapitalmarkttag den Weg aus der Krise skizziert:
- Margenziel 2028: 3 bis 5 Prozent im Autogeschäft, freier Mittelzufluss über 5 Milliarden Euro. Anfang der 2030er Jahre sollen es wieder 8 bis 10 Prozent sein.
- Stellen: Zusätzlich zu den rund 8.000 Stellen in der Verwaltung, die ab Oktober über freiwillige Abfindungen wegfallen, will BMW rund 20 Prozent der oberen Führungspositionen streichen, auch mithilfe von KI.
- Modelle: weniger Varianten, kein Nachfolger für den 2er Active Tourer, dafür ein neues Luxus-SUV oberhalb des X7 und mehr M- und Alpina-Modelle.
- China: ein kleineres Händlernetz und mehr günstige Teile aus lokaler Fertigung.
Die Börse hat das bisher nicht honoriert: Die Aktie fiel in der Woche des Kapitalmarkttags weiter. Ein Ziel von 3 bis 5 Prozent für 2028 heißt auch, dass BMW für die nächsten Jahre selbst nicht mit einer schnellen Rückkehr zu alten Margen rechnet.
Volkswagen: 100.000 Stellen und ein Tarifkonflikt
Bei Volkswagen ist der Umbau noch tiefer und der Konflikt offener:
- Der Plan: Der Aufsichtsrat hat am 3. September den „Zukunftsplan 2030“ beschlossen: weltweit rund 50.000 weitere Stellen, etwa zur Hälfte in Deutschland. Zusammen mit dem Programm von Ende 2024 sind es rund 100.000 Stellen in den nächsten Jahren.
- Der Konflikt: Am 30. September hat VW zehn Tarifverträge zum Jahresende gekündigt, darunter den Manteltarifvertrag für rund 130.000 Beschäftigte. Betriebsratschefin Daniela Cavallo spricht von einem Erpressungsversuch. Ende Dezember endet die Friedenspflicht, danach sind Streiks möglich. Die Beschäftigungssicherung bis 2030 aus dem Vertrag von 2024 bleibt davon unberührt.
- Verkäufe: VW prüft nach Berichten rund 600 Geschäftsbereiche, darunter den Motorradhersteller Ducati, den Analysten von Bloomberg Intelligence auf rund 1,25 Milliarden Euro schätzen.
Die Bewertung: VW wird zum Preis seines Geldes gehandelt
Eine einfache Rechnung zeigt, wie viel Pessimismus inzwischen im Kurs steckt. Volkswagen hat rund 295 Millionen Stamm- und 206 Millionen Vorzugsaktien. Zu den Freitagskursen ergibt das einen Börsenwert von rund 34 Milliarden Euro. Für das Autogeschäft erwartet der Konzern zum Jahresende eine Netto-Liquidität von 32 bis 34 Milliarden Euro. Die Börse bewertet das gesamte operative Geschäft — mit Marken wie Audi, Porsche, Škoda und den Lkw von Traton — also mit ungefähr null.
Das ist weniger eindeutig, als es klingt: Die Liquidität wird für den Umbau, für Investitionen in Elektroautos und Software und für Abfindungen gebraucht, und Pensionsverpflichtungen stehen dem gegenüber. Es zeigt aber, wie wenig Vertrauen Anleger in die künftigen Gewinne haben. Ein Teil des Abschlags ist zudem ein Dauerphänomen: Die Stimmrechte liegen bei der Porsche SE und dem Land Niedersachsen, Vorzugsaktionäre haben kaum Einfluss.
Die Branche im Vergleich
| Stand 2. Oktober | seit Jahresanfang | Abstand zum 12-Monats-Hoch |
|---|---|---|
| BMW | −42 % | −44 % |
| Volkswagen (Vorzüge) | −35 % | −38 % |
| Mercedes-Benz | −34 % | −36 % |
| Porsche SE | −39 % | −40 % |
| Porsche AG | −6 % | −14 % |
| Stellantis | −59 % | −63 % |
| Renault | −30 % | −34 % |
| DAX | +3 % | −5 % |
Der Rückgang betrifft praktisch die ganze europäische Autoindustrie. Auffällig ist die Porsche SE, die Holding der Familien Porsche und Piëch: Sie hält gut 53 Prozent der VW-Stammaktien und musste am selben Tag wie VW ihre eigene Prognose senken.
Worauf es jetzt ankommt
- 12. Oktober: BMW-Telefonkonferenz mit Analysten vor dem Quartalsende („Pre-Close Call“) — oft ein Hinweis, ob die Prognose wackelt.
- Zweite Oktoberhälfte: Wiederaufnahme der VW-Tarifgespräche.
- 29. Oktober: Volkswagen legt die Zahlen bis September vor. Die Porsche-Abschreibung wird im dritten Quartal verbucht, ein tiefroter Quartalswert ist deshalb erwartet; wichtiger ist der Mittelzufluss.
- 4. November: BMW-Quartalsmitteilung. Entscheidend sind China und ob die 1 bis 3 Prozent halten.
Einordnung
BMW und Volkswagen stecken in derselben Krise, aber an unterschiedlichen Stellen: BMW kämpft vor allem mit dem Absatz in China und hat sich mit neuen Zielen und einem neuen Chef Zeit erkauft. Volkswagen steckt mitten in einem harten Umbau, dessen größte Kosten jetzt in die Bilanz fließen und dessen Konflikt mit der Belegschaft erst bevorsteht. Beide Aktien sind so günstig bewertet wie seit Jahren nicht. Ob das eine Gelegenheit oder eine Falle ist, hängt daran, ob der Tiefpunkt der Gewinne in diesem Jahr erreicht ist — und das zeigen erst die Zahlen im Herbst. Wie Energie- und Rohstoffpreise auf die Industrie durchschlagen, beschreibt unser Beitrag zu Heidelberg Materials.
Quellen: Prognose BMW laut Ad-hoc-Mitteilung vom 16.06.2026; Prognose Volkswagen laut Ad-hoc-Mitteilung vom 18.09.2026 und deutsche Fassung; Porsche SE via Ad-hoc-Mitteilung; Kapitalmarkttag BMW via Reuters-Factbox (Global Banking & Finance), Technology.org und News24; China-Absatz via Gulf News (Reuters); VW-Stellenabbau und Tarifverträge via Staatsanzeiger, ZDFheute und Autohaus; Ducati via Handelsblatt und Börse Express; Termine laut BMW und Volkswagen. Börsenwert Volkswagen, Kurse und Vergleichswerte aus unseren eigenen Daten und Berechnungen, Stand 3. Oktober 2026 (Schlusskurse 2. Oktober).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Prognosen sind Unternehmensangaben. Alle Angaben ohne Gewähr, Stand 3. Oktober 2026.