 markt
Heidelberg Materials: Minus 39 Prozent seit dem Rekord — was den Zementkonzern drückt
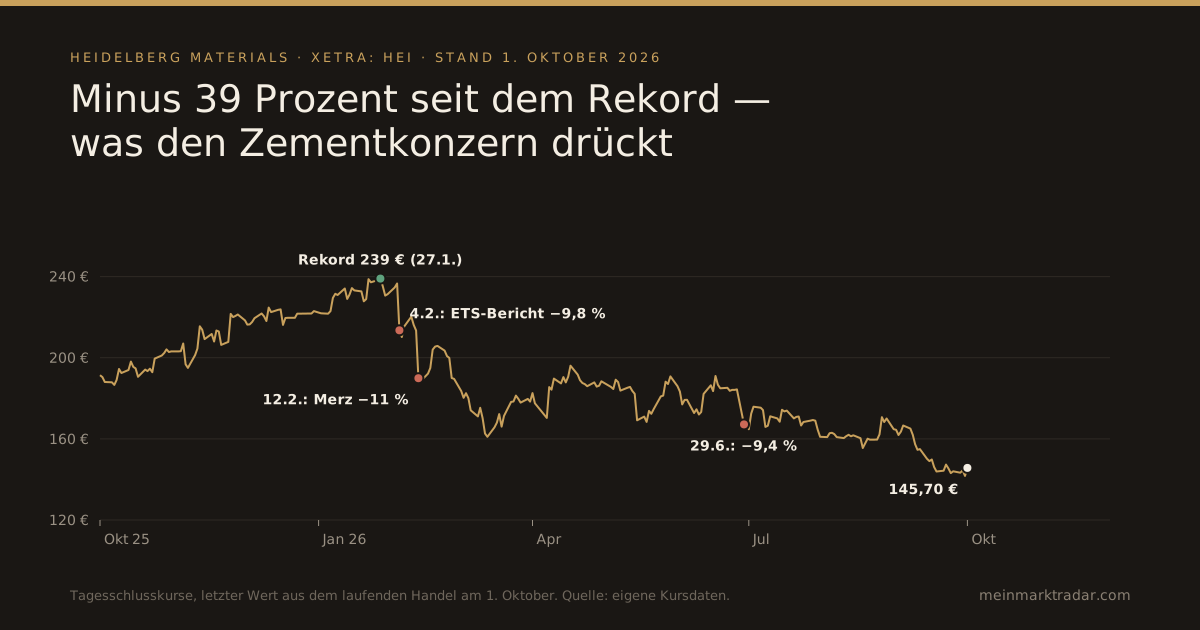
Ende Januar war Heidelberg Materials einer der Gewinner im DAX: Rekordschluss bei 239 Euro, getragen von der Erwartung, dass strengere Klimaregeln den Vorreiter beim CO₂-armen Zement belohnen. Acht Monate später steht die Aktie bei rund 145,70 Euro. Am Mittwoch markierte sie mit 141,75 Euro den tiefsten Schluss seit mehr als einem Jahr, heute erholt sie sich um 2,8 Prozent. Seit Jahresanfang liegt das Minus bei 35 Prozent.
Das Bemerkenswerte: Das Geschäft selbst ist nicht eingebrochen. Umsatz und operatives Ergebnis wuchsen im zweiten Quartal. Der Kursverfall hat drei Ursachen, die nacheinander kamen — und nur eine davon hat mit den Zahlen zu tun.
Ursache 1: Der Emissionshandel wackelt
Die größten Tagesverluste des Jahres kamen im Februar, und beide hatten mit Politik zu tun:
| Tag | Schluss | Veränderung | Auslöser |
|---|---|---|---|
| 4. Februar | 213,50 € | −9,8 % | Handelsblatt: EU will Gratis-Zertifikate länger ausgeben |
| 12. Februar | 189,90 € | −11,0 % | Kanzler Merz: Emissionshandel überarbeiten „oder zumindest verschieben“ |
Warum trifft das gerade Heidelberg Materials? Zement ist eine der CO₂-intensivsten Industrien. Bisher bekommen die Hersteller einen Großteil ihrer Verschmutzungsrechte kostenlos; diese Zuteilung soll schrittweise auslaufen. Heidelberg Materials hat früh in die Abscheidung von CO₂ investiert, etwa im norwegischen Werk Brevik, wo der Konzern CO₂-armen Zement unter dem Namen evoZero herstellt. Das Kalkül: Wenn Zertifikate teuer werden, müssen Konkurrenten ohne solche Anlagen die Preise erhöhen oder Werke schließen. Heidelberg hätte einen Kostenvorteil und mehr Preismacht.
Jede Nachricht, dass die EU die Regeln lockern könnte, stellt dieses Kalkül infrage. Zwei solcher Nachrichten innerhalb von acht Tagen kosteten die Aktie zusammen rund 20 Prozent. Die JPMorgan-Analystin Elodie Rall schrieb damals, die Debatte betreffe vor allem die Regeln nach 2030 und ändere kurzfristig wenig. Der Kurs hat sich davon trotzdem nicht erholt.
Ursache 2: Energie wird teurer — durch den Krieg
Zement wird bei rund 1.450 Grad gebrannt; Brennstoffe und Strom sind einer der größten Kostenblöcke. Seit dem Kriegsbeginn am Golf Ende Februar sind Öl, Gas und Strom deutlich teurer geworden. Am 30. Juli senkte Heidelberg Materials deshalb das obere Ende seiner Prognose:
| Heidelberg Materials | Wert | Vorjahr |
|---|---|---|
| Umsatz 2. Quartal | 6,04 Mrd. € | 5,68 Mrd. € (+6 %) |
| Operatives Ergebnis (RCO) 2. Quartal | 1,09 Mrd. € | 1,05 Mrd. € (+4 %) |
| Bereinigtes Ergebnis je Aktie, 1. Halbjahr | 4,47 € | 4,38 € |
| Prognose RCO 2026 | 3,40–3,65 Mrd. € | vorher 3,40–3,75 Mrd. € |
Das Quartal lag über den Erwartungen der Analysten, die Prognose wurde gekappt. Zur Begründung nannte der Konzern die gestiegenen Energiekosten infolge des Konflikts mit dem Iran sowie Inflation und hohe Zinsen, die den Wohnungsbau bremsen. Als Gegenmittel führte Heidelberg Materials einen Energiezuschlag ein und kündigte Preiserhöhungen in Nordamerika und Europa an. Am Tag der Zahlen fiel die Aktie um 2,6 Prozent. Schon einen Monat vorher, am 29. Juni, hatte sie nach einem Gespräch des Managements mit Analysten 9,4 Prozent verloren, weil mehrere Häuser danach ihre Schätzungen senkten.
Wie der Krieg auf andere Branchen wirkt, zeigt unser heutiger Beitrag zum Wiederaufbau der Energieanlagen am Golf: Auch dort sind die Kosten schneller gekommen als die Aufträge.
Ursache 3: Die Nachfrage bleibt schwach — jetzt auch in den USA
In Europa leidet der Bau seit zwei Jahren unter hohen Zinsen und Baukosten. Heidelberg Materials reagiert mit Werksschließungen: Nach dem Werk Paderborn soll, wie im September angekündigt, auch das Zementwerk Ranville in der Normandie schließen; 87 Beschäftigte sind betroffen.
Neu ist der Druck aus den USA, die mit dem Wachstumsprogramm für Infrastruktur und Rechenzentren bisher als stabiler Teil galten. Im Juli räumte das Management ein, dass die Zementpreise in Nordamerika unter den eigenen Erwartungen lagen. Am 22. September senkte UBS das Kursziel von 260 auf 230 Euro, weil die Bank mit schwächerer Zementnachfrage in den USA rechnet. Das trifft die ganze Branche:
| Stand 1. Oktober 2026 | seit Jahresanfang | Abstand zum 12-Monats-Hoch |
|---|---|---|
| Heidelberg Materials | −35 % | −39 % |
| CRH (USA/Irland) | −35 % | −38 % |
| Saint-Gobain | −24 % | −30 % |
| Martin Marietta (USA) | −23 % | −32 % |
| Holcim | −17 % | −21 % |
| Vulcan Materials (USA) | −15 % | −26 % |
Heidelberg Materials und CRH haben am stärksten verloren. Beide sind in Europa und Nordamerika gleichzeitig stark vertreten — sie bekommen damit beide Probleme ab.
Was der Konzern dagegenhält
- Aktienrückkäufe: Die dritte Tranche über bis zu 450 Millionen Euro läuft seit Mai und soll bis Mitte Dezember abgeschlossen sein. Allein vom 7. bis 25. September kaufte der Konzern Aktien für rund 69 Millionen Euro zurück, zuletzt zu Kursen um 145 Euro.
- Zukäufe in Wachstumsmärkten: 70 Prozent an Cementos Inka in Peru (vereinbart im September), die Mehrheit an Akçansa in der Türkei, Kiesgruben von BURNCO in Kanada und 10 Prozent am texanischen Betonhersteller AmeriTex.
- Preise: Die angekündigten Erhöhungen und der Energiezuschlag sollen die höheren Kosten im zweiten Halbjahr ausgleichen. Vorstandschef Dominik von Achten zeigte sich im Juli zuversichtlich, die Prognose zu erreichen.
- Finanzvorstand René Aldach kaufte nach Berichten im September selbst Aktien zu 144,60 Euro, wenn auch nur 250 Stück.
Die Analysten
Die Spanne der Kursziele ist ungewöhnlich breit: Jefferies sieht 286 Euro, UBS 230 Euro, JPMorgan 225 Euro, Berenberg 215 Euro — ein Analyst rät dagegen bei 135 Euro nur zum Halten. Der Durchschnitt liegt bei rund 209 Euro. Auffällig ist, dass die meisten Häuser ihre Empfehlung behalten und nur die Ziele senken. Das ist typisch für eine Lage, in der niemand die Geschichte aufgibt, aber auch niemand weiß, wann sie wieder greift.
Worauf es jetzt ankommt
- 4. November: Quartalsmitteilung. Entscheidend ist, ob die Preiserhöhungen die Energiekosten ausgleichen und ob die Prognose von 3,40 bis 3,65 Milliarden Euro hält.
- Der Emissionshandel: Jede Entscheidung in Brüssel zu den Gratis-Zertifikaten und zum CO₂-Grenzausgleich CBAM berührt den Kern der Anlagegeschichte.
- Die Energiepreise: Eine Entspannung am Golf würde die Kosten senken — und wäre damit für Heidelberg Materials eine der wichtigsten Nachrichten überhaupt.
Einordnung
Heidelberg Materials ist kein Sanierungsfall: Das operative Ergebnis wächst, der Konzern kauft eigene Aktien und übernimmt Firmen. Gefallen ist vor allem die Bewertung, weil zwei Annahmen auf einmal wackeln, die den Kurs bis Januar getragen hatten: dass Klimapolitik dem Vorreiter Preismacht verschafft, und dass die USA die Schwäche in Europa ausgleichen. Beides kann sich wieder drehen. Bis dahin hängt die Aktie an Entscheidungen in Brüssel und an Energiepreisen, die in einem Krieg am Golf entschieden werden.
Quellen: Quartalszahlen, Prognose, Rückkauf-Tranche und Zukäufe laut Mitteilung von Heidelberg Materials vom 30. Juli; Begründung der Prognose via Investing.com und CemNet; Zementpreise USA via Telefonkonferenz; Emissionshandel via Der Aktionär, dpa-AFX via finanztreff und Bloomberg; 29. Juni via finanztreff; Werk Ranville, Rückkäufe, Cementos Inka und Analystenziele via ad-hoc-news; Kauf des Finanzvorstands via Finanztrends; Termin laut Finanzkalender. Kurse, Kursveränderungen und Vergleichswerte aus unseren eigenen Kursdaten, Stand 1. Oktober 2026 (laufender Handel).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Kursziele sind Einschätzungen der genannten Analysten, keine Prognosen mit Gewähr. Alle Angaben ohne Gewähr, Stand 1. Oktober 2026.