 markt
Nach dem Krieg die Reparatur: Wer an den Pipelines und Anlagen am Golf verdienen kann — und warum es dauert
Die saudische Ost-West-Pipeline läuft wieder. Drei Wochen nach dem Drohnenangriff auf ihre Pumpstationen fließen nach Bloomberg-Berichten wieder mindestens 3,5 Millionen Barrel am Tag zum Roten Meer, die Hälfte ihrer Kapazität. Gleichzeitig schlägt die US-Regierung einen Fonds für den Wiederaufbau der Energie-Infrastruktur am Golf vor. Und das Analysehaus Rystad Energy schätzt die Rechnung für alle Kriegsschäden auf 34 bis 58 Milliarden Dollar.
Das klingt nach einem Konjunkturprogramm für Anlagenbauer und Ölfeld-Dienstleister. An der Börse sieht es anders aus: Die meisten Firmen, die für die Reparaturen infrage kommen, stehen heute tiefer als bei Kriegsbeginn. Warum das so ist und wer tatsächlich profitieren könnte, ordnen wir hier ein. Die Lage am Ölmarkt selbst haben wir in den Beiträgen Aramco stoppt Öl für Europa und Öl über 100 Dollar beschrieben.
Was beschädigt ist
| Anlage | Schaden | Reparatur |
|---|---|---|
| Ras Laffan, Katar (Flüssiggas) | Züge 4 und 6 im März getroffen, 17 % der Exportkapazität, rund 20 Mrd. $ Umsatzausfall im Jahr | 3 bis 5 Jahre laut QatarEnergy |
| Saudi-Arabien | Ras Tanura, Raffinerie Samref, Felder Manifa und Khurais; im September Pumpstationen der Ost-West-Pipeline | Pipeline läuft wieder, volle Leistung in einigen Wochen |
| Iran | Gasfeld South Pars und Raffinerie Asaluyeh (März), laut Rystad bis zu 19 Mrd. $ | westliche Firmen ausgeschlossen |
Die Internationale Energieagentur zählte in den ersten Kriegswochen 84 beschädigte Energieanlagen in den Nachbarstaaten des Iran, 34 davon schwer. IEA-Chef Fatih Birol rechnet mit bis zu zwei Jahren, bis Förderung und Verarbeitung wieder auf Vorkriegsniveau sind. Den größten Einzelposten bildet Katar: Flüssiggasanlagen sind technisch anspruchsvoll, und die zentralen Bauteile, große gewickelte Kälte-Wärmetauscher, haben lange Lieferzeiten. Weltweit stellen nur wenige Firmen sie her, allen voran Air Products und Linde.
Zwei Arten von Geld: Reparatur und Umgehung
Für Anleger lohnt es sich, zwei Töpfe zu trennen. Der erste ist die Reparatur dessen, was zerstört wurde. Der zweite, vermutlich größere, ist die Umgehung: Die Golfstaaten haben verstanden, dass die Straße von Hormus auf absehbare Zeit kein sicherer Weg mehr ist, und bauen Leitungen an ihr vorbei.
- Vereinigte Arabische Emirate: ADNOC baut eine zweite Leitung von Habshan nach Fujairah am Golf von Oman, rund 520 Kilometer, Inbetriebnahme 2027. Die Bauleitung hat die ägyptische Staatsfirma Enppi, gebaut wird unter anderem von China Petroleum Pipeline und dem lokalen Unternehmen Bin Asheer. Die Vorplanung für neue Zubringerleitungen ging an NT Energies, ein Gemeinschaftsunternehmen von NMDC Energy aus Abu Dhabi und Technip Energies.
- Irak: Für die Leitung von Basra nach Haditha, die später bis Aqaba in Jordanien reichen soll, hat Bagdad 2026 eine erste Rate von 1,5 Milliarden Dollar bereitgestellt. Bauen sollen chinesische Firmen im Rahmen eines Abkommens „Öl gegen Projekte“.
- Saudi-Arabien prüft, die Ost-West-Pipeline zu erweitern; Kuwait spricht mit Riad und Abu Dhabi über eigene Routen.
Goldman Sachs schätzt, dass Pipelines bis Ende 2028 mehr als 60 Prozent der Ölmengen transportieren könnten, die die Golfstaaten vor dem Krieg exportiert haben. Der von Washington vorgeschlagene Fonds „PACT“ soll beides finanzieren: 5 Milliarden Dollar aus den USA, die gleiche Summe aus acht Staaten der Region, verwaltet von der staatlichen Entwicklungsbank DFC. Zusagen anderer Länder gibt es bislang nicht; manche Regierungen halten es für verfrüht, vor einem Friedensabkommen neue Anlagen zu bauen, die wieder Ziel von Drohnen werden könnten.
Auffällig ist, wer bei diesen Projekten zum Zug kommt: staatliche Firmen aus der Region, Ägypten und vor allem China. Für westliche börsennotierte Konzerne bleibt eher die Technik, also Planung, Spezialausrüstung und anspruchsvolle Anlagen wie Flüssiggas.
Warum die Auftragnehmer bisher verlieren
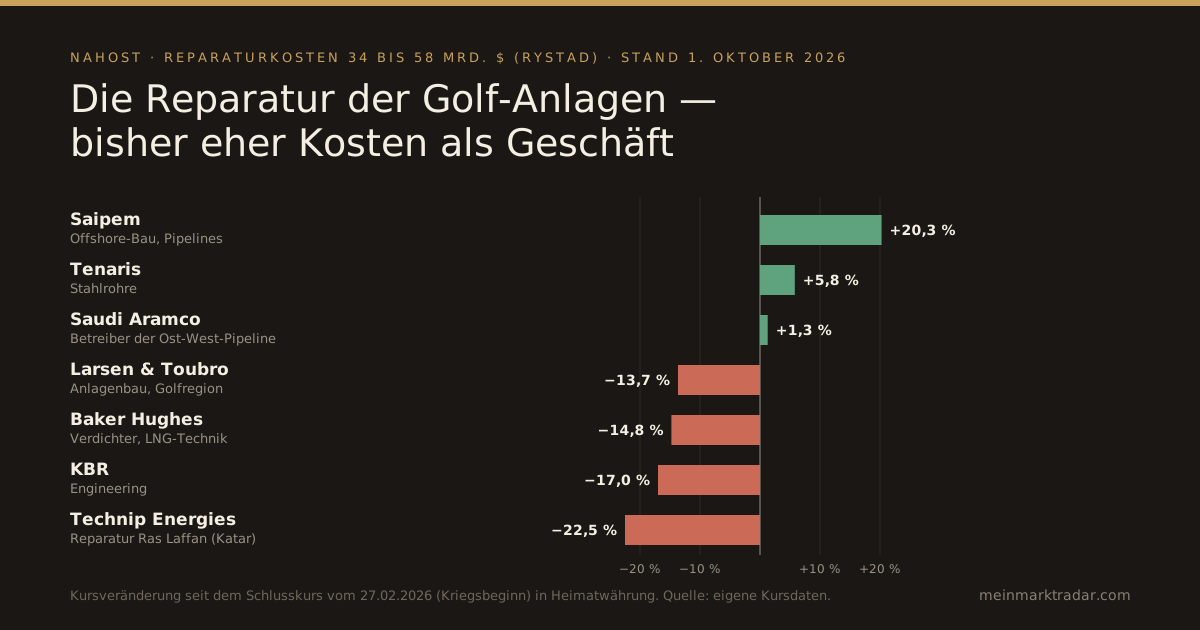
Die Grafik oben zeigt das Paradox: Der Krieg hat den größten Reparaturbedarf seit Jahrzehnten geschaffen, aber für die meisten Anlagenbauer war er bisher vor allem teuer.
- Technip Energies hat das Team für die Reparatur der beiden Flüssiggaszüge in Ras Laffan geschickt und gilt als Favorit für den Auftrag. Trotzdem senkte das Unternehmen im April und im Juli seine Prognose, weil Baustellen am Golf stillstanden und Material um Hormus herum transportiert werden muss: Die Zusatzkosten beziffert es auf 30 bis 40 Millionen Euro pro Quartal. Konzernchef Arnaud Pieton sagte im Juli, um den Großteil der Reparaturarbeiten in Katar werde man sich wohl erst 2027 bewerben. Die Aktie liegt seit Kriegsbeginn 22 Prozent im Minus.
- Saipem sagte schon im April, man habe viele der beschädigten Anlagen selbst gebaut und sei gut positioniert. Im Juli kürzte der Konzern dennoch sein Gewinnziel für 2026 von 1,9 auf 1,75 Milliarden Euro bereinigtes EBITDA, unter anderem wegen rund 70 Millionen Euro Zusatzkosten im Nahen Osten. Laut Reuters verzögern die wiederholten Eskalationen die Ausschreibungen für Reparaturen, weil die Betreiber abwarten. Dass die Aktie trotzdem 20 Prozent über dem Kriegsbeginn steht, lässt sich nicht an Reparaturaufträgen festmachen; der hohe Ölpreis und die geplante Fusion mit Subsea7 dürften eine größere Rolle spielen.
- Baker Hughes, KBR und Larsen & Toubro haben ebenfalls Geschäft am Golf. Ihre Kurse haben seit Kriegsbeginn zwischen 14 und 17 Prozent verloren.
Die Erklärung ist einfach: Reparaturaufträge werden erst vergeben, wenn klar ist, dass die neuen Anlagen nicht sofort wieder getroffen werden. Solange die Straße von Hormus weitgehend gesperrt bleibt, verursacht der Krieg bei den Auftragnehmern Kosten und verschiebt Projekte. Der Umsatz aus dem Wiederaufbau kommt später.
Wer am ehesten profitieren könnte
| Gruppe | Beispiele | Warum | Einschränkung |
|---|---|---|---|
| Flüssiggas-Spezialisten | Technip Energies | Reparatur Ras Laffan, Vorplanung in den Emiraten | Hauptarbeiten wohl erst ab 2027 |
| Offshore- und Pipelinebau | Saipem | langjährige Kunden in Saudi-Arabien und Katar | Ausschreibungen verzögert |
| Röhren | Tenaris | neue Leitungen brauchen Stahlrohre | Aufträge bisher nicht öffentlich zugeordnet |
| Spezialausrüstung | Air Products, Linde, Baker Hughes | Wärmetauscher und Verdichter mit langen Lieferzeiten | kleiner Anteil am Konzernumsatz |
| Betreiber | Saudi Aramco | mehr Exportwege, weniger Abhängigkeit von Hormus | trägt die Kosten selbst |
Nicht in der Tabelle stehen die Firmen, die wahrscheinlich den größten Teil der Bauarbeiten erledigen: Staatsunternehmen aus der Region und aus China. Sie sind für Anleger in Europa kaum zugänglich. Auch den Wiederaufbau im Iran werden wegen der Sanktionen chinesische und iranische Firmen übernehmen.
Die Risiken
- Neue Angriffe: Der September hat gezeigt, dass auch Pipelines an Land mit billigen Drohnen lahmgelegt werden können. Eine Umgehungsleitung ersetzt das Risiko nicht, sie verlagert es.
- Der Fonds ist nur ein Vorschlag. Weder die Summe noch die Beteiligung der Golfstaaten steht fest.
- Kapazität: Laut Rystad sind dieselben Firmen und Geräte, die für den Wiederaufbau gebraucht werden, bereits mit Flüssiggas- und Offshore-Projekten ausgelastet. Das hilft den Preisen der Auftragnehmer, verlängert aber den Zeitplan.
Einordnung
Der Wiederaufbau am Golf ist real und groß, aber er ist eine Geschichte für 2027 und die Jahre danach. Solange die Straße von Hormus gesperrt ist, verdienen an der Krise eher die, die Umwege anbieten, wie die Reedereien in unserem Beitrag zur Hormus-Krise. Für Anlagenbauer ist der entscheidende Moment der, an dem die ersten großen Reparaturaufträge tatsächlich vergeben werden. Ein Signal dafür wäre eine Einigung mit dem Iran, die die Betreiber überzeugt, dass sich der Neubau lohnt.
Quellen: Schadenssumme laut Rystad Energy; IEA-Zahlen und Anlagen via CNBC und ENR; Ras Laffan via QatarEnergy und Gulf International Forum; Technip Energies laut Halbjahresbericht und Telefonkonferenz; Saipem laut Halbjahresbericht, Hydrocarbon Processing und Reuters via Global Banking & Finance; Ost-West-Pipeline via AP/PBS und aktien.news (Bloomberg); Umgehungsleitungen via MEED, CNBC, AGBI und Kpler; PACT-Fonds via Oilprice (Wall Street Journal). Kursveränderungen seit Kriegsbeginn aus unseren eigenen Kursdaten, Stand 1. Oktober 2026 (laufender Handel).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die genannten Unternehmen sind Beispiele für Geschäftsfelder, keine Empfehlungen; ob und wann sie Aufträge erhalten, ist offen. Alle Angaben ohne Gewähr, Stand 1. Oktober 2026.