 markt
Öl über 100 Dollar: Der Krieg treibt, Venezuela soll bremsen — wer verdient?
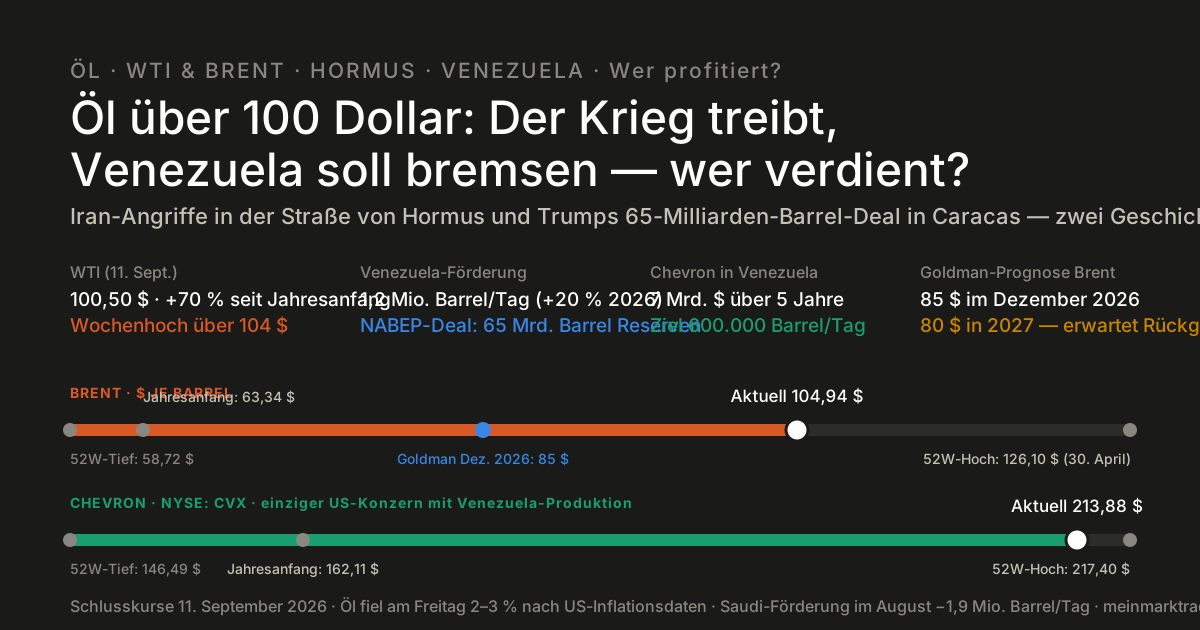
Der Ölmarkt erzählt gerade zwei Geschichten, die sich widersprechen. Die erste spielt in der Straße von Hormus, wo der Iran diese Woche wieder Tanker und US-Kriegsschiffe angriff, die US-Marine iranische Tanker versenkte und Brent am Donnerstag über 108 Dollar stieg — der höchste Stand seit Mai. Die zweite spielt in Caracas, wo die US-Regierung neun Monate nach der Festnahme von Nicolás Maduro einen Deal über 65 Milliarden Barrel Reserven abgeschlossen hat, der den Ölpreis langfristig drücken soll. Zum Wochenschluss steht WTI bei 100,50 Dollar, Brent bei 104,94 — rund 70 % über dem Jahresanfang. Wer verdient daran, und wer verdient am Gegenteil?
Update vom 22. September 2026 — Teheran bietet die Öffnung an, und der Markt handelt schon den Frieden
Einen Tag nach dem letzten Update ist genau das eingetreten, worauf dieser Beitrag hinauslief: Die Kriegsprämie ist nicht langsam geschmolzen, sie wurde binnen Stunden weggeblasen — von einem Angebot, das noch nichts gekostet hat. Es ist Tag 206 ohne Hormus, und Brent steht erstmals seit Wochen wieder unter 100 Dollar.
Das Angebot
Die japanische Nachrichtenagentur Kyodo meldete unter Berufung auf einen hochrangigen iranischen Regierungsvertreter, Teheran sei bereit, die Straße von Hormus binnen sieben Tagen wieder für den Schiffsverkehr zu öffnen. Die Bedingung: Washington beendet die Wirtschaftsblockade gegen iranische Häfen. Unterschrieben ist nichts, bestätigt offiziell ebenso wenig — die bloße Aussicht genügte.
Was der Kurs daraus gemacht hat
Brent stieg im Tagesverlauf zunächst über 102 Dollar und kippte dann: Zum Nachmittag steht der Kontrakt bei 98,36 Dollar (−1,7 %), WTI bei 89,59 Dollar (−2,6 %) und damit unter der 90er-Marke. Rund vier Dollar hat die Meldung aus dem Brent-Kurs genommen, ohne dass sich an der Lage vor Ort irgendetwas geändert hätte. Die Meerenge ist weiterhin zu.
Die zweite Spur läuft unverändert weiter
Am selben Tag kündigte US-Finanzminister Scott Bessent neue Maßnahmen gegen iranische Fluggesellschaften an, gültig ab Mittwoch. Verhandeln und Druck erhöhen laufen also parallel — exakt die Linie, die Irans Parlamentspräsident Ghalibaf am Wochenende für die eigene Seite beschrieben hatte: „kämpfen und zugleich verhandeln“. Beide Seiten tun dasselbe, und beide Seiten wissen es. Irans Präsident Masoud Pezeshkian hält sich zur UN-Generalversammlung in New York auf, Donald Trump hat sich offen für ein Treffen gezeigt.
Offen heißt nicht versorgt
Saudi-Arabien dreht die Förderung wieder hoch, was zusätzlich auf den Preis drückt. Für europäische Abnehmer ist das aber nur die halbe Rechnung: Die alternative Ost-West-Route ist durch die Huthi-Angriffe empfindlich gestört, und Großbritannien hat nun zugesagt, saudische Kampfflugzeuge mit defensiver Luftbetankung zu unterstützen — beginnend in den kommenden Tagen, angelegt auf mehrere Wochen. Mehr Öl durch Hormus bedeutet also nicht automatisch mehr Öl in Rotterdam. Wer auf eine schnelle Entspannung der europäischen Preise setzt, überspringt einen Engpass, der von der Meerenge unabhängig ist.
Was das für die Einteilung aus diesem Beitrag heißt
Die Unterscheidung, die am 11. September noch eine Überlegung war, wird jetzt zur Entscheidung. Produzenten wie Chevron, Exxon und Occidental leben vom Preis — sie verlieren bei jedem Schritt Richtung Öffnung am meisten, und heute war der größte dieser Schritte. Raffinerien und Ölservice-Firmen leben von Mengen und Margen und profitieren, wenn wieder mehr Ware fließt.
Die Risiken sind dabei nicht symmetrisch, und das ist der Kern: Nach unten braucht es eine Unterschrift, nach oben nur einen Treffer. Ein Angriff auf Ras Tanura oder eine Umladezone vor Oman holt die Prämie binnen Stunden zurück — vorige Woche standen nach dem Pipeline-Angriff kurzzeitig 108,75 Dollar auf dem Bildschirm. Umgekehrt kann ein Papier aus New York denselben Betrag dauerhaft herausnehmen. Dass ein Analystenkursziel von 103,39 Dollar weiterhin über dem aktuellen Kurs liegt, zeigt vor allem eines: Einig ist sich der Markt nicht.
→ Das vorherige Update vom 21. September: Tag 205 ohne Hormus, und der Ölpreis fällt trotzdem
Update vom 21. September 2026 — Tag 205 ohne Hormus: Der Krieg geht weiter, die Risikoprämie nicht
Zehn Tage nach diesem Beitrag ist die Straße von Hormus weiter gesperrt, Saudi-Arabiens Ersatzroute wurde zwischenzeitlich von Drohnen zerstört — und Brent kostet trotzdem weniger als damals. Diese Woche entscheidet sich in New York, ob daraus mehr wird als eine Atempause.
Warum die Meerenge zubleibt
Irans Parlamentspräsident Mohammad Bagher Ghalibaf hat am Wochenende klargestellt, dass Teheran die Sperrung als Verhandlungsmasse behält: Solange „die Amerikaner ihre Zusagen nicht erfüllen“, werde es weder eine Rückkehr an den Verhandlungstisch noch eine Öffnung der Meerenge geben. Man müsse „kämpfen und zugleich verhandeln“. Am Sonntagabend meldete die iranische Armee den Abschuss einer Aufklärungsdrohne über der Meerenge.
In Teheran selbst ist die Linie umstritten: China drängt auf eine Öffnung, Pakistan vermittelt inzwischen aktiver. Die Hardliner sehen eine Öffnung ohne Gegenleistung als Rückzug, die Diplomatie-Fraktion sieht in der Blockade das Haupthindernis für ein Ende des Krieges. Genau dieser Streit ist der Grund, warum es diese Woche überhaupt eine Chance gibt — und warum niemand auf sie wetten sollte.
Zwei diplomatische Niederlagen in einer einzigen Woche
Am 17. September scheiterte im UN-Sicherheitsrat der von den USA eingebrachte Beschluss, das Mandat der unabhängigen Expertengruppe zu verlängern, die die Iran-Sanktionen überwacht: 11 Stimmen dafür, zwei Vetos aus Russland und China, Pakistan und Somalia enthielten sich. Wichtig für die Einordnung: Die Sanktionen selbst bleiben bestehen — seit dem Snapback im September 2025 gelten sechs alte Sicherheitsratsresolutionen wieder, samt Waffenembargo und eingefrorenen Vermögen. Weg ist nur die Kontrolle darüber. Russlands Botschafter Wassili Nebensja nannte den Entwurf rechtlich fehlerhaft; die stellvertretende US-Botschafterin Jennifer Locetta sagte, ohne unabhängiges Expertengremium verliere der Rat „seine wichtigste Quelle für unparteiische, beweisgestützte Berichte“ über Sanktionsverstöße.
Am selben Tag legte die unabhängige UN-Untersuchungsmission zu Iran unter Vorsitz der Juristin Sara Hossain ihren Bericht vor. Sie sieht begründete Anhaltspunkte dafür, dass die USA bei zwei Angriffen am 28. Februar — auf eine Grundschule in Minab und einen Sportkomplex in Lamerd — das Kriegsverbrechen des unterschiedslosen Angriffs begangen haben, mit mindestens 178 zivilen Toten. Der iranischen Regierung wirft derselbe Bericht Verbrechen gegen die Menschlichkeit bei der Niederschlagung der Proteste vor, mit Tötungen in allen 31 Provinzen. Washington weist die Befunde zurück. Für den Markt ist daran nur eines relevant, aber das gründlich: Beide Seiten haben nach diesem Bericht innenpolitisch weniger Spielraum für Zugeständnisse, nicht mehr.
Diese Woche tagt die UN-Generaldebatte. Präsident Trump wird am Dienstag erwartet, Iran soll im Mittelpunkt stehen; die US-Regierung hat einer „Kerndelegation“ der iranischen Führung die Einreise erlaubt und trifft am Rande die Golf-Staatschefs. Ein Durchbruch ist nicht angekündigt — aber es ist die erste Gelegenheit seit Monaten, bei der beide Seiten in derselben Stadt sind.
Und trotzdem fällt der Ölpreis
| Wert | 21. Sept., 8:15 Uhr | Heute | seit dem 11. September |
|---|---|---|---|
| Brent, November-Kontrakt | 101,96 $ | −1,8 % | −2,8 % |
| Brent, Dezember-Kontrakt | 97,64 $ | −1,7 % | – |
| WTI, November-Kontrakt | 94,20 $ | −2,0 % | – |
| Gold | 4.391 $ | −0,8 % | −0,4 % |
| Chevron / ExxonMobil | 209,51 / 163,54 $ | Schluss 18. Sept.; −2,0 % bzw. −1,2 % seit dem 11. September | |
| VIX (Schwankungsindex) | 14,8 | so ruhig wie seit Monaten nicht | |
Der Grund ist nicht Frieden, sondern Logistik. Saudi-Arabien hat nach Auswertung von Satellitendaten in sechs Tagen rund 2,8 Millionen Barrel pro Tag durch die Straße von Hormus bewegt — im August waren es 700.000. Dazu kommen bis zu 60 Millionen Barrel aus Ras Tanura für September- und Oktober-Ladungen, die per Schiff-zu-Schiff-Umladung an der Meerenge vorbeigeschleust werden, und die Aussicht, dass die zerstörte Ost-West-Pipeline die Hälfte ihrer Kapazität binnen Tagen zurückbekommt. Die Commonwealth Bank of Australia rechnet für das zweite Halbjahr mit einer Spanne von 70 bis 100 Dollar und hält fest: Schon 50 bis 60 % der Vorkriegsmengen durch Hormus würden reichen, damit der Markt wieder ein Überangebot einpreist.
Was das für die These dieses Beitrags bedeutet
Am 11. September stand hier: „Hormus kann über Nacht enden: Ein Waffenstillstand würde die Risikoprämie von 20 bis 30 Dollar je Barrel innerhalb von Tagen abbauen — Goldman rechnet genau damit.“ Der Abbau läuft — nur ohne Waffenstillstand. Der Markt lernt, den Krieg zu umfahren, statt auf sein Ende zu warten. Für Anleger ist das die unangenehmere Variante: Die Prämie schmilzt, während das Risiko bleibt. Ein einziger Treffer auf eine Umladezone vor Oman oder auf Ras Tanura würde sie binnen Stunden zurückholen — die vergangene Woche hat gezeigt, wie schnell das geht, als Brent nach dem Pipeline-Angriff kurz auf 108,75 Dollar sprang und zehn Tage später tiefer steht als davor.
Wer Ölwerte wegen der Kriegsprämie hält, sollte deshalb zwei Dinge auseinanderhalten: Die Produzenten (Chevron, Exxon, Occidental) leben vom Preis und verlieren mit jedem Dollar Entspannung. Die Raffinerien und Ölservice-Firmen, die wir im Abschnitt „Wer profitiert“ genannt haben, leben von Mengen und Margen und funktionieren auch bei fallendem Preis. Diese Unterscheidung war am 11. September eine Überlegung — sie ist jetzt der Unterschied zwischen den beiden Kursverläufen.
Quellen des Updates: Ghalibaf-Äußerungen und Lage an der Meerenge via ABC News; Sicherheitsrats-Abstimmung via Al Jazeera und Euronews; Bericht der UN-Untersuchungsmission via UN-Menschenrechtsbüro und NBC News; Generaldebatte und iranische Delegation via The Hill; saudische Umleitungsmengen und CBA-Prognose via Gulf News und Trading Economics. Kurse aus unseren eigenen Kursdaten, Stand 21. September 2026, 8:15 Uhr MESZ.
Die Lage in Zahlen
| Wert | Kurs (11. Sept.) | Seit Jahresanfang | 52-Wochen-Hoch |
|---|---|---|---|
| WTI ($/Barrel) | 100,50 $ | +70 % | 119,48 $ |
| Brent ($/Barrel) | 104,94 $ | +66 % | 126,10 $ (30. April) |
| Chevron (CVX) | 213,88 $ | +32 % | 217,40 $ |
| ExxonMobil (XOM) | 165,53 $ | +33 % | 176,41 $ |
| Occidental (OXY) | 61,26 $ | +43 % | 67,45 $ |
| Valero (VLO) | 388,93 $ | größter Abnehmer venezolanischen Öls | |
| SLB (Schlumberger) | 56,00 $ | reaktiviert 15 Bohranlagen in Venezuela | |
| Shell (ADR) / TotalEnergies (ADR) / BP (ADR) | 96,48 / 91,50 / 45,91 $ | europäische Multis mit Venezuela-Lizenz | |
Kurse aus unseren eigenen Kursdaten (Schluss 11. September 2026). Am Freitag gaben WTI und Brent 2 bis 3 % nach, weil hartnäckige US-Inflationsdaten die Zinserwartungen anhoben.
Geschichte eins: Hormus — die Risikoprämie
Sechs Monate nach Beginn des US-Iran-Kriegs ist von Normalität keine Rede: Nach einer Kampfpause im August flammte der Konflikt diese Woche wieder auf. Das US-Militär zerstörte am Dienstag nach eigenen Angaben iranische Rohöltanker als Vergeltung für versuchte Angriffe auf ein Kriegsschiff, der Iran meldete Attacken auf Tanker und US-Schiffe im Golf, die jemenitischen Huthi griffen saudische Energieanlagen an — Saudi-Arabiens Förderung lag im August um 1,9 Millionen Barrel pro Tag unter dem Normalniveau. Die Tankerraten stehen auf Rekord, die US-Lagerbestände sinken, und die strategische Ölreserve der USA ist so leer wie seit 1982 nicht. Laut Bloomberg diskutierten Trumps Berater bereits, dass sich der Krieg bis 2029 hinziehen könnte. OPEC+ hat die Förderziele für Oktober unverändert gelassen — und fördert kriegsbedingt ohnehin deutlich darunter.
Bemerkenswert ist, was die Banken daraus machen: Goldman Sachs hob seine Prognose am Sonntag zwar um 5 Dollar an — auf 85 Dollar Brent im Dezember 2026 und 80 Dollar für 2027 —, erwartet damit aber einen Rückgang um rund 20 Dollar vom heutigen Kurs. Die Bank sieht die Störungen zwar bis ins nächste Jahr anhalten, rechnet aber mit Anpassung: Lagerabbau, Nachfragedämpfung, Umleitung der Ströme. Als Risikoszenario nennt sie über 120 Dollar, falls die Golf-Förderung 4 Millionen Barrel pro Tag unter Vorkriegsniveau bleibt; die aus Optionen abgeleitete Wahrscheinlichkeit für Brent über 100 Dollar im März 2027 ist binnen eines Monats von 6 auf 25 % gestiegen. Der Markt preist also ein, was die Bank nicht als Basisszenario sieht — dieselbe Konstellation wie bei Kupfer.
Geschichte zwei: Venezuela — Trumps Ölpolitik als Staatskapitalismus
Die Chronologie ist atemberaubend: Am 3. Januar nahmen US-Truppen Maduro fest (er sitzt seither in New York in Haft), Vizepräsidentin Delcy Rodríguez übernahm als Interimspräsidentin, am 29. Januar änderte das Parlament das Kohlenwasserstoffgesetz und öffnete den Sektor erstmals seit den 1970ern für Private; die USA hoben die Ölsanktionen auf und erteilten Lizenzen an BP, Chevron, Eni, Repsol, Shell und Maurel & Prom. Die Förderung stieg im Jahresverlauf von rund 1,0 auf 1,2 Millionen Barrel pro Tag; venezolanisches Öl ist seit 18 Wochen die zweitgrößte Importquelle der USA.
Ende August folgte der große Wurf: Die Interimsregierung gewährte der Firma North American Blue Energy Partners (NABEP) 100-Jahres-Konzessionen für 17 Ölfelder mit 65 Milliarden Barrel nachgewiesenen Reserven — mehr als die gesamten Reserven der USA. Die Felder gehörten zuvor überwiegend russischen und chinesischen Firmen sowie Maduro-Vertrauten. Das Ungewöhnliche: Das US-Verteidigungsministerium erhält 35 % an der NABEP-Muttergesellschaft (über Optionsscheine, ohne Kapitaleinsatz), das Außenministerium ein Vorkaufsrecht auf 20 % der Förderung zum Selbstkostenpreis — offiziell, um die strategische Reserve wieder zu füllen. NABEP will bis zu 100 Milliarden Dollar investieren und über 25 Jahre 200 Milliarden an Abgaben zahlen. CNBC nennt es „Staatskapitalismus in der Ölindustrie“; Kritiker bezweifeln, ob eine Interimspräsidentin überhaupt 100-Jahres-Rechte vergeben darf, und der NABEP-Chef Alejandro Betancourt ist eine umstrittene Figur mit Sitz auf Barbados. Trump selbst räumte ein, dass Autofahrer „nicht sofort“ etwas merken werden.
Wer profitiert — sortiert nach Sicherheit des Gewinns
1. Chevron: der Einzige, der schon da ist
Chevron hat Venezuela nie ganz verlassen — und erntet jetzt: 49 % am Joint Venture mit der Staatsfirma PDVSA (im April aufgestockt), Exporte von 293.000 Barrel pro Tag im zweiten Quartal, seit Anfang September die Zusage, 7 Milliarden Dollar über fünf Jahre zu investieren und die Förderung auf 600.000 Barrel zu verdoppeln — zu verbesserten steuerlichen und rechtlichen Bedingungen. Dazu kommt der Hormus-Effekt: Als US-Konzern mit starkem Heimatgeschäft gilt Chevron als der defensivste der Ölriesen. Die Aktie steht mit 213,88 Dollar nur 1,6 % unter ihrem Rekordhoch; BMO sieht 235, Piper Sandler 243 Dollar. Chevron ist der einzige Wert, der an beiden Geschichten verdient.
2. Die Raffinerien: das schnelle Geld mit billigem Schweröl
Venezuela fördert schweres, schwefelreiches Öl, das nur wenige Raffinerien verarbeiten können — und es kommt mit einem Abschlag von rund 8,50 bis 9,50 Dollar auf Brent. Wer die Anlagen dafür hat, verdient sofort: Valero ist mit 179.000 Barrel pro Tag (38 % der venezolanischen Exporte im Mai) der größte Abnehmer und hat 2023 in Port Arthur genau die Verarbeitungskapazität ausgebaut, die jetzt zählt. Dahinter Phillips 66, Marathon Petroleum und PBF Energy. Der Verlierer dieser Rechnung sitzt in Kanada: Venezolanisches Schweröl konkurriert direkt mit kanadischem Western Canadian Select an der Golfküste.
3. Die Ölservice-Firmen: Werkzeug für den Wiederaufbau
Bevor Venezuela mehr fördern kann, muss die verfallene Infrastruktur repariert werden — und das ist das Geschäft von SLB, Halliburton, Baker Hughes und Weatherford. Am konkretesten ist SLB: Der Konzern reaktiviert bis zu 15 stillgelegte Bohr- und Wartungsanlagen, die noch im Land stehen, die ersten vier bis Jahresende, alle binnen eines Jahres. Halliburton sprang schon im Januar auf die Nachricht um 10 %. Die Börse hat Service-Firmen bisher stärker belohnt als die zögernden Förderkonzerne — sie verdienen an der Aktivität, nicht am politischen Risiko der Felder.
4. Die Europäer: Repsol, Eni, Maurel & Prom — und was Deutsche davon haben
Repsol, Eni und Maurel & Prom hielten Minderheitsanteile an PDVSA-Projekten (zusammen rund 83.000 Barrel pro Tag), wurden 2025 von Washington hinausgedrängt und sind seit Februar per Lizenz wieder drin; Repsol hat verbesserte Förderbedingungen ausgehandelt, Repsol und Eni sichern das Gasprojekt Cardón IV. Für Anleger hierzulande sind das die Werte, die sich ohne Umweg an Xetra handeln lassen — ebenso wie Shell, TotalEnergies, BP und OMV, die als direkte Gewinner der Hormus-Prämie gelten.
5. Die Zögernden: Exxon und ConocoPhillips
Trump verkündete Anfang September: „Exxon geht rein.“ Exxon selbst kommentierte das nicht — Konzernchef Darren Woods hatte Venezuela im Januar im Weißen Haus als „nicht investierbar“ bezeichnet, was Trump so verärgerte, dass er Exxon zeitweise ausschließen wollte. Exxon prüft nun, ConocoPhillips verhandelt — und will vorher die rund 12 Milliarden Dollar sehen, die ihm ein Schiedsgericht für die Enteignung von 2007 zugesprochen hat. Beide profitieren heute vom hohen Ölpreis (Exxon: 14,5 Milliarden Dollar Quartalsgewinn), nicht von Venezuela.
Die Risiken beider Geschichten
- Hormus kann über Nacht enden: Ein Waffenstillstand würde die Risikoprämie von 20 bis 30 Dollar je Barrel innerhalb von Tagen abbauen — Goldman rechnet genau damit. Ölaktien nahe dem Rekordhoch haben diesen Fall nicht eingepreist.
- Venezuela ist Papier: 100-Jahres-Konzessionen einer Interimsregierung, jederzeit widerrufbare US-Lizenzen, ein laufender Maduro-Prozess, Gläubiger mit Milliardenforderungen und eine Infrastruktur, die Jahre braucht. Die 65 Milliarden Barrel sind real, die Förderung daraus ist ein Jahrzehntprojekt.
- Beide Geschichten zusammen ergeben Volatilität: Der Preis steigt mit jedem Angriff und fällt mit jedem Hoffnungssignal — am Freitag reichten US-Inflationsdaten für minus 3 %.
Einordnung
Die Hormus-Prämie ist heute im Kurs, der Venezuela-Effekt kommt frühestens in Jahren — das ist die zeitliche Asymmetrie, die Anleger im Kopf behalten sollten. Wer auf den hohen Preis setzt, hält Förderer und Multis und muss mit dem Waffenstillstandsrisiko leben; wer auf den Wiederaufbau setzt, findet in Raffinerien und Ölservice-Firmen Geschäfte, die auch bei fallendem Ölpreis funktionieren. Chevron sitzt als Einziger auf beiden Stühlen — und steht dafür auch schon am Rekordhoch. Die nächsten Wegmarken: die Fed am Dienstag (höhere Zinsen bremsen Rohstoffe), jede Meldung aus dem Golf und die Frage, ob Exxon dem Präsidenten folgt oder seinem eigenen Chef.
Quellen: Ölpreise und Hormus-Lage via CNBC und Fortune; Goldman-Prognose via FXStreet; OPEC+ via OPEC; NABEP-Deal via CNBC, Weißes Haus (Fact Sheet) und NPR; Chevron via CNN; Exxon/Conoco via The Motley Fool und World Oil; Raffinerien und Ölservice via East Daley, Energy News Beat (SLB) und Axios; Europäer und Lizenzen via Morgan Lewis (OFAC-Lizenzen). Kurse aus unseren eigenen Kursdaten (Schluss 11. September 2026).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Geopolitische Lagen ändern sich täglich; Bankprognosen sind Meinungen; Lizenzen und Konzessionen in Venezuela sind widerrufbar und rechtlich umstritten. Alle Angaben ohne Gewähr, Stand 11. September 2026 (Update-Kasten: 21. September 2026).