 markt
Aramco stoppt Öl für Europa: Was der Pipeline-Angriff für Preise und Aktien bedeutet
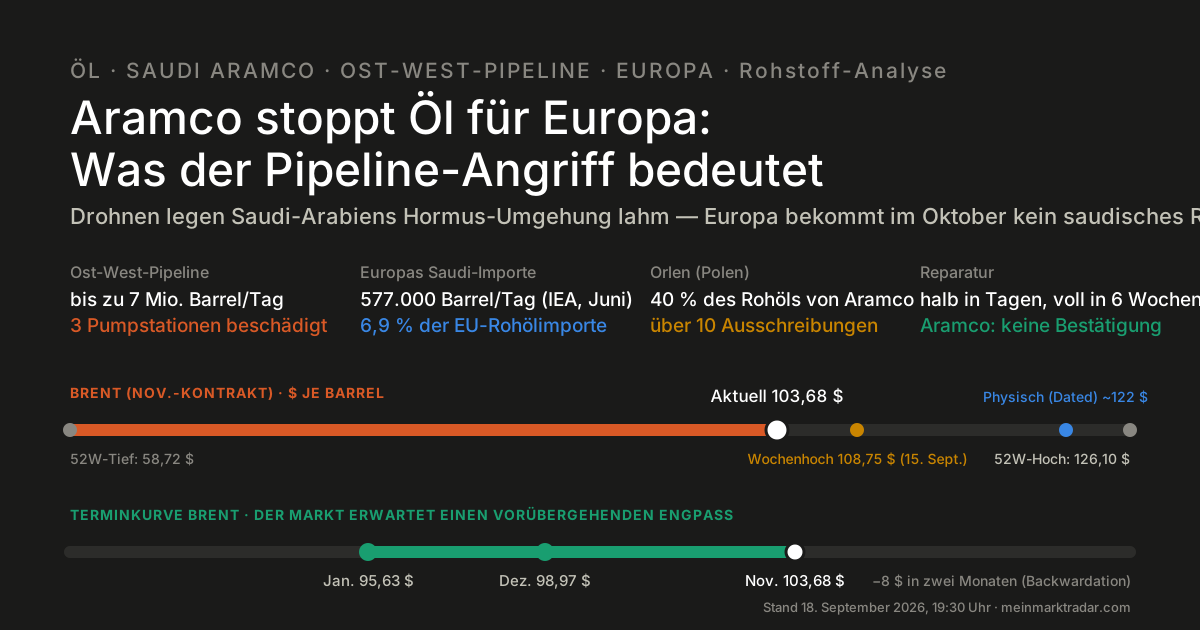
Saudi-Arabien hat die wichtigste Umgehungsstraße um die Straße von Hormus verloren — vorerst. Ein Drohnenangriff legte Ende vergangener Woche die Ost-West-Pipeline lahm, die Rohöl aus den Feldern im Osten des Landes 1.200 Kilometer weit zum Hafen Yanbu am Roten Meer bringt. Seitdem ist die Route, über die Europa sein saudisches Öl bekommt, unterbrochen. Nach Bloomberg-Informationen hat Saudi Aramco europäischen Kunden mitgeteilt, dass sie im Oktober kein Rohöl erhalten; Reuters hatte schon am Dienstag von gestrichenen September-Ladungen berichtet. Aramco selbst hat sich bis heute nicht geäußert. Der polnische Konzern Orlen, der rund 40 % seines Rohöls von Aramco bezieht, hat seit Freitag mehr als zehn Ausschreibungen für Ersatzlieferungen gestartet.
Der Ölpreis reagiert dabei anders, als man es bei einem solchen Ausfall erwarten würde: Brent stieg am Dienstag auf 108,75 Dollar und fällt seither. Warum das kein Widerspruch ist, was Europa wirklich fehlt und wer an der Umleitung verdient — der Reihe nach.
Update vom 22. September 2026 — Die Pipeline läuft wieder an, der Ölpreis fällt den fünften Tag in Folge
Der wichtigste Punkt auf unserer Beobachtungsliste ist eingetreten. Saudi-Arabien hat die Ost-West-Pipeline nach Angaben von drei mit der Sache vertrauten Personen wieder in Betrieb genommen, neun Tage nachdem sie am 13. September abgeschaltet worden war. Sie pumpt vorerst mit geringer Leistung; Exporte aus Yanbu könnten noch heute wieder anlaufen. Der im Beitrag genannte Zeitplan — die Hälfte der Kapazität binnen Tagen, der volle Betrieb nach einer Bloomberg-Quelle in rund sechs Wochen — ist damit weiter erreichbar, bestätigt ist er nicht. Aramco selbst schweigt, wie schon zum Lieferstopp. Käufern von Ras-Tanura-Öl bietet der Konzern inzwischen die Umladung von Schiff zu Schiff im omanischen Hafen Sohar an, außerhalb der Meerenge.
Offen ist damit die Frage, um die sich dieser Beitrag dreht: ob die europäischen Oktober-Ladungen wieder freigegeben werden. Aramco hat mindestens drei Raffinerien informell zugesichert, dass sie bald wieder Ladungen abholen können — einen Termin gibt es nach Bloomberg-Informationen nicht.
Was sich seit dem 18. September bewegt hat
| Wert | 18. Sept. | 22. Sept. | Veränderung |
|---|---|---|---|
| Brent, November-Kontrakt | 103,68 $ | 98,52 $ | −5,0 % |
| Brent, Dezember-Kontrakt | 98,97 $ | 94,62 $ | −4,4 % |
| Brent, Januar-Kontrakt | 95,63 $ | 92,05 $ | −3,7 % |
| WTI, Oktober-Kontrakt | 100,85 $ | 95,21 $ | −5,6 % |
| Equinor (EQNR.OL) | 419,00 NOK | 397,90 NOK | −5,0 % |
| TotalEnergies (TTE.PA) | 79,32 € | 78,15 € | −1,5 % |
| Orlen (PKN.WA) | 151,14 zł | 149,54 zł | −1,1 % |
| Shell (SHEL.L) | 3.539 p | 3.510 p | −0,8 % |
| Saudi Aramco (2222.SR) | 25,56 SR | 25,64 SR | +0,3 % |
Die Reihenfolge ist aufschlussreich. Am stärksten gefallen ist Equinor — genau die Aktie, die wir als Gewinner der Umleitung beschrieben hatten und die seit Jahresanfang am meisten Knappheit eingepreist hatte. Wenn die Prämie für lieferbares Öl schrumpft, trifft das zuerst den, der am meisten davon profitiert hat. Orlen, der sichtbarste Verlierer, hat sich dagegen kaum erholt. Das passt dazu, dass sich für den Konzern erst dann etwas ändert, wenn saudisches Vertragsöl tatsächlich wieder in seinen Raffinerien ankommt — und dafür gibt es noch keinen Termin. Aramco selbst bewegt sich praktisch nicht.
Die Terminkurve — und eine Ergänzung zu unserer eigenen Faustregel
Wir hatten die Terminkurve als Frühwarnsystem beschrieben: Flacht der Abschlag zwischen November und Dezember ab, preise der Markt einen längeren Ausfall ein. Der Abstand ist tatsächlich flacher geworden, von −4,71 auf −3,90 Dollar. Nach der Regel allein müsste das ein schlechtes Zeichen sein. Es ist das Gegenteil.
Der Grund: Die Regel gilt nur, wenn der vordere Kontrakt hoch bleibt und der hintere nachzieht. Diesmal sind alle Kontrakte gefallen, und zwar der vordere am stärksten — November −5,16 Dollar, Dezember −4,35, Januar −3,58. Der Abstand schrumpft also, weil die Prämie für sofort lieferbares Öl abgebaut wird. Das ist ein Zeichen nachlassender, nicht anhaltender Knappheit. Richtig gelesen wird die Kurve nur, wenn man neben dem Abstand auch darauf schaut, welches Ende sich bewegt hat.
Für den physischen Markt gibt es noch keine belastbare neue Zahl. Der letzte öffentliche Wert der US-Energiebehörde EIA für europäisches Brent-Spotöl lag am 17. September bei 121,18 Dollar, nach 130,80 Dollar zwei Tage zuvor — damals rund 17,50 Dollar über dem Future. Ob diese Lücke seither kleiner geworden ist, lässt sich erst mit den nächsten Daten sagen.
Hormus und Washington: Bewegung, aber keine Zusage
Den zweiten Punkt unserer Liste — die Gespräche in New York — gab es. Präsident Trump sagte, die USA hätten sich am Rand der UN-Generalversammlung drei Stunden lang mit einer iranischen Delegation getroffen. Ein direktes Treffen mit Präsident Peseschkian ist dagegen nicht vorgesehen.
Heute legte ein ranghoher iranischer Regierungsvertreter gegenüber der japanischen Nachrichtenagentur Kyodo nach: Iran könne die Straße von Hormus binnen sieben Tagen öffnen — wenn die USA den Druck verringern, Schritte zur Beendigung der Blockade iranischer Häfen einleiten und die Militäreinsätze in der Meerenge einstellen. Es gebe „eine Möglichkeit, sich auf eine Einigung zuzubewegen“. Das ist ein Angebot mit Bedingungen, keine Zusage, und es kommt von einer ungenannten Person. Am Ölmarkt wurde es trotzdem als einer der Gründe für den heutigen Rückgang genannt.
Zu einer Aussage aus dem Beitrag gehört eine Ergänzung. Wir hatten geschrieben, durch die Meerenge führen nur noch einstellige Schiffszahlen pro Tag. Das US-Zentralkommando meldete am 19. September, die Mengen an Rohöl, Fracht und Flüssiggas der vergangenen zwei Wochen seien so hoch gewesen wie seit sechs Monaten nicht, die Hauptrouten frei von Minen, mehr als 2.000 Durchfahrten unter Geleitschutz seit Beginn des Einsatzes. Beides kann zugleich stimmen: Wenige, aber sehr große Tanker bewegen viel Öl. Zwei Einschränkungen gehören dazu. Der Vergleich bezieht sich auf die Kriegsmonate seit Februar, nicht auf die Zeit davor. Und am selben Tag meldete die britische Seefahrtsbehörde UKMTO zwei von Geschossen getroffene Tanker. Es fließt mehr Öl durch Hormus — sicher ist die Route nicht.
Was jetzt zählt
- Die Pumpleistung: Erreicht die Pipeline in den kommenden Tagen wie angekündigt die Hälfte ihrer Kapazität, ist die Rechnung von Standard Chartered — eine Woche Vorräte an den Häfen — vom Tisch.
- Die Oktober-Ladungen für Europa: Solange Aramco sie nicht wieder freigibt, zahlt Orlen für Ersatzöl weiter Tagespreise. Das ist die Nachricht, auf die polnische und litauische Raffinerien warten.
- Das Rote Meer: Daran hat sich nichts geändert. Öl aus Yanbu muss durch die Gewässer am Bab al-Mandab, die die Huthi weitgehend kontrollieren.
- Die Antwort aus Washington: Das Sieben-Tage-Angebot hängt an der Blockade iranischer Häfen. Lehnen die USA ab, dürfte ein Teil des Rückgangs der letzten Tage schnell wieder verschwinden.
Quellen des Updates: Wiederinbetriebnahme der Pipeline (Reuters) via Arab News und U.S. News; Zeitplan, Zusagen an Raffinerien und Umladung in Sohar (Bloomberg) via OilPrice.com; Gespräche in New York via CNBC; Hormus-Angebot (Kyodo) via OilPrice.com; Angaben des US-Zentralkommandos und Tankerangriffe via Al Arabiya und JNS; europäischer Brent-Spotpreis der EIA. Kurse und Terminkurve aus unseren eigenen Kursdaten, Stand 22. September 2026, 22 Uhr MESZ; europäische Börsen und die saudische Börse zum jeweiligen Tagesschluss.
Die Lage in Zahlen
| Wert | Kurs (18. Sept.) | Heute | Kontext |
|---|---|---|---|
| Brent, November-Kontrakt | 103,68 $ | −1,1 % | Wochenhoch 108,75 $ (15. Sept.) |
| WTI, Oktober-Kontrakt | 100,85 $ | −1,0 % | 52-Wochen-Hoch 119,48 $ |
| Dated Brent (physische Ladungen) | ~122 $ | – | rund 18 $ über dem Future (Reuters, 15. Sept.) |
| Orlen (PKN.WA) | 151,14 zł | −1,8 % | −7 % seit Montag, +49 % seit Jahresanfang |
| Saudi Aramco (2222.SR) | 25,56 SR | Schluss 17. Sept. | −2,2 % seit dem Angriff, 52W-Spanne 23,29–27,96 |
| Equinor (EQNR.OL) | 419,00 NOK | +0,7 % | 52-Wochen-Hoch 426, +73 % seit Jahresanfang |
| TotalEnergies (TTE.PA) | 79,32 € | −0,4 % | 52-Wochen-Hoch 81,34 €, +41 % seit Jahresanfang |
| Shell (SHEL.L) | 3.539 p | −0,9 % | +28 % seit Jahresanfang |
Kurse aus unseren eigenen Kursdaten, Stand 18. September 2026, 19:30 Uhr MESZ — europäische Börsen geschlossen, Öl-Futures im laufenden US-Handel. Saudi-Arabiens Börse handelt sonntags bis donnerstags.
Was passiert ist
Die Ost-West-Pipeline, in der Branche Petroline genannt, ist auf bis zu 7 Millionen Barrel pro Tag ausgelegt und transportierte zuletzt 4 bis 5 Millionen — rund 4 bis 5 % des weltweiten Angebots. Ihre Bedeutung ist seit Kriegsbeginn im Februar enorm gewachsen: Weil der Iran die Straße von Hormus faktisch geschlossen hält, war Yanbu am Roten Meer der einzige große Ausgang, der nicht am Iran vorbeiführt. Genau diesen Ausgang trafen die Drohnen. Saudi-Arabien macht vom Iran unterstützte Milizen im Irak verantwortlich; eine Reuters-Auswertung von Satellitenbildern zeigt Schäden an drei Pumpstationen, nicht an zwei, wie zunächst gemeldet.
Zur Reparatur gibt es keine offizielle Angabe. Bloomberg zitiert eine mit den Arbeiten vertraute Person: Etwa die Hälfte der Kapazität soll innerhalb von Tagen wieder laufen, der volle Betrieb in rund sechs Wochen. Die Nachrichtenagentur AP nennt drei bis fünf Wochen, US-Energieminister Chris Wright sprach von „Tagen“. Der Engpass liegt nicht im Rohr, sondern in der Elektrik und Steuerung der Pumpstationen — und darin, dass Ersatzteile und Techniker unter Kriegsbedingungen an den Ort kommen müssen. Beim kleineren Angriff im April, der rund 700.000 Barrel pro Tag kostete, ging es schneller.
Warum Europa zuerst leer ausgeht
Aramco hat zwei Türen nach draußen. Die östliche liegt am Golf: Ras Tanura, von wo die Tanker durch Hormus müssen. Die westliche ist Yanbu, von wo europäische Kunden ihr Öl über das Rote Meer und die ägyptische SUMED-Pipeline ins Mittelmeer bekommen. Fällt die Pipeline nach Yanbu aus, bleibt nur die östliche Tür — und die führt nach Asien. Aramco hat die Verladungen in den Golf verlegt: In der Woche vom 7. bis 13. September wurden in Ras Tanura laut Reuters 22 Millionen Barrel auf zwölf Schiffe geladen, in den drei Wochen zuvor waren es sechs bis sieben Schiffe pro Woche. Zusätzlich pumpt der Konzern Öl von Shuttle-Tankern auf wartende Großtanker vor der Küste Omans um, außerhalb der Meerenge, mit Unterstützung des US-Militärs. Diese Mengen werden asiatischen Vertragskunden angeboten — Europa steht hinten an, weil die Route dorthin schlicht länger, teurer und gefährlicher ist.
Wie groß die Lücke ist: Die europäischen OECD-Länder importierten laut IEA im Juni 577.000 Barrel saudisches Rohöl pro Tag; in der EU-Statistik war Saudi-Arabien 2025 mit 6,9 % der Rohölimporte der wichtigste Lieferant aus dem Nahen Osten. Das Analysehaus Rapidan erwartet, dass Saudi-Arabiens Gesamtexporte im September um 400.000 Barrel pro Tag sinken; Standard Chartered schätzt, dass das Land an seinen Häfen nur Vorräte für etwa eine Woche hält, um die Exporte auf aktuellem Niveau fortzuführen.
Der Preis: Warum Brent trotz des Ausfalls fällt
Brent schloss am Dienstag bei 108,75 Dollar, dem höchsten Stand seit vier Monaten, und hat seither an drei Tagen in Folge nachgegeben — heute auf 103,68 Dollar. Der Markt gewichtet die Umleitung über Ras Tanura und die Aussicht auf einen Teilbetrieb der Pipeline stärker als die neuen Gefechte zwischen Saudi-Arabien und den Huthi. Das ist der Terminmarkt. Der physische Markt erzählt eine andere Geschichte: Dated Brent, der Preis für tatsächlich lieferbare Nordsee-Ladungen, lag laut Reuters bei rund 122 Dollar, europäische Ladungen wurden über 120 Dollar gehandelt. Wer jetzt Öl braucht, zahlt also fast 20 Dollar mehr als der Future anzeigt — das ist der Preis, den Orlen für seine Ersatzladungen bezahlt.
Die zweite Botschaft steckt in der Terminkurve. Sie fällt steil ab — der Markt geht davon aus, dass der Engpass vorübergeht:
| Brent-Kontrakt | Kurs | Abstand zum Vormonat |
|---|---|---|
| November 2026 | 103,68 $ | – |
| Dezember 2026 | 98,97 $ | −4,71 $ |
| Januar 2027 | 95,63 $ | −3,34 $ |
Fast fünf Dollar Abschlag von einem Monat zum nächsten sind extrem — in normalen Zeiten liegen die Kontrakte wenige Cent auseinander. Diese Backwardation bedeutet zweierlei: Lagerhalter verkaufen jetzt, statt zu horten, weil der spätere Preis niedriger ist — das entspannt die Lage kurzfristig. Und wer auf anhaltend hohe Preise setzt, verliert mit jedem Monat, den er einen Kontrakt rollt, rund fünf Dollar. Goldman Sachs, das in unserem Beitrag vom 11. September 85 Dollar für Dezember erwartete, liegt damit näher an der Kurve, als der Tageskurs vermuten lässt.
Wer verdient, wer verliert
Gewinner: Wer das Ersatzöl liefert
Orlens Einkaufsliste liest sich wie das Produktportfolio von Equinor: Johan Sverdrup, Johan Castberg und Grane sind norwegische Felder, an denen der Konzern beteiligt ist oder die er betreibt. Die Aktie steht mit 419 Kronen knapp unter dem 52-Wochen-Hoch und hat sich seit Jahresanfang um 73 % verteuert — mehr als jede andere große Ölaktie Europas. Nordsee-Öl ist in dieser Krise das, was Hormus-Öl nicht ist: lieferbar ohne Kriegsrisiko, und genau dafür zahlen Raffinerien den Aufschlag. Ähnlich profitieren die US-Exporteure — WTI Midland taucht in den Ausschreibungen auf — und die integrierten Multis Shell, BP und TotalEnergies, die eigene Förderung außerhalb des Golfs mit großen Handelsabteilungen verbinden, die von Preisunterschieden zwischen Sorten und Regionen leben. Der Abstand zwischen Öl im Golf und Öl außerhalb ist auf über 40 Dollar je Barrel gewachsen.
Verlierer: Wer das Öl kaufen muss
Orlen ist der sichtbarste Fall. Die Aktie hat seit Montag 7 % verloren — nach einem Lauf von 49 % seit Jahresanfang, den die hohen Raffineriemargen des Kriegsjahres getragen haben. Ersatzöl zu Spotpreisen über 120 Dollar statt saudischen Vertragsmengen drückt genau diese Marge; wie stark, hängt davon ab, wie lange Yanbu geschlossen bleibt. Orlen betont, alle Raffinerien liefen ohne Unterbrechung. Auch Aramco verliert, obwohl der Ölpreis hoch ist: Mengen, die nicht verladen werden, bringen keinen Erlös, und die Aktie notiert seit dem Angriff 2,2 % tiefer — der Kurs hat den Vorteil des teuren Öls in diesem Jahr ohnehin kaum mitgemacht (+7 % seit Jahresanfang), weil der Krieg vor der eigenen Haustür stattfindet.
Was jetzt zählt
- Der Teilbetrieb der Pipeline: Kommt die Hälfte der Kapazität wie angekündigt „in Tagen“ zurück, fließt Yanbu wieder — und mit ihm der erste Anlass für einen Rückgang der physischen Prämie. Bleibt die Meldung aus, kippt die Rechnung von StanChart: eine Woche Vorräte an den Häfen.
- Das Rote Meer selbst: Die Huthi haben den Hafen Mocha eingenommen und kontrollieren nach Einschätzung von Analysten weitgehend die Meerenge Bab al-Mandab. Selbst eine reparierte Pipeline führt nach Yanbu — und von dort durch Huthi-Gewässer nach Suez. Die zweite Tür ist also nur so sicher wie der Jemen.
- Hormus und Washington: Durch die Meerenge fahren derzeit nur noch einstellige Schiffszahlen pro Tag, vor dem Krieg waren es über 100. Der Iran verlangt Genehmigungen und erwägt Gebühren; die Kriegsversicherung kostet bis zu 10 % des Schiffswerts. Präsident Trump trifft kommende Woche die Golf-Staatschefs in New York und hat offen gelassen, ob die USA die Angriffe auf den Iran wieder aufnehmen. Jede dieser Meldungen bewegt Brent um mehrere Dollar — in beide Richtungen.
- Die Terminkurve als Frühwarnsystem: Flacht der Abschlag zwischen November und Dezember ab, preist der Markt einen längeren Ausfall ein. Wird er steiler, glaubt er an die Reparatur. Das ist derzeit der ehrlichere Indikator als der Tageskurs.
Einordnung
Der Angriff zeigt, was Saudi-Arabiens Notausgang wert war: viel — und deshalb war er ein Ziel. Die Umleitung über den Golf funktioniert, aber sie funktioniert nach Osten. Europa bezahlt die Lücke mit Aufschlägen auf Nordsee- und US-Öl, Deutschland spürt davon vor allem den Preis, Polen auch die Menge. Für Anleger ist die Lehre dieselbe wie vor einer Woche, nur schärfer: Der Tageskurs von Brent misst die Stimmung, die Terminkurve und der physische Markt messen die Knappheit. Wer Ölaktien hält, sollte auf den zweiten Wert schauen — und darauf, dass eine Meldung über die reparierte Pumpstation die Prämie schneller abbauen kann, als der Angriff sie aufgebaut hat.
Quellen: Lieferstopp für europäische Kunden (Bloomberg) via Jerusalem Post und Egypt Oil & Gas; gestrichene September-Ladungen, Orlen-Ausschreibungen, Verladungen in Ras Tanura und Dated Brent (Reuters, 15. Sept.) via BOE Report; Reparaturdauer (AP) via Boston Globe; Umleitung über Oman, Sortenaufschläge und Tagespreise via OilPrice.com, OilPrice.com (Sortenabstand) und CNBC; Standard-Chartered-Einschätzung via OilPrice.com; Hormus-Verkehr, Versicherung und Gebühren via Al Jazeera; deutsche und europäische Importanteile via Statistisches Bundesamt (Eurostat-Daten 2025). Kurse und Terminkurve aus unseren eigenen Kursdaten (Stand 18. September 2026, 19:30 Uhr MESZ).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die Lage ändert sich täglich; Angaben zur Reparaturdauer stammen von ungenannten Quellen der Nachrichtenagenturen, Aramco hat weder den Lieferstopp noch einen Zeitplan bestätigt. Alle Angaben ohne Gewähr, Stand 18. September 2026.