 markt
Micron vor den Zahlen: 50 Milliarden Dollar sind eingepreist — die Frage ist das Quartal danach
Micron legt am Mittwoch nach US-Börsenschluss die Zahlen für sein viertes Geschäftsquartal vor, die Telefonkonferenz beginnt um 22:30 Uhr MESZ. Es ist der wichtigste Termin der Woche für alles, was mit KI-Rechenzentren zu tun hat — nicht nur für Micron selbst, sondern auch für SanDisk, Kioxia, Samsung und SK hynix, deren Kurse am Donnerstag an Microns Ausblick hängen.
Update vom 30. September 2026, abends — Die Zahlen sind da: 54 statt 50 Milliarden, und der Ausblick liegt noch höher
Micron hat die eigene Prognose und die Erwartungen der Analysten deutlich übertroffen. Die wichtigsten Zahlen aus der Mitteilung an die SEC:
| 4. Geschäftsquartal (bis 3. September) | Ergebnis | Prognose / Konsens |
|---|---|---|
| Umsatz | 54,23 Mrd. $ | 50 ± 1 Mrd. $ / 50,8–51,2 Mrd. $ |
| Gewinn je Aktie (bereinigt) | 33,42 $ | 31 ± 1 $ / 31,4–31,6 $ |
| Bruttomarge (bereinigt) | 87,0 % | rund 86 % |
| Operativer Cashflow | 43,97 Mrd. $ | Vorquartal: 25,39 Mrd. $ |
| Barmittel und Wertpapiere | 73,48 Mrd. $ |
Aufs Jahr gerechnet hat sich der Umsatz mehr als verdreifacht, von 37,4 auf 133,2 Milliarden Dollar, der Nettogewinn stieg von 8,5 auf 85 Milliarden. Am stärksten wuchs das Geschäft mit Rechenzentren außerhalb der Cloud-Riesen: 18 Milliarden Dollar Umsatz im Quartal nach 1,6 Milliarden vor einem Jahr, bei 90 Prozent Bruttomarge.
Der Ausblick: über allen Schätzungen — und die Kalenderfalle wirkt andersherum
Für das erste Quartal des neuen Geschäftsjahres (bis Anfang Dezember) kündigt Micron 61,5 Milliarden Dollar Umsatz (plus/minus 1,5 Milliarden) und 38,15 Dollar Gewinn je Aktie an. UBS hatte mit 58 bis 59 Milliarden gerechnet, der von LSEG erhobene Konsens laut CNBC mit 57 Milliarden und 35,40 Dollar.
In der Vorschau hatten wir auf die Kalenderfalle hingewiesen: Das abgelaufene Quartal hatte 14 Wochen, das neue hat 13. Nach unserer Rechnung bedeutet der Ausblick deshalb nicht 13 Prozent, sondern rund 22 Prozent mehr Umsatz pro Woche — von 3,87 auf 4,73 Milliarden Dollar. Das Wachstum hat sich also nicht verlangsamt, wie viele befürchtet hatten. Einziger Wermutstropfen: Die angekündigte Bruttomarge von 86,25 Prozent liegt leicht unter den 87 Prozent des Vorquartals und unter den knapp 89 Prozent, die UBS erwartet hatte.
Zu den Investitionen und Rückkäufen sagte das Management laut CNBC: Im laufenden Quartal sollen rund 11,5 Milliarden Dollar investiert werden, im ersten Halbjahr 25 Milliarden, danach mehr, weil Micron mit einer weiteren Verknappung von Speicher in den Jahren 2027 und 2028 rechnet. Sobald die angestrebte Barreserve erreicht ist — voraussichtlich Ende des laufenden Quartals —, will Micron Geld vor allem über Aktienrückkäufe an die Aktionäre zurückgeben. Das ist die Ankündigung, auf die viele Privatanleger gewartet hatten.
Die erste Reaktion: kaum Bewegung
Die Aktie hatte den regulären Handel bei 1.067,49 Dollar beendet. Im nachbörslichen Handel bewegte sie sich nach Berichten nur wenig, je nach Zeitpunkt zwischen etwa minus 1,2 und plus 0,4 Prozent — weit weniger als die ±7,6 Prozent, die der Optionsmarkt eingepreist hatte, und weit weniger als nach dem Juni-Bericht (plus 15,7 Prozent am Folgetag). Das passt zu dem Muster, das wir beschrieben hatten: Ein großer Teil der guten Nachricht war nach dem Anstieg seit Mitte September schon im Kurs. Belastbar wird die Reaktion erst im regulären Handel am Donnerstag.
Unsere Einordnung: Auf die Frage, die wir in der Vorschau gestellt hatten — trägt die Knappheit bis 2027? —, gibt Micron eine klare Antwort: Ja, und das Management erwartet sogar eine Verschärfung. Ein Ausblick 4 Milliarden Dollar über dem Konsens und 22 Prozent Wachstum pro Woche widerlegen die These, der Boom laufe aus. Offen bleiben zwei Punkte, die der Markt jetzt abwägen muss: die leicht sinkende Marge und steigende Investitionen, die das Angebot irgendwann wieder vergrößern. Wie SanDisk und Kioxia auf die Zahlen reagieren, ergänzen wir nach dem Handelstag.
Quellen zum Update: Mitteilung von Micron an die SEC; Konsens, Investitionen und Rückkäufe laut CNBC; nachbörsliche Kursbewegung laut TheStreet und GuruFocus. Umsatz pro Woche eigene Berechnung aus der Quartalslänge (14 bzw. 13 Wochen); Schlusskurs aus unseren eigenen Daten.
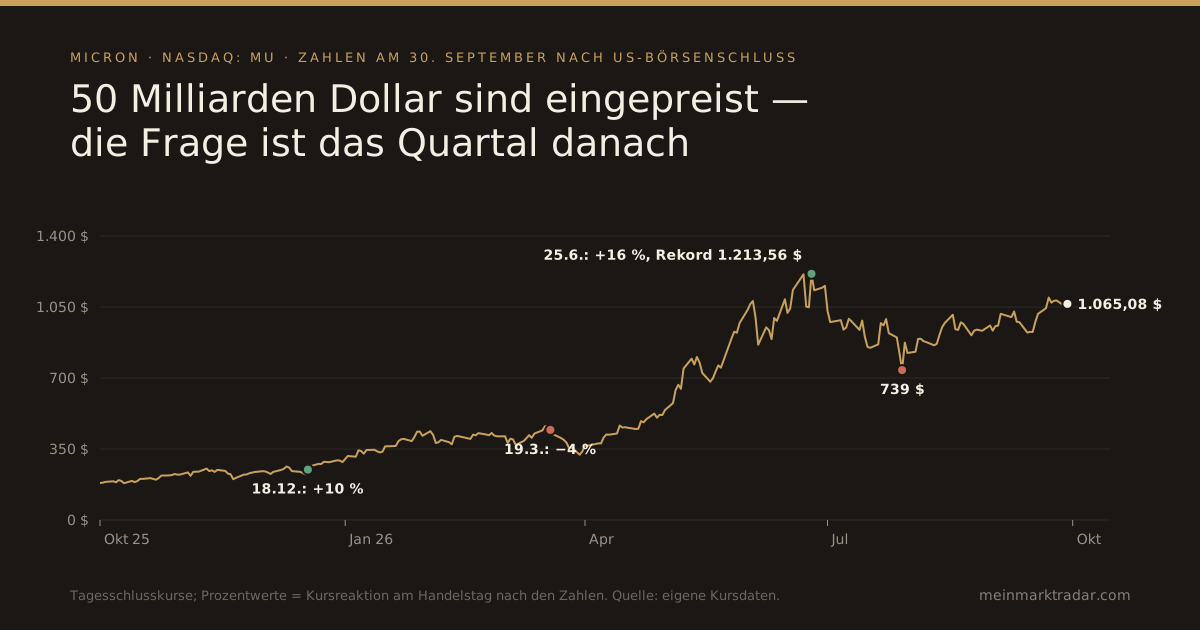
Die Ausgangslage: Micron hat im Juni 50 Milliarden Dollar Umsatz (plus/minus eine Milliarde), eine Bruttomarge von 86 Prozent und 31 Dollar Gewinn je Aktie in Aussicht gestellt. Die Analysten erwarten inzwischen mehr: je nach Datenanbieter 50,8 bis 51,2 Milliarden Dollar und 31,4 bis 31,6 Dollar je Aktie. Die Aktie schloss am Dienstag bei 1.065,08 Dollar, 273 Prozent über dem Jahresanfang und 12 Prozent unter dem Rekord vom 25. Juni.
Was Micron zuletzt geliefert hat
| Micron, März bis Mai 2026 (3. Geschäftsquartal) | Wert | Veränderung |
|---|---|---|
| Umsatz | 41,46 Mrd. $ | +346 % zum Vorjahr, +74 % zum Vorquartal |
| davon DRAM (Arbeitsspeicher) | 31,3 Mrd. $ | 76 % des Umsatzes |
| davon Rechenzentren | 25 Mrd. $ | |
| Bruttomarge (bereinigt) | 84,9 % | 39,0 % im Vorjahr |
| Operative Marge (bereinigt) | 81,2 % | |
| Gewinn je Aktie (bereinigt) | 25,11 $ | erwartet waren 20,49 $ |
| Freier Cashflow | 18,3 Mrd. $ | |
| Nettobarmittel | 24,4 Mrd. $ |
Die Zahlen erklären sich fast vollständig über den Preis. Die durchschnittlichen Verkaufspreise für DRAM stiegen im Quartal um gut 60 Prozent gegenüber dem Vorquartal, für NAND-Flash um rund 85 Prozent — bei nur leicht höheren Stückzahlen. Ein Speicherhersteller, der jahrzehntelang mit Bruttomargen zwischen 20 und 50 Prozent lebte, verdient plötzlich 85 Cent an jedem Dollar Umsatz. Die Aktie reagierte am Tag nach den Zahlen mit plus 15,7 Prozent auf das Rekordhoch — und fiel danach binnen fünf Wochen um 39 Prozent auf 739 Dollar (29. Juli), bevor die Erholung einsetzte.
Worauf es am Mittwoch ankommt
1. Der Ausblick auf das November-Quartal
Dass Micron die eigene Prognose übertrifft, gilt am Markt als ausgemacht — der Konzern hat den Konsens beim Gewinn zehn Quartale in Folge geschlagen. Entscheidend ist der Ausblick auf das erste Quartal des neuen Geschäftsjahres (September bis November). UBS rechnet mit 58 bis 59 Milliarden Dollar Umsatz und einer Bruttomarge von fast 89 Prozent. Dabei ist eine Kalenderfalle zu beachten: Das abgelaufene Quartal hatte 14 Wochen, das kommende hat 13. Ein auf den ersten Blick schwächeres Wachstum kann also am Kalender liegen, nicht an der Nachfrage. Micron selbst hatte im Juni gewarnt, das Tempo der Preiserhöhungen werde sich „spürbar“ verlangsamen.
2. HBM4 und die Verträge
Der Hochleistungsspeicher HBM, der direkt neben den KI-Chips von Nvidia sitzt, ist Microns Wachstumsmotor. Die vierte Generation HBM4 brachte bereits über eine Milliarde Dollar Umsatz und läuft schneller hoch als die Vorgängergeneration. Micron sagt, seine HBM-Kapazität sei vollständig ausgebucht, die Knappheit werde „weit über 2027 hinaus“ anhalten. 16 langfristige Kundenverträge decken rund 20 Prozent des DRAM- und 33 Prozent des NAND-Volumens ab, Kunden haben dafür rund 18 Milliarden Dollar im Voraus hinterlegt. Die Frage am Mittwoch: Wie viele weitere Kunden haben HBM4 freigegeben — und wann kommt der Schub durch Nvidias nächste Chipgeneration Rubin? Susquehanna erwartet ihn erst im kommenden Jahr.
3. Die Investitionen
Für das Geschäftsjahr 2026 hat Micron rund 27 Milliarden Dollar Investitionen angekündigt, für 2027 „über dem mittleren 40er-Bereich“ — also mindestens 45 Milliarden, vor allem für neue Fabriken. Dazu kommt eine HBM4-Fertigungslinie in Hiroshima für umgerechnet 9,3 Milliarden Dollar und Kapazität in Singapur ab Anfang 2027. Jede Erhöhung dieser Zahl wird der Markt doppelt lesen: als Beleg für die Nachfrage und als Vorbote des nächsten Überangebots, das Speicherzyklen bisher immer beendet hat.
4. Aktienrückkäufe
Micron sitzt auf 30 Milliarden Dollar Barmitteln und erwartet allein im vierten Quartal mehr als 30 Milliarden freien Cashflow. Rückkäufe waren nach Berichten durch Auflagen der US-Chipförderung (CHIPS Act) begrenzt, die im Dezember auslaufen. Ein neues Rückkaufprogramm wäre die Nachricht, auf die viele Privatanleger warten.
Was die Speicherpreise sagen
Die Marktforscher von TrendForce erwarten für das laufende Quartal (Juli bis September) einen Anstieg der DRAM-Vertragspreise um 13 bis 18 Prozent und bei NAND um 10 bis 15 Prozent — nach Sprüngen von über 50 Prozent zu Jahresbeginn. Für das vierte Quartal haben sie ihre DRAM-Prognose zuletzt angehoben, weil Server-Speicher knapp bleibt; bei NAND rechnen sie mit 15 bis 20 Prozent, bei SSDs für Rechenzentren mit 23 bis 28 Prozent. Zwei Bremsen sind eingebaut: Die großen Cloud-Anbieter haben sich in langfristigen Verträgen Preisobergrenzen gesichert, und die Hersteller von Smartphones und Notebooks kürzen ihre Bestellungen, weil ihre Kunden die höheren Preise nicht mehr mittragen. Der Boom verlagert sich also vollständig ins Rechenzentrum.
Wie die Aktie bisher auf Zahlen reagiert hat
| Zahlen vom | Reaktion am Folgetag |
|---|---|
| 18. Dezember 2024 | −16,2 % |
| 20. März 2025 | −8,0 % |
| 25. Juni 2025 | −1,0 % |
| 23. September 2025 | −2,8 % |
| 17. Dezember 2025 | +10,2 % |
| 18. März 2026 | −3,8 % |
| 24. Juni 2026 | +15,7 % |
Vier der letzten sieben Zahlentage endeten mit Verlusten, obwohl Micron jedes Mal die Erwartungen übertraf. Das ist das Muster eines Wertes, bei dem viel eingepreist ist: Der Kurs bewegt sich nicht mit der Zahl, sondern mit dem Abstand zwischen Zahl und Hoffnung. Vor dem Juni-Bericht war die Aktie zuvor gefallen, vor dem jetzigen ist sie seit Mitte September um 15 Prozent gestiegen.
Was der Optionsmarkt erwartet
Für den Verfall am Freitag, 2. Oktober, preisen die Optionen eine Bewegung von rund ±7,6 Prozent ein — das entspricht etwa 80 Dollar je Aktie oder rund 90 Milliarden Dollar Börsenwert in die eine oder andere Richtung.
| Verfall 2. Oktober | Wahrscheinlichkeit |
|---|---|
| über dem Rekordhoch von 1.213,56 $ | 9,3 % |
| über 1.150 $ (rund +8 %) | 20,5 % |
| unter 1.000 $ (rund −6 %) | 25,6 % |
| unter 900 $ | 4,2 % |
Bis zum 20. November, wenn auch Nvidias Zahlen vorliegen, steigt die eingepreiste Spanne auf ±18 Prozent; ein neues Rekordhoch bis dahin gibt der Markt mit 25 Prozent Wahrscheinlichkeit an.
Einordnung
Micron verdient in einem Quartal so viel wie früher in fünf Jahren, und die Aktie ist dafür mit dem rund Neunfachen des hochgerechneten Jahresgewinns bewertet — billig nach jedem Lehrbuch, es sei denn, der Gewinn ist der Gipfel eines Zyklus. Genau das ist die Frage, die der Mittwoch beantworten soll: Bestätigt der Ausblick, dass die Knappheit bis 2027 trägt, dann war der Rückschlag seit Juni die Gelegenheit. Kommt ein Ausblick, der nur die Kalenderwoche weniger abbildet, oder eine Investitionszahl, die den nächsten Überschuss ankündigt, dann wiederholt sich das Muster der letzten Zahlentage. Nach den Zahlen ordnen wir hier ein — auch mit Blick auf SanDisk und Kioxia, die am Donnerstag mitgezogen werden.
Quellen: Quartalszahlen und Prognose laut Mitteilung von Micron vom 24. Juni und vorbereiteten Bemerkungen zur Telefonkonferenz; Termin laut Micron; Konsens und Erwartungen via Benzinga, Yahoo Finance und TradingKey (UBS, Susquehanna); Rückkauf-Auflagen via Yahoo Finance; Speicherpreise laut TrendForce (3. Quartal) und TrendForce (4. Quartal). Kursreaktionen, Bewertung, Kurse und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten und Berechnungen, Stand 29. September 2026 (Schlusskurse).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Erwartungswerte sind Analystenschätzungen, keine Prognosen mit Gewähr; die Bewertung beruht auf der Unternehmensprognose für ein Quartal, aufs Jahr hochgerechnet. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise und keine Prognosen. Alle Angaben ohne Gewähr, Stand 29. September 2026 (Update-Box: 30.09., abends).