 markt
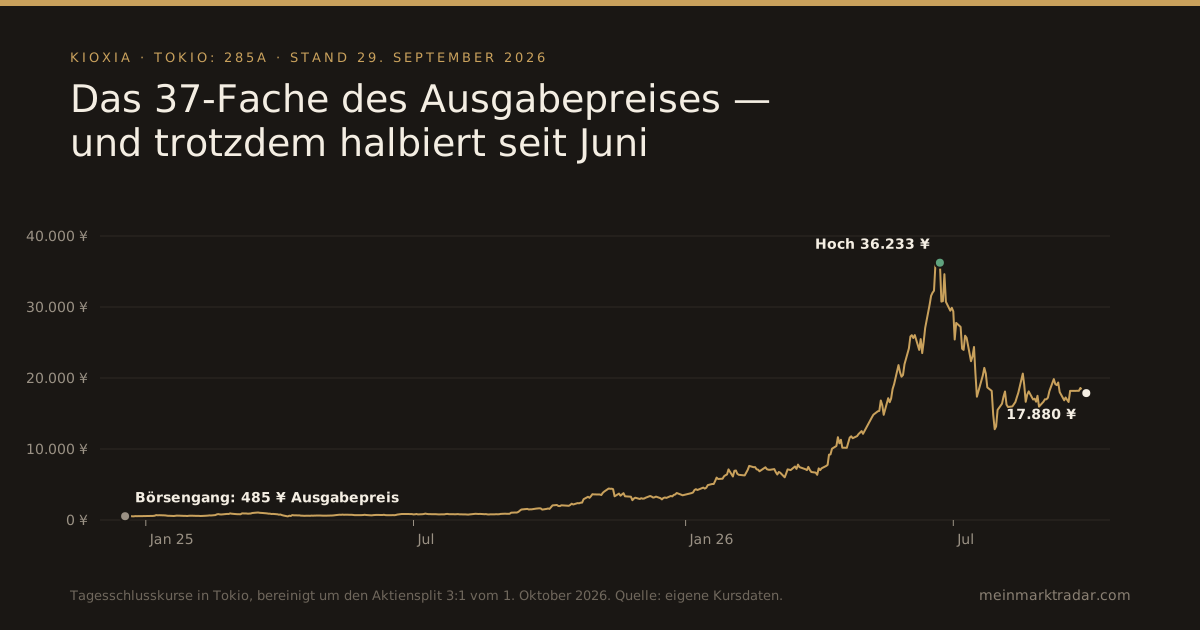
Kioxia: Das 37-Fache des Ausgabepreises — und trotzdem halbiert seit Juni
Es gibt in diesem Jahr kaum eine Aktie, an der sich der Speicherchip-Boom besser ablesen lässt als an Kioxia. Der japanische Hersteller von NAND-Flash-Speichern, den Bain Capital 2018 aus dem Toshiba-Konzern herausgekauft und im Dezember 2024 mühsam an die Börse gebracht hat, ist seit Jahresanfang um 414 Prozent gestiegen. Wer beim Börsengang gezeichnet hat, hat sein Geld 37-mal zurück. Und trotzdem: Vom Hoch am 22. Juni hat die Aktie die Hälfte verloren. Am Dienstag schloss sie in Tokio bei 17.880 Yen.
Beide Zahlen stimmen, und beide erzählen dieselbe Geschichte: einen Preisschub bei Speicherchips, wie ihn die Branche noch nie erlebt hat — und die Frage, wie lange er trägt.
Ein Quartal, das es so noch nicht gab
Kioxia hat am 31. Juli die Zahlen für April bis Juni vorgelegt:
| Kioxia, April bis Juni 2026 | Wert | Veränderung |
|---|---|---|
| Umsatz | 1.767 Mrd. ¥ | +416 % zum Vorjahr |
| Operatives Ergebnis | 1.270 Mrd. ¥ | Vorjahr: 45 Mrd. ¥ |
| Operative Marge | 72 % | |
| Nettogewinn | 842 Mrd. ¥ | Vorjahr: 18 Mrd. ¥ |
| Durchschnittspreis je Speichereinheit | — | rund +70 % zum Vorquartal |
| Ausgelieferte Speichermenge | — | +1 bis 3 % zum Vorquartal |
Die letzten beiden Zeilen sind der Schlüssel. Kioxia hat kaum mehr Speicher verkauft als im Quartal davor — aber zu Preisen, die um 70 Prozent höher lagen. Zwei Drittel des Umsatzes kommen inzwischen aus dem SSD- und Speichergeschäft, davon der größte Teil aus Rechenzentren, wo KI-Anwendungen enorme Mengen schnellen Speichers brauchen. Der Konzern hat seine Bankschulden vollständig zurückgezahlt, sitzt auf Nettobarmitteln und kündigte einen Aktienrückkauf von bis zu 800 Milliarden Yen an — dazu einen Aktiensplit im Verhältnis 3:1, der seit gestern im Handel berücksichtigt ist. Alle Kurse in diesem Beitrag sind darauf umgerechnet.
Warum die Aktie trotzdem gefallen ist
Der Rekord war nicht gut genug. Die Erwartungen der Analysten lagen noch höher: Der Umsatz verfehlte den Konsens um rund 4 Prozent, das operative Ergebnis um 7 Prozent. Vor allem aber blieb der Ausblick auf das laufende Quartal (Juli bis September) hinter den Hoffnungen zurück — 1,90 Billionen Yen bereinigtes operatives Ergebnis statt der erwarteten 1,95 Billionen. Das ist noch immer ein Plus von 43 Prozent zum Vorquartal und eine Marge von fast 80 Prozent. Aber der Markt hatte im Juni, als die Aktie bei 36.233 Yen stand, eine Beschleunigung ohne Ende eingepreist. Die Aktie hatte sich bis dahin von Jahresanfang bis zum Hoch verzehnfacht; die Halbierung seither hat einen Teil dieser Übertreibung abgebaut.
Dazu kommt, was die Marktforscher über die Preise sagen. Die Marktforscher von TrendForce hatten für das erste Quartal 2026 einen Anstieg der NAND-Vertragspreise um 33 bis 38 Prozent vorhergesagt und danach weitere kräftige Sprünge. Für das dritte Quartal erwarteten sie nur noch 10 bis 15 Prozent, für das vierte 15 bis 20 Prozent — getragen von Rechenzentren, während die Preise für Smartphone-Speicher stagnieren, weil die Verbraucher an ihre Grenze stoßen. Der Anstieg geht also weiter, aber langsamer. Für eine Aktie, die auf Beschleunigung bewertet war, ist das der Unterschied.
Wie Kioxia im Vergleich steht
| Seit Jahresanfang | Kurs | Veränderung | vom Hoch |
|---|---|---|---|
| SanDisk (USA, Partner von Kioxia) | 1.723 $ | +626 % | −26 % |
| Kioxia (Japan) | 17.880 ¥ | +414 % | −51 % |
| Micron (USA) | 1.073 $ | +276 % | −12 % |
| Western Digital (USA) | 455 $ | +164 % | −39 % |
Auffällig ist der Abstand zu SanDisk. Die beiden betreiben ihre Fabriken in Japan gemeinsam und verkaufen im Kern dasselbe Produkt — SanDisk hat aber einen Teil der Korrektur seit Juni wieder aufgeholt, Kioxia nicht. Ein Grund liegt in der Aktionärsstruktur: Bain Capital und Toshiba halten weiterhin Pakete, SK Hynix käme über Wandelanleihen auf rund 14 Prozent. Jeder Verkauf eines Großaktionärs lastet auf dem Kurs. Der Rückkauf über 800 Milliarden Yen soll genau das auffangen.
Was die Aktie kostet
Rechnet man das Gewinnziel für das laufende Quartal aufs Jahr hoch, kostet Kioxia beim aktuellen Kurs rund das Sechsfache des Gewinns — für ein Unternehmen, das seine Produktion nicht blind ausweitet. Konzernchef Yuji Ota hat das zum Prinzip erklärt: Preis und Gewinn gehen vor Menge, die Speichermenge soll 2026 nur im Einklang mit dem Markt wachsen, der laut Kioxia 2026 um rund 15 bis 19 Prozent zulegt. Ein niedriges Kurs-Gewinn-Verhältnis ist bei Speicherherstellern allerdings kein Kaufargument an sich, sondern die Sprache des Marktes für: „Diese Gewinne halten nicht.“ Speicherchips sind ein Zyklusgeschäft; auf jede Knappheit folgte bisher ein Überangebot, und dann fallen Preise und Gewinne so schnell, wie sie gestiegen sind.
Worauf es jetzt ankommt
- Micron (Mittwochabend): Der US-Konkurrent legt am 30. September nach US-Börsenschluss Zahlen vor — mit einem Ausblick auf das laufende Quartal, der für die ganze Branche gilt. Was Micron über Preise und Nachfrage im Rechenzentrum sagt, bewegt am Donnerstag auch Kioxia in Tokio. Mehr dazu im Wochenausblick.
- Kioxias eigene Zahlen: Das zweite Geschäftsquartal endet am 30. September; die Zahlen folgen voraussichtlich im November. Die Frage ist nicht, ob der Gewinn steigt, sondern ob der Ausblick auf das Winterquartal hält.
- Der Rückkauf: Das Programm läuft bis zum 30. Oktober. Wie viel davon tatsächlich ausgeführt wurde, zeigt sich in den monatlichen Meldungen.
- Die Verbraucher: Smartphone- und PC-Hersteller reichen die höheren Speicherpreise an die Kunden weiter. Bricht dort die Nachfrage ein, muss der Rechenzentrumsmarkt allein tragen.
Einordnung
Kioxia ist der reinste Wert auf den Speicherboom: keine Grafikchips, keine Cloud, nur NAND. Das hat die Aktie in einem halben Jahr verzehnfacht und dann halbiert. Die Zahlen sind real — 72 Prozent operative Marge verdient sonst niemand in der Hardware-Industrie —, aber sie sind das Ergebnis einer Knappheit, nicht eines Burggrabens. Wer die Aktie hält, hält eine Wette darauf, dass die Rechenzentren den Speicher schneller verbrauchen, als die Hersteller ihn nachbauen. Die kommenden Tage liefern dazu zwei Antworten: Microns Ausblick am Mittwoch und die Preisdaten für das vierte Quartal.
Quellen: Quartalszahlen und Ausblick laut Investorenpräsentation von Kioxia (via Investing.com) und Japan Times; Konsensvergleich via Seoul Economic Daily; Aktiensplit via TradingKey; Börsengang laut CNBC und TrendForce; Preisprognosen laut TrendForce (3. Quartal) und TrendForce (4. Quartal). Bewertung, Vergleiche, Kurse und Kursverlauf sind eigene Berechnungen aus diesen Angaben und unseren Kursdaten, Stand 29. September 2026 (Schluss in Tokio; US-Werte aus dem frühen Handel).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Kioxia-Aktien sind an deutschen Börsen nur eingeschränkt handelbar; Kurse in Yen. Die Hochrechnung des Gewinns beruht auf dem Quartalsziel des Unternehmens und ist keine Prognose. Alle Angaben ohne Gewähr, Stand 29. September 2026.