 markt
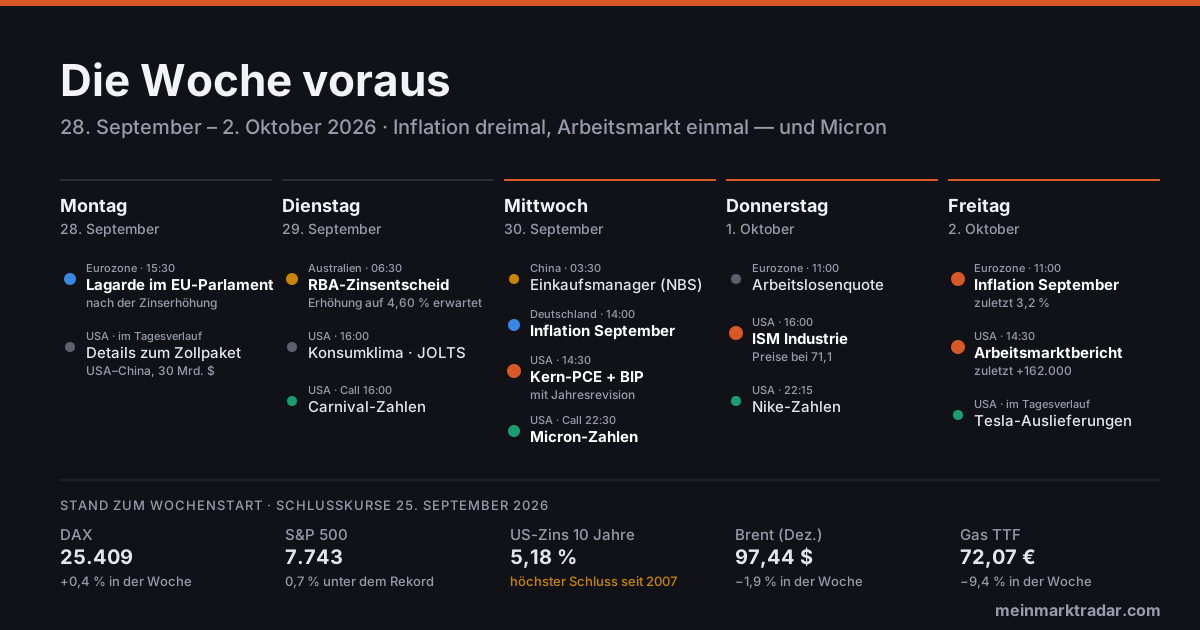
Die Woche voraus: Dreimal Inflation, einmal Arbeitsmarkt — und Micron
Zwei Notenbanken haben im September die Zinsen erhöht: die EZB am 10. September auf 2,50 Prozent, die Fed eine Woche später auf 3,75 bis 4,00 Prozent. Diese Woche zeigt sich, ob sie damit richtig lagen. Am Mittwoch kommen die deutsche Inflation und die US-Kerninflation PCE, am Freitag die Inflation der Eurozone und der US-Arbeitsmarktbericht. Dazwischen legt am Mittwochabend Micron Zahlen vor — der Speicherchip-Hersteller ist inzwischen der wichtigste Gradmesser für den KI-Boom neben Nvidia.
Im Hintergrund steht eine Zahl, die in allen Terminen mitschwingt: Die Rendite zehnjähriger US-Staatsanleihen hat die Woche bei 5,18 Prozent beendet, dem höchsten Schlussstand seit 2007.
Alle Termine im Überblick
Montag, 28. September
| vorbörslich | ₿ Strategy — Wochenmeldung zu Bitcoin-Käufen und Aktienverkäufen (unser Beitrag) |
| 15:30 Uhr | 🇪🇺 Eurozone — EZB-Präsidentin Lagarde vor dem Wirtschaftsausschuss des EU-Parlaments |
| im Tagesverlauf | 🇺🇸🇨🇳 USA — Details zum Zollpaket mit China angekündigt |
Dienstag, 29. September
| 06:30 Uhr | 🇦🇺 Australien — Zinsentscheid der RBA |
| vorbörslich | 🛳️ Carnival — Zahlen zum dritten Quartal, Telefonkonferenz 16:00 Uhr |
| im Tagesverlauf | 🇩🇪 2G Energy — vorläufige Halbjahreszahlen (unser Beitrag) |
| 16:00 Uhr | 🇺🇸 USA — Verbrauchervertrauen des Conference Board (September) · offene Stellen JOLTS (August) |
Mittwoch, 30. September
| 03:30 Uhr | 🇨🇳 China — Einkaufsmanagerindizes des Statistikamts (September) |
| 14:00 Uhr | 🇩🇪 Deutschland — Inflation (September, vorläufig) |
| 14:30 Uhr | 🇺🇸 USA — Kerninflation PCE (August) und BIP (2. Quartal, dritte Schätzung), beides mit Jahresrevision 🌶️ |
| 17:45 Uhr | 🇪🇺 Eurozone — Rede von EZB-Direktorin Isabel Schnabel |
| nach Schluss | 💾 Micron — Zahlen zum vierten Geschäftsquartal, Telefonkonferenz 22:30 Uhr 🌶️ |
| Stichtag | 📈 Ende des dritten Quartals |
Donnerstag, 1. Oktober
| 11:00 Uhr | 🇪🇺 Eurozone — Arbeitslosenquote (August) |
| 16:00 Uhr | 🇺🇸 USA — ISM-Einkaufsmanagerindex Industrie (September) 🌶️ |
| im Tagesverlauf | 🇩🇪 2G Energy — erster Kapitalmarkttag |
| 22:15 Uhr | 👟 Nike — Zahlen zum ersten Geschäftsquartal |
Freitag, 2. Oktober
| 11:00 Uhr | 🇪🇺 Eurozone — Inflation (September, Schnellschätzung) 🌶️ |
| 14:30 Uhr | 🇺🇸 USA — Arbeitsmarktbericht (September) 🌶️ |
| im Tagesverlauf | 🚗 Tesla — Auslieferungen im dritten Quartal |
Alle Zeiten in MESZ. Die wichtigsten Termine stehen auch im Termin-Kalender auf der Startseite — mit Countdown.
🌶️ Mittwoch: Die US-Inflation — und eine Revision der Vergangenheit
Die PCE-Preise sind das Inflationsmaß, auf das die Fed selbst schaut. Im Juli stiegen sie um 3,7 Prozent zum Vorjahr, ohne Energie und Lebensmittel um 3,3 Prozent — weit über dem Ziel von 2 Prozent. Die August-Zahl ist die erste Inflationsmessung nach der Zinserhöhung vom 16. September.
Diesmal kommt etwas hinzu: Das Statistikamt BEA veröffentlicht an diesem Tag erstmals alle seine jährlichen Überarbeitungen gleichzeitig — für das Wachstum, die Einkommen und den Konsum. Das zweite Quartal wurde bisher mit einem Wachstum von 1,5 Prozent (aufs Jahr gerechnet) gemeldet, das laufende dritte Quartal schätzt die Fed von Atlanta mit ihrem Modell GDPNow auf 5,0 Prozent. Werden frühere Quartale deutlich nach oben oder unten korrigiert, ändert sich das Bild, auf dem die Fed ihre Entscheidungen aufbaut. Die Zahl mit der größten Wirkung auf die Kurse bleibt trotzdem die Kerninflation: Liegt sie erneut über 3 Prozent, wird der Markt eine zweite Erhöhung noch in diesem Jahr wahrscheinlicher einpreisen.
🌶️ Mittwoch und Freitag: Europas Inflation und die Energie
In Deutschland lag die Inflation im August bei 2,9 Prozent. Getrieben wurde sie fast ausschließlich von der Energie: Kraftstoffe kosteten 27,7 Prozent mehr als vor einem Jahr, Heizöl 49,6 Prozent. Ohne Energie waren es 2,2 Prozent. In der Eurozone stieg die Rate im August auf 3,2 Prozent, den höchsten Wert seit September 2023; die Kernrate lag bei 2,4 Prozent.
Bemerkenswert ist ein Detail der deutschen Zahlen: Strom (−5,5 Prozent) und Gas (−2,9 Prozent) waren für Haushalte im August noch billiger als vor einem Jahr, weil Versorger ihre Tarife erst mit Verzögerung anpassen. Der Großhandelspreis für Gas hat sich seit Jahresanfang aber mehr als verdoppelt — mehr dazu in unserem Beitrag zur Gaskrise vor dem Winter. Dieser Posten dürfte die Inflation in den Wintermonaten zusätzlich nach oben ziehen.
Die EZB hat am 10. September einstimmig erhöht; Lagarde nannte den Schritt „einen Selbstläufer“ und erwartet, dass die Inflation erst gegen Ende 2027 zum Ziel zurückkehrt. Ihr Auftritt im EU-Parlament am Montag ist die erste Gelegenheit, bei der sie sich zu einem weiteren Schritt am 29. Oktober äußern kann. Die Zahlen vom Mittwoch und Freitag entscheiden mit darüber, wie deutlich sie das tut.
🌶️ Donnerstag und Freitag: ISM und Arbeitsmarkt
Die US-Industrie wächst weiter, verliert aber an Tempo. Der ISM-Index fiel im August auf 54,6 Punkte nach 55,6 im Juli, dem höchsten Wert seit Mai 2022. Die Einkaufspreise blieben mit 71,1 Punkten hoch — die Unternehmen berichten von teurerem Treibstoff und höheren Frachtkosten seit dem Iran-Krieg. Die Beschäftigungskomponente sank auf 51,2.
Am Freitag folgt der Arbeitsmarktbericht. Im August entstanden 162.000 neue Stellen, deutlich mehr als im Schnitt der zwölf Monate davor (31.000), die Arbeitslosenquote blieb bei 4,1 Prozent, die Stundenlöhne stiegen um 3,1 Prozent zum Vorjahr. Juni und Juli wurden nach oben korrigiert. Für September erwarten Ökonomen laut CNBC rund 100.000 neue Stellen. Die Frage für die Fed ist einfach: Hält der Arbeitsmarkt die höheren Zinsen aus? Ein starker Bericht zusammen mit hoher Kerninflation am Mittwoch wäre das Szenario, in dem die zehnjährige Rendite weiter steigt. Beruhigend für den Termin: Der Kongress hat die Regierung bis zum 11. Dezember finanziert, einen Shutdown zum 1. Oktober gibt es nicht.
🌶️ Mittwochabend: Micron
Micron hat für das vierte Geschäftsquartal 50 Milliarden Dollar Umsatz (plus/minus eine Milliarde) und einen bereinigten Gewinn von 31 Dollar je Aktie in Aussicht gestellt. Zum Vergleich: Im Quartal davor waren es 41,5 Milliarden Dollar, ein Jahr zuvor 9,3 Milliarden. Die Nachfrage nach Speicherchips für KI-Rechenzentren hat Micron in eine Liga mit den größten Chipkonzernen gehoben.
Die Aktie ist mit 1.082 Dollar allein in der vergangenen Woche um 6,5 Prozent gestiegen und steht knapp 11 Prozent unter ihrem Hoch. Ein Teil der guten Nachricht ist also eingepreist. Der Optionsmarkt rechnet bis Freitag mit einer Bewegung von rund ±8,5 Prozent. Wie bei früheren Berichten dürfte der Ausblick auf das nächste Quartal mehr zählen als die Zahl selbst.
Und der Rest der Woche
- RBA (Di.): 33 von 34 von Reuters befragten Ökonomen erwarten, dass die australische Notenbank ihren Leitzins um 0,25 Punkte auf 4,60 Prozent anhebt — den höchsten Stand seit 2011 und die vierte Erhöhung in diesem Jahr. Vor einem Monat hatte fast niemand damit gerechnet; die Kerninflation ist mit 3,6 Prozent hartnäckiger als gedacht. Nach Fed, EZB und Bank of Japan wäre es die nächste Notenbank, die gegen die Energiepreise anhebt.
- Carnival (Di.) und Nike (Do.): Zwei Konsumwerte, die in diesem Jahr stark verloren haben. Carnival steht mit 22,25 Dollar 35 Prozent unter dem Hoch; die teureren Treibstoffe treffen Kreuzfahrtreedereien direkt. Nike steht mit 35,75 Dollar nahe dem tiefsten Stand seit zwölf Jahren und hat vergangene Woche den S&P 100 verlassen. Erwartet werden laut CNBC 44 Cent Gewinn je Aktie.
- Tesla (Fr.): Die Auslieferungen des dritten Quartals. Die Schätzungen liegen weit auseinander, von 435.000 (Goldman Sachs) bis 475.000 (Barclays).
- 2G Energy (Di./Do.): Der Hersteller von Gaskraftwerken, die zunehmend KI-Rechenzentren versorgen, legt am Dienstag vorläufige Halbjahreszahlen vor und hält am Donnerstag seinen ersten Kapitalmarkttag ab. Die Aktie steht bei 58,30 Euro, 21 Prozent unter ihrem Hoch.
- Zollpaket (Mo.): Der US-Handelsbeauftragte Jamieson Greer hat für Montag Details zum Abkommen mit China angekündigt: welche Waren im Wert von je 30 Milliarden Dollar künftig niedriger verzollt werden.
Der Stand zum Wochenstart
| Wert | Schluss 25.9. | Woche | Abstand zum 52-Wochen-Hoch |
|---|---|---|---|
| DAX | 25.409 | +0,4 % | −4,4 % |
| S&P 500 | 7.743 | +1,2 % | −0,7 % |
| Nasdaq Composite | 27.069 | +2,1 % | −0,6 % |
| US-Rendite 10 Jahre | 5,18 % | +0,19 Pkt. | am Hoch |
| Gold | 4.321 $ | −2,3 % | −18,7 % |
| Brent (Dezember-Kontrakt) | 97,44 $ | −1,9 % | – |
| Erdgas TTF | 72,07 € | −9,4 % | −12,7 % |
| Euro / Dollar | 1,140 | −0,7 % | −5,1 % |
| Bitcoin | 84.977 $ | +5,0 % | −31,9 % |
| VIX (Schwankungsindex) | 14,9 | – | ruhig |
Kurse aus unseren eigenen Kursdaten, Schlusskurse vom 25. September 2026; Bitcoin zum Stand Sonntagmittag. Die Wochenveränderung misst gegen den Schluss vom 18. September; bei Brent gegen den damaligen Dezember-Kontrakt (99,29 Dollar).
Quellen: Termine nach den Wirtschaftskalendern der Anbieter und den Ankündigungen der Institute; EZB-Termine laut Wochenkalender der EZB; PCE und BIP laut BEA; Eurozonen-Inflation laut Eurostat; deutsche Inflation laut Destatis; Arbeitsmarkt laut BLS; ISM und JOLTS via TD Economics und BLS; EZB-Entscheid laut EZB und CNBC; RBA-Erwartungen via Commonwealth Bank; Unternehmenstermine laut Micron, Nike und Carnival; Erwartungen und Wochenüberblick via CNBC; Tesla-Schätzungen via Motley Fool; Haushaltsfinanzierung via NPR; Trump-Xi-Treffen via CNBC; ifo via ifo Institut; McDonald's via Yahoo Finance; Costco laut Costco; langlebige Güter laut US Census Bureau. Kurse und die aus Optionspreisen abgeleitete Micron-Erwartung aus unseren eigenen Daten.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Termine und Uhrzeiten können sich kurzfristig ändern. Erwartungswerte sind Schätzungen von Analysten und Ökonomen, keine Prognosen mit Gewähr. Alle Angaben ohne Gewähr, Stand 27. September 2026.