 markt
Europas Gaskrise: Die Speicher so leer wie seit Jahren nicht — was das für den Winter bedeutet
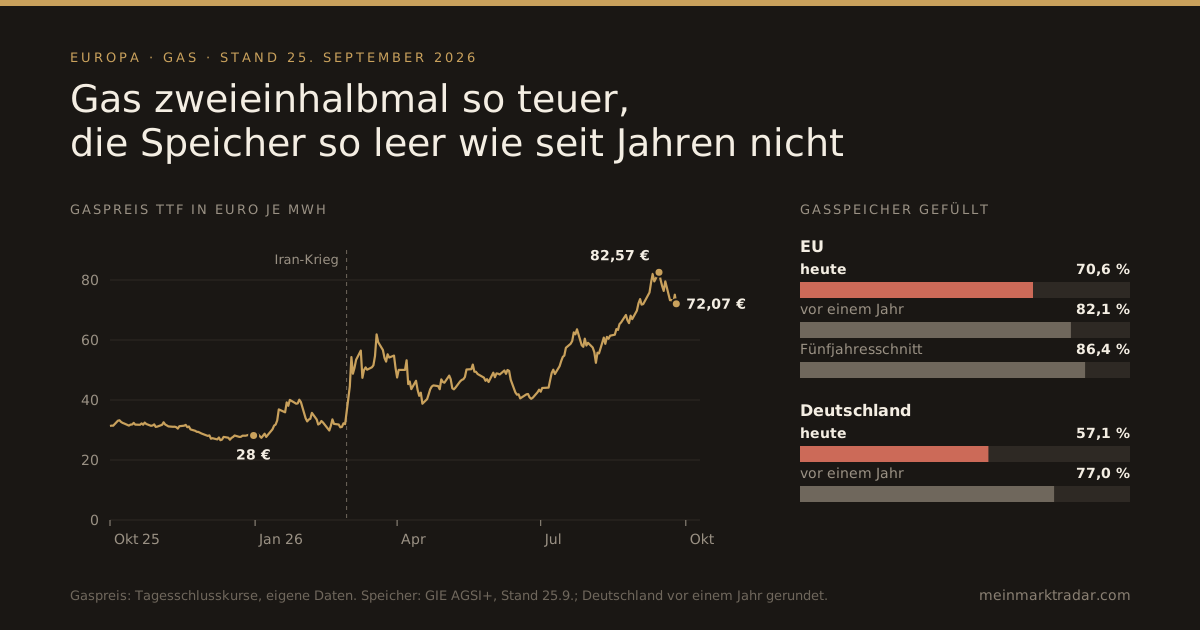
Fünf Wochen vor Beginn der Heizperiode sind Europas Gasspeicher so leer wie seit mindestens 15 Jahren nicht mehr zu dieser Jahreszeit. Am 25. September waren sie zu 70,6 Prozent gefüllt. Vor einem Jahr waren es 82,1 Prozent, im Schnitt der vergangenen fünf Jahre 86,4 Prozent. In Deutschland liegt der Füllstand bei nur 57,1 Prozent. Gleichzeitig kostet Gas im Großhandel mit 72,07 Euro je Megawattstunde zweieinhalbmal so viel wie zum Jahresende 2025.
Heißt das, dass im Winter das Gas ausgeht? Nach allem, was die zuständigen Stellen und die Speicherbetreiber heute sagen: in einem normalen Winter nein. Teuer wird es trotzdem, und die Reserve für einen harten Winter ist dünner als in jedem Jahr seit der Krise von 2022. Der Reihe nach.
Wie es so weit kam
Der Auslöser ist derselbe wie beim Öl: der Krieg zwischen den USA und dem Iran seit Ende Februar und die weitgehend blockierte Straße von Hormus. Durch die Meerenge fließt rund ein Fünftel des weltweit gehandelten Flüssiggases (LNG), vor allem aus Katar. Drohnenangriffe haben Anfang März zudem Teile der katarischen Verflüssigungsanlagen in Ras Laffan beschädigt, Katar hat höhere Gewalt erklärt. Seit Juli, als die Waffenruhe zerbrach und wieder Handelsschiffe angegriffen wurden, verlassen nur noch wenige katarische Tanker den Golf. Erst in der vergangenen Woche nahm der Verkehr wieder etwas zu, liegt aber weit unter den rund drei Ladungen pro Tag vor dem Krieg.
Direkt bezieht Europa nur einen kleinen Teil seines Gases aus Katar — rund ein Achtel seines LNG. Das Problem ist der Preis: LNG deckt nach Berechnungen von Morgan Stanley etwa 40 Prozent des europäischen Bedarfs und bestimmt damit, was die letzte fehlende Megawattstunde kostet. Fehlen weltweit Ladungen, bieten Europa und Asien gegeneinander, und der Preis steigt für alle — auch für norwegisches Pipelinegas. Dazu kam ein langer, kalter Winter 2025/26, der die Speicher schon im Frühjahr ungewöhnlich weit geleert hatte.
Die Speicher: EU-Ziel wohl erreichbar, Deutschland hängt hinterher
| Gasspeicher, 25. September 2026 | Füllstand |
|---|---|
| EU gesamt (799 von 1.132 TWh) | 70,6 % |
| Italien | 86,4 % |
| Frankreich | 82,0 % |
| Österreich | 67,8 % |
| Deutschland (rund 141 TWh) | 57,1 % |
| Niederlande | 57,1 % |
Die EU schreibt eigentlich 90 Prozent vor. Seit einer Reform im Sommer 2025 dürfen die Staaten das Ziel aber irgendwann zwischen dem 1. Oktober und dem 1. Dezember erreichen und bei schwierigen Marktbedingungen um bis zu zehn Prozentpunkte unterschreiten; die Kommission kann weitere fünf Punkte erlassen. Im Klartext: 80 Prozent gelten als erfüllt, notfalls 75. Im September-Tempo von rund 0,22 Prozentpunkten pro Tag kämen EU-weit bis zum 1. November noch etwa 8 Punkte hinzu — knapp 79 Prozent. Das reicht für die abgeschwächte Vorgabe.
Deutschland ist das Sorgenkind. Die deutschen Speicher waren am 5. September zu 54,2 Prozent gefüllt, am 25. September zu 57,1 Prozent. Das sind im Schnitt nur 0,15 Prozentpunkte am Tag. Geht es in diesem Tempo weiter, stehen am 1. November rund 62 Prozent in den Speichern (eigene Rechnung). Der Speicherverband INES hält technisch bis zu 77 Prozent für erreichbar — aber nur, wenn die gebuchten Kapazitäten deutlich stärker genutzt werden.
Reicht das Gas für den Winter?
Die Bundesnetzagentur bewertet die Lage heute so: Die Gasversorgung sei „stabil“, die Versorgungssicherheit „aktuell gewährleistet“, die Füllstände lägen aber „deutlich niedriger als in den Vergleichszeiträumen vergangener Jahre“. Sie achtet besonders auf die Vorgabe, dass die deutschen Speicher am 1. Februar 2027 noch zu 30 Prozent gefüllt sein müssen. In Deutschland gilt weiterhin die Frühwarnstufe, die niedrigste der drei Stufen des Notfallplans Gas.
Die Modellrechnungen von INES vom 8. September zeigen die Spannweite:
- Normaler Winter: Mit rund 77 Prozent zum 1. November ist die Versorgung gesichert, die Speicher sinken bis zum 1. April auf etwa 38 Prozent.
- Extrem kalter Winter wie 2010: Dann kann an einzelnen Tagen im Januar mehr als ein Viertel des Bedarfs nicht aus den Speichern gedeckt werden.
Starten die Speicher mit 62 statt 77 Prozent, schrumpft dieses Polster entsprechend. Zwei Dinge entlasten: Europa verbraucht nach Angaben der EU-Kommission rund 17 Prozent weniger Gas als vor der Krise von 2022, und Deutschland kann über die LNG-Terminals an Nord- und Ostsee sowie über Belgien, die Niederlande und Norwegen auch im Winter nachkaufen — zu Weltmarktpreisen.
Und das Wetter? Die Langfristmodelle von ECMWF und dem US-Wetterdienst deuten eher auf einen milden Winter. Im Pazifik entwickelt sich ein sehr starker El Niño, und frühere Winter mit sehr starkem El Niño waren in Deutschland alle zu mild. Verlässlich ist das nicht: Fachleute sind uneins, ob El Niño ab Januar Kälteeinbrüche eher wahrscheinlicher oder unwahrscheinlicher macht. Saisonprognosen sind Wahrscheinlichkeiten, keine Zusagen.
Was der Winter kostet
Wie teuer der Winter wird, schätzen die Banken sehr unterschiedlich ein:
| Gaspreis TTF, Euro je MWh | Wert |
|---|---|
| zum Vergleich: Jahresende 2025 | 28 |
| aktuell (25. September) | 72 |
| Terminmarkt November bis März (Stand 5. September, laut Citi) | 71 |
| Citi: nach Wahrscheinlichkeit gewichteter Winterpreis | 61 |
| Rabobank: 4. Quartal / 1. Quartal 2027 | 72 / 58 |
| Morgan Stanley: Winterschnitt | 85 |
| Morgan Stanley: kalter Winter plus weitere Ausfälle in Katar | über 100 |
Die Spanne zeigt, worauf es ankommt: auf Hormus und das Wetter. Citi hält den Marktpreis für zu hoch und sieht einen Risikoaufschlag von rund 10 Euro. Morgan Stanley nennt als günstigstes Szenario 50 Euro — wenn Katars Lieferungen bis Ende November wieder normal laufen und der Winter mild wird. Für 2027 erwarten Citi und Rabobank eine Entspannung auf 41 bis Mitte 40 Euro. Zur Einordnung: Auf dem Höhepunkt der Krise im August 2022 lag der Preis zeitweise über 300 Euro.
Bei den Haushalten kommt der Anstieg zeitversetzt an, weil Versorger ihr Gas im Voraus einkaufen. Für Neukunden hat er sich schon niedergeschlagen: Vor dem Krieg kostete eine Kilowattstunde nach Verivox-Daten rund 8,4 Cent, im September je nach Erhebung 11 bis 13 Cent. Für einen Haushalt mit 20.000 Kilowattstunden im Jahr sind das rund 500 bis 900 Euro mehr. Wer einen laufenden Vertrag mit Preisgarantie hat, zahlt vorerst weniger — muss aber bei Verlängerung mit dem neuen Niveau rechnen. Heizöl und Diesel sind aus denselben Gründen teuer; das haben wir im Beitrag zum US-Diesel-Exportverbot beschrieben.
Was die Börse daraus macht
| Seit Kriegsbeginn (27. Februar) | Kurs 25. Sept. | Veränderung |
|---|---|---|
| Equinor (Norwegen, Gaslieferant) | 404,70 NOK | +43,7 % |
| OMV (Österreich) | 71,60 € | +30,7 % |
| TotalEnergies | 79,99 € | +18,9 % |
| Cheniere (größter US-LNG-Exporteur) | 268,54 $ | +13,9 % |
| RWE | 59,40 € | +8,9 % |
| BASF | 50,42 € | +3,5 % |
| Yara (Düngerhersteller) | 433,10 NOK | −9,9 % |
| E.ON | 17,19 € | −12,7 % |
Das Muster ist klar: Wer Gas fördert oder verschifft, gewinnt. Equinor liefert einen großen Teil des europäischen Pipelinegases und verkauft es zum hohen TTF-Preis. Cheniere profitiert von der Lücke zum US-Gaspreis: In Amerika kostet Gas mit 3,23 Dollar je Einheit (MMBtu) umgerechnet nur rund ein Siebtel des europäischen Preises. Wer Gas verbraucht, verliert. Yara braucht Gas als Rohstoff für Stickstoffdünger. BASF hat sich besser gehalten, als man erwarten könnte, liegt seit Kriegsbeginn aber kaum im Plus. E.ON, Netzbetreiber und Versorger, liegt deutlich im Minus.
Worauf es in den nächsten Wochen ankommt
- Hormus: Ein Vertreter des Iran hat angeboten, die Meerenge binnen sieben Tagen zu öffnen, wenn die USA den Druck verringern. Jede Bewegung dort wirkt sofort auf den Gaspreis, wie der Rückgang von 82,57 auf 72 Euro seit Mitte September zeigt.
- Katar: Die Erklärung höherer Gewalt reicht nach Branchenberichten bis Anfang November. Ob die Tanker danach wieder regelmäßig fahren, entscheidet über den Winterpreis mehr als jede andere Frage.
- 1. November: Der Stichtag für die deutschen Speicher. Liegt der Füllstand eher bei 62 als bei 77 Prozent, wird der Februar zur eigentlichen Prüfung.
- Wetter: Die Saisonprognosen im Oktober und November werden genauer. Die nächste El-Niño-Einschätzung der US-Behörde NOAA erscheint am 8. Oktober.
- 10. November: INES legt neue Szenarien vor.
Einordnung
Europa geht mit der dünnsten Gasreserve seit Jahren in den Winter, aber nicht in eine Lage wie 2022. Damals fehlte russisches Pipelinegas dauerhaft, heute fehlt ein Teil des LNG auf dem Weltmarkt — Gas ist zu haben, nur teuer. Für einen normalen oder milden Winter reichen die Speicher nach heutigem Stand. Das eigentliche Risiko liegt in der Kombination aus kaltem Januar, niedrigem Startniveau in Deutschland und anhaltender Blockade in Hormus. Für Verbraucher bedeutet das vor allem höhere Rechnungen, für die Börse eine Fortsetzung dessen, was seit Februar gilt: Gasförderer vorn, Gasverbraucher hinten. Mehr zur Ölseite derselben Krise: Aramco stoppt Öl für Europa und Reedereien in der Hormus-Krise.
Quellen: Lageeinschätzung der Bundesnetzagentur (Stand 27. September); Szenarien und Einspeicherkosten laut INES-Mitteilung vom 8. September (INES ist der Verband der Speicherbetreiber); Speicherfüllstände nach GIE AGSI+, ausgewertet von Voltstack und Cleanthinking (deutscher Wert vom 5. September laut Bundesnetzagentur); EU-Speicherregeln laut Rat der EU; Katar und LNG-Verkehr via Rigzone und Euronews; Preisprognosen: Citi via Investing.com, Rabobank via FXStreet, Morgan Stanley via IndexBox; Verbraucherpreise nach Verivox-Daten und Finanztip; Winterausblick nach Berliner Zeitung und wetterprognose-wettervorhersage.de. Gaspreise, Aktienkurse und die Hochrechnung der Füllstände bis 1. November aus unseren eigenen Daten und Berechnungen, Stand 25. September 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Preisprognosen sind Einschätzungen der genannten Banken; Hochrechnungen der Speicherfüllstände setzen das bisherige Tempo fort und sind keine Prognose. Alle Angaben ohne Gewähr, Stand 27. September 2026.