 markt
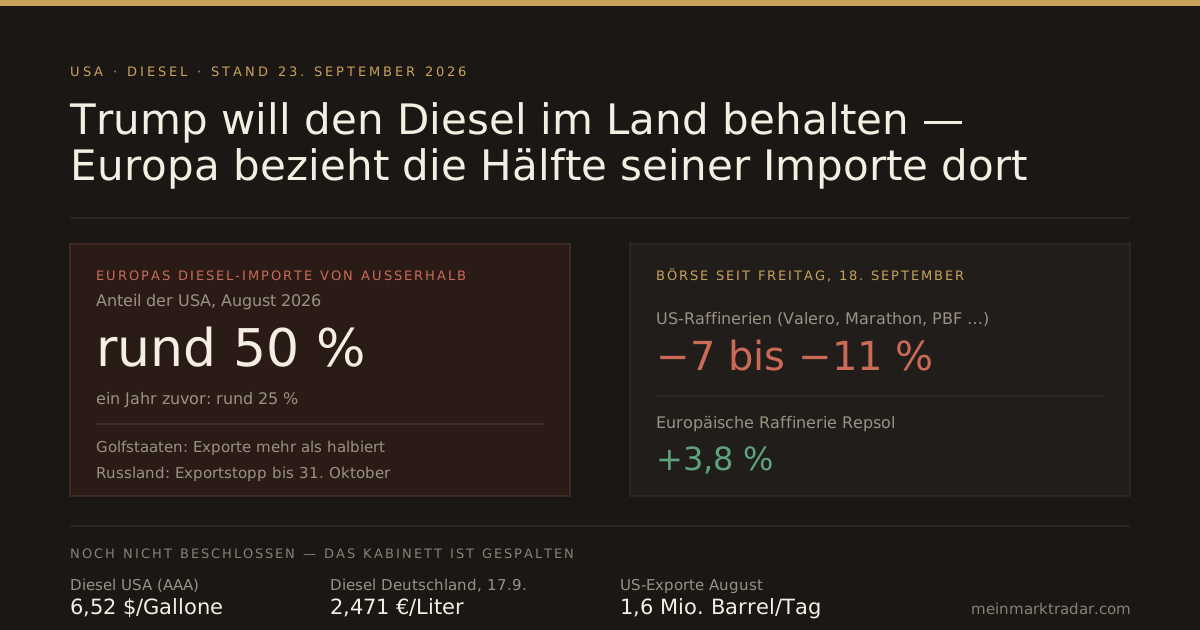
Diesel-Exportverbot: Trump will den Diesel im Land behalten — Europa bezieht die Hälfte seiner Importe dort
Am Rand der UN-Generalversammlung in New York hat US-Präsident Donald Trump am Dienstag gesagt, er habe angeregt, keinen Diesel mehr ins Ausland zu schicken: „Wir stellen eine Menge Diesel her.“ Finanzminister Scott Bessent erklärte, die Regierung prüfe, ob ein Exportverbot für Diesel angesichts der Raffineriekapazität machbar sei — und ob ein vollständiges oder ein teilweises Verbot funktionieren würde.
Beschlossen ist nichts. Die Regierung spricht nicht mit einer Stimme: Energieminister Chris Wright sagte laut Reuters, ein solches Verbot werde nicht funktionieren. Der Anlass für den Vorstoß ist dagegen eindeutig: Diesel kostet in den USA im Schnitt 6,52 Dollar je Gallone, so viel wie nie, 77 Prozent mehr als vor einem Jahr. Landwirte und Speditionen trifft das besonders, und am 3. November wird der Kongress gewählt.
Für Anleger in Europa ist die Debatte keine amerikanische Innenpolitik. Die USA sind inzwischen die wichtigste Dieselquelle, die Europa von außerhalb noch bleibt.
Warum Europa an amerikanischem Diesel hängt
Vor einem Jahr kam rund ein Viertel der Dieselimporte, die Europa von außerhalb der Region bezieht, aus den USA. Im August 2026 war es nach Daten des Analysehauses Vortexa rund die Hälfte — etwa 520.000 Barrel pro Tag. Der Grund: Der bisher größte Lieferant ist weitgehend ausgefallen, und der Weltmarkt ist zusätzlich leergefegt:
- Golfstaaten: 2025 stammten nach Kpler-Daten fast 41 Prozent der europäischen Dieselimporte aus dem Nahen Osten. Seit der Iran die Straße von Hormus weitgehend blockiert, sind diese Lieferungen eingebrochen. Die Internationale Energieagentur beziffert die Netto-Dieselexporte der Region für August auf 390.000 Barrel pro Tag, gut ein Viertel des Vorkriegsniveaus.
- Russland: Seit Juli gilt ein russisches Exportverbot für Diesel, weil ukrainische Drohnenangriffe die Raffinerien getroffen haben. Nach einem Bericht der Zeitung Wedomosti wird es bis zum 31. Oktober verlängert. Für die EU ist russischer Diesel wegen der Sanktionen ohnehin seit 2023 tabu. Der Ausfall verknappt aber den Weltmarkt, auf dem Europa seinen Ersatz einkaufen muss.
Die Folgen stehen schon an der Zapfsäule. Die europäischen Diesel-Futures haben sich seit Jahresbeginn mehr als verdoppelt und in der vergangenen Woche ein Rekordhoch erreicht. In Deutschland kostete ein Liter Diesel laut ADAC am 17. September im Schnitt 2,471 Euro, den höchsten je gemessenen Wert. Am 22. September waren es 2,428 Euro.
Wie empfindlich die Versorgung schon jetzt ist, zeigt ein Detail aus den Vortexa-Daten: Die US-Lieferungen nach Europa lagen in der ersten Augusthälfte bei rund 540.000 Barrel pro Tag und fielen in der zweiten auf 350.000. Käufer in Asien und Afrika überbieten Europa um amerikanische Ladungen — das beobachtete Kpler schon im Frühjahr. Ein Exportverbot würde diesen Wettbewerb nicht verschärfen, sondern beenden.
Warum ein Verbot in den USA nicht so wirkt, wie es klingt
Die Idee klingt einfach: Was nicht exportiert wird, bleibt im Land und drückt den Preis. Die Zahlen dahinter sind komplizierter. Nach Angaben des Raffinerieverbands AFPM stellen die US-Raffinerien rund 5,3 Millionen Barrel Mitteldestillate pro Tag her, der Inlandsbedarf liegt bei etwa 3,6 Millionen. Den Überschuss exportieren sie — im August mit 1,6 Millionen Barrel pro Tag so viel wie nie. Die Raffinerien laufen dabei zu rund 97 Prozent ausgelastet.
Fällt der Export weg, müsste dieser Überschuss irgendwo hin. Lagern lässt er sich nicht unbegrenzt, also würden die Raffinerien ihre Produktion drosseln. Da Diesel, Benzin und Kerosin aus demselben Rohöl in derselben Anlage entstehen, sinkt dann auch die Menge an Benzin und Flugbenzin. „Kein Marktteilnehmer verkauft ein Produkt mit Verlust“, sagt Kenneth Medlock vom Baker Institute der Rice University; eine Preissenkung wäre deshalb nur vorübergehend.
Hinzu kommt die Geografie. Der Überschuss entsteht vor allem in den Raffinerien an der Golfküste. Die Ostküste dagegen ist auf Zulieferungen per Pipeline und Schiff angewiesen. Ein Ökonom der Federal Reserve Bank of Dallas warnte laut CNN, die hohen Weltmarktpreise würden an die Ostküste „zurückschlagen“: Was Texas billiger bekäme, würde New York teurer bezahlen.
Und schließlich die Rechtslage. Die Vorschrift, mit der ein Präsident früher Exporte von Ölprodukten per Verordnung beschränken konnte — Abschnitt 103 des Energiegesetzes von 1975 — hat der Kongress im Dezember 2015 gestrichen, zusammen mit dem Exportverbot für Rohöl. Ein Verbot müsste deshalb über die Notstandsbefugnisse des Präsidenten laufen oder durch ein neues Gesetz. Genau diese Notstandsbefugnisse hat der Oberste Gerichtshof im Februar für Zölle eingeschränkt. Für Exportverbote gilt das Urteil nicht unmittelbar, eine Klage der Raffinerien wäre aber wahrscheinlich.
Was die Börse daraus liest
Am deutlichsten reagieren die Aktien der US-Raffinerien. Seit dem Handelsschluss am Freitag, 18. September, haben sie in drei Handelstagen deutlich nachgegeben:
| Seit 18. September | Kurs | Veränderung |
|---|---|---|
| Valero Energy (USA) | 368,10 $ | −10,9 % |
| PBF Energy (USA) | 69,59 $ | −9,8 % |
| HF Sinclair (USA) | 104,88 $ | −9,5 % |
| Marathon Petroleum (USA) | 384,77 $ | −9,4 % |
| Phillips 66 (USA) | 253,71 $ | −7,1 % |
| Scorpio Tankers (Produktentanker) | 81,85 $ | −6,1 % |
| Repsol (Spanien) | 30,73 € | +3,8 % |
| Neste (Finnland) | 35,24 € | +1,2 % |
| OMV (Österreich) | 71,25 € | −1,1 % |
| Orlen (Polen) | 148,20 zł | −1,9 % |
US-Werte Stand 23. September, rund 20 Uhr MESZ im laufenden Handel; europäische Werte zum Tagesschluss.
Die Logik dahinter: Ein Exportverbot würde den US-Raffinerien den lukrativsten Absatzmarkt nehmen und die Dieselpreise im Inland drücken, also genau dort, wo sie verkaufen. Den Produktentankern, die amerikanischen Diesel über den Atlantik und nach Südamerika bringen, fehlten die Ladungen. Europäische Raffinerien wie Repsol würden dagegen von noch knapperem Diesel in Europa profitieren. Der New Yorker Diesel-Future (Heizöl) fiel am Mittwoch um 3,1 Prozent auf 4,61 Dollar je Gallone.
Ein Teil der Verluste hat allerdings einen zweiten Grund: Der Ölpreis ist in derselben Zeit um rund fünf Prozent gefallen, weil Saudi-Arabien seine Ost-West-Pipeline wieder in Betrieb genommen hat und Iran Gesprächsbereitschaft über die Straße von Hormus signalisiert — mehr dazu in unserem Beitrag zum Lieferstopp von Aramco. Beides drückt die Margen der Raffinerien zusätzlich. Wie viel des Rückgangs auf das Exportverbot entfällt, lässt sich nicht sauber trennen. Dass europäische Raffinerien im selben Zeitraum zulegten, spricht aber dafür, dass der Markt die Verbotsdebatte ernst nimmt.
Was jetzt zählt
- Voll- oder Teilverbot: Bessent hat ausdrücklich beide Varianten genannt. Ein Teilverbot — etwa Mengenobergrenzen oder eine Pflicht, zuerst Lager im Inland aufzufüllen — träfe Europa weniger hart als ein vollständiger Stopp.
- Der Streit im Kabinett: Solange Energieminister Wright öffentlich gegen das Verbot argumentiert, ist die Umsetzung offen. Eine Entscheidung vor der Wahl am 3. November ist politisch naheliegend, aber nicht angekündigt.
- Die Heizsaison: Die Internationale Energieagentur erwartet, dass die Nachfrage nach Mitteldestillaten zwischen August und November doppelt so stark steigt wie üblich, weil Haushalte verschobene Heizöl-Käufe nachholen. Das betrifft auch deutsche Haushalte mit Ölheizung.
- Russland und Hormus: Das russische Exportverbot läuft vorerst bis Ende Oktober. Eine Öffnung der Straße von Hormus würde die Lage in Europa schneller entspannen als jede Entscheidung in Washington.
Einordnung
Das Exportverbot ist ein Instrument, das in den USA wenig bewirken und in Europa viel auslösen würde. Die amerikanischen Raffinerien produzieren fast die Hälfte mehr, als das Land verbraucht; ein Verbot würde den Überschuss nicht in billigen Diesel verwandeln, sondern in gedrosselte Anlagen. Europa dagegen hat in diesem Jahr seinen bis dahin größten Lieferanten, die Golfstaaten, weitgehend verloren und hängt mit der Hälfte seiner Importe von außerhalb an den USA.
Dass die Regierung sich widerspricht, ist für Europa im Moment die beste Nachricht. Für Anleger heißt die Debatte vor allem: Aktien amerikanischer Raffinerien hängen gerade weniger an Margen und Mengen als an einer politischen Entscheidung, die jederzeit fallen kann — in die eine oder in die andere Richtung.
Quellen: Aussagen von Trump und Bessent, US-Dieselpreis (AAA) und Produktionszahlen via Yahoo Finance und Axios; Aussage von Energieminister Wright via Reuters; Exportmengen, Auslastung und Einschätzung von Kenneth Medlock via Reuters/Investing.com; regionale Wirkung (Dallas Fed) via CNN; Position der Raffinerien via AFPM und API; US-Anteil an Europas Importen, russische Exporte und IEA-Nachfrageerwartung via Vortexa; Nahost-Anteil (Kpler) und europäische Diesel-Futures via Reuters/Kitco; Dieselpreise in Deutschland via ADAC; Rechtslage via Cato Institute und Congressional Research Service. Kurse aus unseren eigenen Kursdaten, Stand 23. September 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Ein Exportverbot ist nicht beschlossen; die Lage kann sich kurzfristig ändern. Die Zuordnung von Kursbewegungen zu einzelnen Nachrichten ist eine Einordnung und kein Nachweis einer Ursache. Alle Angaben ohne Gewähr, Stand 23. September 2026.