 markt
Oktober an der Börse: Was das Zwischenwahl-Muster verspricht — und warum 2026 nicht hineinpasst
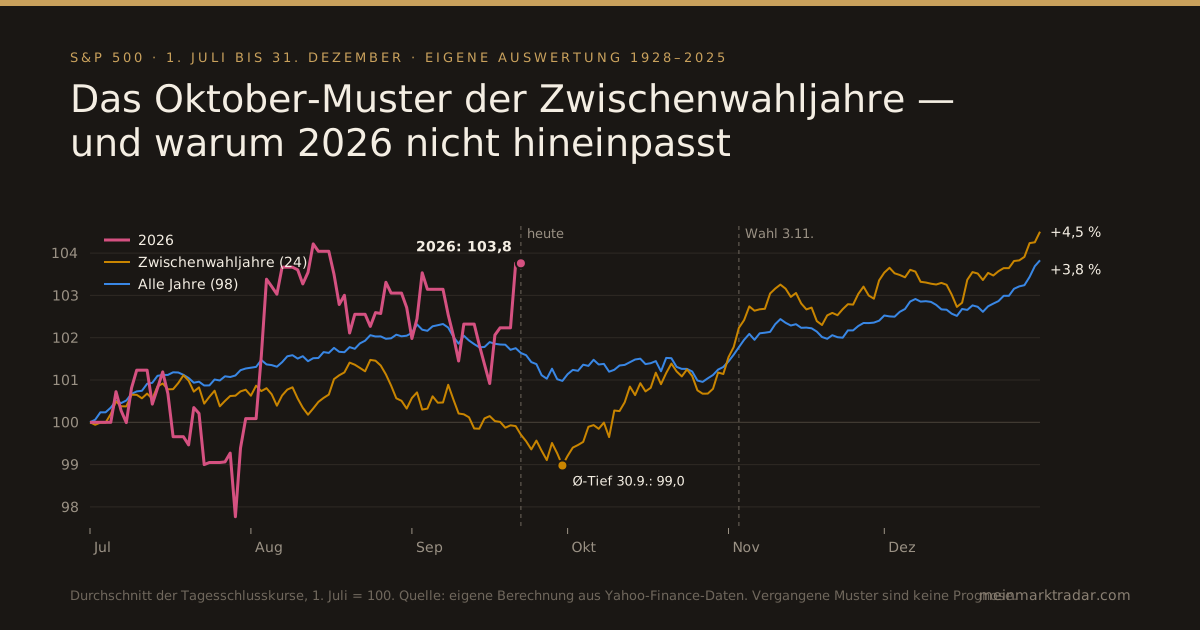
Derzeit wird eine Grafik von Citadel Securities viel geteilt. Sie zeigt, wie sich der S&P 500 in der zweiten Jahreshälfte von Zwischenwahljahren im Durchschnitt entwickelt hat — also in den Jahren, in denen die USA zwei Jahre nach der Präsidentschaftswahl den Kongress neu wählen. Das Bild ist eindrucksvoll: Bis Ende September geht es abwärts, das Tief liegt am 30. September, danach folgt ein Anstieg bis zum Jahresende, der den Durchschnitt aller Jahre übertrifft. Am 3. November wird wieder gewählt.
Wir haben die Auswertung mit unseren eigenen Kursdaten nachgerechnet — Tagesschlusskurse des S&P 500 seit Dezember 1927, 98 vollständige Jahre, davon 24 Zwischenwahljahre. Das Ergebnis vorweg: Die Grafik stimmt. Aber sie zeigt einen Durchschnitt, und drei Dinge, die für den Oktober 2026 entscheidend sind, sieht man darin nicht.
Die Nachrechnung
| S&P 500, 1. Juli = 100 | Alle Jahre | Zwischenwahljahre | 2026 |
|---|---|---|---|
| 1. September | 102,1 | 100,6 | 102,0 |
| 22. September (heute) | 101,6 | 99,7 | 103,8 |
| 30. September | 101,0 | 99,0 | — |
| 31. Oktober | 101,3 | 101,1 | — |
| 3. November (Wahltag) | 101,8 | 102,2 | — |
| 31. Dezember | 103,8 | 104,5 | — |
Eigene Berechnung aus Tagesschlusskursen 1928–2025. Citadel kommt bei leicht anderem Stichtag auf +4,6 % für Zwischenwahljahre und +4,0 % für alle Jahre — praktisch dasselbe Ergebnis. Das durchschnittliche Tief der Zwischenwahljahre fällt auch bei uns genau auf den 30. September.
Was die Grafik nicht zeigt (1): Das Tief am 30. September gibt es so nicht
Ein Durchschnitt über 24 Jahre bildet ein sauberes V. Die einzelnen Jahre tun das nicht. Wir haben für jedes Zwischenwahljahr nachgesehen, wann der S&P 500 ab Mitte August seinen tiefsten Schlusskurs erreichte:
| Tiefster Stand ab 15. August | Zwischenwahljahre |
|---|---|
| noch im August | 9 von 24 |
| zwischen Mitte September und Ende Oktober | 11 von 24 |
| erst im November oder Dezember | 4 von 24 |
Nicht einmal in der Hälfte der Fälle lag das Tief in dem Fenster, das die Grafik nahelegt. Zum Vergleich: Über alle Jahre gerechnet trifft das auf 34 von 98 Fällen zu — Zwischenwahljahre liegen also etwas häufiger dort, aber weit entfernt von einer Regel. Das V im Durchschnitt entsteht, weil einige Jahre mit sehr tiefen Herbsttiefs — 1974, 1990, 2002, 2022 — den Schnitt nach unten ziehen. Wer die Grafik als Zeitplan liest („Ende September kaufen“), liest mehr hinein, als die Daten tragen.
Was die Grafik nicht zeigt (2): Der Oktober ist besser als sein Ruf
Der Oktober gilt als gefährlichster Börsenmonat. Das liegt an wenigen Ereignissen: Die sechs schlechtesten Oktober seit 1928 waren 1987 (−21,8 %), 1929 (−19,9 %), 2008 (−16,9 %), 1932 (−13,9 %), 1937 (−10,2 %) und 1978 (−9,2 %). Im typischen Jahr sieht es anders aus:
| S&P 500, 1928–2025 | Alle Jahre | Zwischenwahljahre |
|---|---|---|
| Oktober positiv | 58 von 98 | 16 von 24 |
| Oktober, Durchschnitt | +0,6 % | +2,4 % |
| Oktober, Median | +1,0 % | +2,4 % |
| Schlussquartal (Ende Sept. bis Ende Dez.) positiv | 73 von 98 | 20 von 24 |
| Schlussquartal, Median | +4,6 % | +7,2 % |
| Schlussquartal, schlechtester Fall | −28,9 % | −17,5 % (1930) |
Das ist der eigentliche Kern der Citadel-Grafik, und er hält: In Zwischenwahljahren war das Schlussquartal deutlich häufiger und deutlicher positiv als im Durchschnitt. Nur einer der sechs schlechtesten Oktober fiel in ein Zwischenwahljahr. Für den Befund gibt es zwei gängige Erklärungen, die beide plausibel, aber nicht bewiesen sind: Mit der Wahl verschwindet eine Unsicherheit, und Regierungen verlegen unbeliebte Maßnahmen gern in die erste Hälfte der Amtszeit und Wohltaten vor die nächste Präsidentschaftswahl.
Was die Grafik nicht zeigt (3): 2026 hat das Tief übersprungen
Die Grafik von Citadel endet am 30. August mit dem Hinweis „Hier sind wir“. Seither ist etwas passiert, das nicht ins Muster passt: Der S&P 500 ist nicht gefallen. Er steht bei 7.764,64 Punkten, auf 103,8, wenn man den 1. Juli gleich 100 setzt — dort, wo der Durchschnitt aller Jahre erst Ende Dezember ankommt. Das Zwischenwahljahr im Schnitt liegt zum selben Zeitpunkt bei 99,7. Seit Jahresanfang hat der Index 13,4 Prozent zugelegt, zum Rekordschluss vom 13. August fehlen 0,4 Prozent.
Die Statistik lebt aber gerade davon, dass Anleger im Herbst eines Zwischenwahljahres günstiger einsteigen. Wer die durchschnittlichen +7,2 Prozent des Schlussquartals erwartet, erwartet sie von einem Niveau, das 2026 gar nicht erreicht wurde.
Was die schlechten Zwischenwahljahre gemeinsam hatten
Seit 1950 gab es drei Zwischenwahljahre mit negativem Schlussquartal:
| Jahr | Juli bis Sept. | Schlussquartal | Notenbank |
|---|---|---|---|
| 1978 | +7,8 % | −6,3 % | erhöhte die Zinsen |
| 1994 | +3,7 % | −0,7 % | erhöhte die Zinsen |
| 2018 | +6,9 % | −14,0 % | erhöhte die Zinsen |
| 2026 | +3,8 % (bis 22.9.) | ? | erhöht die Zinsen |
In allen drei Fällen kam der Markt mit einem Plus aus dem Sommer, und in allen drei Fällen straffte die Notenbank. 2018 ist das anschaulichste Beispiel: Rekordhoch im September, dann ein Oktober mit −6,9 Prozent und ein Tief erst an Heiligabend. Die Fed erhöhte in jenem Jahr viermal, zuletzt im Dezember.
Die Parallele zu 2026 ist unübersehbar. Am 16. September hat die US-Notenbank den Leitzins zum ersten Mal seit Juli 2023 angehoben, einstimmig um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent. Begründet wird das mit einer Inflation, die nicht zuletzt der Ölpreis antreibt — die Hintergründe stehen in unserem Beitrag zum Lieferstopp von Aramco. 16 der 18 Mitglieder des Offenmarktausschusses erwarten mindestens einen weiteren Schritt.
Die Umkehrung gilt allerdings nicht, und das gehört dazu: 2022 erhöhte die Fed noch viel kräftiger, und das Schlussquartal brachte trotzdem +7,1 Prozent. Der Unterschied war der Ausgangspunkt — 2022 lag der S&P 500 Ende September 24,8 Prozent unter dem Jahresanfang. Drei Fälle sind keine Statistik. Sie zeigen aber, dass hinter dem Durchschnitt von +4,5 Prozent sehr verschiedene Ausgangslagen stecken, und dass 2026 eher der seltenen als der typischen ähnelt.
Was der Optionsmarkt einpreist
Die Statistik schaut zurück. Die Preise von Optionen auf den S&P 500 zeigen, was Anleger heute für die kommenden Wochen bezahlen. Wir berechnen die Werte aus den Mittelkursen der Optionen auf den SPY, den größten börsengehandelten Indexfonds auf den S&P 500:
| Verfall | Ende Oktober | Jahresende |
|---|---|---|
| eingepreiste Bewegung | ± 3,3 % | ± 5,9 % |
| Chance, höher zu stehen als heute | 53,0 % | 54,3 % |
| Chance auf +5 % oder mehr | 11,0 % | 26,5 % |
| Chance auf −5 % oder mehr | 15,4 % | 25,7 % |
| Chance auf −10 % oder mehr | 6,4 % | 15,1 % |
Zwei Dinge fallen auf. Erstens ist die Erwartung ruhig: Der Volatilitätsindex VIX steht bei 14, und ±3,3 Prozent bis Ende Oktober sind wenig für einen Monat mit Zinsentscheid, Beginn der Berichtssaison und einer Wahl fünf Tage danach. Zweitens ist sie schief: Ein Rückgang um 5 Prozent gilt als wahrscheinlicher als ein Anstieg um 5 Prozent. Das ist bei Aktienindizes üblich — Absicherung nach unten ist gefragter als Wetten nach oben —, zeigt aber auch, dass der Optionsmarkt keinen Zwischenwahl-Aufschwung einpreist.
Dass die 54 Prozent deutlich unter den historischen 20 von 24 liegen, ist kein Widerspruch. Optionspreise enthalten einen Aufschlag für das Risiko und unterschätzen deshalb systematisch, wie oft Aktien steigen. Aussagekräftig ist nicht die Höhe der Zahl, sondern dass sie sich für ein Zwischenwahljahr nicht von einem gewöhnlichen Herbst unterscheidet.
Die Termine im Oktober
| Datum | Ereignis |
|---|---|
| Fr, 2. Oktober | US-Arbeitsmarktbericht für September |
| Di, 13. Oktober | JPMorgan eröffnet die Berichtssaison zum dritten Quartal |
| Mi, 14. Oktober | US-Verbraucherpreise für September |
| Do, 15. Oktober | US-Erzeugerpreise für September |
| Mi, 28. Oktober | Zinsentscheid der Fed, 19 Uhr MEZ |
| Do, 29. Oktober | Zinsentscheid der EZB |
| Fr, 30. Oktober | US-Arbeitskostenindex für das dritte Quartal |
| Di, 3. November | Zwischenwahlen in den USA |
Der wichtigste Tag ist der 14. Oktober. Die Fed hat ihre Zinserhöhung mit der Inflation begründet; ein weiterer hoher Wert bei den Verbraucherpreisen macht einen zweiten Schritt am 28. Oktober wahrscheinlicher. Neue Zinsprognosen der Fed-Mitglieder gibt es im Oktober nicht, die nächsten kommen im Dezember. In Deutschland beginnt am 25. Oktober die Winterzeit — ab dann fällt der Zinsentscheid auf 19 Uhr statt 20 Uhr.
Einordnung
Die Grafik von Citadel ist korrekt, und ihr Kern ist belastbar: Das Schlussquartal eines Zwischenwahljahres war am US-Aktienmarkt seit 1928 in fünf von sechs Fällen positiv. Als Zeitplan taugt sie nicht, weil das Tief im Einzeljahr fast nie dort lag, wo der Durchschnitt es zeigt. Und für 2026 fehlt die Voraussetzung, von der der Durchschnitt lebt: Der Markt ist nicht gefallen, er steht nahe am Rekord, und die Notenbank erhöht die Zinsen — eine Kombination, die es seit 1950 dreimal gab und die dreimal kein gutes Schlussquartal brachte.
Das ist keine Prognose. Es ist eine Erinnerung daran, dass ein saisonales Muster ein Durchschnitt über sehr verschiedene Jahre ist — und dass man vor dem Oktober besser fragt, welchem dieser Jahre das eigene am ehesten ähnelt.
Quellen: Kursverläufe, Durchschnitte, Einzeljahre und Tiefpunkte sind eigene Berechnungen aus Tagesschlusskursen des S&P 500 (ab 30. Dezember 1927) und des DAX (ab 30. Dezember 1987) über Yahoo Finance; Zwischenwahljahre sind alle Jahre, deren Zahl bei Teilung durch vier den Rest zwei ergibt (1930 bis 2022). Vergleichswerte aus der Auswertung von Citadel Securities (Stand 30. August 2026, Datenbasis Bloomberg). Zinsentscheid im Wortlaut der Federal Reserve, Einordnung und Zinsprognosen via CNBC; Termine der US-Statistikbehörde BLS, JPMorganChase und der EZB. Optionswerte aus eigenen Berechnungen auf Basis der Mittelkurse von SPY-Optionen, Indexstände und VIX aus unseren Kursdaten, Stand 23. September 2026 (S&P 500: Schlusskurs vom 22. September).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Saisonale Muster beschreiben Durchschnitte der Vergangenheit und sagen nichts darüber, wie sich ein einzelnes Jahr entwickelt. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise und keine Prognosen. Alle Angaben ohne Gewähr, Stand 23. September 2026.