 markt
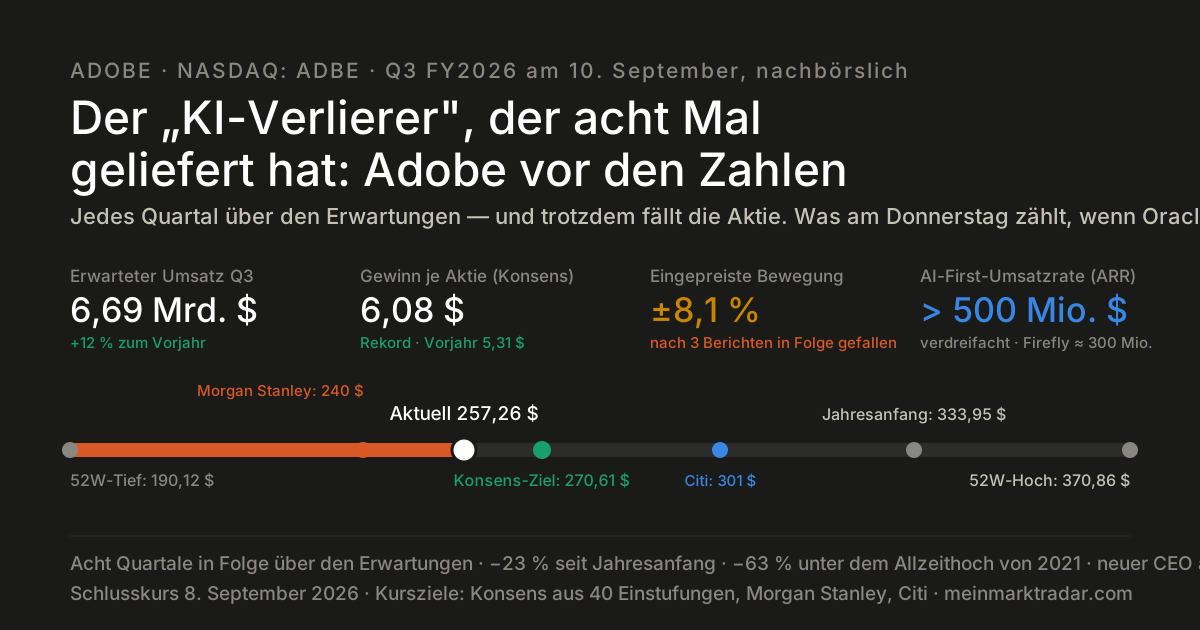
Der „KI-Verlierer", der acht Mal geliefert hat: Adobe vor den Zahlen
Es gibt an der Wall Street derzeit kaum eine Aktie mit einem so klaren Widerspruch: Adobe hat in acht Quartalen in Folge die Gewinnerwartungen übertroffen — und nach den letzten drei Berichten ist der Kurs jedes Mal gefallen. Seit Jahresanfang steht die Aktie 23 % im Minus, seit dem Allzeithoch von 2021 sind es 63 %. Am Donnerstag nach US-Börsenschluss (Telefonkonferenz 23 Uhr deutscher Zeit) kommt der nächste Test — am selben Abend wie Oracle, und die beiden Software-Veteranen erzählen spiegelbildliche Geschichten: Oracle wird für seine KI-Ausgaben bestraft, Adobe für die Angst, dass KI sein Geschäft überflüssig macht.
Update vom 13. September 2026 — Beat, angehobene Prognose, und trotzdem eine unbequeme Zahl
Adobe hat geliefert — in jeder Zeile, die man vorher genannt hätte. Der Umsatz erreichte am Donnerstagabend 6,76 Milliarden Dollar (+13 %, währungsbereinigt +12 %) und lag damit über den erwarteten 6,69 Milliarden. Der bereinigte Gewinn je Aktie kam auf 6,13 Dollar statt der erwarteten 6,08; nach US-Bilanzregeln waren es 4,62 Dollar. Der wiederkehrende Jahresumsatz (ARR) stieg auf 27,5 Milliarden (+11,2 %), der operative Cashflow erreichte mit 2,52 Milliarden einen Quartalsrekord, und Adobe kaufte rund 9,5 Millionen eigene Aktien zurück. Die Jahresprognose wurde angehoben: 26,576 bis 26,626 Milliarden Dollar Umsatz (zuvor 26,5–26,6) und 24,45 bis 24,50 Dollar Gewinn je Aktie (zuvor 24,35–24,45).
Auch die KI-Zahlen waren besser als in unserer Vorschau. Wir hatten mit über 500 Millionen Dollar annualisiertem „AI-First"-Umsatz gerechnet — gemeldet wurden über 650 Millionen bei mehr als 150 % Wachstum. Der Firefly-ARR legte allein gegenüber dem Vorquartal um 40 % zu, getrieben von der Videogenerierung. Und die Freemium-Wende wirkt: Über eine Milliarde monatlich aktive Nutzer insgesamt, davon mehr als 100 Millionen im kostenlosen Kreativbereich — ein Plus von über 70 % gegenüber dem Vorjahr.
Der Test, den wir gestellt hatten, ging trotzdem verloren. Wir hatten geschrieben, das entscheidende Signal wäre „ein Net New ARR über den 400 Millionen, die Barclays ansetzt". Tatsächlich fiel das Netto-Neugeschäft um rund 36 % gegenüber dem Vorjahr. Der Auftragsbestand (RPO) lag bei 22,16 Milliarden Dollar und wuchs nur noch 8 % — das erste einstellige Wachstum seit Anfang des Geschäftsjahres 2023. Dazu kam eine Viertquartalsprognose, deren Mittelwert mit rund 6,825 Milliarden knapp unter dem Konsens von 6,85 Milliarden lag. Das Management führt beides auf das Freemium-Modell zurück: Wer Nutzer erst gratis gewinnt und später abrechnet, verschiebt Umsatz nach hinten. Das ist eine plausible Erklärung — aber eben auch genau die Rechnung, die erst 2027 aufgeht oder nicht.
Die Kursreaktion war die eigentliche Überraschung. Nachbörslich fiel die Aktie rund 2 % auf etwa 243,50 Dollar, am Freitag eröffnete sie bei 242,17 und rutschte bis auf 241,51 Dollar. Dann drehte sie — und schloss bei 252,23 Dollar, ein Plus von 1,37 % gegenüber dem Vortag, bei rund doppeltem Handelsvolumen. Von Schlusskurs zu Schlusskurs bewegte sich Adobe also 1,4 % nach oben, obwohl der Optionsmarkt ±8,1 % eingepreist hatte. Wer die Bewegung über Optionsscheine gespielt hat, hat auf beiden Seiten verloren — ein Lehrstück zu dem, was wir im Optionsschein-Ratgeber über eingepreiste Bewegungen schreiben.
Die Analysten reagierten gespalten. JPMorgan blieb bei „Overweight", senkte das Ziel aber von 340 auf 315 Dollar. Citi nahm die Anhebung von vor dem Quartal wieder zurück — von 301 auf 250 Dollar. Morgan Stanley blieb bei seiner negativen Einschätzung. Dazu kam eine personelle Nachricht, die in der Zahlenflut unterging: David Wadhwani, Chef des Kreativ- und Produktivitätsgeschäfts und lange als Nachfolgekandidat gehandelt, verlässt das Unternehmen. Damit gehen innerhalb weniger Monate der Finanzchef (zu Marvell), der langjährige CEO (zum 1. Dezember in den Verwaltungsrat) und der wichtigste Bereichsleiter.
Unsere Einordnung: Der Bullen-Fall aus der Vorschau ist intakt — die Zahlen stimmen, die Prognose steigt, die KI-Umsätze wachsen schneller als gedacht, und der Markt hat diesmal nicht abgestraft. Der Bären-Fall ist es aber auch: Das Netto-Neugeschäft schrumpft, der Auftragsbestand wächst nur noch einstellig, und die Führungsmannschaft wird mitten im Umbau ausgetauscht. Beides gleichzeitig wahr zu halten, ist unbequem — genau deshalb steht die Aktie rund 32 % unter ihrem 52-Wochen-Hoch und kostet weiterhin nur etwa das 14-Fache des erwarteten Gewinns. Die Entscheidung fällt nicht in diesem Quartal, sondern wenn sich zeigt, ob aus den 100 Millionen kostenlosen Kreativ-Nutzern zahlende werden. Der nächste Prüfstein ist der Q4-Bericht im Dezember — der erste unter dem neuen CEO.
Die Ausgangslage in Zahlen
| Kennzahl | Wert |
|---|---|
| Kurs (Schluss 8. Sept.) | 257,26 $ (−3,5 % am Tag, Software-Sektor schwach) |
| Seit Jahresanfang / vom Allzeithoch 2021 | −23 % / −63 % |
| 52-Wochen-Spanne | 190,12 – 370,86 $ |
| Konsens Q3: Umsatz | 6,69 Mrd. $ (+11,7 %) |
| Konsens Q3: Gewinn je Aktie (bereinigt) | 6,08 $ (Vorjahr 5,31 $) |
| Eigene Prognose Q3 | 6,67 – 6,72 Mrd. $ · 6,05 – 6,10 $ |
| Eingepreiste Kursbewegung | ±8,1 % |
| Analysten-Konsensziel | 270,61 $ · Spanne 200 – 301 $ · 23 von 40 sagen „Halten" |
| CEO-Wechsel | Anil Chakravarthy übernimmt am 1. Dezember von Shantanu Narayen |
Was am Donnerstag erwartet wird — und warum es eng ist
Der Konsens liegt mit 6,69 Milliarden Dollar Umsatz und 6,08 Dollar Gewinn je Aktie am oberen Ende von Adobes eigener Prognose. Das ist bemerkenswert, denn Adobe hat in allen acht letzten Quartalen mehr geliefert als versprochen — die Analysten haben das eingepreist und lassen dem Konzern kaum Raum für eine positive Überraschung. Ein „Beat" ist damit die Erwartung, nicht die Belohnung. Entscheidend wird, was das Management für das vierte Quartal und das Geschäftsjahr sagt: Bisher gilt eine Prognose von 26,5 bis 26,6 Milliarden Dollar Umsatz und 24,35 bis 24,45 Dollar Gewinn je Aktie. Barclays erwartet für das dritte Quartal einen Rückgang des Netto-Neugeschäfts (Net New ARR) auf rund 400 Millionen Dollar und eine Erholung auf 770 Millionen im vierten — genau diese Zahl war zuletzt bei Zscaler und Snowflake der Kurstreiber, nicht der Umsatz.
Die KI-Frage: Bedrohung oder Geschäft?
Der Kursverfall hat einen Namen: Substitutionsangst. Canva, Midjourney, Pika und vor allem OpenAI mit dem Videogenerator Sora 2 erledigen Aufgaben, für die man früher ein Creative-Cloud-Abo brauchte — und zwar billiger oder kostenlos. Mizuho hatte schon im Herbst 2025 vor Marktanteilsverlusten gewarnt, Morgan Stanley stufte die Aktie auf „Underweight" mit Kursziel 240 Dollar ab, ausdrücklich wegen des Risikos, dass KI-Tools die Abos ersetzen. Adobes Antwort: Der annualisierte Umsatz aus „AI-First"-Produkten hat sich auf über 500 Millionen Dollar verdreifacht, allein der Bildgenerator Firefly steuert rund 300 Millionen bei. Dazu kommt eine strategische Wende: Adobe stellt seine KI-Werkzeuge auf ein Freemium-Modell um — erst Nutzer gewinnen, später Geld verdienen — und kauft mit Topaz Labs Foto- und Video-KI-Modelle hinzu. Das ist genau das, was Citi meint, wenn die Bank ihr Ziel zwar auf 301 Dollar anhebt, aber bei „Neutral" bleibt: Die Risiken verschieben sich ins Geschäftsjahr 2027, wenn das Wachstum stärker von der Umwandlung kostenloser Nutzer in zahlende abhängt.
Die Kernfrage für Donnerstag ist deshalb nicht, ob Adobe die 6,08 Dollar schafft — sondern ob das Management zeigen kann, dass die 500 Millionen KI-Umsatz zusätzlich zum Kerngeschäft kommen und nicht nur ersetzen, was anderswo wegbricht. Ein Hinweis darauf wäre ein Net New ARR über den 400 Millionen, die Barclays ansetzt.
Der Bullen-Fall: So billig war Adobe noch nie
- Bewertung: Rund das 14-Fache des erwarteten Gewinns — ein Bruchteil dessen, was Adobe über ein Jahrzehnt gekostet hat, und ein Abschlag zum Softwaresektor. Gemessen am freien Cashflow liegt der Multiplikator unter 10.
- 25 Milliarden Dollar Rückkäufe: Das bis 2030 laufende Programm kann bis zu einem Viertel aller Aktien einziehen; allein im ersten Quartal wurden 2,5 Milliarden eingesetzt. Jeder Rückkauf zum heutigen Kurs hebt den Gewinn je Aktie.
- Die Zahlen stimmen: 12 % Wachstum, Rekordgewinne, acht Beats in Folge — operativ ist von einem „Verlierer" nichts zu sehen.
- Erwartungen sind am Boden: Nur eine von neun jüngsten Einstufungen lautet „Kaufen", 23 von 40 Analysten sagen „Halten". Wenn niemand mehr Gutes erwartet, reicht Solides für eine Erholung.
Der Bären-Fall: Billig kann billiger werden
- Das Muster: Drei Berichte, drei Kursrückgänge — zuletzt im Juni um 3,7 %, obwohl die Zahlen stimmten. Der Markt kauft keine Beats mehr, er will den Beweis, dass das Abo-Modell die KI-Ära überlebt.
- Führungswechsel mitten im Umbau: Der langjährige CEO Narayen geht zum 1. Dezember in den Verwaltungsrat, Finanzchef Dan Durn ist zu Marvell gewechselt. Die Aktie verlor auf die Nachricht rund 9 % in einer Woche; Donnerstag ist der letzte Bericht der alten Führung — Prognosen für 2027 kommen von einem Team, das noch nicht im Amt ist.
- Freemium ist ein Wachstumsversprechen auf Kredit: Kostenlose Nutzer kosten Rechenleistung, bringen aber erst Umsatz, wenn sie zahlen — und ob sie das tun, entscheidet sich 2027.
- Sektor-Gegenwind: Am Dienstag fiel der ganze Software-Sektor (Salesforce −3,9 %, ServiceNow −5 %, Intuit −4 %) — die KI-Angst ist keine Adobe-spezifische Laune, sondern eine Branchenwette, die gerade gegen die Klassiker läuft.
Einordnung
Adobe ist eine Aktie, bei der Zahlen und Kurs seit einem Jahr in verschiedene Richtungen laufen — und Donnerstag entscheidet nicht, wer recht hat, sondern ob die Schere weiter aufgeht. Ein Beat mit vorsichtiger Prognose würde das Muster der letzten drei Quartale fortsetzen; ein Beat mit einem Net New ARR über den Erwartungen und einer klaren Aussage zur KI-Umwandlung wäre das Signal, auf das die 23 „Halten"-Analysten warten. Bei 14-fachem Gewinn ist viel Skepsis im Kurs; bei ±8 % eingepreister Bewegung und einem neuen CEO in den Startlöchern ist aber auch viel Unsicherheit drin. → Wie es ausgegangen ist, steht im Update vom 13. September.
Quellen: Termin via Adobe/Business Wire; Konsens, eingepreiste Bewegung und Analystenstimmen via TipRanks und AlphaStreet; KI-Umsätze, Freemium und CEO-Wechsel via Yahoo Finance und Finanztrends; Kursziele via Investing.com (Citi), ad-hoc-news (Barclays, Morgan Stanley) und aktien.guide; Rückkaufprogramm via Kapitalmarktexperten. Kurse und Spannen aus unseren eigenen Kursdaten (Schluss 8. September 2026). Update 13.09.: Q3-Zahlen, Prognose und Rückkäufe aus der Adobe-Mitteilung zum dritten Quartal; Net New ARR, RPO-Wachstum und die Freemium-Erklärung des Managements aus der Mitschrift der Telefonkonferenz und den Quartalsfolien (Investing.com); Firefly- und Nutzerzahlen via Investing.com; Kursziele nach den Zahlen via Benzinga. Eröffnung, Tagestief, Schlusskurs und Volumen vom 10. und 11. September aus unseren eigenen Kursdaten.
Keine Anlageberatung. Konsensschätzungen und Kursziele sind Momentaufnahmen und weichen je nach Quelle ab; die eingepreiste Bewegung stammt aus dem Optionsmarkt und ist keine Prognose. Alle Angaben ohne Gewähr, Stand 9. September 2026 (Update-Box: 13. September 2026).