 markt
Der 12-Prozent-Abend: Snowflake vor den Q2-Zahlen
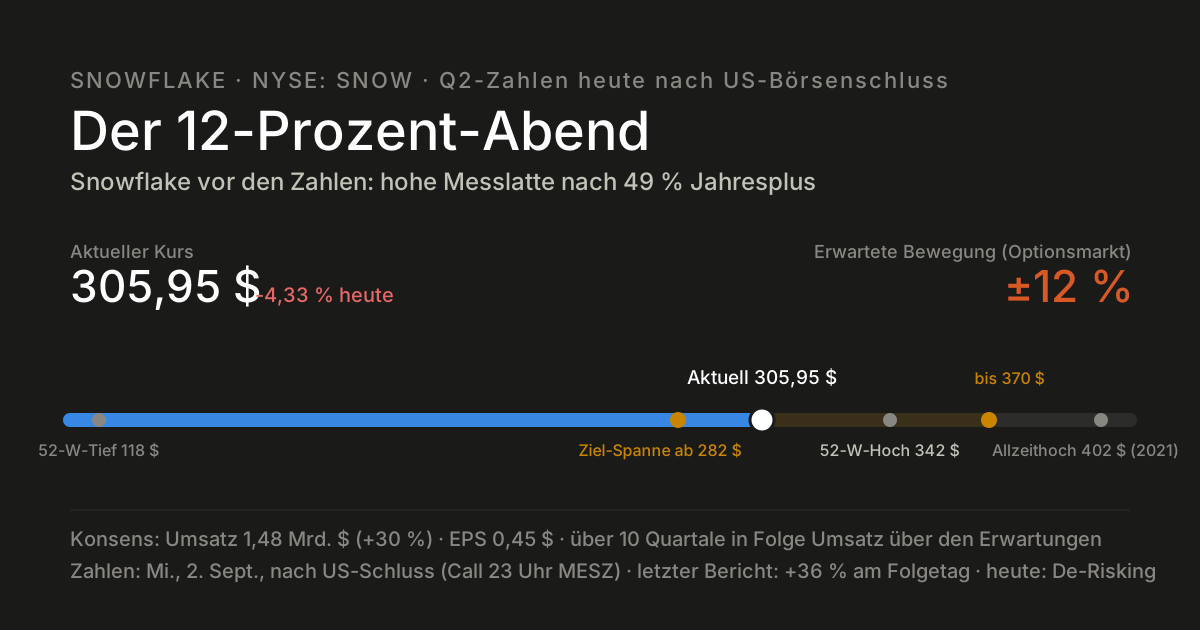
Heute Abend nach US-Börsenschluss legt der Daten-Cloud-Anbieter Snowflake seine Zahlen zum zweiten Geschäftsquartal vor (Telefonkonferenz 23 Uhr deutscher Zeit) — und der Optionsmarkt macht keinen Hehl daraus, was er erwartet: Eine Kursbewegung von rund ±12 % ist eingepreist, was ziemlich genau dem Durchschnitt der letzten Berichte entspricht (12,8 %). Bei einem Kurs von aktuell 305,95 Dollar stünde damit ein Sprung Richtung Allzeithoch oder ein Rutsch unter die 270er-Marke im Raum. Die Aktie geht mit einem Minus von über 4 % in den Termin — das inzwischen vertraute „De-Risking", das wir zuletzt fast identisch bei IREN vor deren Zahlen beobachtet haben.
Update vom 6. September 2026 — die Zahlen: nicht ±12 %, sondern +22 % nachbörslich
Snowflake hat die Messlatte nicht nur genommen, sondern weit übersprungen: Umsatz 1,55 Milliarden Dollar (Konsens 1,48), Produktumsatz 1,49 Milliarden mit +37 % — das dritte Quartal in Folge mit beschleunigtem Wachstum —, bereinigter Gewinn je Aktie 0,62 Dollar statt der erwarteten 0,45, operative Marge (non-GAAP) 15,3 % nach 11 % im Vorjahr, Nettoumsatzbindung 126 %. Die Jahresprognose für den Produktumsatz stieg von 5,84 auf 6,07 Milliarden Dollar (+36 %), die Q3-Prognose von 1,588 bis 1,593 Milliarden liegt klar über dem Konsens von 1,50. Finanzchef Brian Robins nannte als Treiber ausdrücklich den „deutlichen Sprung beim KI-Umsatz". Die Aktie schoss nachbörslich um 22,6 % auf 375 Dollar — fast das Doppelte dessen, was der Optionsmarkt eingepreist hatte, und weit über das alte 52-Wochen-Hoch von 341,95 Dollar hinaus.
Seither wird Kasse gemacht: Zum Wochenschluss am 4. September stand der Kurs bei 337,18 Dollar (−5,4 % am Freitag) — immer noch gut 10 % über dem Kurs aus diesem Beitrag. Einordnung: Die Beschleunigungs-Story ist bestätigt, aber mit über 100 Milliarden Dollar Börsenwert ist die Aktie hoch bewertet; dass ein Sprung dieser Größe teilweise wieder abgegeben wird, ist eher die Regel als die Ausnahme.
Was der Konsens erwartet
| Kennzahl | Erwartung Q2 FY2027 |
|---|---|
| Umsatz | 1,48 Mrd. $ (+30 % z. Vorjahr) |
| Gewinn je Aktie (bereinigt) | 0,45 $ (Vorjahr: 0,35 $) |
| Serie | über 10 Quartale in Folge Umsatz über Konsens |
| Erwartete Kursreaktion (Optionsmarkt) | ±12 % |
| Analysten-Kursziele | 282 bis 370 $ |
Die Messlatte liegt dabei höher, als die nackten Schätzungen vermuten lassen: Im Vormonat hatte Snowflake mit seinem Q1-Bericht einen Ausnahme-Abend geliefert — Gewinn deutlich über Erwartung, die Aktie schoss am Folgetag um 36 % nach oben. Seither hat das Papier binnen sechs Monaten rund 90 % zugelegt und notiert trotz des heutigen Rücksetzers noch 49 % über dem Jahresanfang. Nach so einem Lauf gilt, was wir zuletzt bei Marvell beschrieben haben: Ein „solides" Quartal reicht dann oft nicht mehr — der Markt will erneut einen Ausreißer nach oben sehen, sonst wird trotz guter Zahlen verkauft.
Worauf es heute Abend ankommt
- Produktumsatz-Prognose: Wichtiger als die Ist-Zahlen ist der Ausblick — konkret, ob Snowflake die Jahresprognose für den Produktumsatz nach dem starken ersten Quartal erneut anhebt.
- KI-Erzählung mit Substanz: Der Q1-Sprung war maßgeblich eine KI-Story (neue KI-Datenprodukte, Kooperationen). Heute zeigt sich, ob daraus messbares, wiederkehrendes Geschäft wird.
- Die Technik: Die Aktie ist heute unter die Zone um 324 Dollar gerutscht, wo 50- und 200-Tage-Linie zusammenlaufen — ein Zahlen-Enttäuschung würde auf ein bereits angeschlagenes Chartbild treffen.
- Bewertungsanker: Das Allzeithoch von 401,89 Dollar stammt noch aus dem November 2021 — selbst nach fünf Jahren und der jüngsten Rallye hat die Aktie diese Marke nie wiedergesehen. Ein +12-%-Abend brächte sie erstmals wieder in Sichtweite.
Einordnung
Snowflake geht als Seriensieger mit Fallhöhe in diesen Abend: über zehn Umsatz-Überraschungen in Folge, ein spektakulärer letzter Bericht — und genau deshalb Erwartungen, die kaum noch Raum für ein „nur gut" lassen. Die Spanne der Analysten-Kursziele (282 bis 370 Dollar) umschließt den aktuellen Kurs von beiden Seiten, der Optionsmarkt hält Bewegungen in beide Richtungen für gleich plausibel. Anders gesagt: Heute Abend wird nicht über die Qualität des Unternehmens abgestimmt, sondern darüber, ob die Realität mit einer sehr optimistischen Preissetzung Schritt hält. Nach den Zahlen ordnen wir hier ein, was tatsächlich geliefert wurde.
Quellen: Konsens-Schätzungen und erwartete Bewegung via Benzinga, Technik und Kurskontext via Vantage Markets, Termin via TipRanks, aktueller Kurs aus der marktradar-Kursabfrage.
Keine Anlageberatung. Konsens-Schätzungen und implizite Bewegungserwartungen sind Momentaufnahmen vor dem Bericht und keine Prognosen mit Gewähr. Alle Angaben Stand 2. September 2026 (vor Veröffentlichung der Zahlen), ohne Gewähr.