 markt
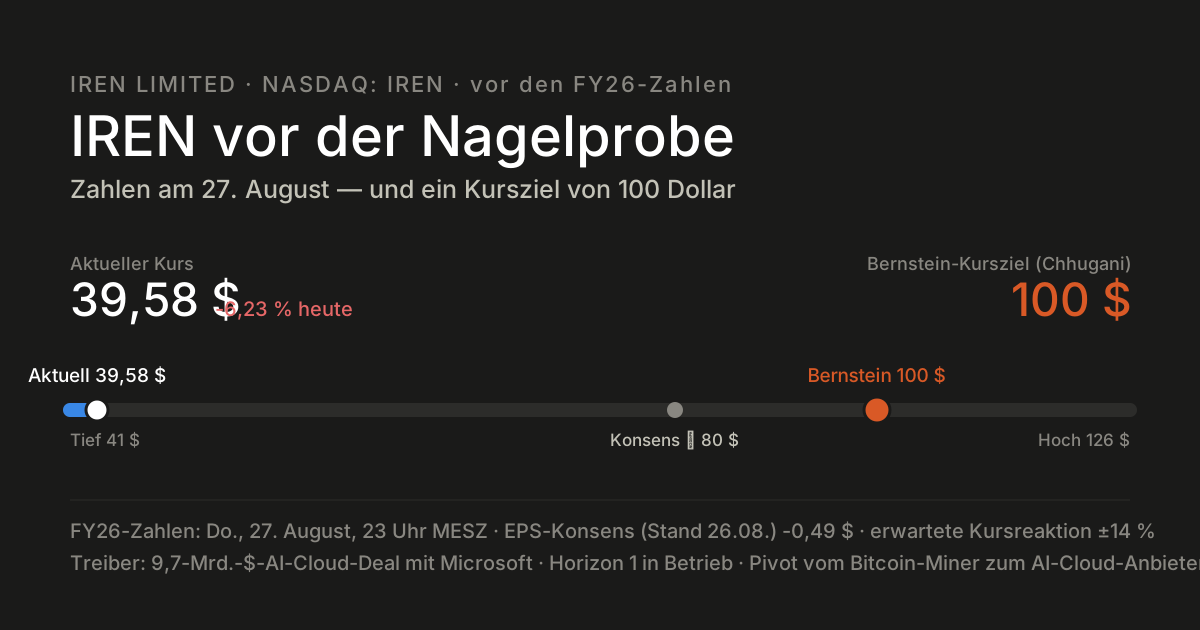
IREN vor der Nagelprobe: Zahlen am 27. August, Kursziel 100 Dollar – wie realistisch ist das?
Aus dem Bitcoin-Miner IREN (vormals Iris Energy) ist in wenigen Monaten einer der meistdiskutierten AI-Cloud-Werte an der Nasdaq geworden. Am 27. August legt das Unternehmen seine Zahlen für das am 30. Juni beendete Geschäftsjahr FY26 vor — und ein Bernstein-Analyst hat dafür ein Kursziel von 100 Dollar ausgerufen, mehr als das Doppelte des aktuellen Kurses von rund 44 Dollar. Was steckt dahinter, und wie einzuordnen ist die Zahl?
Update vom 21. September 2026 — Die Kursziele steigen, die Gewinnschätzungen fallen
Operativ ist seit unserem letzten Update wenig passiert, an der Wall Street dagegen viel: Innerhalb von vier Tagen hat ein Haus seine Meinung um 180 Grad gedreht und ein zweites die Abdeckung mit einem Kursziel nahe 100 Dollar begonnen. Die Aktie ging am Freitag mit +7,4 % auf 46,68 Dollar ins Wochenende — und steht damit immer noch 39 % unter ihrem Hoch.
Zwei Analystenstimmen in vier Tagen
Am 14. September stufte JPMorgan IREN gleich um zwei Stufen herauf, von „Untergewichten“ direkt auf „Übergewichten“, und hob das Kursziel von 46 auf 65 Dollar. Analyst Richard Choe begründet das mit dem Tempo der Vertragsabschlüsse, der Nvidia-Beziehung und vor allem mit den Preisen im Neocloud-Geschäft: Sie seien von 10 bis 15 Dollar je Watt auf 15 bis 20 Dollar und darüber gestiegen. Ein Detail, das in den Schlagzeilen unterging: Das neue Ziel gilt für Dezember 2027, das alte galt für Dezember 2026. Ein Teil des Aufschlags ist also schlicht ein Jahr mehr Zeit.
Am Freitag nahm Northland die Abdeckung mit „Outperform“ und einem Kursziel von 99 Dollar auf — 128 % über dem Schlusskurs des Vortags. Analyst Nehal Chokshi stützt sich auf die Nvidia-Partnerschaft als Ankermieter und darauf, dass IREN zu den wenigen vertikal integrierten Betreibern mit einem Potenzial von über 5 Gigawatt gehört. Damit liegt der Analystenkonsens bei rund 78 Dollar aus 15 bis 17 Einschätzungen — bei einer Spanne von 43 bis 136 Dollar. So weit auseinander liegen Analysten selten.
Was operativ dazugekommen ist
- Sweetwater (8. September): Der 2-Gigawatt-Hub in Texas ist bedingt genehmigt. Die texanische Regulierungsbehörde hat zudem einstimmig eine 765-kV-Leitung im Permian-Becken bewilligt — fertig allerdings erst 2029.
- Nvidia-Gütesiegel: Nach Tests der GB300-NVL72-Konfiguration hat Nvidia IREN den Status „Exemplar Cloud“ zuerkannt. Das ist keine Bestellung, aber eine Bestätigung, dass die Anlagen die anspruchsvollsten Lasten tragen.
- Horizon-Ausbau: Horizon 1 mit 50 Megawatt ist im August an Microsoft übergeben, Horizon 2 wird in Betrieb genommen, Horizon 3 und 4 sollen im vierten Quartal folgen. Ziel für 2026 sind 480 Megawatt AI-Cloud-Kapazität, für 2027 1,2 Gigawatt.
- Auftragsbestand: Rund 4 Milliarden Dollar vertraglich gesicherte jährliche Erlöse, davon etwa 1 Milliarde bereits im Betrieb.
Die Zahl, die in keiner Kurszielmeldung steht
Während die Kursziele steigen, sind die Gewinnschätzungen für das Geschäftsjahr 2027 gesunken: Die Umsatzerwartung wurde von 2,98 auf 2,82 Milliarden Dollar zurückgenommen, der erwartete Verlust je Aktie weitete sich von 0,86 auf 1,94 Dollar aus. Im abgelaufenen Geschäftsjahr stand ein Nettoverlust von 702,6 Millionen Dollar — darin allerdings 638,8 Millionen an Abschreibungen auf ausgemusterte Mining-Hardware, also Buchverluste aus dem Umbau.
Beides zugleich ist kein Widerspruch, sondern die Beschreibung des Falls: IREN wird nicht am Gewinn gemessen, sondern an gelieferten Megawatt. Solange die vertraglich zugesagte ARR wächst, zählt der Verlust als Investition. Kippt das Vertrauen in die Lieferung, zählt er als Verlust. Wer die Aktie hält, hält genau diese Wette — nicht eine Bewertungsfrage.
Was das für die 100-Dollar-Frage bedeutet
Dieser Beitrag begann mit der Frage, ob Bernsteins Kursziel von 100 Dollar realistisch ist. Inzwischen liegen Northland bei 99, Cantor Fitzgerald bei 99 und B. Riley bei 96 Dollar — die Zahl ist also keine Einzelmeinung mehr. Nur hat sich die Begründung verschoben: Es geht nicht mehr um die Frage, ob IREN Aufträge bekommt, sondern ob sie termingerecht geliefert werden. Der Microsoft-Vertrag kann gekündigt werden, wenn IREN die Liefertermine reißt, und der Hochlauf der Erlöse ist bewusst ans Jahresende und in 2027 geschoben. Zwischen 43 und 136 Dollar Kursziel liegt im Kern nur eine Variable: die Zahl der Monate, die man dem Unternehmen zugesteht.
Der nächste Prüfstein steht fest: 4. November, Quartalszahlen. Bis dahin entscheidet sich, ob Horizon 2 im Zeitplan bleibt.
| Wert | Stand | Kontext |
|---|---|---|
| IREN | 46,68 $ | +7,4 % am Freitag, −39 % unter dem 52-Wochen-Hoch (76,87 $), +61 % über dem Tief |
| Analystenkonsens | ~78 $ | Spanne 43 bis 136 $; JPMorgan 65, BTIG 80, Macquarie 90, B. Riley 96, Cantor und Northland je 99 |
| Vertraglich gesicherte ARR | ~4 Mrd. $ | davon rund 1 Mrd. $ bereits im Betrieb |
| Vergleichswerte (3 Monate) | – | Core Scientific −38 %, TeraWulf −40 %, Applied Digital −38 %, Cipher −35 %, IREN −18 % |
Kurse aus unseren eigenen Kursdaten, Schlusskurse vom 18. September 2026. Quellen des Updates: JPMorgan-Hochstufung via TheStreet; Northland-Aufnahme via GuruFocus; Konsens und Schätzungsänderungen via StockAnalysis; Geschäftszahlen, Horizon-Zeitplan und Auftragsbestand via IREN (FY26-Bericht); Sweetwater und Netzanbindung via Data Center Dynamics.
Update vom 5. September 2026 — nach den Zahlen: Achterbahn mit Happy End (vorerst)
Die FY26-Zahlen kamen wie angekündigt am 27. August nach Börsenschluss — und die erste Reaktion war ein Schock: Am Freitag danach fiel die Aktie um 12,5 % auf 35,45 Dollar, fast exakt die ±14 %, die der Optionsmarkt eingepreist hatte, und nahe der im Update vom 26. August genannten 35-Dollar-Unterstützung. Der Auslöser war vor allem die Schlagzeile: ein Nettoverlust von 702,6 Millionen Dollar für das Geschäftsjahr (Vorjahr: +86,9 Millionen Gewinn). Wer genauer hinsah, fand darin allerdings 638,8 Millionen Dollar an nicht zahlungswirksamen Abschreibungen auf stillgelegte Bitcoin-Mining-Hardware — die Buchhaltungs-Quittung für den Umbau zum AI-Cloud-Anbieter, kein operativer Einbruch. Operativ stimmte die Richtung: Umsatz 707 Millionen Dollar (Vorjahr 501), AI-Cloud-Umsatz verachtfacht auf 128,8 Millionen, bereinigtes EBITDA 245,7 Millionen.
Dann drehte der Wind komplett: 4 Milliarden Dollar vertraglich gesicherte Jahresumsätze (ARR) für die 2026er-Kapazität — der Nvidia-Cloud-Vertrag mit rund 700 Millionen ARR ab 2027 kommt noch obendrauf —, dazu ein neu unterschriebenes „Frontier AI Lab“ als Kunde, Horizon 1 von Microsoft abgenommen, Horizon 2 in Inbetriebnahme, Horizon 3 und 4 auf Kurs für das vierte Quartal. Anfang September folgte eine 2,4-Milliarden-Dollar-Finanzierung unter Führung von Blue Owl plus die Genehmigung einer wichtigen Stromleitung in Texas. Die Analysten nutzten den Rücksetzer: H.C. Wainwright nannte den Abverkauf explizit eine Kaufgelegenheit, Citizens verwies am 2. September auf den wachsenden AI-Cloud-Anteil, und am 4. September legte ausgerechnet Bernstein — Urheber des 100-Dollar-Ziels aus diesem Beitrag — nach und sieht auf Basis von 2 Gigawatt Bruttostromkapazität bis 2029 144 % Aufwärtspotenzial.
Das Ergebnis am Kurszettel: +7,6 % am 2. September, und zum Wochenschluss am 4. September ging IREN mit 44,68 Dollar (+7,3 %) aus dem Handel — damit ist der komplette Zahlen-Absturz aufgeholt und die Aktie steht höher als vor dem Bericht. Der Analysten-Konsens liegt inzwischen bei rund 75 Dollar. Die Kernfrage des Artikels bleibt damit offen, aber intakt: Der Weg zu dreistelligen Kursen führt über den Beweis, dass aus den 4 Milliarden vertraglich gesicherter ARR auch tatsächlich verbuchte Umsätze mit Marge werden — die Verachtfachung des AI-Cloud-Umsatzes war der erste Schritt, gemessen wird ab jetzt quartalsweise.
Update vom 26. August 2026 — einen Tag vor den Zahlen
Der Kurs steht bei 39,58 Dollar, ein Minus von 6,2 % allein heute — damit liegt IREN erstmals sogar unter dem bislang niedrigsten Analysten-Kursziel von 41 Dollar. Der Grund ist nicht schlechte Unternehmensnachrichten, sondern klassisches „De-Risking“: Anleger reduzieren ihre Positionen vor zwei Ereignissen gleichzeitig — Nvidias eigenem Quartalsbericht heute Abend und IREN-Zahlen morgen nach Börsenschluss. Bemerkenswerte Randnotiz dazu: Nvidias eigene Aktie fiel bei den letzten fünf Quartalsberichten im Schnitt selbst dann um rund 2 %, wenn die Erwartungen übertroffen wurden — ein „Sell-the-News“-Muster, das die Nervosität vor IRENs Bericht zusätzlich erklärt.
Die Konsens-Schätzung für den Verlust je Aktie wurde inzwischen leicht auf −0,49 Dollar verbessert (zuvor −0,79 Dollar) — Analysten sind also trotz des Kursrückgangs zuletzt etwas optimistischer für die Zahlen selbst geworden. Charttechnisch nennen Beobachter einen Widerstand bei 49,71 Dollar (nächstes Ziel danach rund 62 Dollar) sowie eine mögliche Unterstützung bei 35 Dollar, sollte der Ausbruch nach unten kommen; der RSI liegt bei rund 58 und signalisiert damit weder eine überkaufte noch eine überverkaufte Lage.
Der Termin: 27. August, 23 Uhr MESZ
IREN veröffentlicht die FY26-Ergebnisse am Donnerstag nach US-Börsenschluss, gefolgt von einer Telefonkonferenz um 17 Uhr Eastern Time (23 Uhr deutscher Zeit). Der Markt preist im Optionsmarkt eine erwartete Kursreaktion von rund ±14 % ein — die Analystenschätzung für den Gewinn je Aktie liegt bei −0,79 $, IREN dürfte also weiterhin defizitär sein. Das ist bei einem Unternehmen, das sich mitten im Umbau von der Bitcoin-Miete zur Rechenzentrums-Vermietung befindet, wenig überraschend: Die großen Investitionen laufen bereits, die Erträge daraus erst an.
Das 100-Dollar-Kursziel eingeordnet
Wichtig für die Einordnung: Die 100 Dollar sind ein einzelnes Kursziel, nicht der Marktkonsens. Es stammt von Bernsteins Fünf-Sterne-Analyst Gautam Chhugani, der seine Kaufempfehlung mit diesem Ziel bekräftigt hat. Der Durchschnitt aller Wall-Street-Analysten liegt deutlich darunter:
| Kennzahl | Wert |
|---|---|
| Aktueller Kurs | ~44 $ |
| Analysten-Konsens (Durchschnitt) | ~78–84 $ |
| Höchstes Kursziel | bis 126 $ |
| Niedrigstes Kursziel | 41 $ |
| Bernstein (Chhugani) | 100 $ |
Die Bandbreite von 41 bis 126 Dollar zeigt vor allem eins: Die Analysten sind sich selbst sehr uneinig, wie das Unternehmen zu bewerten ist. Das ist typisch für einen Wert, der gerade sein Geschäftsmodell wechselt — die einen bewerten IREN noch wie einen Bitcoin-Miner, die anderen bereits wie einen AI-Cloud-Anbieter mit entsprechend höheren Multiplikatoren. Die 100-Dollar-Schlagzeile ist also real, aber sie ist die optimistische Einzelmeinung, nicht die Konsensmitte.
Warum die Wall Street überhaupt so bullish wird
Der Kurstreiber ist ein 9,7-Milliarden-Dollar-Vertrag mit Microsoft, unterzeichnet im November 2025: IREN baut in Childress, Texas, vier direkt flüssigkeitsgekühlte Rechenzentren mit Nvidia-GB300-Systemen für Microsofts KI-Workloads. Am 13. August — nur zwei Wochen vor den Zahlen — meldete IREN einen wichtigen Meilenstein: Die erste dieser Anlagen, „Horizon 1“, wurde von Microsoft offiziell abgenommen. Das bedeutet nicht nur fertige Bauarbeiten, sondern dass IREN ab sofort Rechnungen stellen kann — der Umsatz aus dem Deal beginnt tatsächlich zu fließen.
Dazu kommen weitere Bausteine: die Übernahme der Cloud-Softwarefirma Mirantis für 625 Millionen Dollar, der Status als Nvidia „Exemplar Cloud“ für GB300-Systeme, und ein Management-Ziel von über 4 Milliarden Dollar annualisiertem AI-Cloud-Umsatz bis Jahresende — wovon nach Unternehmensangaben bereits rund 85 % vertraglich gesichert sind. Der Umbau zeigt sich auch in den Umsatzzahlen: Allein in den ersten neun Monaten des Geschäftsjahres kamen 511,5 Millionen Dollar aus dem Bitcoin-Mining, aber erst 58,3 Millionen aus dem AI-Cloud-Geschäft — ein Verhältnis, das sich mit „Horizon 1“ nun verschieben dürfte.
Was die Zahlen am 27. August zeigen müssen
Für das Kursziel-Szenario braucht es am Donnerstag im Kern drei Dinge: erstens einen glaubwürdigen Ausblick, dass der AI-Cloud-Umsatz tatsächlich in Richtung der 4-Milliarden-Marke läuft. Zweitens Klarheit zur Finanzierung der übrigen drei „Horizon“-Anlagen — der Deal braucht rund 5,8 Milliarden Dollar an GPU- und Ausrüstungskäufen, wovon 3,6 Milliarden bereits über Fremdkapital gesichert sind. Drittens: erste belastbare Margen aus dem laufenden Microsoft-Geschäft, nicht nur Ankündigungen. Bleibt eines davon aus, dürfte der Markt das nach der jüngsten Kursrallye (52-Wochen-Spanne: 17,22 bis 76,87 Dollar) nicht gnädig aufnehmen — die erwartete Schwankungsbreite von ±14 % geht in beide Richtungen.
Einordnung
IREN ist damit ein Lehrbuchbeispiel für eine Story-Aktie im Umbau: hohe Volatilität, negativer Gewinn je Aktie, ein extrem weit gestreutes Analysten-Bild — und gleichzeitig einer der konkretesten AI-Infrastruktur-Verträge des Jahres als Rückhalt. Das 100-Dollar-Kursziel ist kein Ausreißer ohne Substanz, aber es ist die obere Kante der Erwartungen, nicht deren Mitte. Wer den Zahlen am 27. August entgegensieht, sollte beide Zahlen im Kopf behalten: die 100 Dollar der Optimisten und die 41 Dollar der Skeptiker.
Quellen: Bernstein/Chhugani-Kursziel und Konsensdaten via TipRanks, Analystenspanne via Public.com, Termin und EPS-Schätzung via StockTitan, Microsoft-Deal und Horizon-1-Meilenstein via TipRanks und Simply Wall St. Update 05.09.: FY26-Ergebnisse via IREN/GlobeNewswire und StockTitan, Kursverlauf und Analystenstimmen via stockanalysis.com und Public.com, Bernstein-Note vom 04.09. via TipRanks.
Keine Anlageberatung. Kursziele sind Analystenmeinungen, keine Prognosen mit Gewähr — sie unterscheiden sich teils erheblich je nach Quelle und Erhebungszeitpunkt. Alle Angaben ohne Gewähr, Stand 17. August 2026 (Update-Boxen: 26. August und 5. September 2026).