 markt
Optionsscheine verstehen: Eine Einsteiger-Anleitung
Optionsscheine gehören zu den meistgehandelten, aber auch am wenigsten verstandenen Wertpapieren am deutschen Markt. Sie versprechen große Gewinne mit kleinem Einsatz — und genau das macht sie gefährlich, wenn man die Mechanik nicht kennt. Dieser Ratgeber erklärt die Grundlagen so, dass am Ende klar ist, warum die meisten Optionsscheine, die Privatanleger kaufen, wertlos verfallen — und was man tun kann, um nicht zu diesen Anlegern zu gehören.
Was ist ein Optionsschein überhaupt?
Ein Optionsschein gibt dir das Recht (nicht die Pflicht), einen bestimmten Basiswert — z. B. eine Aktie, einen Index oder einen Rohstoff — bis zu einem festgelegten Zeitpunkt zu einem festgelegten Preis zu kaufen oder zu verkaufen. Du kaufst also nicht die Aktie selbst, sondern eine Wette darauf, wie sich ihr Kurs bis zu einem bestimmten Datum entwickelt.
Ausgegeben werden Optionsscheine nicht von Börsen, sondern von Banken — den „Emittenten" (z. B. Société Générale, UBS, Vontobel). Sie stellen selbst laufend Kaufs- und Verkaufskurse (dazu unten mehr). Rechtlich ist ein Optionsschein eine Inhaberschuldverschreibung — du hältst also ein Versprechen der Bank, nicht direktes Eigentum am Basiswert.
Call und Put: die zwei Grundformen
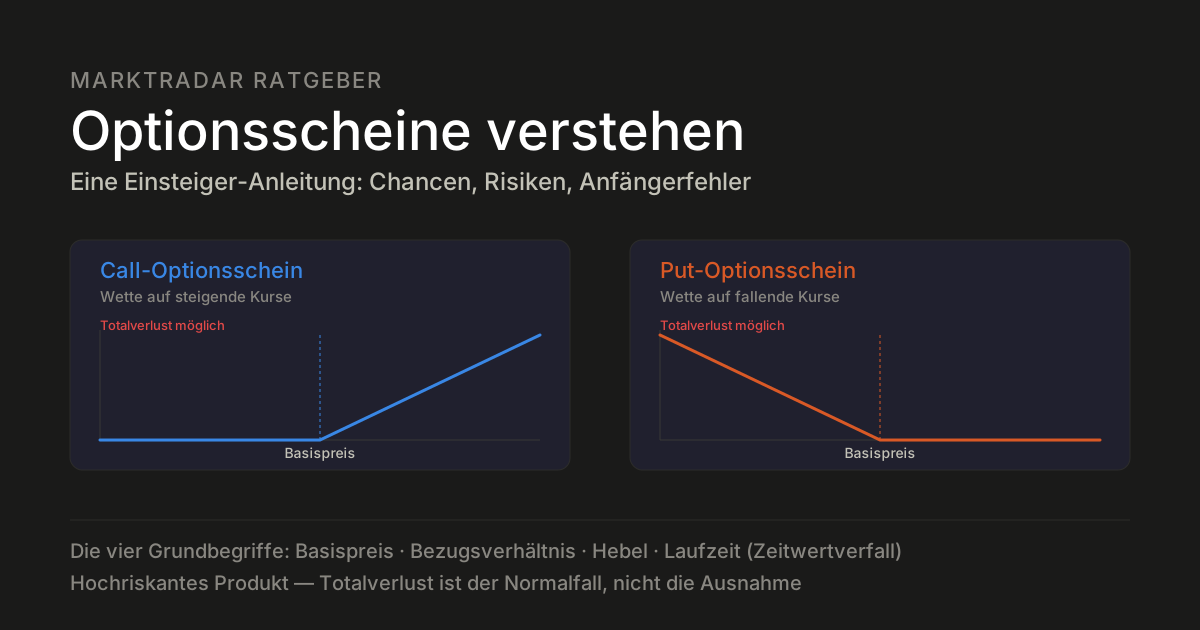
- Call-Optionsschein: Wette auf steigende Kurse des Basiswerts. Steigt der Kurs über den Basispreis, gewinnt der Schein an Wert.
- Put-Optionsschein: Wette auf fallende Kurse. Fällt der Kurs unter den Basispreis, gewinnt der Schein an Wert.
Die wichtigsten Begriffe auf einen Blick
| Begriff | Bedeutung |
|---|---|
| Basiswert | Die Aktie, der Index oder Rohstoff, auf den sich der Schein bezieht |
| Basispreis (Strike) | Der Kurs, ab dem der Schein einen inneren Wert bekommt |
| Bezugsverhältnis | Wie viele Optionsscheine für einen Anteil am Basiswert nötig sind (z. B. 0,1 = zehn Scheine pro Aktie) |
| Laufzeit / Verfalltag | Datum, an dem der Schein verfällt — danach ist er wertlos, egal wie der Kurs steht |
| Innerer Wert | Der Betrag, den der Schein wert wäre, würde er heute fällig — bei einem Call: (Kurs Basiswert − Basispreis) × Bezugsverhältnis |
| Zeitwert | Der Aufschlag über den inneren Wert hinaus, für die verbleibende Chance bis zum Verfall — schmilzt bis zum Laufzeitende auf null |
| Hebel | Um wie viel stärker der Schein prozentual reagiert als der Basiswert selbst |
Ein Rechenbeispiel
Fiktives Beispiel: Call-Optionsschein auf eine Aktie
Eine Aktie notiert bei 50 €. Ein Call-Optionsschein hat einen Basispreis von 55 €, Bezugsverhältnis 0,1, und kostet aktuell 0,80 €.
- Steigt die Aktie auf 60 €: Innerer Wert = (60 € − 55 €) × 0,1 = 0,50 €. Der Optionsschein selbst dürfte auf ungefähr 0,55–0,60 € steigen (Zeitwert bleibt anfangs noch etwas erhalten) — das wäre bereits ein Plus von rund 40 % gegenüber einem Aktienkursanstieg von 20 %.
- Steigt die Aktie nur auf 52 € und bleibt bis zum Verfall darunter: Der Basispreis von 55 € wurde nie erreicht — der Schein verfällt wertlos, obwohl die Aktie selbst gestiegen ist.
- Bleibt die Aktie bis kurz vor Verfall bei genau 50 € stehen: Der Schein verliert trotzdem laufend an Wert, weil der Zeitwert mit jedem Tag schrumpft — auch ohne Kursbewegung im Basiswert.
Genau dieser letzte Punkt überrascht die meisten Einsteiger.
Der Hebel wirkt in beide Richtungen
Der große Reiz von Optionsscheinen ist der Hebel: Mit vergleichsweise wenig Kapital lässt sich überproportional an einer Kursbewegung teilhaben. Das Problem — der Hebel funktioniert exakt genauso in die Gegenrichtung. Ein Hebel von 10 bedeutet: Ein Kursrückgang des Basiswerts von 10 % kann den Optionsschein nahezu vollständig entwerten. Je höher der Hebel, desto kleiner die Kursbewegung, die für einen Totalverlust reicht.
Der stille Feind: der Zeitwertverfall
Jeder Optionsschein verliert mit jedem Tag, der verstreicht, etwas an Zeitwert — dieser Effekt beschleunigt sich zum Laufzeitende hin deutlich. Das bedeutet: Selbst wenn deine Markteinschätzung am Ende richtig war, kann der Schein trotzdem Geld verloren haben, wenn die erwartete Bewegung zu spät kam. Das ist der Hauptgrund, warum kurzlaufende Optionsscheine (wenige Wochen) so riskant sind — sie brauchen sehr schnell recht zu haben.
Geld-Brief-Spanne: Die Bank verdient doppelt mit
Anders als bei Aktien gibt es bei Optionsscheinen keinen freien Marktpreis — der Emittent selbst stellt fortlaufend einen Kauf- (Geld) und Verkaufskurs (Brief). Die Differenz, der Spread, ist eine versteckte Kostenquelle: Du kaufst zum höheren Brief-Kurs und verkaufst zum niedrigeren Geld-Kurs — der Basiswert muss sich also erst einmal um diese Spanne bewegen, bevor du überhaupt bei null stehst. Bei Scheinen mit geringem Handelsvolumen kann dieser Spread erheblich sein.
Emittentenrisiko: Du kaufst ein Bankversprechen
Weil ein Optionsschein rechtlich eine Schuldverschreibung der ausgebenden Bank ist, trägst du zusätzlich zum Marktrisiko auch ein Ausfallrisiko der Bank selbst. Geht der Emittent insolvent, kann der Schein wertlos werden — unabhängig davon, wie sich der Basiswert entwickelt hat. Das ist in der Praxis selten, aber ein struktureller Unterschied zu Aktien, bei denen du direktes Eigentum hältst.
Häufige Anfängerfehler
- Zu kurze Laufzeit wählen. Wer knapp daneben liegt beim Timing, verliert durch den beschleunigten Zeitwertverfall meist alles. Als Faustregel gilt: mehr Zeitreserve einplanen, als man für die erwartete Bewegung eigentlich braucht.
- "Billig" mit "günstig" verwechseln. Ein Schein für 0,10 € ist nicht automatisch eine gute Gelegenheit — meist bedeutet der niedrige Preis, dass er weit aus dem Geld liegt und so gut wie sicher wertlos verfällt.
- Den höchsten Hebel wählen. Maximaler Hebel bedeutet maximales Risiko, nicht maximale Gewinnchance — die Wahrscheinlichkeit für einen Totalverlust steigt überproportional mit.
- Spread ignorieren. Gerade bei exotischen Basiswerten mit geringem Handelsvolumen lohnt sich ein Blick auf die Geld-Brief-Spanne vor dem Kauf.
- Position halten "bis es sich erholt". Anders als bei Aktien gibt es bei Optionsscheinen kein Zurücklehnen und Warten — die Zeit arbeitet aktiv gegen dich.
Optionsschein oder Faktor-Zertifikat?
Optionsscheine sind nicht das einzige Hebelprodukt. Eine verwandte, aber anders konstruierte Alternative sind Faktor-Zertifikate: Sie haben keinen Zeitwertverfall, dafür einen täglichen Reset des Hebels, der bei Seitwärtsbewegungen zu einer spürbaren Abweichung von der reinen "Hebel mal Kursbewegung"-Rechnung führt (Pfadabhängigkeit). Wie stark sich das auswirkt, kannst du im Faktor-Zertifikate-Simulator auf marktradar mit echten Kursdaten selbst ausprobieren.
Selbst ausprobieren: der Optionsschein-Rechner
Alle Begriffe aus diesem Ratgeber lassen sich im Optionsschein-Rechner auf marktradar direkt durchspielen: Basiswert wählen (mit Live-Kurs und automatisch berechneter historischer Volatilität), Basispreis und Laufzeit einstellen — und sofort sehen, wie sich theoretischer Preis, Hebel, Delta und vor allem der tägliche Zeitwertverlust verändern. Die Szenario-Matrix zeigt zusätzlich, was aus dem Schein bei ±10 % oder ±20 % Kursbewegung wird — heute, zur halben Restlaufzeit und am Verfallstag. Genau dort sieht man den in diesem Text beschriebenen Effekt schwarz auf weiß: Selbst bei unverändertem Kurs verliert der Schein bis zum Verfall seinen kompletten Zeitwert.
Checkliste vor dem Kauf
- Nur Kapital einsetzen, dessen Totalverlust du verkraften kannst
- Laufzeit mit ausreichend Zeitreserve für die erwartete Bewegung wählen
- Basispreis realistisch zur eigenen Markterwartung wählen, nicht zum niedrigsten Preis
- Geld-Brief-Spanne vor dem Kauf prüfen
- Emittent und dessen Bonität im Blick behalten
- Position aktiv beobachten — Zeitwertverfall wartet nicht
- Sich bewusst machen: Dies ist Spekulation, keine Geldanlage
Dieser Beitrag ist eine allgemeine Einführung und keine Anlageberatung. Die verwendeten Zahlenbeispiele sind frei erfunden und dienen ausschließlich der Veranschaulichung der Mechanik. Optionsscheine sind hochspekulative Produkte mit Totalverlustrisiko — informiere dich vor jedem Investment eigenständig, z. B. über das Basisinformationsblatt (BIB) des jeweiligen Produkts, und ziehe im Zweifel unabhängige Beratung hinzu.