 markt
Sparplan für Einsteiger: Was wirklich zählt — und was weniger, als alle denken
Die meisten Sparplan-Ratgeber beginnen mit der Frage „Welcher ETF?". Das ist die falsche Reihenfolge. Ob am Ende 20.000 oder 24.000 Euro im Depot liegen, entscheiden zuerst drei andere Dinge: wie viel monatlich fließt, wie lange das so geht — und ob man den Plan durchhält, wenn die Kurse fallen. Die Produktauswahl ist die vierte Frage, nicht die erste. Dieser Ratgeber geht die Reihenfolge durch, erklärt Kosten und Steuern in der Fassung von 2026 — und liefert am Ende ein Werkzeug, mit dem sich jede Idee an echten Kursen prüfen lässt, statt einer Empfehlung.
Warum ein Sparplan überhaupt funktioniert
Ein Sparplan kauft jeden Monat für denselben Betrag — bei hohen Kursen wenige Anteile, bei niedrigen viele. Das nimmt die Frage nach dem richtigen Einstiegszeitpunkt aus der Gleichung, und genau das ist der Punkt: Nicht weil der Durchschnittskurs mathematisch besser wäre, sondern weil die schlechteste Entscheidung meist gar nicht vom Markt kommt, sondern vom Anleger. Die Zahlen dazu sind ernüchternd. Die US-Analyse Dalbar QAIB misst, was Fondsanleger nach ihren tatsächlichen Kauf- und Verkaufsentscheidungen verdienen: rund 9,8 % pro Jahr über zehn Jahre, während der S&P 500 etwa 13 % brachte. J.P. Morgan beziffert die Kosten von Timing-Versuchen auf rund fünf Prozentpunkte Rendite. Eine Auswertung von über 54.000 deutschen Depots im Auftrag von Vanguard kam zum gleichen Ergebnis: Am besten schnitten die Anleger ab, die am wenigsten handelten.
Ein Sparplan ist damit vor allem eines: eine automatisierte Entscheidung, die man nicht jeden Monat neu treffen muss. Das ist sein größter Vorteil — und der Grund, warum die Rate, nicht das Produkt, am Anfang steht.
Die Bausteine — und wofür sie stehen
Grob gibt es vier Arten, einen Sparplan zu bestücken. Keine ist per se richtig; sie unterscheiden sich in Streuung, Aufwand und Schwankung.
| Baustein | Streuung | Typische Schwankung |
|---|---|---|
| Breiter Welt-ETF (MSCI World, FTSE All-World) rund 1.400 bis 3.700 Unternehmen, ein Produkt | sehr hoch | mittel |
| Region oder Thema (S&P 500, Nasdaq 100, Schwellenländer, DAX) konzentrierter, stärkere Ausschläge | mittel | höher |
| Einzelaktien volle Kontrolle, volles Einzelrisiko | keine | hoch |
| Dividendenwerte (siehe unseren Monatszahler-Überblick) laufende Ausschüttung statt Kurswachstum | gering bis mittel | mittel |
Der Unterschied ist im Rechner sichtbar: 250 Euro monatlich über zehn Jahre ergaben im DAX-ETF rund 52.400 Euro (10,7 % pro Jahr), im Nasdaq-100-ETF dagegen 82.900 Euro (19,2 %). Das ist keine Empfehlung für Technologie — es ist der Rückspiegel eines Jahrzehnts, in dem US-Technologie außergewöhnlich gut lief. Der Nasdaq-Sparplan musste dafür zwischenzeitlich einen Rückgang von 22 % aushalten, der DAX-Sparplan 19 %. Höhere Rendite kommt mit höheren Ausschlägen — das ist keine Ausnahme, sondern der Normalfall.
Kosten: klein, aber über Jahrzehnte laut
Zwei Gebühren sind relevant, und beide sind heute erfreulich niedrig:
- Die Fondskosten (TER): Sie werden nicht abgebucht, sondern dem Fondsvermögen laufend entnommen — man sieht sie auf keiner Abrechnung. Bei breiten Welt-ETFs sind 2026 rund 0,12 bis 0,22 % im Jahr üblich; vor fünf Jahren waren 0,20 % Standard, der Wettbewerb hat die Preise gedrückt. Wichtiger als die TER allein ist die Tracking Difference: Sie zeigt, wie genau ein ETF seinen Index nach allen Effekten tatsächlich nachbildet — ein Fonds mit 0,22 % TER kann besser abschneiden als einer mit 0,10 %.
- Die Ausführungsgebühr: Je nach Broker 0,99 bis 1,75 Euro pro Rate oder 1,5 % des Betrags — bei Trade Republic, Scalable Capital und vielen Direktbanken für Sparpläne 0 Euro. Das klingt nach Kleinigkeit: Bei 200 Euro Rate sind 1,50 Euro Gebühr aber 0,75 % — mehr als die Fondskosten eines Jahres, und zwar jeden Monat.
Ausschüttend oder thesaurierend?
Ausschüttende Fonds zahlen Dividenden aufs Konto, thesaurierende legen sie automatisch wieder an. Für den langfristigen Vermögensaufbau ist die thesaurierende Variante meist praktischer, weil der Zinseszins ohne Zutun weiterläuft und keine Kleinbeträge herumliegen. Wer dagegen ein laufendes Einkommen möchte — der Gedanke hinter unserem Beitrag zu monatlichen Dividendenzahlern —, nimmt die ausschüttende. Steuerlich nehmen sich beide seit der Reform von 2018 wenig: Deutsche Depotbanken führen die Steuer in beiden Fällen automatisch ab.
Steuern 2026 — die vier Punkte, die man kennen muss
- Abgeltungsteuer: 25 % plus Solidaritätszuschlag, zusammen 26,375 % (plus Kirchensteuer, falls zutreffend). Der Broker führt sie automatisch ab.
- Freistellungsauftrag: Der Sparerpauschbetrag liegt bei 1.000 Euro pro Person (2.000 bei gemeinsamer Veranlagung) und gilt bankenübergreifend. Ohne Auftrag zahlt man Steuer, die man sich erst über die Steuererklärung zurückholen muss — das ist der häufigste vermeidbare Fehler überhaupt.
- Teilfreistellung: Bei Fonds mit mindestens 51 % Aktienanteil bleiben 30 % der Erträge steuerfrei — die effektive Belastung sinkt damit auf rund 18,5 %. Bei Mischfonds sind es 15 %, bei reinen Anleihe-ETFs null.
- Vorabpauschale: Bei thesaurierenden Fonds wird jährlich ein rechnerischer Mindestertrag besteuert, damit der Staat nicht bis zum Verkauf wartet. Grundlage ist der Basiszins, den das Bundesfinanzministerium festlegt — für 2026 sind es 3,20 % (nach 2,53 % im Vorjahr), davon fließen gesetzlich 70 % ein, also effektiv 2,24 % des Jahresanfangswerts. Wichtig: Die Vorabpauschale ist auf den tatsächlichen Wertzuwachs gedeckelt — bei einem Verlustjahr fällt sie aus. Abgebucht wird Anfang Januar des Folgejahres vom Verrechnungskonto, dort sollte also Geld liegen. Und sie ist keine Zusatzsteuer, sondern eine Vorauszahlung: Beim späteren Verkauf wird sie angerechnet. Faustregel für 2026: Ein Freistellungsauftrag über 1.000 Euro deckt rund 64.000 Euro Aktien-ETF-Volumen ab.
Die fünf häufigsten Anfängerfehler
- Im Crash pausieren. Genau dann kauft die Rate am meisten Anteile. Wer 2020 oder 2022 ausgesetzt hat, hat die günstigsten Monate des Jahrzehnts verpasst — das ist die praktische Version der Dalbar-Lücke von drei Prozentpunkten.
- Den Freistellungsauftrag vergessen. Kostet bares Geld für nichts.
- Zu viele ETFs mit hoher Überlappung. Wer Welt-ETF, S&P 500 und Nasdaq kombiniert, hat drei Produkte, aber überwiegend dieselben Aktien — und zahlt dreimal Kosten für eine Streuung, die er schon hatte.
- Die Rate zu hoch ansetzen. Ein Sparplan, den man nach acht Monaten wegen einer kaputten Waschmaschine kündigt, ist schlechter als einer, der klein ist und läuft. Erst der Notgroschen auf dem Tagesgeld, dann der Sparplan.
- Den Rückspiegel für die Zukunft halten. Dass der Nasdaq zehn Jahre lang 19 % im Jahr brachte, ist kein Versprechen für die nächsten zehn. Genau deshalb zeigt unser Rechner auch immer den größten zwischenzeitlichen Rückgang.
Was der Rechner über Sparpläne verrät
Zwei Erkenntnisse aus dem Werkzeug sind es wert, ausgesprochen zu werden — auch wenn sie unbequem sind.
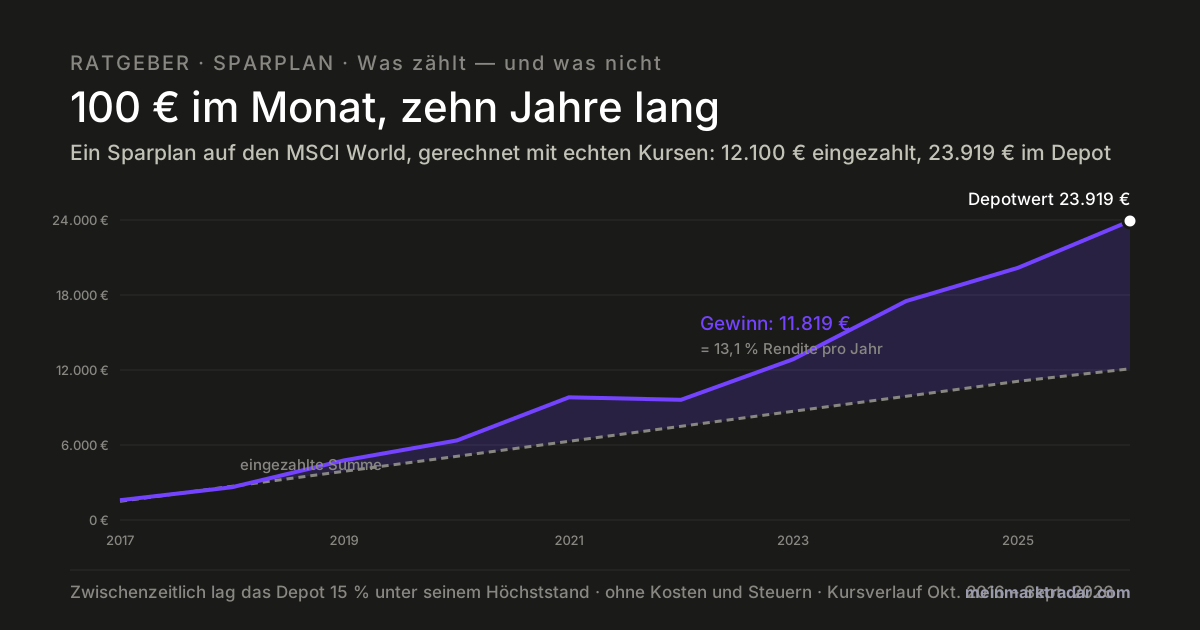
Erstens: In steigenden Märkten schlägt die Einmalanlage den Sparplan. Wer die 12.100 Euro vor zehn Jahren auf einen Schlag in den MSCI World gelegt hätte, hätte heute rund 39.400 Euro statt 23.900 — gut 15.000 mehr. Das ist logisch: Je früher das Geld investiert ist, desto länger arbeitet es. Der Sparplan gewinnt dort, wo Kurse erst fallen und später zurückkommen. Für die meisten ist die Frage ohnehin akademisch, weil das Geld erst monatlich verdient werden muss — aber wer eine größere Summe herumliegen hat, sollte wissen, dass Stückeln im Schnitt Rendite kostet und vor allem Nerven schont.
Zweitens: Die Schwankung ist das Eintrittsgeld. Selbst der brave MSCI-World-Sparplan lag zwischenzeitlich 15 % unter seinem Höchststand — beim Nasdaq waren es 22 %. Wer weiß, dass ein Depot mit 20.000 Euro auch mal 17.000 anzeigen kann, ohne dass etwas kaputt ist, hält den Plan durch. Und das Durchhalten ist, siehe oben, der eigentliche Renditetreiber.
Einordnung
Ein guter Sparplan ist kein cleveres Produkt, sondern eine Entscheidung, die man einmal trifft und dann in Ruhe lässt. Die Auswahl des Bausteins entscheidet über einige Prozentpunkte; die Rate, die Dauer und das Nichtstun entscheiden über den Rest. Welcher Baustein zum eigenen Leben passt, kann kein Artikel beantworten — aber jeder kann die Frage selbst durchrechnen: Im Sparplan-Rechner lässt sich jede Idee an zehn Jahren echter Kurse messen, samt der Rückschläge, die dazugehörten.
Quellen: Vorabpauschale und Basiszins 2026 via Ecovis und Steuertipps; Teilfreistellung und Sparerpauschbetrag via extraETF; Kosten und TER via BrokerChooser und extraETF (MSCI-World-Übersicht); Anlegerverhalten via DAS INVESTMENT (Dalbar, Morningstar), J.P. Morgan AM und t-online (Vanguard-Studie). Alle Sparplan-Beispiele mit unserem eigenen Rechner aus historischen Kursen berechnet (Stand 12. September 2026).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die Rechenbeispiele sind Rückblicke auf vergangene Kursverläufe und keine Aussage über künftige Ergebnisse; sie enthalten keine Ordergebühren, Steuern oder Wechselkurseffekte. Steuerliche Angaben ohne Gewähr — für die eigene Situation hilft ein Steuerberater. Stand 12. September 2026.