 markt
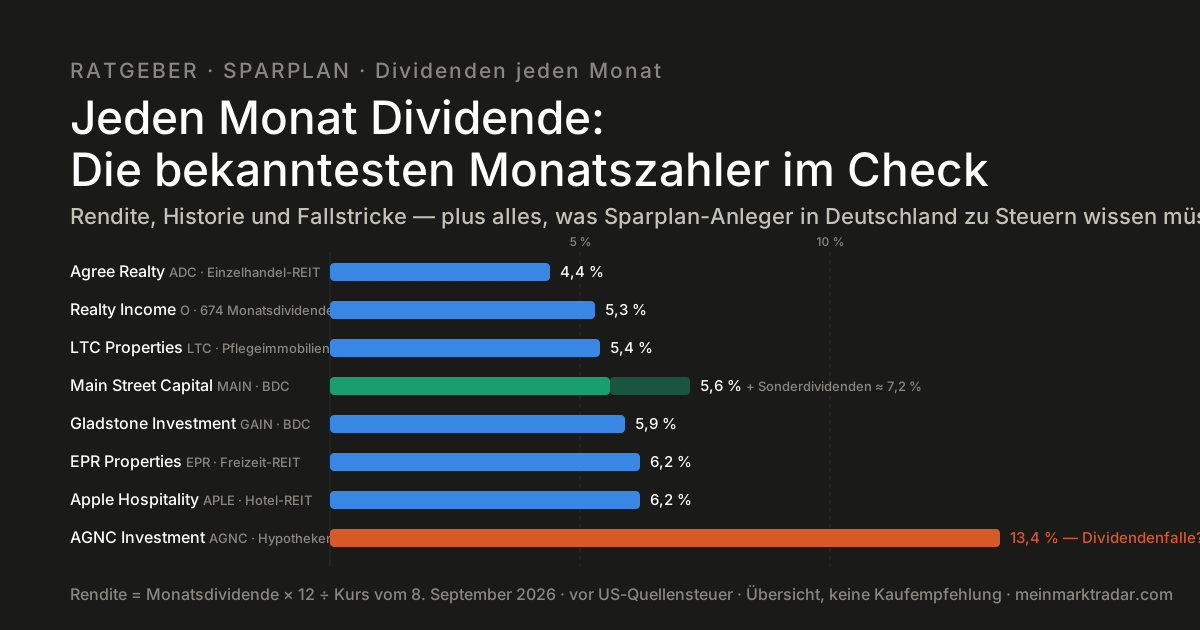
Jeden Monat Dividende: Die bekanntesten Monatszahler im Check — und was Sparplan-Anleger wissen müssen
Zwölf Ausschüttungen im Jahr statt vier — die Idee hat einen einfachen Reiz: Wer einen Sparplan bespart, sieht jeden Monat Geld aufs Konto kommen, und wer von Dividenden leben will, bekommt einen Rhythmus, der zur Miete passt. Der Kreis der Unternehmen, die tatsächlich monatlich zahlen, ist allerdings klein und speziell: fast ausschließlich US-amerikanische Immobiliengesellschaften (REITs) und Mittelstandsfinanzierer (BDCs). Diese Übersicht zeigt die bekanntesten Namen mit aktuellen Zahlen, erklärt, wo die Fallen liegen, und was beim Sparplan aus Deutschland steuerlich passiert. Es ist eine sachliche Übersicht, keine Kaufempfehlung — welche Aktie zu wem passt, hängt von Depot, Steuersituation und Risikobereitschaft ab.
Warum überhaupt „monatlich"?
Rein rechnerisch ist die Frequenz egal: 3 % Rendite sind 3 %, ob in zwölf oder vier Raten. Der Vorteil ist psychologisch und praktisch — gleichmäßiger Zufluss, schnellere Wiederanlage, weniger Abhängigkeit von einzelnen Terminen. Der Nachteil steckt in der Auswahl: Monatszahler sind fast immer Unternehmen, die von Gesetzes wegen den Großteil ihres Gewinns ausschütten müssen (REITs, BDCs). Sie wachsen deshalb langsam, reagieren empfindlich auf Zinsen und haben wenig Puffer, wenn das Geschäft hakt. Die hohe Rendite ist kein Geschenk, sondern der Preis für dieses Profil.
Die bekanntesten Monatszahler mit aktuellen Zahlen
| Unternehmen | Geschäft | Monat | Rendite* | Historie |
|---|---|---|---|---|
| Realty Income (O) | Einzelhandels-Immobilien, „The Monthly Dividend Company" | 0,271 $ | 5,3 % | 674 Monatsdividenden in Folge, 135 Erhöhungen seit 1994, über 31 Jahre steigend (Dividenden-Aristokrat) |
| Agree Realty (ADC) | Einzelhandels-Immobilien (Supermärkte, Baumärkte) | 0,267 $ | 4,4 % | monatlich seit 2021, im April 2026 erneut erhöht (+4,3 % zum Vorjahr) |
| Main Street Capital (MAIN) | Kredite und Beteiligungen an US-Mittelständlern (BDC) | 0,265 $ | 5,6 % + Sonder ≈ 7,2 % | reguläre Dividende seit Börsengang 2007 nie gekürzt, dazu Sonderdividenden (2026 bisher 3 × 0,30 $) |
| Gladstone Investment (GAIN) | Beteiligungen an kleinen Firmen (BDC) | 0,08 $ | 5,9 % | monatlich plus gelegentliche Sonderausschüttungen (zuletzt 0,54 $) |
| EPR Properties (EPR) | Kinos, Freizeitparks, Ski-Resorts | 0,31 $ | 6,2 % | 2026 um 5,1 % erhöht — aber 2020 in der Pandemie ausgesetzt |
| LTC Properties (LTC) | Pflegeheime, betreutes Wohnen | 0,19 $ | 5,4 % | seit Jahren unverändert — stabil, aber kein Wachstum |
| Apple Hospitality (APLE) | Hotels (Marriott, Hilton) | 0,08 $ | 6,2 % | seit über drei Jahren gleich, 2020 ausgesetzt — konjunkturabhängig |
| AGNC Investment (AGNC) | Hypothekenanleihen auf Kredit (Mortgage-REIT) | 0,12 $ | 13,4 % | seit 2020 unverändert — aber mehrfach gekürzt, Kurs im letzten Jahrzehnt etwa halbiert (siehe unten) |
* Rendite = Monatsdividende × 12 ÷ Schlusskurs vom 8. September 2026 (Realty Income 61,11 $, Agree 73,15 $, Main Street 56,94 $, Gladstone 16,33 $, EPR 60,05 $, LTC 41,98 $, Apple Hospitality 15,39 $, AGNC 10,75 $), vor US-Quellensteuer und deutscher Abgeltungsteuer. Main Street inklusive der 2026 gezahlten Sonderdividenden.
Die Dividendenfalle: Wenn 13 % zu schön sind
AGNC steht mit 13,4 % Rendite ganz oben in der Tabelle — und ist das beste Beispiel dafür, warum die Rendite allein nichts sagt. Das Unternehmen kauft mit geliehenem Geld Hypothekenanleihen und verdient an der Zinsdifferenz. Das funktioniert, solange die Zinskurve mitspielt; in den Jahren dazwischen wurde die Dividende mehrfach gekürzt, und der Kurs hat sich über das vergangene Jahrzehnt etwa halbiert. Wer vor zehn Jahren eingestiegen ist, hat die hohen Ausschüttungen zu einem großen Teil mit Kursverlusten bezahlt. Die Faustregel: Liegt die Rendite deutlich über dem, was solide Unternehmen der gleichen Branche zahlen, preist der Markt ein Risiko ein — meist eine drohende Kürzung. Entscheidend ist der Gesamtertrag aus Kurs und Dividende, nicht die Ausschüttung allein. Realty Income zahlt weniger als die Hälfte, hat aber seit 1994 nie gekürzt und 135-mal erhöht.
Die ETF-Alternative: ein Fonds, der monatlich zahlt
Wer die Einzeltitel-Auswahl scheut, findet inzwischen auch Fonds mit monatlicher Ausschüttung, die in Deutschland zugelassen sind — die bekannten US-Produkte wie JEPI oder SCHD dürfen deutsche Privatanleger wegen der EU-Regeln nämlich nicht kaufen. Der JPMorgan Global Equity Premium Income Active UCITS ETF (ausschüttend, WKN A3EHRE, an der Börse als JGPI bzw. JEPG) investiert weltweit in Aktien, verkauft darauf Optionen und schüttet die Prämien monatlich aus: laufende Rendite je nach Rechnung 7,3 bis 8,7 %, Gesamtkosten 0,35 % im Jahr, bei 16 bis 18 deutschen Brokern sparplanfähig, meist kostenlos ab einem Euro. Zwei ehrliche Einschränkungen: Die Optionsstrategie begrenzt die Kursgewinne in starken Börsenphasen, und die Ausschüttungen 2026 liegen bisher unter denen von 2025 — die Rendite ist nicht garantiert, sie wird jeden Monat neu verdient.
Sparplan aus Deutschland: So läuft es steuerlich
- Sparplanfähigkeit prüfen: Bei Trade Republic, Scalable Capital und den meisten Direktbanken sind Aktiensparpläne ab 1 Euro kostenlos, mit Bruchstücken (50 € auf eine 400-Dollar-Aktie kaufen 0,125 Anteile). Ob eine bestimmte US-Aktie sparplanfähig ist, zeigt nur die Suche in der jeweiligen App — Realty Income und Main Street Capital sind es praktisch überall.
- US-Quellensteuer und W-8BEN: Die USA behalten von Dividenden 30 % ein — mit dem Formular W-8BEN nur 15 %. Bei Trade Republic, Scalable und den großen Direktbanken wird es bei der Kontoeröffnung automatisch hinterlegt (Gültigkeit drei Kalenderjahre, danach erneuern; in der App unter Steuern nachsehen). Die 15 % werden auf die deutsche Abgeltungsteuer angerechnet — es gibt also nichts zurückzuholen, es fällt insgesamt nicht mehr an als bei einer deutschen Aktie.
- Abgeltungsteuer: 25 % plus Solidaritätszuschlag = 26,375 %, vom Broker automatisch abgeführt. Freistellungsauftrag einrichten (1.000 € Sparerpauschbetrag für Singles, 2.000 € für Ehepaare). Eine Tücke: Innerhalb des Freibetrags kann die US-Steuer nicht angerechnet werden, weil keine deutsche Steuer anfällt — die 15 % zahlt man dann effektiv; nachholen lässt sich das über die Anlage KAP in der Steuererklärung.
- REIT-Besonderheit: Für US-REIT-Dividenden gibt es keine Teilfreistellung wie bei Aktien-ETFs. Und weil REITs einen Teil der Ausschüttung nachträglich als „Kapitalrückzahlung" umklassifizieren, kommt es im Frühjahr des Folgejahres bei deutschen Brokern regelmäßig zu einem Gewirr an Korrekturbuchungen — das ist kein Fehler, sondern die korrekte Nachbesteuerung.
- Währung: Alle Dividenden kommen in Dollar und werden vom Broker in Euro getauscht (mit kleiner Gebühr). Wer 5 % Dollar-Rendite kassiert, kann bei einem schwächeren Dollar in Euro trotzdem weniger bekommen — der Wechselkurs ist ein zweites Risiko neben dem Kurs.
Einordnung
Monatliche Dividenden sind ein Komfort, kein Renditevorteil. Die soliden Vertreter der Kategorie — Realty Income, Agree Realty, Main Street Capital — liefern 4 bis 6 % bei jahrzehntelanger Verlässlichkeit, dafür wenig Kurswachstum und hohe Zinssensibilität. Die Hochrendite-Ecke ab 10 % ist fast immer ein Warnsignal. Wer einen Sparplan aufsetzt, sollte ihn deshalb an der Qualität des Geschäfts festmachen, nicht am Zahlungsrhythmus — und die Steuerschritte einmal sauber einrichten, dann läuft der Rest von allein. Welche Werte ins eigene Depot passen, bleibt eine persönliche Entscheidung; unsere Übersicht liefert dafür die Zahlen, nicht die Antwort.
Quellen: Dividendenbeschlüsse via Realty Income, Main Street Capital, Agree Realty, EPR Properties, LTC Properties, Apple Hospitality REIT, Gladstone Investment (10-Q) und AGNC; STAG-Umstellung via STAG Industrial; ETF-Daten via justETF und Finanzfluss; Steuern via US-Aktienhub (W-8BEN), Finanzfluss (REIT-Korrekturbuchungen) und Trade Republic. Kurse aus unseren eigenen Kursdaten (Schluss 8. September 2026).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Dividenden sind nicht garantiert und können jederzeit gekürzt oder ausgesetzt werden; Renditen sind Momentaufnahmen und ändern sich mit dem Kurs. Steuerliche Angaben ohne Gewähr — bei Fragen zur eigenen Situation hilft ein Steuerberater. Stand 8. September 2026.