 markt
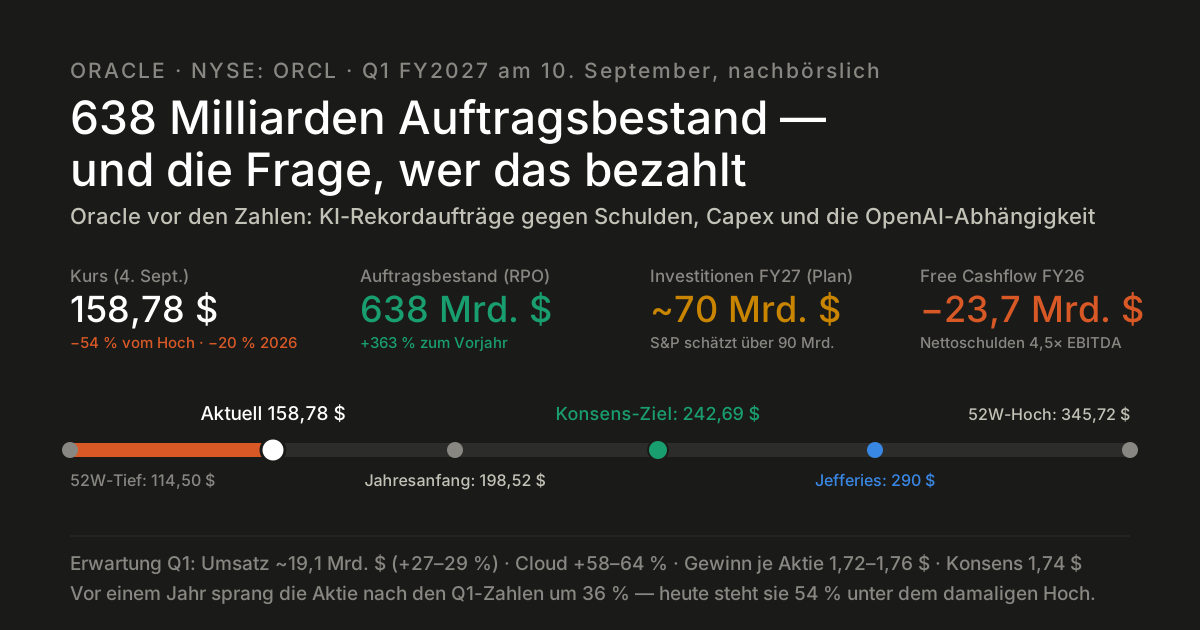
638 Milliarden Auftragsbestand — und die Frage, wer das bezahlt: Oracle vor den Zahlen
Vor genau einem Jahr war Oracle die Aktie des Tages: Nach den Zahlen zum ersten Geschäftsquartal sprang der Kurs um rund 36 % — ausgelöst von einem Auftragsbestand, der sich binnen eines Jahres mehr als vervierfacht hatte. Heute, am Vorabend der nächsten Q1-Zahlen, ist der Auftragsbestand noch einmal deutlich größer, die Aktie aber steht 54 % unter dem damaligen Hoch. Diese Diskrepanz ist die ganze Oracle-Geschichte in einem Satz: Die Nachfrage ist nicht das Problem — die Kosten, sie zu bedienen, sind es. Am Donnerstag, 10. September, nach US-Börsenschluss (Telefonkonferenz 23 Uhr deutscher Zeit) muss der Konzern zeigen, dass beides zusammenpasst.
Update vom 22. September 2026 — Erst noch tiefer, dann zurück: zehn Tage nach den Zahlen
Der Kurs steht heute bei 149,03 Dollar — praktisch dort, wo er beim letzten Update stand. Der Weg dorthin war es nicht: Nach dem Wochenschluss bei 150,28 Dollar ging es noch vier Handelstage weiter abwärts bis auf 140,35 Dollar am 15. September. Seither hat die Aktie 6,1 Prozent zurückgewonnen. Zum Hoch vom September 2025 fehlen unverändert 54 Prozent.
Was am 11. September wirklich passiert ist
Oben steht, der Zahlensprung sei „binnen eines Tages verpufft“. In unseren Stundendaten lässt sich jetzt genauer sagen, wann: Vorbörslich zog die Aktie auf über 164 Dollar an. Dann öffnete um 15:30 Uhr unserer Zeit der reguläre Handel — und in dieser einen Stunde liegen sowohl das Tageshoch von 165,90 Dollar als auch das Tagestief von 150,55 Dollar. In derselben Stunde wechselten 35,9 Millionen Aktien den Besitzer, fast so viel wie in den sechs Stunden danach zusammen (39,0 Millionen).
Die gesamte Kursreaktion auf einen Rekordumsatz, einen Gewinn über den Erwartungen und einen Auftragsbestand von 664 Milliarden Dollar hat also rund sechzig Minuten gedauert. Wer am Morgen die Überschriften gelesen und zum Handelsstart gekauft hat, lag am Abend zehn Prozent hinten.
Was der Optionsmarkt jetzt erwartet
Für den Verfall am 16. Oktober — 23 Tage — preist der Markt eine Bewegung von ±10,2 Prozent ein, was rund 50 Prozent Schwankungserwartung entspricht. Das ist spürbar weniger als bei Marvell im selben Zeitraum (rund 70 Prozent), obwohl Oracle die schwierigere Bilanz hat. Wir rechnen diese Werte selbst aus den Mittelkursen, weil das von der Börse gelieferte Feld außerhalb der US-Handelszeit unbrauchbar ist.
| Verfall 16. Oktober | Wahrscheinlichkeit |
|---|---|
| über 160 $ (+7,3 %) | 27,6 % |
| über 165 $ (+10,7 %) | 20,5 % |
| zwischen −10 % und +10 % | 56,0 % |
| unter 135 $ (−9,4 %) | 23,4 % |
| über 200 $ (+34,2 %) | 2,4 % |
Die letzte Zeile ist die interessanteste. Auf genau diesen Kurs von 200 Dollar laufen 26.082 offene Kaufoptionen — die größte Einzelposition der gesamten Kette. Die Hoffnung auf eine Rückkehr in Richtung alter Kurse ist also durchaus vorhanden. Billig ist sie, weil derselbe Markt ihr 2,4 Prozent Wahrscheinlichkeit zubilligt.
Bemerkenswert ist außerdem das Verhältnis der offenen Positionen: Auf einen Call kommen nur 0,78 Puts. Bei einer Aktie, die sich im Jahr halbiert hat, würde man das Gegenteil erwarten. Absicherungsbedarf sieht der Markt hier offenbar weniger als Erholungsfantasie.
Quellen des Updates: Kurse, Stundenverläufe, Handelsvolumen, Schwankungserwartungen und die daraus abgeleiteten Wahrscheinlichkeiten stammen aus unseren eigenen Daten, Stand 22. September 2026, 19:41 Uhr MESZ. Die Herleitung der Wahrscheinlichkeiten ist auf der Seite Werkzeuge und Daten beschrieben.
Update vom 12. September 2026 — Rekordzahlen, fallender Kurs und ein Rückzieher in letzter Minute
Die Zahlen waren besser als erwartet — in fast jeder Zeile. Oracle meldete am Donnerstagabend einen Rekordumsatz von 19,3 Milliarden Dollar (+30 %), der Cloud-Infrastrukturumsatz sprang um 121 % auf 7,4 Milliarden und lag damit über den erwarteten 7,19 Milliarden. Der bereinigte Gewinn je Aktie erreichte 1,92 Dollar statt der erwarteten 1,74. Und der Auftragsbestand, um den sich dieser Beitrag dreht, wuchs von 638 auf 664 Milliarden Dollar — 26 Milliarden mehr als im Juni und über den rund 640 Milliarden, die Analysten angesetzt hatten. Allein im Quartal kamen KI-Verträge über etwa 30 Milliarden Dollar hinzu. Operativ lieferte Oracle 850 Megawatt Rechenkapazität mit über 300.000 Grafikprozessoren aus, fast dreimal so viel wie im Vorquartal, bei einer Auslastung von 97,9 %.
Die Antwort auf unsere Kernfrage fällt zweigeteilt aus. Auf der Habenseite: Finanzchefin Hilary Maxson betonte, der Großteil der neuen KI-Verträge komme mit Vorauszahlungen oder kundeneigener Hardware — sie binden also kein zusätzliches Oracle-Kapital; das Management erwartet, dass künftig rund die Hälfte des Auftragsbestands binnen 36 Monaten zu Umsatz wird. Auf der Sollseite steht genau das, was der Bären-Fall oben beschreibt: Bei einem Rekord-Cashflow von 23 Milliarden standen 28 Milliarden Investitionen, macht einen negativen freien Cashflow von 5 Milliarden — und die Capex-Prognose für das Gesamtjahr wurde auf 90 bis 95 Milliarden Dollar angehoben (netto maximal 70 Milliarden), deutlich über den rund 70 Milliarden, die vor dem Bericht im Raum standen. Zusätzlich hat Oracle im Quartal für 20 Milliarden Dollar neue Aktien über ein Verkaufsprogramm ausgegeben.
Der Kurs sagt, wie der Markt das gewichtet: Am Donnerstag fiel die Aktie im regulären Handel um 5,4 % auf 152,94 Dollar, sprang nachbörslich auf die Zahlen um 4,3 % auf 159,58 — und schloss die Woche am Freitag trotzdem bei 150,28 Dollar. Der komplette Zahlen-Sprung verpuffte also binnen eines Tages. Ein Beat auf ganzer Linie reichte nicht gegen die Frage, wer die Rechnung bezahlt.
Und dann kam Larry Ellison
Am Freitag wurde in einer Pflichtmitteilung an die US-Börsenaufsicht öffentlich, dass Gründer und Aufsichtsratschef Larry Ellison am 22. Juni einen automatisierten Verkaufsplan (10b5-1) aufgesetzt hatte — für bis zu 50 Millionen Aktien, zu aktuellen Kursen rund 7,5 Milliarden Dollar, laufend bis zum 24. Oktober. Solche Pläne sind an sich Routine: Sie legen Verkäufe im Voraus fest, damit Insidern kein Vorwurf des Handels mit Insiderwissen gemacht werden kann. Ungewöhnlich war die Größe — Ellison hat historisch nie mehr als 25.000 Aktien auf einmal verkauft. Die Botschaft, die der Markt las: Der Gründer macht Kasse, ausgerechnet jetzt.
Keine 24 Stunden später, am Samstag, teilte Oracle per Pressemitteilung mit, dass Ellison den Plan storniert hat. Unter dem Plan wurde keine einzige Aktie verkauft, und Ellison habe auch keine anderen Pläne, Oracle-Aktien zu veräußern. An den Eigentumsverhältnissen ändert sich damit nichts — die Meldung beseitigt eine Sorge, die erst einen Tag alt war. Wie man das liest, hängt vom Standpunkt ab: als Vertrauensbeweis des Gründers in sein Unternehmen, oder als Hinweis darauf, wie nervös der Markt bei Oracle inzwischen reagiert, wenn drei Tage nach guten Zahlen der Kurs trotzdem fällt.
Nächste Termine: Oracle veranstaltet vom 25. bis 28. Oktober die Konferenz „AI World" in Las Vegas, am 28. Oktober folgt ein Investorentag mit langfristigen Finanzzielen — dort dürfte die Capex-Frage erneut im Mittelpunkt stehen. Der Termin steht im Kalender auf der Startseite.
Die Ausgangslage in Zahlen
| Kennzahl | Wert | Einordnung |
|---|---|---|
| Kurs (Schluss 4. Sept.) | 158,78 $ | −20 % seit Jahresanfang |
| 52-Wochen-Spanne | 114,50 – 345,72 $ | Hoch im September 2025 |
| Auftragsbestand (RPO) | 638 Mrd. $ | +363 % zum Vorjahr |
| Investitionen FY2026 | 55,7 Mrd. $ | +162 % |
| Free Cashflow FY2026 | −23,7 Mrd. $ | trotz +54 % operativem Cashflow |
| Geplante Investitionen FY2027 | ~70 Mrd. $ netto | S&P schätzt über 90 Mrd. |
| Nettoschulden / EBITDA | 4,5× | über der 4×-Schwelle für ein BBB-Rating |
| Analysten-Konsensziel | 242,69 $ | 44 Analysten, Rating „Buy" |
Was der Markt am Donnerstag erwartet
Oracle selbst hat die Latte im Juni gelegt: Umsatzwachstum von 27 bis 29 %, Cloud-Umsatz plus 58 bis 64 %, bereinigter Gewinn je Aktie zwischen 1,72 und 1,76 Dollar. Die Analysten haben sich darauf eingestellt — Konsens: 19,14 Milliarden Dollar Umsatz und 1,74 Dollar Gewinn je Aktie. Der Optionsmarkt preist eine Kursbewegung von rund ±11 % ein. Das klingt viel, ist bei Oracle aber inzwischen Normalität: In fünf der letzten acht Quartalsberichte hat die Aktie die eingepreiste Bewegung gesprengt — im Juni mit einem Minus von 24,7 % bei eingepreisten 12,3 %, im September 2025 mit dem 36-Prozent-Sprung bei eingepreisten 8,9 %. Wer die Aktie über die Zahlen hält, sollte sich auf Ausschläge in dieser Größenordnung einstellen.
Der Bullen-Fall: Der größte KI-Auftragsbestand der Welt
Die Nachfrageseite ist beeindruckend, und sie ist real: 638 Milliarden Dollar an vertraglich zugesagten, noch nicht abgerechneten Umsätzen — davon allein 67 Milliarden an KI-Infrastrukturverträgen im vierten Quartal, mit vier Kunden, die jeweils mehr als 8 Milliarden Dollar unterschrieben haben. Die GPU-Auslastung liegt laut Co-CEO Clayton Magouyrk bei 97,5 % — die Rechenzentren sind also nicht auf Vorrat gebaut, sondern voll. Im Geschäftsjahr 2026 lieferte Oracle mehr als 1,2 Gigawatt an Kapazität aus; allein im ersten Quartal 2027 soll fast 1 Gigawatt dazukommen, nahezu so viel wie in den vier Quartalen davor zusammen. Die Cloud-Infrastruktursparte OCI wuchs zuletzt um 77 % auf 18,1 Milliarden Dollar; die eigene Roadmap sieht 32, 73, 114 und 144 Milliarden in den folgenden Jahren vor. Wenn nur ein Teil davon planmäßig in verbuchten Umsatz mündet, ist die Aktie bei einem Konsensziel von 243 Dollar aus Sicht der Bullen deutlich zu billig. Oppenheimer hob sein Ziel zuletzt von 210 auf 235 Dollar an, Jefferies bleibt trotz Senkung von 320 auf 290 Dollar bei „Buy".
Der Bären-Fall: Wer bezahlt den Ausbau — und wer bezahlt Oracle?
Die Kehrseite steht in derselben Bilanz. Um die Aufträge zu bedienen, hat Oracle die Investitionen im letzten Geschäftsjahr um 162 % auf 55,7 Milliarden Dollar hochgefahren — und dafür 43 Milliarden Dollar Schulden und 5 Milliarden Dollar Eigenkapital aufgenommen. Für das laufende Jahr sind weitere rund 40 Milliarden geplant, darunter ein Aktienverkaufsprogramm über 20 Milliarden, das bestehende Aktionäre verwässert. Der Free Cashflow war mit −23,7 Milliarden Dollar tiefrot, und die Ratingagentur S&P rechnet mit Investitionen von über 90 Milliarden sowie einem Verschuldungsgrad, der die Schwelle für die aktuelle Bonitätsnote überschreitet. Bei rund 167 Milliarden Dollar Schulden ist das kein Detail: Jede Bonitätsherabstufung verteuert die Finanzierung genau des Ausbaus, auf dem die Wachstumsstory beruht.
Dazu kommt die Konzentration. Nach Schätzung der Bank of America stammt mehr als die Hälfte des Auftragsbestands von OpenAI — im Kern aus dem 300-Milliarden-Dollar-Vertrag über fünf Jahre ab 2027. Das ist gleichzeitig der größte Vermögenswert und das größte Klumpenrisiko: OpenAI muss diese Rechnungen aus eigener Kraft bezahlen können, und der Börsengang, der dafür Kapital bringen soll, ist Berichten zufolge auf 2027 gerutscht. Moody's nannte das Stargate-Projekt „effektiv eine der größten Projektfinanzierungen der Welt" — ein Begriff, den man sonst bei Kraftwerken und Pipelines hört, nicht bei Softwarekonzernen. Pikantes Timing: Am Tag vor Oracles Zahlen tritt OpenAI auf der Goldman-Sachs-Technologiekonferenz auf. Was dort zur Finanzierung gesagt wird, könnte den Ton für Donnerstagabend setzen.
Worauf es am Donnerstag ankommt
- Auftragsbestand: Vor einem Jahr war der Sprung auf 455 Milliarden der Auslöser der Rallye. Jede Zahl klar über 638 Milliarden hält die Story am Laufen — ein Stillstand würde die Frage aufwerfen, ob der Markt für Multi-Milliarden-Verträge gesättigt ist.
- Umsatz aus dem Backlog: Entscheidender als neue Aufträge ist, wie schnell bestehende in Umsatz umschlagen. Die Cloud-Wachstumsrate (Ziel 58 bis 64 %) ist der Maßstab dafür, ob die 1 Gigawatt Neukapazität tatsächlich abgerechnet werden.
- Capex und Cashflow: Bleibt es bei rund 70 Milliarden für das Jahr, oder bestätigt Oracle die höheren Schätzungen? Jede Erhöhung ohne gleichzeitig höhere Umsatzprognose dürfte der Markt wie im Juni bestrafen.
- Kundenmix: Jeder Hinweis auf große Verträge jenseits von OpenAI reduziert das Klumpenrisiko — und wäre für viele Analysten das wichtigste Signal des Abends.
- Margen: KI-Infrastruktur hat strukturell niedrigere Margen als Oracles klassisches Softwaregeschäft. Der Mix verschiebt sich — die Frage ist, wie schnell.
Einordnung
Die Analysten-Kursziele erzählen die Zerrissenheit selbst: Simply Wall St sieht den fairen Wert bei 155 Dollar, praktisch dem heutigen Kurs — Jefferies bei 290. Beide Lager schauen auf dieselben Zahlen und gewichten sie anders: die einen den Auftragsbestand, die anderen die Bilanz. Nach einem Jahr, in dem die Aktie erst um 36 % an einem Tag stieg und dann mehr als die Hälfte ihres Werts verlor, ist der Donnerstag weniger ein Quartalsbericht als ein Glaubwürdigkeitstest: Kann ein Konzern, der seine Investitionen über Schulden finanziert, den größten KI-Auftrag der Welt profitabel abarbeiten? Die Antwort kommt nicht an einem Abend — aber der Markt wird sie am Donnerstag mit ±11 % vorwegnehmen. Nach den Zahlen ordnen wir hier ein.
Quellen: Termin und Ausblick via Oracle Investor Relations; Q4-FY2026-Zahlen, RPO, Capex und Finanzierung via Oracle und ERP Today; Konsens und Kursziele via stockanalysis.com und TipRanks; eingepreiste Bewegung und Historie via Yahoo Finance und CNBC; S&P-Einschätzung und OpenAI-Anteil via Forbes; OpenAI-Vertrag via Data Center Frontier. Kurse und 52-Wochen-Spanne aus unseren eigenen Kursdaten (Schluss 4. September 2026). Update 12.09.: Q1-Zahlen via Investing.com (Oracle-Präsentation), ERP Today und 8-K-Meldung (SEC); Ellisons Verkaufsplan und dessen Stornierung via Oracle-Pressemitteilung, Bloomberg und dem Quartalsbericht (10-Q). Kurse vom 11. September 2026 aus unseren eigenen Daten.
Keine Anlageberatung. Kursziele sind Analystenmeinungen und weichen je nach Quelle und Erhebungszeitpunkt erheblich voneinander ab; Schätzungen zu Capex, Backlog-Anteilen und Finanzierung stammen von Dritten und sind keine Unternehmensangaben. Alle Angaben ohne Gewähr, Stand 6. September 2026 (Update-Box: 12. September 2026).