 markt
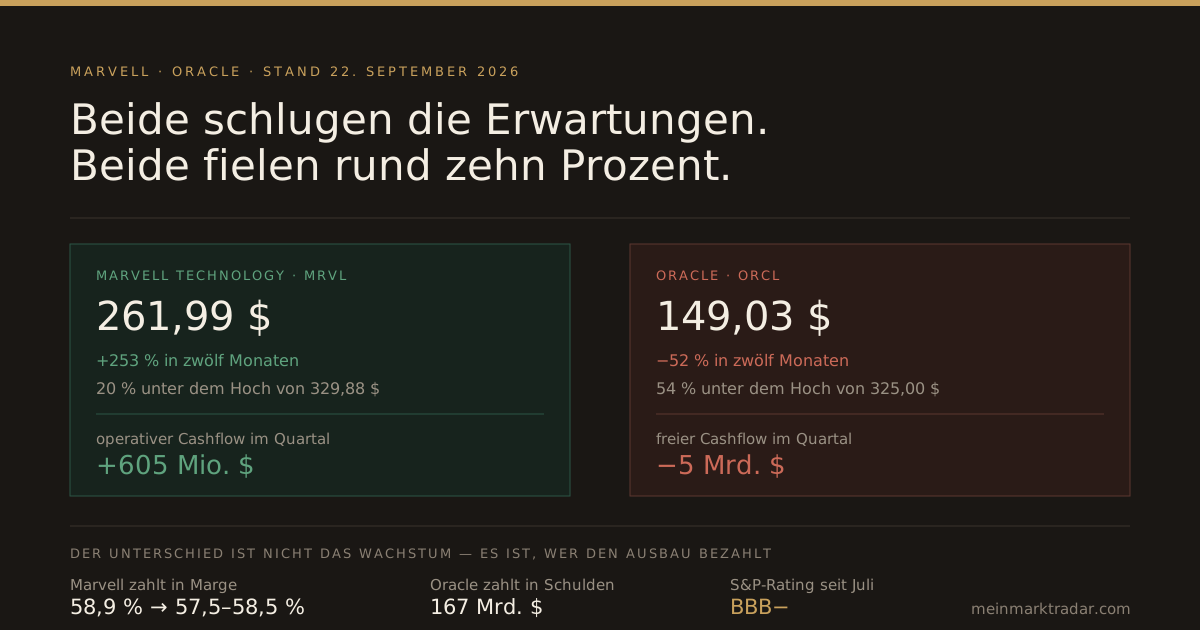
Marvell und Oracle: Beide schlugen die Erwartungen, beide fielen rund zehn Prozent
Im Abstand von zwei Wochen haben zwei Unternehmen Zahlen vorgelegt, die auf dem Papier kaum besser hätten ausfallen können. Marvell Technology meldete am 27. August einen Rekordumsatz, übertraf die eigene Prognose und hob den Ausblick zum zweiten Mal in Folge an. Oracle meldete am 10. September ebenfalls einen Rekordumsatz, übertraf die Gewinnschätzungen deutlich und präsentierte einen Auftragsbestand von 664 Milliarden Dollar an vertraglich zugesagten, aber noch nicht erbrachten Leistungen — mehr als das Siebenfache des eigenen Jahresumsatzes.
Beide Aktien verloren daraufhin binnen eines Tages rund zehn Prozent — auf sehr unterschiedliche Weise. Marvell eröffnete am Morgen danach mit einer Kurslücke nach unten und schloss 10,3 Prozent unter dem Vortag. Oracle stieg zunächst, wurde bis auf 165,90 Dollar getrieben und schloss dann 9,4 Prozent unter diesem Hoch.
Das allein wäre eine Fußnote. Interessant wird es, wenn man drei Wochen weiterschaut: Marvell steht heute bei 261,99 Dollar und damit höher als vor den Zahlen. Oracle steht bei 149,03 Dollar und damit 54 Prozent unter seinem Hoch vom September 2025. Auf Sicht von zwölf Monaten trennen die beiden Werte über 300 Prozentpunkte — und das bei zwei Unternehmen, die beide am selben Boom verdienen.
Dieser Beitrag geht der Frage nach, was die beiden unterscheidet. Die Antwort ist nicht das Wachstum. Beide wachsen. Die Antwort lautet: wer den Ausbau bezahlt.
Die Ausgangslage in Zahlen
| Stand 22. September 2026 | Marvell | Oracle |
|---|---|---|
| Kurs | 261,99 $ | 149,03 $ |
| 12 Monate | +253 % | −52 % |
| seit Jahresanfang | +193 % | −24 % |
| vom 52-Wochen-Hoch | −20 % | −54 % |
| Umsatz letztes Quartal | 2,74 Mrd. $ | 19,3 Mrd. $ |
| Umsatzwachstum | +37 % | +30 % |
| Reaktionstag: zum Vortagesschluss | −10,3 % | −1,7 % |
| Reaktionstag: vom Tageshoch | −5,4 % | −9,4 % |
Die letzten beiden Zeilen zeigen, warum eine einzelne Prozentzahl in die Irre führen kann. Marvell fiel über Nacht und bewegte sich tagsüber kaum noch — der Vergleich mit dem Vortag trifft es. Oracle verlor erst im laufenden Handel, der Vortagesvergleich sieht deshalb harmlos aus. Erst beide Zahlen zusammen beschreiben, was passiert ist.
Oracle: der Tag, an dem zehn Prozent in einer Stunde verschwanden
Oracle legte die Zahlen zum ersten Quartal des Geschäftsjahres 2027 nach US-Börsenschluss am 10. September vor. Was dann geschah, lässt sich in unseren Stundendaten nachlesen und ist lehrreicher als jede Schlagzeile.
Am Morgen des 11. September zog die Aktie im vorbörslichen Handel auf über 164 Dollar an; die Meldungen feierten den Auftragsbestand. Um 15:30 Uhr unserer Zeit öffnete der reguläre Handel — und in dieser einen Stunde spielte sich alles ab: Das Tageshoch von 165,90 Dollar und das Tagestief von 150,55 Dollar liegen beide in derselben Stunde, in der 35,9 Millionen Aktien den Besitzer wechselten — fast so viel wie in den sechs Handelsstunden danach zusammen (39,0 Millionen). Zum Schluss stand die Aktie bei 150,28 Dollar, nachbörslich bei 149,05. Vom Tageshoch bis zum Schluss: −9,4 Prozent.
In den folgenden vier Handelstagen fiel die Aktie weiter bis auf 140,35 Dollar. Wer nur die Überschrift „Oracle steigt 7 Prozent auf Rekord-Auftragsbestand“ gelesen hatte, war auf dem falschen Fuß erwischt.
Was in den Zahlen stand — und was daneben
Die guten Zahlen waren echt: Umsatz 19,3 Milliarden Dollar (+30 %), Cloud-Infrastruktur 7,4 Milliarden (+121 %), bereinigter Gewinn je Aktie 1,92 Dollar gegenüber erwarteten 1,74. Der Auftragsbestand stieg binnen eines Jahres um 209 Milliarden auf 664 Milliarden Dollar.
Daneben stand aber auch das hier: 28 Milliarden Dollar Investitionen in einem einzigen Quartal und ein freier Cashflow von minus 5 Milliarden. Für das laufende Geschäftsjahr plant Oracle Investitionen von 90 bis 95 Milliarden Dollar. Im abgelaufenen Geschäftsjahr lag der freie Cashflow bereits bei minus 23,7 Milliarden; die Lücke wurde mit 43 Milliarden Dollar neuen Schulden gefüllt. Die Gesamtverschuldung liegt bei rund 167 Milliarden Dollar.
Am 9. Juli hat S&P Global Ratings daraus die Konsequenz gezogen und Oracle von BBB auf BBB− herabgestuft — die unterste Stufe, die noch als Investmentqualität gilt. Eine weitere Herabstufung würde die Anleihen formal zu Ramschpapieren machen. Das ist kein akademischer Punkt: Oracle ist nach Amazon der zweitgrößte Schuldner im Bloomberg-Index für US-Unternehmensanleihen. Viele Fonds, die diesen Index nachbilden, dürfen Ramschanleihen nicht halten und müssten verkaufen — unabhängig davon, was sie von Oracle halten.
S&P nannte in der Begründung einen zweiten Punkt, der für Anleger mindestens so wichtig ist: rund die Hälfte des Auftragsbestands entfällt auf OpenAI. Der größte Auftragsbestand der Branche hängt damit wesentlich an einem einzigen Kunden, der selbst Geld verbrennt.
Marvell: derselbe Absturz, aber aus einem anderen Grund
Marvells Quartal war ebenfalls ein Rekord: Umsatz 2,739 Milliarden Dollar (+37 %), Rechenzentrumsgeschäft 2,17 Milliarden (+46 %) und damit 79 Prozent des Konzernumsatzes. Das Unternehmen hob die Prognose für das laufende Geschäftsjahr auf rund 12 Milliarden Dollar an und das Ziel für das Folgejahr auf etwa 18 Milliarden.
Am 28. August eröffnete die Aktie trotzdem mit einer Kurslücke nach unten und schloss bei 216,62 statt 241,45 Dollar. Anders als bei Oracle gab es keinen Verlauf zu beobachten: Der Verlust stand schon vor der ersten Handelsminute fest, danach bewegte sich der Kurs kaum noch. Genannt wurde damals vor allem die Enttäuschung, dass Marvell zur Google-Partnerschaft nichts Neues sagte. Der zweite Grund stand jedoch in den Zahlen selbst, eine Zeile unter dem Umsatz: Die bereinigte Bruttomarge lag bei 58,9 Prozent nach 59,4 Prozent im Vorjahr — und für das laufende Quartal stellt Marvell 57,5 bis 58,5 Prozent in Aussicht. Das Geschäft, das am schnellsten wächst, ist zugleich das mit der dünnsten Marge: kundenspezifische Chips für die großen Cloud-Anbieter.
Marvell wächst also, indem es Marge abgibt. Das ist ein Preis — aber ein Preis, den das Unternehmen aus laufenden Einnahmen zahlt. Im selben Quartal kamen 605 Millionen Dollar operativer Cashflow herein. Marvell finanziert seinen Anteil am KI-Ausbau selbst.
Der Google-Vertrag und sein Kleingedrucktes
Am 19. August meldete Marvell per Pflichtmitteilung an die SEC eine erweiterte Zusammenarbeit mit Google — die Aktie stieg an dem Tag um 9,9 Prozent. In den Medien lief die Sache als „120-Milliarden-Dollar-Deal“. Ein Blick in die Originalmeldung lohnt sich.
Marvell hat Google ein Bezugsrecht auf 58.970.907 eigene Aktien zu 206,58 Dollar je Stück eingeräumt, ausübbar bis August 2033. Das entspricht rund sieben Prozent des Unternehmens. Diese Rechte werden aber erst nach und nach gültig: 1.360.867 Aktien über das erste Jahr verteilt, der gesamte Rest in 240 gleichen Tranchen — eine Tranche je 500 Millionen Dollar Umsatz mit kundenspezifischen Produkten, gerechnet bis zum Geschäftsjahr 2033.
240 mal 500 Millionen ergibt die 120 Milliarden aus den Schlagzeilen. Entscheidend ist das Wort, das im Dokument daneben steht: Es handelt sich um freiwillige Käufe. Google hat sich zu nichts verpflichtet. Die 120 Milliarden sind keine Auftragssumme, sondern die Obergrenze eines Anreizsystems.
Für Aktionäre heißt das zweierlei. Erstens: Je erfolgreicher Marvell mit Google wird, desto mehr Aktien bekommt Google — der Erfolg wird geteilt. Zweitens: Der Bezugspreis von 206,58 Dollar liegt heute rund 27 Prozent unter dem Kurs. Der Teil, der bereits gültig ist, ist für Google schon im Geld.
Warum sich die Kurse danach getrennt haben
Nach den Zahlen ging es bei beiden abwärts. Danach gingen die Wege auseinander — und zwar nicht, weil ein Analyst etwas hochgestuft hätte, sondern weil bei Marvell konkrete Nachrichten nachkamen:
- 17. September: GlobalFoundries und Marvell erweitern ihre Vereinbarung über Fertigungskapazität für Silizium-Germanium-Chips im Werk Burlington, Vermont. Diese Bausteine stecken in optischen Verbindungen zwischen KI-Rechnern. Marvell +4,8 Prozent, GlobalFoundries +7 Prozent. Finanzielle Konditionen nannte keine der beiden Seiten. Am selben Tag hob Morgan Stanley das Kursziel auf 268 Dollar an — beides zusammen erklärt den Tag besser als jede der beiden Meldungen allein.
- 21. September: Marvell zeigt erstmals optische Verbindungen in 2-Nanometer-Technik. Die Aktie legt 5,4 Prozent zu.
Bei Oracle kam in derselben Zeit keine vergleichbare Meldung — dort läuft die Uhr in die andere Richtung: Jeder Monat ohne fertige Rechenzentren ist ein Monat, in dem Zinsen anfallen und der Auftragsbestand nicht zu Umsatz wird.
Damit lässt sich zusammenfassen, worin die beiden Geschäftsmodelle sich wirklich unterscheiden:
| Marvell | Oracle | |
|---|---|---|
| zahlt für Wachstum mit … | Marge und Aktien | Schulden und Zeit |
| Bruttomarge (bereinigt) | 58,9 % | — |
| Investitionen im Quartal | — | 28 Mrd. $ |
| freier Cashflow im Quartal | positiv | −5 Mrd. $ |
| Finanzschulden | 5,0 Mrd. $ | 167 Mrd. $ |
| … im Verhältnis zum Jahresumsatz | rund 0,4-fach | rund 1,9-fach |
| Kreditrating | Baa2 (Moody’s) | BBB− (S&P) |
| Klumpenrisiko | Google, Hyperscaler | OpenAI: rund 50 % des Buchs |
Striche bedeuten: Die Kennzahl ist für dieses Unternehmen nicht die aussagekräftige. Eine Bruttomarge sagt bei einem Rechenzentrumsbetreiber im Aufbau wenig, eine Investitionsquote bei einem Chipentwickler ohne eigene Fabriken ebenso. Die Ratings stammen von zwei verschiedenen Agenturen und sind deshalb nur ungefähr vergleichbar: Moody’s hat Marvell im Dezember 2025 auf Baa2 heraufgestuft, was auf der Skala von S&P einem BBB entspricht — zwei Stufen über Oracle. Marvells Schulden stammen aus dem Quartalsbericht zum 1. August 2026, Oracles Umsatzbezug aus der eigenen Jahresprognose von mindestens 90 Milliarden Dollar.
Was der Optionsmarkt für die nächsten Wochen erwartet
Aus den Preisen von Optionen lässt sich ablesen, welche Bewegung der Markt einpreist. Für den Verfallstag 16. Oktober — also 23 Tage — ergibt sich aus den Geld-Brief-Spannen folgendes Bild. Wir rechnen die Schwankungserwartung selbst aus den Mittelkursen, weil das von der Börse gelieferte Feld außerhalb der US-Handelszeit unbrauchbar ist.
| Verfall 16. Oktober | Marvell | Oracle |
|---|---|---|
| eingepreiste Bewegung | ± 13,9 % | ± 10,2 % |
| Schwankungserwartung | rund 70 % | rund 50 % |
| offene Kontrakte Puts je Call | 1,18 | 0,78 |
| Chance auf +10 % oder mehr | 27,7 % | 21,6 % |
| Chance auf −10 % oder mehr | 29,4 % | 22,3 % |
| Chance, dazwischen zu bleiben | 42,9 % | 56,0 % |
Bemerkenswert ist, dass ausgerechnet der finanziell solidere Wert als der deutlich unruhigere gehandelt wird: Marvell mit rund 70 Prozent Schwankungserwartung gegen Oracle mit rund 50. Wer glaubt, eine saubere Bilanz bedeute einen ruhigen Kurs, findet hier das Gegenbeispiel.
Für Marvell gibt es dafür allerdings einen konkreten Anlass, und er liegt mitten im betrachteten Zeitraum: Am 6. Oktober hält das Unternehmen in New York seinen Investorentag ab — den ersten, nachdem der Termin 2025 abgesagt worden war. Bei solchen Veranstaltungen hebt Marvell traditionell seine Schätzungen zur Marktgröße an: 2025 stieg das Ziel für den Rechenzentrumsmarkt 2028 von 75 auf 94 Milliarden Dollar. Der Optionsmarkt preist diesen Termin mit ein. Quartalszahlen stehen bei beiden Unternehmen erst im Dezember wieder an.
Zwei Einzelpositionen fallen auf. Bei Marvell liegen 30.695 offene Verkaufsoptionen auf 165 Dollar — 37 Prozent unter dem aktuellen Kurs. Das ist mit Abstand die größte Position der gesamten Kette und sieht nach Absicherung gegen einen Einbruch aus, nicht nach einer Wette auf ihn. Bei Oracle stehen 26.082 offene Kaufoptionen auf 200 Dollar — ein Kurs, den derselbe Optionsmarkt mit rund 2,4 Prozent Wahrscheinlichkeit bewertet. Die Hoffnung auf die Rückkehr zu alten Kursen ist also vorhanden; billig ist sie, weil kaum jemand daran glaubt.
Was man aus dem Vergleich mitnehmen kann
Der Reflex nach solchen Tagen lautet meistens: „Der KI-Boom ist vorbei.“ Die Zahlen geben das nicht her. Oracles Cloud-Infrastruktur wächst um 121 Prozent, Marvells Rechenzentrumsgeschäft um 46 Prozent. Was sich geändert hat, ist nicht die Nachfrage, sondern die Frage, die der Markt stellt. Sie lautete zwei Jahre lang: Wie schnell wachst ihr? Sie lautet jetzt: Was kostet euch dieses Wachstum, und wer trägt die Rechnung?
Auf diese Frage geben die beiden Unternehmen verschiedene Antworten. Marvell zahlt in Margenpunkten und in eigenen Aktien — unangenehm, aber aus dem laufenden Geschäft bezahlbar, und der Preis steht in den Büchern. Oracle zahlt in Anleihen, deren Zinsen heute anfallen, während der Umsatz über sieben Jahre kommt. Ob das aufgeht, entscheidet sich nicht am Auftragsbestand — der ist da. Es entscheidet sich daran, ob die Rechenzentren rechtzeitig ans Netz gehen und ob der größte Kunde durchhält.
Für beide gilt dasselbe Gegenargument, und es ist ernst zu nehmen: Marvells Bewertung unterstellt, dass die Custom-Chip-Aufträge tatsächlich kommen — der Google-Vertrag verpflichtet zu nichts. Und Oracles Kurs unterstellt inzwischen so viel Skepsis, dass schon ein einziges Quartal mit positivem freien Cashflow die Lage verändern würde. Beides sind offene Fragen, und keine davon wird sich vor Dezember klären.
Quellen: Marvells Quartalszahlen und Prognose via Marvell Investor Relations; Bezugsrecht für Google im Wortlaut aus der 8-K-Meldung vom 19. August 2026 bei der SEC; Einordnung des Vertrags via The Next Platform; Kapazitätsvereinbarung mit GlobalFoundries via GlobalFoundries; Oracles Quartalszahlen via Investing.com; Herabstufung, Investitionsplanung und OpenAI-Konzentration via S&P Global Ratings und heise online; Verschuldung und Cashflow des Vorjahres via CNBC; Marvells Finanzschulden aus dem Quartalsbericht zum 1. August 2026, Marvells Rating via Moody’s; Termin und Vorgeschichte des Investorentags via Marvell Investor Relations. Kurse, Stundenverläufe, Schwankungserwartungen und die daraus abgeleiteten Wahrscheinlichkeiten stammen aus unseren eigenen Daten, Stand 22. September 2026, 19:41 Uhr MESZ.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Angaben zu Auftragsbeständen sind Unternehmensangaben und keine Zusage, dass daraus Umsatz wird. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise und keine Prognosen. Die Zuordnung von Kursbewegungen zu einzelnen Meldungen ist eine Einordnung und kein Nachweis einer Ursache. Alle Angaben ohne Gewähr, Stand 22. September 2026.