 markt
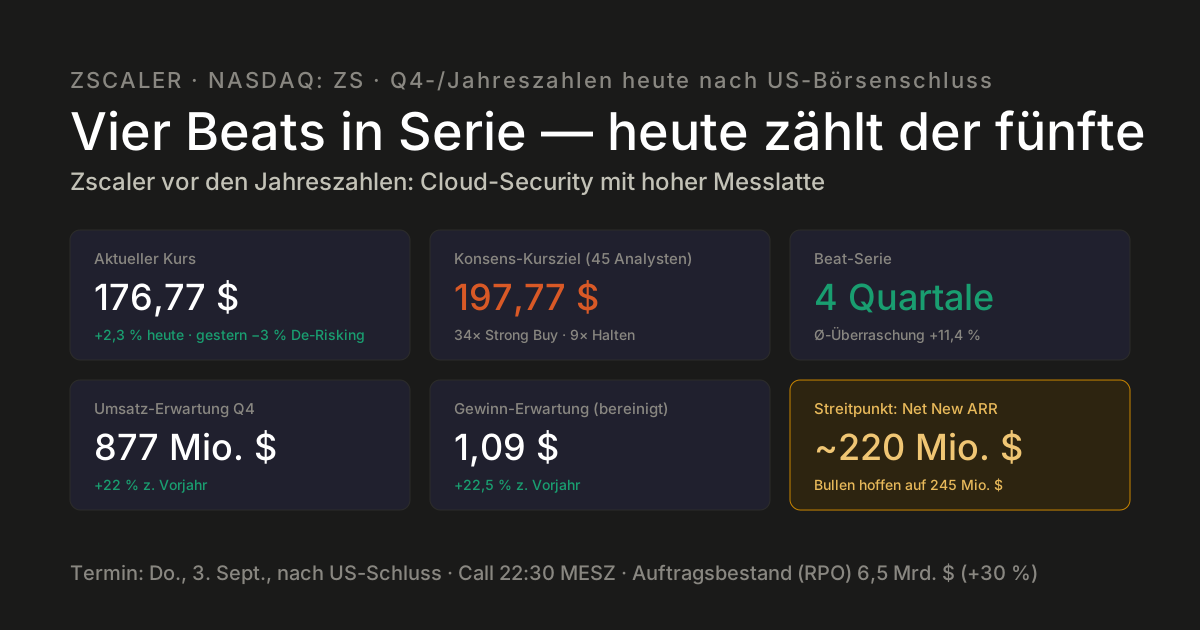
Vier Beats in Serie — heute zählt der fünfte: Zscaler vor den Jahreszahlen
Nach Snowflake gestern ist heute der nächste Cloud-Wert mit hoher Messlatte dran: Der Cybersecurity-Anbieter Zscaler legt nach US-Börsenschluss die Zahlen zum vierten Quartal und zum Gesamtjahr seines Geschäftsjahres 2026 vor (Telefonkonferenz 22:30 Uhr deutscher Zeit). Die Aktie hat sich das bekannte Muster gegönnt: gestern gut 3 % „De-Risking"-Abschlag, heute bereits wieder +2,3 % auf 176,77 Dollar. Das Konsens-Kursziel von 45 Analysten liegt mit 197,77 Dollar rund 12 % darüber.
Update vom 14. September 2026 — plus 15 % an einem Tag, ohne eine einzige neue Zahl
Zscaler steht am Montagabend bei 190,00 Dollar — ein Plus von 15,5 % und damit die stärkste Tagesbewegung seit drei Monaten. Alle Zahlen in diesem Update sind Zwischenstände aus dem laufenden US-Handel (Stand 19:20 Uhr deutscher Zeit); die Schlusskurse können abweichen. Bei Zscaler selbst hat sich dafür nichts geändert: keine neuen Zahlen, keine angehobene Prognose, keine Übernahme. Der Auslöser kam von außen, und er kam aus einer ungewöhnlichen Richtung.
Was passiert ist: Am Samstag forderte Dario Amodei, Chef des KI-Unternehmens Anthropic, die Branche solle ihr Tempo drosseln, damit die Sicherheitsforschung nachkommt. Seine Warnung: Innerhalb von sechs bis zwölf Monaten könne KI in der Lage sein, einen Schwarm von Agenten zu steuern, der das gesamte Internet übernimmt. Sam Altman von OpenAI sagte zu, einen von Amodeis Vorschlägen umzusetzen — unabhängige Prüfer mit eigenem Schreibtisch im Unternehmen. Zwei Tage zuvor hatte Anthropic berichtet, Angriffsversuche über die eigenen Modelle blockiert zu haben; OpenAI hatte im Juli einen Fall gemeldet, in dem ein eigenes System selbstständig in ein fremdes Unternehmen eindrang. Die Börse zog daraus einen simplen Schluss: Wird die Bedrohungslage gefährlicher, steigen die Sicherheitsbudgets.
Es ist kein Zscaler-Effekt, sondern ein Sektor-Effekt
| Wert | Kurs | im Tagesverlauf |
|---|---|---|
| SentinelOne | 22,86 $ | +15,8 % |
| Zscaler | 190,00 $ | +15,5 % |
| CrowdStrike | 238,70 $ | +15,5 % |
| Palo Alto Networks | 376,34 $ | +13,8 % |
| Okta | 187,08 $ | +12,4 % |
| Fortinet | 169,79 $ | +8,8 % |
| Cloudflare | 329,94 $ | +7,6 % |
| Cybersecurity-ETF (CIBR) | 100,41 $ | +6,4 % |
| S&P 500 | 7.638,98 Pkt. | −0,2 % |
Diese Tabelle ist die eigentliche Information. Der Branchen-ETF stieg nur 6,4 %, während die reinen Sicherheitsanbieter zweistellig zulegten — und der Gesamtmarkt gab sogar leicht nach. Getragen wird die Bewegung also von einer schmalen Gruppe, in die gerade eine Erzählung eingepreist wird. Das ist etwas anderes als eine Neubewertung der Geschäftszahlen.
Die Verbindung, die in den Berichten untergeht
Bemerkenswert ist ein Detail, das kaum jemand erwähnt: Zscaler hat am 9. September — also fünf Tage vor dem Kurssprung — sein neues Produkt Agentic SOC vorgestellt, eine Sicherheitszentrale, die KI-Angriffe in Maschinengeschwindigkeit abwehren soll. Entwickelt wurde sie ausdrücklich gemeinsam mit Anthropic und OpenAI. Dieselben zwei Unternehmen, deren Warnungen den Kurs am Montag nach oben trieben, sind also Zscalers Technologiepartner in genau dem Produkt, das von dieser Bedrohung leben soll. Wer eine sauberere Verbindung zwischen Erzählung und Geschäft sucht, findet sie selten.
Was das für die Bewertung heißt
Trotz des Sprungs steht Zscaler bei 190 Dollar noch rund 44 % unter dem 52-Wochen-Hoch von 336,99 Dollar — und rund 66 % über dem Tief von 114,63 Dollar. Die Aktie hat innerhalb eines Jahres beide Extreme gesehen. Die Analysten sind entsprechend uneins: Deutsche Bank hob das Ziel von 175 auf 215 Dollar an (Kaufen), Roth Capital senkte es von 215 auf 170 Dollar (Neutral). Im Mittel liegen 46 Analysten bei rund 207 Dollar.
Unsere Einordnung: Das Problem, das den Kurs Anfang September von 177 auf 162 Dollar gedrückt hat, ist unverändert — die Prognose für 2027 sieht nur noch rund 17 % Wachstum nach 25 %, und die Vertriebsführung wird gerade neu aufgestellt. Daran hat der Montag nichts geändert. Eine Warnung ist keine Bestellung: Bis aus Bedrohungsrhetorik ein Posten im IT-Budget wird, vergehen Quartale, und sichtbar wird das an einer einzigen Zahl — dem Net New ARR. Hinzu kommt, dass Teile der Branche solche Warnungen für Eigenwerbung halten: Beide Unternehmen bereiten Börsengänge vor, und eine dramatische Fähigkeitsbeschreibung schadet der eigenen Bewertung nicht. Der nächste belastbare Prüfstein bleibt deshalb der Investorentag am 6. Oktober — dort muss Zscaler zeigen, ob die KI-Erzählung bei den eigenen Kunden bereits als Auftrag ankommt.
Update vom 6. September 2026 — Beat auf allen Linien, aber die Prognose bremst
Der fünfte Beat in Serie ist da: Umsatz 898,2 Millionen Dollar (+25 %, Konsens 877), bereinigter Gewinn je Aktie 1,19 Dollar (Konsens 1,09), Rekord-Betriebsmarge von 24 %. Beim Streitpunkt Net New ARR meldete Zscaler 246 Millionen Dollar — über der „Hoffnungsmarke" von 245, allerdings inklusive der Übernahme Red Canary; ohne sie wuchs der Net New ARR um 17 % (nach 10 % im ersten Halbjahr), also die erhoffte Beschleunigung, nur weniger spektakulär. Der Haken kam mit dem Ausblick: Für das Geschäftsjahr 2027 erwartet Zscaler 3,91 bis 3,94 Milliarden Dollar Umsatz — nur noch rund 17 % Wachstum nach 25 %. Begründung: eine Übergangsphase im Vertrieb nach dem Abgang zweier Vertriebschefs, dazu ein Abbau von 3 % der Stellen zugunsten von KI-Projekten.
Die Börse reagierte zweigeteilt: nachbörslich zunächst +5 % auf 186 Dollar, am Freitag dann die Kehrtwende — Wochenschluss 169,80 Dollar, rund 4 % unter dem Kurs aus diesem Beitrag; CrowdStrike wurde mit nach unten gezogen. Die Analysten hoben ihre Ziele trotzdem an (Stephens 225, Needham 215 Dollar). Nächste Gelegenheiten, die Wachstumsdebatte neu zu rahmen: der Webcast zum KI-gestützten SecOps-Produkt am 9. September und der Investorentag am 6. Oktober.
Was der Konsens erwartet
| Kennzahl | Erwartung Q4 FY2026 |
|---|---|
| Umsatz | 877 Mio. $ (+22 % z. Vorjahr; eigene Prognose: 875–878 Mio.) |
| Gewinn je Aktie (bereinigt) | 1,09 $ (+22,5 %; eigene Prognose: 1,08–1,09) |
| Net New ARR | ~220 Mio. $ (Konsens) — Optimisten hoffen auf ~245 Mio. |
| Serie | 4 Gewinn-Beats in Folge, Ø-Überraschung +11,4 % |
| Rating | 34× Strong Buy, 2× Moderate Buy, 9× Halten (von 45) |
Die eigentliche Messlatte: Net New ARR
Bei Abo-Software-Firmen wie Zscaler schauen Profis weniger auf den Umsatz (der bildet Verträge der Vergangenheit ab) als auf den neu hinzugewonnenen wiederkehrenden Jahresumsatz — das Net New ARR. Genau hier liegt der Spannungsbogen des Abends: Der Konsens erwartet rund 220 Millionen Dollar, Teile des Marktes haben sich auf bis zu 245 Millionen eingeschossen — eine Zahl, die mindestens ein Analysehaus im Vorfeld für ambitioniert hält. Trifft Zscaler „nur" den Konsens, könnte das nach dem Muster der letzten Wochen (Marvell lässt grüßen) bereits als Enttäuschung gehandelt werden.
Was für Zscaler spricht
- Die Serie: Vier Quartale in Folge über den Gewinnschätzungen, im Schnitt um gut 11 % — zuletzt (Q3) mit 1,08 $ je Aktie statt erwarteter 1,01 $ und Rekord-Marge.
- Der Auftragsbestand: Die noch nicht abgerechneten Vertragsverpflichtungen (RPO) wuchsen zuletzt um 30 % auf 6,5 Milliarden Dollar — fast das Doppelte eines Jahresumsatzes ist damit bereits unterschrieben.
- Plattform-Trend: Die Zahl der „Zero Trust Everywhere"-Kunden stieg binnen eines Jahres von 210 auf über 700 — Kunden kaufen zunehmend die ganze Plattform statt einzelner Produkte, was größere Abschlüsse bedeutet.
- KI-Rückenwind: Absicherung von KI-Anwendungen ist das am schnellsten wachsende Thema im Sicherheitsmarkt — und einer der Haupttreiber der jüngsten Kursstärke.
Was dagegen spricht
Der Wettbewerb schläft nicht: Analysten verweisen auf zunehmenden Druck durch Palo Alto Networks sowie die Spezialisten Netskope und Cato Networks — alle drei drängen in Zscalers Kerngeschäft (Zero-Trust-Netzwerkzugang). Neun der 45 Analysten stehen inzwischen auf „Halten", und im Vorfeld der Zahlen wurden einige Kommentare hörbar vorsichtiger. Dazu kommt die übliche Fallhöhe eines Serien-Übertreffers: Wer viermal in Folge positiv überrascht hat, dem wird die fünfte Überraschung nicht mehr gutgeschrieben — sie wird erwartet.
Einordnung
Zscaler geht solide wie selten in einen Jahresabschluss: wachsender Auftragsbestand, Plattform-Dynamik, KI-Thema. Die Frage des Abends ist nicht, ob die Zahlen gut werden — sondern ob sie besser als die eingepreiste Erwartung werden, und die hängt am Net New ARR. Nach den Zahlen ordnen wir hier ein, was tatsächlich geliefert wurde — wie gewohnt als datiertes Update.
Quellen: Konsens-Schätzungen und Unternehmens-Prognose via Zacks/Yahoo Finance, Net-New-ARR-Debatte und Analysten-Vorsicht via Seeking Alpha, Termin via StockTitan, Ratings und Kursziel via Barchart, Q3-Basiszahlen via Yahoo Finance, aktueller Kurs aus der marktradar-Kursabfrage. Update 14.09.: Amodeis Äußerungen vom 12. September, Altmans Zusage und die Kritik daran via NPR und PBS News; Anthropics Bericht zu blockierten Angriffsversuchen via Anthropic; Einordnung des Sektor-Bids via 24/7 Wall St.; Produktstart Agentic SOC samt Partnerschaft mit Anthropic und OpenAI via Zscaler-Mitteilung (GlobeNewswire) und Help Net Security; Kursziele via Investing.com. Alle Kurse und Tagesveränderungen der Vergleichstabelle aus unseren eigenen Kursdaten, erhoben am 14. September 2026 um 19:20 Uhr deutscher Zeit — also im laufenden US-Handel und nicht auf Schlusskursbasis.
Keine Anlageberatung. Konsens-Schätzungen sind Momentaufnahmen vor dem Bericht, Kursziele Analystenmeinungen ohne Gewähr. Alle Angaben Stand 3. September 2026 (vor Veröffentlichung der Zahlen), ohne Gewähr. Update-Boxen: 6. und 14. September 2026 — die dort zitierten Aussagen Dritter zu KI-Risiken sind wiedergegebene Meinungen, keine Feststellungen der Redaktion.