
Rüstung · Rheinmetall · Renk · Hensoldt
Rheinmetall: Volle Auftragsbücher, leere Kasse – was der Kapitalmarkttag jetzt klären muss
Von Ambrosius Schmidt
· 7 Min. Lesezeit
Rheinmetall hat einen Auftragsbestand von 78 Milliarden Euro, so viel wie nie zuvor, und ein Quartal mit der höchsten Marge seiner Geschichte hinter sich. Trotzdem hat die Aktie am vergangenen Donnerstag rund 16 Prozent an einem Tag verloren und steht so tief wie seit Februar 2025 nicht mehr. Der Grund ist eine weitere gesenkte Prognose. Während Europas Rüstungswerte seit Jahresbeginn fast durchweg im Plus liegen, hat sich Rheinmetall halbiert. In zwei Wochen muss der Vorstand auf dem Kapitalmarkttag erklären, was von seinen Zielen bleibt.
Was am 5. November passiert ist
Rheinmetall veröffentlichte am Mittwochabend, dem 4. November, einen Tag früher als geplant, die Eckdaten zum dritten Quartal und eine neue Jahresprognose. Am Donnerstag fiel die Aktie im Xetra-Handel zeitweise um gut 18 Prozent auf rund 818 Euro und schloss bei 842 Euro, nach 1.003 Euro am Vortag. Am Freitag ging es auf 813 Euro weiter abwärts. Seitdem pendelt das Papier um 830 Euro. Vom Rekordhoch von 2.008 Euro im Herbst 2025 sind das fast 60 Prozent weniger, seit Jahresbeginn 47 Prozent.
Gesenkt hat Rheinmetall die Prognose für 2026 schon zum zweiten Mal in drei Monaten:
| Prognose 2026 | Bisher | Neu |
|---|---|---|
| Umsatz Konzern | 13,7–14,2 Mrd. € | rund 13,2 Mrd. € |
| Operative Marge | rund 19 % | rund 18,5 % |
| Cash Conversion | über 40 % | knapp über 0 % |
| Umsatz Waffe und Munition | 4,9–5,0 Mrd. € | 4,4–4,5 Mrd. € |
| Umsatz Fahrzeugsysteme | 5,9–6,0 Mrd. € | 5,8–5,9 Mrd. € |
| Umsatz Flugabwehr | 0,9–1,0 Mrd. € | 1,0–1,1 Mrd. € |
Cash Conversion: Anteil des operativen Ergebnisses, der als freier Mittelzufluss in der Kasse ankommt. Konzernprognose laut Rheinmetall, Segmentwerte laut Investing.com.
Analysten hatten im Schnitt mit einem Umsatz von 13,9 Milliarden Euro und einer Marge von 19,2 Prozent gerechnet. Noch schwerer wiegt die dritte Zeile: Bisher sollte mehr als 40 Prozent des operativen Gewinns als Geld in der Kasse landen, jetzt praktisch nichts.
Drei Gründe für die Senkung
Arminius verschiebt sich. Hinter dem Namen steht ein milliardenschwerer Auftrag der Bundeswehr für Radschützenpanzer vom Typ Boxer. Das Projekt sei in der finalen Verhandlungsphase, könne aber erst im kommenden Jahr beauftragt werden, schreibt Rheinmetall. Damit fehlen 2026 nicht nur Umsätze, sondern vor allem die Anzahlungen, die bei solchen Großaufträgen üblich sind. Deshalb bricht die Cash-Prognose so stark ein.
Munition wird später abgenommen. Bei Artilleriemunition verzögern sich die Abnahmeprüfungen einzelner Lose, die Umsätze rutschen in spätere Monate.
Neues Geschäft kommt später. Erwartete Umsätze aus neuen Feldern, vor allem aus der Zusammenarbeit mit dem niederländischen Unternehmen Destinus, fallen 2026 nicht mehr an.
Dazu kommt eine Vorgeschichte: Im Sommer hatte das Verteidigungsministerium das Fregattenprogramm F126 gestoppt, Rheinmetall musste Aufträge über 2,15 Milliarden Euro aus dem Bestand streichen. Das war der Anlass für die erste Senkung. Was damals passiert ist, haben wir in Rekordaufträge, halbierter Kurs: Was ist bei Rheinmetall passiert? beschrieben.
Das Quartal selbst war stark
Das Paradoxe an der Lage: Das operative Geschäft läuft gut. Im dritten Quartal stieg der Umsatz um 36 Prozent auf 3,15 Milliarden Euro, das operative Ergebnis um 62 Prozent auf 553 Millionen Euro. Die Marge von 17,5 Prozent lag deutlich über den Erwartungen. Nach neun Monaten steht ein Umsatzplus von 38 Prozent auf 8,38 Milliarden Euro.
| Januar bis September 2026 | Wert | Vorjahr |
|---|---|---|
| Umsatz | 8,38 Mrd. € | 6,06 Mrd. € |
| Operatives Ergebnis | 1,34 Mrd. € | 0,80 Mrd. € |
| Neue Aufträge (Nominierung) | 19,1 Mrd. € | 16,0 Mrd. € |
| Auftragsbestand (30.9.) | 78,0 Mrd. € | 56,7 Mrd. € |
| Operativer freier Mittelfluss | −1,70 Mrd. € | −0,80 Mrd. € |
Die letzte Zeile erklärt, warum Anleger trotzdem nervös sind. Rheinmetall baut für das Wachstum Lager auf und finanziert Vorleistungen, das Geld dafür kommt erst mit den Auslieferungen und Anzahlungen zurück. Ende 2025 hatte der Konzern noch 369 Millionen Euro mehr Geld als Schulden, Ende September stand eine Nettoverschuldung von 2,9 Milliarden Euro. Und das Ziel, bis Jahresende einen Auftragsbestand von 100 Milliarden Euro zu erreichen, ist ohne Arminius nach Angaben des Managements kaum zu schaffen; erwartet werden nun 80 bis 85 Milliarden.
Warum der Markt so hart reagiert
Eine Umsatzverschiebung um einige Hundert Millionen Euro erklärt allein keinen Verlust von rund sieben Milliarden Euro Börsenwert an einem Tag. Entscheidend ist die Glaubwürdigkeit. Laut dem Fachdienst Markt und Mittelstand war es die fünfte Umsatz- oder Gewinnwarnung binnen elf Monaten. Die Aktie war jahrelang mit einem hohen Aufschlag bewertet, weil Anleger auf die langfristigen Ziele vertrauten. Wer jetzt zum wiederholten Mal korrigieren muss, verliert diesen Vertrauensvorschuss.
Die Analysten haben reihenweise reagiert. Die meisten senkten ihre Kursziele, mehrere ihre Einstufung:
| Haus | Einstufung | Kursziel neu (alt) |
|---|---|---|
| Oddo BHF | Neutral (zuvor Outperform) | 1.200 € (1.670 €) |
| JPMorgan | Neutral | 1.150 € (1.350 €) |
| Jefferies | Kaufen | 1.100 € (1.350 €) |
| SRH AlsterResearch | Kaufen (zuvor Halten) | 1.050 € (unverändert) |
| MWB Research | Kaufen (zuvor Halten) | 1.050 € (unverändert) |
| Bernstein | Market-Perform (zuvor Outperform) | 1.000 € (1.200 €) |
| Berenberg | Halten | 900 € (1.020 €) |
| Bank of America | Neutral (zuvor Kaufen) | 900 € (1.300 €) |
Kursziele und Einstufungen sind Meinungen der genannten Häuser, Stand nach den Quartalszahlen, zusammengestellt aus Berichten von Der Aktionär, 4investors und Markt und Mittelstand.
JPMorgan-Analyst David Perry hält die Strategie nicht für falsch, die bisherigen Ziele aber für wahrscheinlich unrealistisch. Er rechnet damit, dass Rheinmetall auch die Ziele für 2030 senken muss. Berenberg erwartet beim Umsatzziel für 2030 einen Abschlag von 14 Prozent.
Kein Branchenproblem
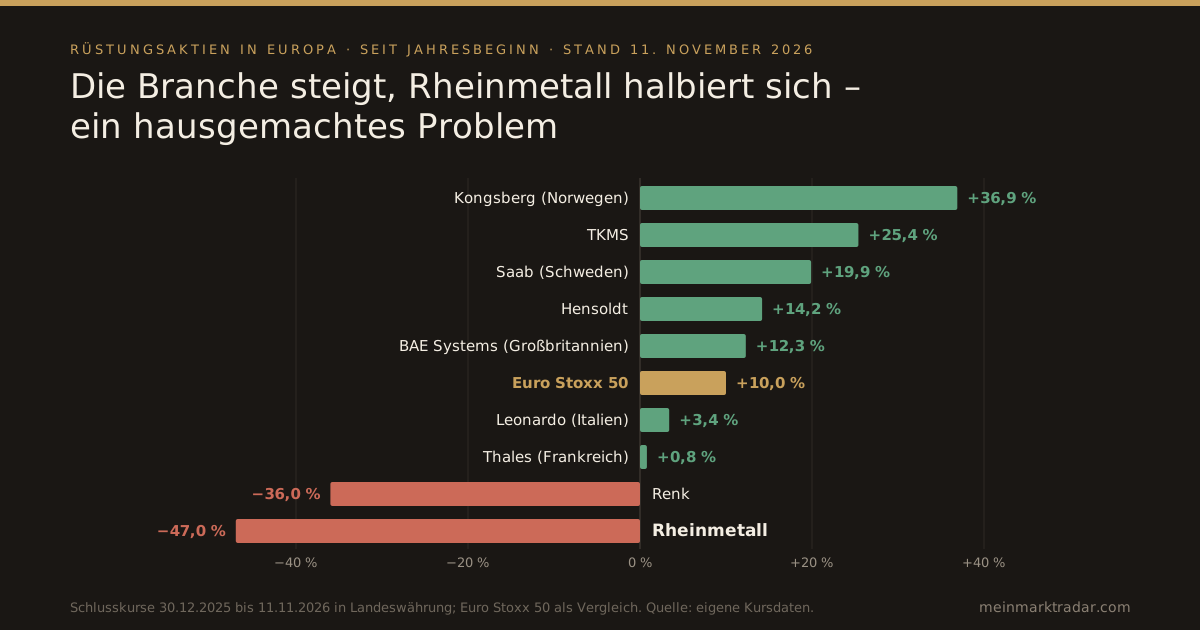
Wie sehr die Schwäche an Rheinmetall selbst liegt, zeigt der Vergleich mit der Konkurrenz. Seit Jahresbeginn liegt Kongsberg aus Norwegen 37 Prozent im Plus, der Kieler Marinebauer TKMS 25 Prozent, Saab 20 Prozent, Hensoldt 14 Prozent und BAE Systems 12 Prozent. Leonardo und Thales treten ungefähr auf der Stelle. Deutlich im Minus sind nur Rheinmetall mit 47 Prozent und der Augsburger Getriebehersteller Renk mit 36 Prozent, der vor allem Antriebe für Panzer und andere Militärfahrzeuge liefert.
Positive Nachrichten gibt es auch: Die Flugabwehr ist das einzige Segment, dessen Prognose angehoben wurde. Am 9. November meldete Rheinmetall einen Auftrag aus Belgien über 20 Flugabwehrsysteme vom Typ Skyranger 30 im mittleren dreistelligen Millionen-Euro-Bereich, ausgeliefert werden soll ab Ende 2028. Die Aktie stieg an dem Tag um knapp 4 Prozent.
Der Chef kauft – und liegt im Minus
Vorstandschef Armin Papperger hat seit Mai sechsmal Rheinmetall-Aktien mit eigenem Geld gekauft, zusammen 11.943 Stück für 13,6 Millionen Euro, im Schnitt zu 1.138,55 Euro. Beim aktuellen Kurs sind sie rund 9,9 Millionen Euro wert, ein Buchverlust von etwa 27 Prozent. Die Einzelheiten stehen in unserem Beitrag Rheinmetall: Der Chef kauft für 13,6 Millionen Euro. Insiderkäufe zeigen Überzeugung, aber kein gutes Timing. Neue Meldungen von Vorständen und Aufsichtsräten zeigen wir auf unserer Insider-Seite.
Worauf es am Kapitalmarkttag ankommt
Am 26. und 27. November lädt Rheinmetall Analysten und Investoren nach Hamburg, auf das Gelände der Werft Blohm+Voss, die seit diesem Jahr zum Konzern gehört. Vier Fragen dürften den Kurs bestimmen:
- Die Ziele für 2030: Senkt Rheinmetall sie, und wie stark? Ein klarer, vorsichtiger Schnitt könnte dem Markt lieber sein als ein weiteres Festhalten an Zahlen, die danach wieder korrigiert werden.
- Arminius: Gibt es einen belastbaren Zeitplan für die Vergabe und die Anzahlungen?
- Cash: Wann dreht der freie Mittelfluss ins Plus, und wie hoch darf die Verschuldung bis dahin steigen?
- Marine: Was ist das neue Schiffbaugeschäft nach dem Aus für die F126 wert, und welche Rolle spielt Rheinmetall beim Ersatzprogramm?
Einordnung
Von Redakteur Ambrosius Schmidt
Rheinmetall hat kein Nachfrageproblem. Der Auftragsbestand ist höher als je zuvor, die Margen steigen, und die europäischen Verteidigungsbudgets wachsen weiter. Das Problem liegt in der Umsetzung und in der Abhängigkeit vom Beschaffungstempo eines einzigen Kunden, der Bundeswehr. Großaufträge, die sich um Monate verschieben, reißen in einem Geschäft mit langen Vorleistungen sofort Löcher in die Kasse.
Der Markt hat die Aktie inzwischen von einer Wachstumsgeschichte zu einer Vertrauensfrage umgewertet. Ob sich das ändert, hängt weniger an der Höhe der neuen Ziele als daran, ob sie diesmal halten. Der Kapitalmarkttag kann einen Schlussstrich ziehen oder die nächste Enttäuschung liefern. Beides ist offen.
Quellen: Quartalszahlen und Prognose laut Rheinmetall-Quartalsmitteilung; Segmentprognosen, Konsens, Nettoverschuldung und F126-Abschreibung laut Investing.com; Kursverlauf am 5. November laut XTB und eigenen Kursdaten; Auftragsbestandsziel laut Telefonkonferenz (via GuruFocus); Analysten laut Der Aktionär, 4investors und Markt und Mittelstand; Belgien-Auftrag laut finanzen.ch; Kapitalmarkttag laut Rheinmetall Investor Relations. Kursvergleich: eigene Kursdaten, Schlusskurse bis 11. November 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Kursziele sind Meinungen von Analysten. Die Einordnung gibt die Meinung des Autors wieder und ist keine Prognose. Alle Angaben ohne Gewähr, Stand 11. November 2026.