
Analyse · Marvell · Nvidia
Marvell: Rekordquartal, erhöhte Prognose — und die Aktie fällt trotzdem
Von Ambrosius Schmidt
· aktualisiert
· 10 Min. Lesezeit
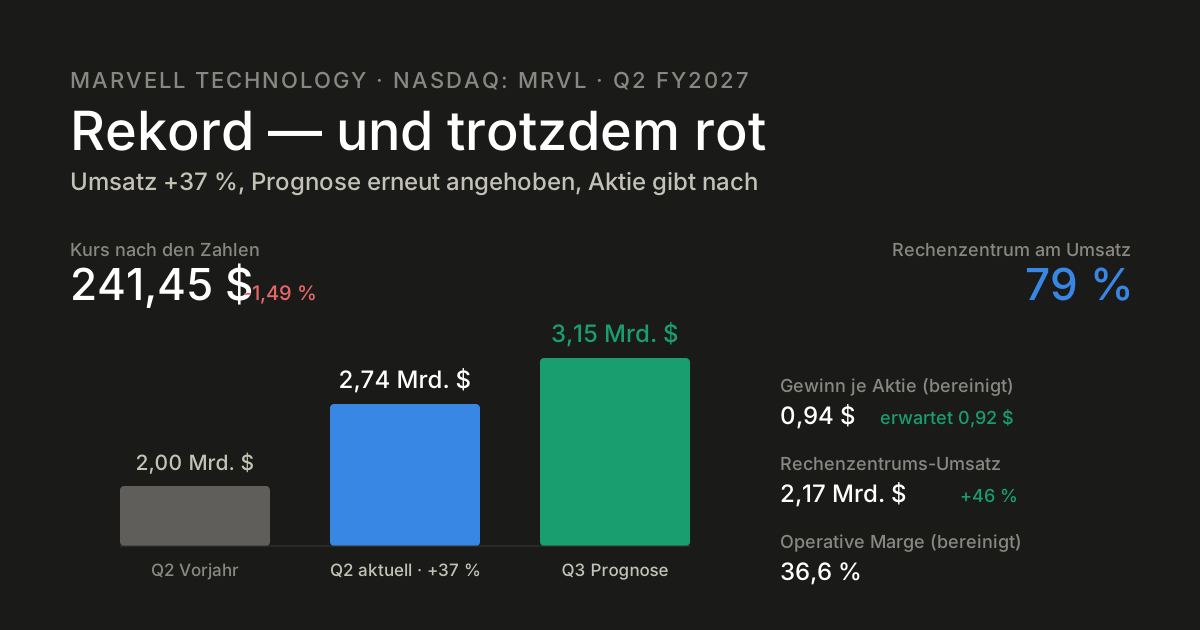
Der Chipentwickler Marvell Technology hat am Donnerstagabend nach US-Börsenschluss Zahlen vorgelegt, die auf dem Papier kaum Wünsche offenlassen: Rekordumsatz, Gewinn über den Erwartungen, Prognose zum zweiten Mal in Folge angehoben. Die Reaktion an der Börse fiel trotzdem verhalten aus — der Kurs notiert bei rund 241 Dollar, etwa 1,5 % im Minus. Ein Lehrstück darüber, was passiert, wenn gute Zahlen auf noch bessere Erwartungen treffen.
Update vom 6. Oktober 2026 — Der Investorentag: 20 Milliarden für 2028, bis zu 90 Milliarden für 2031
Der Prüfstein, auf den dieser Beitrag seit August verweist, ist da. Auf dem Investorentag in New York hat Marvell am Dienstag seine Ziele deutlich angehoben — stärker, als Analysten erwartet hatten:
| Ziel | bisher | neu |
|---|---|---|
| Umsatz Geschäftsjahr 2028 | rund 18 Mrd. $ | rund 20 Mrd. $ (Konsens 18,2) |
| Kundenspezifische Chips 2029 | über 10 Mrd. $ | über 12 Mrd. $ |
| Umsatz Geschäftsjahr 2031 | – | 70 bis 90 Mrd. $ |
| Operative Marge 2031 | – | 44 bis 46 % |
| Gewinn je Aktie 2031 (bereinigt) | – | über 30 $ |
In der Mitte der Spanne für 2031, bei 80 Milliarden Dollar, soll der größte Teil nicht aus Rechenchips kommen, sondern aus der Verbindungstechnik (rund 37,5 Milliarden), gefolgt von kundenspezifischen Chips (rund 30 Milliarden), Netzwerk- und Speicherchips (10 Milliarden) und Kommunikation (2,4 Milliarden). Den Markt, den Marvell 2030 adressiert, schätzt Vorstandschef Matt Murphy auf 400 Milliarden Dollar.
Die Reaktion: kurz über 300, dann wieder darunter
Die Aktie sprang kurz nach US-Börsenbeginn bis auf 301,27 Dollar, ein Plus von 11,1 Prozent, und schloss bei 287,01 Dollar, plus 5,8 Prozent. Gehandelt wurden 48,8 Millionen Aktien. Im letzten Update hatten wir aus den Optionspreisen eine Wahrscheinlichkeit von rund 21 Prozent abgeleitet, dass die Aktie bis zum 16. Oktober über 300 Dollar steht. Berührt hat sie die Marke, gehalten nicht. Zum Hoch vom Juni (316,43 Dollar) fehlen noch 9 Prozent.
Die Kursziele
Als erstes Haus hat Evercore ISI nach dem Investorentag reagiert und das Kursziel auf 433 Dollar angehoben. Die Rechnung: 18-mal den für 2030 erwarteten Gewinn von 32 Dollar je Aktie, abgezinst über drei Jahre. Raymond James blieb bei Kaufen und 295 Dollar. Vor dem Termin lagen die Ziele weit auseinander:
| Haus | Empfehlung | Kursziel |
|---|---|---|
| Evercore ISI (6.10.) | – | 433 $ |
| Cantor Fitzgerald (28.9.) | Neutral | 330 $ |
| Raymond James (6.10.) | Strong Buy | 295 $ |
| Citi | Kaufen | 275 $ |
| Piper Sandler | Kaufen | 270 $ |
| Morgan Stanley (21.9.) | Halten | 268 $ |
Der Durchschnitt aller Analysten lag vor dem Termin laut TradingView bei rund 298 Dollar, die Spanne reichte von 220 bis 450 Dollar. Weitere Anhebungen sind in den nächsten Tagen wahrscheinlich, weil die meisten Häuser ihre Schätzungen erst nach einem solchen Termin anpassen.
Unsere Einordnung: Für 2028 hat Marvell eine konkrete, nahe Zahl genannt, die über den Erwartungen liegt — das ist die belastbarste Nachricht des Tages. Die Ziele für 2031 sind Selbsteinschätzungen auf fünf Jahre und verdienen entsprechende Vorsicht: Eine Spanne von 70 bis 90 Milliarden lässt viel Raum. Bemerkenswert ist, dass der größte Teil des Wachstums aus der Verbindungstechnik kommen soll — dem Geschäft, das das Management schon im September als am schwersten ersetzbar bezeichnet hat. Mehr zum Verhältnis von Wachstum und Bewertung steht in unserem Beitrag Marvell und Oracle: Der Preis des Wachstums.
Quellen des Updates: Ziele vom Investorentag via Yahoo Finance, Investing.com und Quartr (via TradingView); Evercore ISI via Investing.com; frühere Kursziele via TipRanks und FX Leaders; Konsens via TradingView. Kurse, Tageshoch und Umsatz aus unseren eigenen Daten, Stand 6. Oktober 2026 (Schlusskurs).
Update vom 22. September 2026 — Das Google-Volumen steht jetzt im Original, und die Aktie hat den Absturz überholt
Seit dem letzten Update hat die Aktie 17 Prozent zugelegt und steht bei 261,99 Dollar. Damit notiert sie nicht nur über dem Kurs vor den Quartalszahlen, sondern auf dem höchsten Stand seit Juni. Allein in der vergangenen Woche kamen 18,3 Prozent hinzu. Zum 52-Wochen-Hoch von 329,88 Dollar fehlen noch 20 Prozent; auf Sicht von zwölf Monaten steht ein Plus von 253 Prozent.
Die offene Frage aus diesem Beitrag ist beantwortet
Oben steht, dass wir zum Volumen der Google-Vereinbarung bewusst keine Zahl genannt haben, solange die Berichte auseinandergehen. Inzwischen liegt die Pflichtmitteilung an die US-Börsenaufsicht vor, und darin steht es im Wortlaut.
Marvell hat Google ein Bezugsrecht auf 58.970.907 Aktien zu 206,58 Dollar eingeräumt, ausübbar bis zum 18. August 2033. Das sind rund sieben Prozent des Unternehmens und bei vollständiger Ausübung etwa 12,2 Milliarden Dollar, die Google an Marvell zahlen würde. Gültig werden diese Rechte aber erst nach und nach: 1.360.867 Aktien verteilt über das erste Jahr, der gesamte Rest in 240 gleichen Tranchen — je eine für 500 Millionen Dollar Umsatz mit kundenspezifischen Produkten, gerechnet vom dritten Quartal des laufenden Geschäftsjahres bis zum Geschäftsjahr 2033.
240 mal 500 Millionen ergibt die 120 Milliarden Dollar, die durch die Schlagzeilen gingen. Entscheidend ist das Wort, das im Dokument daneben steht: Es geht um freiwillige Käufe. Google hat sich zu keinem einzigen Dollar Umsatz verpflichtet. Die 120 Milliarden sind keine Auftragssumme, sondern die Obergrenze eines Anreizsystems — und die Zahl, die man in Berichten liest, ist das Ende einer Rechnung, nicht ihr Anfang.
Für Aktionäre folgt daraus zweierlei. Je erfolgreicher Marvell mit Google wird, desto mehr Aktien bekommt Google — der Erfolg wird geteilt. Und der Bezugspreis von 206,58 Dollar liegt inzwischen rund 27 Prozent unter dem Kurs: Der Teil, der bereits gültig ist, ist für Google schon im Geld.
Was den Kurs seit dem letzten Update bewegt hat
- 17. September: GlobalFoundries und Marvell erweitern ihre Vereinbarung über Fertigungskapazität für Silizium-Germanium-Chips im Werk Burlington, Vermont — die Bausteine für optische Verbindungen zwischen KI-Rechnern. Marvell +4,8 Prozent, GlobalFoundries +7 Prozent. Finanzielle Konditionen nannte keine der beiden Seiten. Am selben Tag hob Morgan Stanley das Kursziel auf 268 Dollar an.
- 21. September: Marvell zeigt auf der Fachmesse ECOC erstmals optische Verbindungen in 2-Nanometer-Technik. Die Aktie legt 5,4 Prozent zu.
Beides sind Meldungen zur Verbindungstechnik, nicht zu den Rechenchips. Genau das ist der Teil des Geschäfts, den das Management für am schwersten ersetzbar hält.
Der Investorentag am 6. Oktober — und was der Optionsmarkt ihm zutraut
Der im letzten Update genannte Termin ist jetzt zwei Wochen entfernt, und man sieht ihn in den Optionspreisen. Für den Verfall am 16. Oktober preist der Markt eine Bewegung von ±13,9 Prozent ein, was einer Schwankungserwartung von rund 70 Prozent entspricht — ein ungewöhnlich hoher Wert für einen Zeitraum ohne Quartalszahlen. Zur Einordnung: Bei Oracle sind es im selben Zeitraum rund 50 Prozent.
| Verfall 16. Oktober | Wahrscheinlichkeit |
|---|---|
| über 290 $ (+10,5 %) | 26,6 % |
| über 300 $ (+14,3 %) | 20,9 % |
| zwischen −10 % und +10 % | 42,9 % |
| unter 230 $ (−12,4 %) | 24,4 % |
Auffällig ist eine einzelne Position: 30.695 offene Verkaufsoptionen auf 165 Dollar, 37 Prozent unter dem aktuellen Kurs. Das ist mit Abstand die größte Position der gesamten Kette. Bei einer Aktie, die sich in einem Jahr mehr als verdreifacht hat, sieht das eher nach Absicherung von Gewinnen aus als nach einer Wette auf den Einbruch — beweisen lässt sich das aus den Daten allerdings nicht.
Warum ein Investorentag überhaupt bewegt, zeigt der Vorgänger: Im Juni 2025 hob Marvell dort seine Schätzung für den Rechenzentrumsmarkt 2028 von 75 auf 94 Milliarden Dollar an. Solche Zahlen sind Selbsteinschätzungen des Unternehmens und keine Prognose eines Dritten — bewegen aber regelmäßig den Kurs.
Quellen des Updates: Bezugsrecht im Wortlaut aus der 8-K-Meldung vom 19. August 2026 bei der SEC; Einordnung via The Next Platform; Kapazitätsvereinbarung via GlobalFoundries; Termin und Vorgeschichte des Investorentags via Marvell Investor Relations. Kurse, Schwankungserwartungen und die daraus abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 22. September 2026, 19:41 Uhr MESZ.
Update vom 6. September 2026 — erst −10 %, dann +7 %: der Nachhall der Zahlen
Das „verhaltene Minus" aus diesem Beitrag wurde im Tagesverlauf zu einem Rutsch von rund 10 % auf etwa 217 Dollar — die Enttäuschung, dass Marvell zur Google-Partnerschaft nichts Neues lieferte, setzte sich durch. Am Freitag, 4. September, dann die Gegenbewegung: +7,1 % auf 223,55 Dollar. Auslöser war kein Unternehmens-Newsflow, sondern Nvidias bestätigte 12,9-Milliarden-Dollar-Übernahme von Hugging Face, die den gesamten KI-Chip-Sektor trieb — plus der typische Rebound der zuvor am stärksten abverkauften Werte. Netto steht die Aktie damit rund 7 % unter dem Kurs zum Zeitpunkt des Beitrags. Der Analysten-Konsens (44 Häuser) sieht das Ziel bei 284,80 Dollar. Nächster echter Termin ist der Investorentag am 6. Oktober — er steht im Termin-Kalender auf der Startseite.
Die Zahlen im Überblick
| Kennzahl | Q2 FY2027 | Vergleich |
|---|---|---|
| Umsatz | 2,739 Mrd. $ | +37 % z. Vorjahr |
| Gewinn je Aktie (bereinigt) | 0,94 $ | erwartet 0,92 $ |
| Gewinn je Aktie (GAAP) | 0,33 $ | 308,0 Mio. $ Nettogewinn |
| Rechenzentrums-Umsatz | 2,17 Mrd. $ | +46 % z. Vorjahr |
| Bruttomarge (bereinigt) | 58,9 % | 53,1 % nach GAAP |
| Operative Marge (bereinigt) | 36,6 % | trotz höherer Investitionen |
Der Umsatz lag 39 Millionen Dollar über der Mitte der eigenen Prognose vom Mai. Wichtig für die Einordnung der beiden Gewinnzahlen: Die Differenz zwischen 0,33 Dollar nach US-Bilanzstandard (GAAP) und 0,94 Dollar bereinigt entsteht vor allem durch Aktienvergütungen und Abschreibungen aus früheren Übernahmen — bei Halbleiterunternehmen ein üblicher, aber eben auch großer Unterschied, den man kennen sollte.
Der Motor: das Rechenzentrumsgeschäft
Vier von fünf Umsatzdollar kommen inzwischen aus dem Rechenzentrumsgeschäft — der Anteil stieg binnen eines Jahres von 74 auf 79 %. Marvell profitiert dabei von einer Entwicklung, die man als Gegenbewegung zur Nvidia-Dominanz lesen kann: Große Cloud-Anbieter entwickeln zunehmend eigene, maßgeschneiderte KI-Chips, statt ausschließlich Standardprozessoren zuzukaufen — und Marvell ist einer der Partner, die solche Custom-Chips mitentwickeln. Hinzu kommt das Geschäft mit optischen Verbindungen, das den rasant wachsenden Datenverkehr zwischen den Servern bewältigt.
Kurz vor den Zahlen hatte Marvell zudem eine Vereinbarung über kundenspezifische Chips mit Alphabet bekannt gegeben, die mit Bezugsrechten für Google auf Marvell-Aktien verbunden ist. Zum Volumen kursieren in verschiedenen Berichten unterschiedliche Größenordnungen — wir verzichten hier bewusst auf eine konkrete Zahl, solange die Angaben auseinandergehen.
Die Prognose: zweite Anhebung in Folge
Für das laufende Quartal stellt Marvell 3,15 Milliarden Dollar Umsatz (±5 %) und einen bereinigten Gewinn von 1,10 Dollar je Aktie (±0,05) in Aussicht. Beides liegt über dem, was Analysten erwartet hatten (3,03 Mrd. Dollar und 1,07 Dollar). Damit wäre der Umsatz binnen eines einzigen Quartals um weitere 15 % gestiegen. Auch die Jahresprognose wurde zum zweiten Mal in Folge angehoben.
Vorstandschef Matt Murphy sprach von „außergewöhnlich robusten“ KI-Auftragseingängen und stellte für die zweite Hälfte des Geschäftsjahres eine spürbare Beschleunigung im Custom-Chip-Geschäft in Aussicht. Details zur langfristigen KI-Strategie will das Unternehmen auf einem Investorentag am 6. Oktober nachliefern — der nächste Termin, den Anleger im Kalender haben sollten.
Warum die Aktie trotzdem nachgibt
Die entscheidende Zahl steht nicht im Quartalsbericht: Die Marvell-Aktie war vor den Zahlen bereits rund 188 % seit Jahresbeginn gestiegen, auf Zwölfmonatssicht sogar über 200 %. Wer so viel Vorschuss eingepreist hat, für den ist ein Ergebnis „leicht über Erwartung" schlicht nicht mehr genug — der Markt hatte den Beat bereits im Kurs.
Dieses Muster ist derzeit auffällig häufig: Auch Nvidia verlor bei den vergangenen fünf Quartalsberichten im Schnitt am Berichtstag an Wert, obwohl die Erwartungen jeweils übertroffen wurden — ein Punkt, den wir schon in unserem IREN-Update aufgegriffen hatten. Bei KI-Infrastrukturwerten reicht ein guter Bericht inzwischen oft nicht mehr; es braucht einen sehr guten.
Was die Analysten sagen
Im Vorfeld der Zahlen hatten mehrere Häuser ihre Kursziele deutlich angehoben:
| Analystenhaus | Kursziel | zuvor |
|---|---|---|
| Wells Fargo | 310 $ | 240 $ |
| Rosenblatt | 300 $ | 240 $ |
| Susquehanna | 265 $ | 230 $ |
| Höchstes Kursziel am Markt | 400 $ | — |
Einordnung
Operativ ist an diesem Quartal wenig auszusetzen: wachsender Umsatz, steigende Margen trotz höherer Investitionen, ein Geschäftsmix, der sich immer stärker auf den strukturell wachsenden KI-Infrastrukturmarkt verlagert, und eine Prognose, die eine weitere Beschleunigung unterstellt. Die verhaltene Kursreaktion sagt daher weniger über das Unternehmen aus als über die Erwartungshaltung, die sich nach einer Kursverdreifachung aufgebaut hat.
Der interessante Prüfstein kommt am 6. Oktober: Wenn Marvell auf dem Investorentag belastbare Mittelfristziele für das Custom-Chip-Geschäft nennt, lässt sich erstmals einschätzen, ob die aktuelle Bewertung von der Substanz gedeckt ist — oder ob hier bereits mehrere Jahre Wachstum vorweggenommen wurden.
Quellen: Quartalszahlen und Prognose via Marvell Investor Relations und Business Wire, Einordnung und Marktreaktion via Quartz und Quiver Quantitative, Analysten-Kursziele via TipRanks und StockAnalysis.com, aktueller Kurs aus der marktradar-Kursabfrage.
Keine Anlageberatung. Kursziele sind Analystenmeinungen, keine Prognosen mit Gewähr. Bereinigte (non-GAAP) Kennzahlen sind nicht mit GAAP-Zahlen vergleichbar und lassen bestimmte Aufwendungen unberücksichtigt. Alle Angaben ohne Gewähr, Stand 28. August 2026 (Update-Boxen: 6. und 22. September sowie 6. Oktober 2026).