 markt
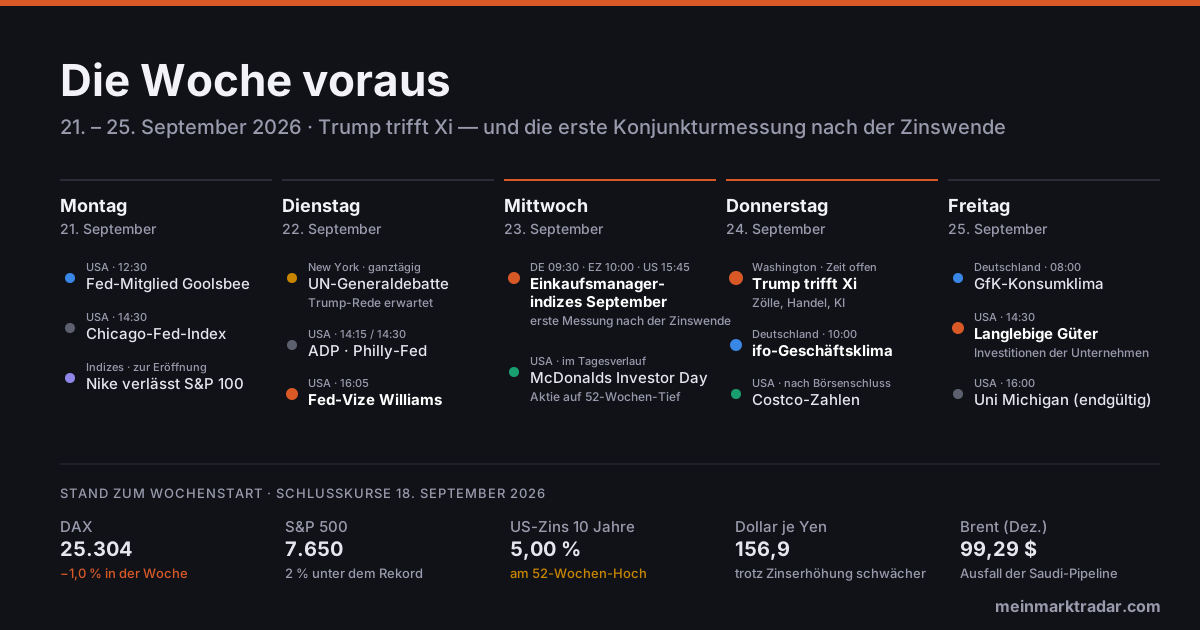
Die Woche voraus: Trump trifft Xi — und die Stimmung wird gemessen
Vergangene Woche machten die Notenbanken die Kurse: Die Fed erhöhte zum ersten Mal seit 2023, die Bank of Japan hob auf den höchsten Zins seit 31 Jahren, die Bank of England blieb stehen. Diese Woche übernehmen zwei andere Kräfte. Am Donnerstag empfängt Donald Trump Chinas Präsident Xi Jinping im Weißen Haus — der Termin steht inzwischen fest, auf dem Tisch liegen Zollerleichterungen von rund 30 Milliarden Dollar und der Umgang mit künstlicher Intelligenz. Und ab Mittwoch kommen die ersten Konjunkturdaten, die den Monat nach der Zinswende abbilden: die vorläufigen Einkaufsmanagerindizes für Deutschland, die Eurozone und die USA, am Donnerstag der ifo-Index.
Dazu zwei Unternehmenstermine, die mehr erzählen als ihre Größe vermuten lässt: McDonald's lädt am Mittwoch zum Investor Day — mit der Aktie auf dem 52-Wochen-Tief —, und Costco legt am Donnerstagabend Zahlen vor.
Alle Termine im Überblick
Montag, 21. September
| 12:30 Uhr | 🇺🇸 USA — Rede von Fed-Mitglied Austan Goolsbee (Chicago Fed) |
| 14:30 Uhr | 🇺🇸 USA — Chicago-Fed-Index der Wirtschaftsaktivität (August) |
| zur Eröffnung | 📈 Indizes — Quartalsumstellung: Nike verlässt den S&P 100 |
Dienstag, 22. September
| ganztägig | 🇺🇳 New York — Beginn der UN-Generaldebatte, Rede von Präsident Trump erwartet |
| 14:15 Uhr | 🇺🇸 USA — ADP-Arbeitsmarktbericht |
| 14:30 Uhr | 🇺🇸 USA — Philadelphia-Fed-Dienstleistungsindex (September) |
| 16:05 Uhr | 🇺🇸 USA — Fed-Vize John Williams spricht 🌶️ |
Mittwoch, 23. September
| 09:30 Uhr | 🇩🇪 Deutschland — Einkaufsmanagerindex für Industrie und Dienstleistungen (September, vorläufig) 🌶️ |
| 10:00 Uhr | 🇪🇺 Eurozone — Einkaufsmanagerindex (September, vorläufig) 🌶️ |
| 13:00 Uhr | 🇺🇸 USA — MBA-Hypothekenanträge (wöchentlich) |
| 15:45 Uhr | 🇺🇸 USA — Einkaufsmanagerindex (September, vorläufig) 🌶️ |
| im Tagesverlauf | 🍔 McDonald's — Investor Day mit mittelfristigen Zielen |
Donnerstag, 24. September
| 10:00 Uhr | 🇩🇪 Deutschland — ifo-Geschäftsklimaindex (September) 🌶️ |
| 10:00 Uhr | 🇪🇺 EU — Treffen der Minister für Binnenmarkt und Industrie |
| 14:30 Uhr | 🇺🇸 USA — Erstanträge auf Arbeitslosenhilfe · Leistungsbilanz (2. Quartal) |
| 16:00 Uhr | 🇺🇸 USA — Verkäufe neuer Häuser (August) |
| 17:00 Uhr | 🇺🇸 USA — Kansas-City-Fed-Index für das verarbeitende Gewerbe (September) |
| Zeit offen | 🇺🇸🇨🇳 Washington — Trump empfängt Xi Jinping im Weißen Haus 🌶️ |
| nach Schluss | 🛒 Costco — Zahlen zum vierten Geschäftsquartal |
Freitag, 25. September
| 08:00 Uhr | 🇩🇪 Deutschland — GfK-Konsumklima (Oktober) |
| 10:00 Uhr | 🇪🇺 Eurozone — Geldmenge M3 und Kreditvergabe (August) |
| 14:30 Uhr | 🇺🇸 USA — Auftragseingang langlebiger Güter (August) 🌶️ |
| 16:00 Uhr | 🇺🇸 USA — Verbrauchervertrauen der Uni Michigan (September, endgültig) |
| 17:00 Uhr | 🇺🇸 USA — Kansas-City-Fed-Index für Dienstleistungen (September) |
Alle Zeiten in MESZ. Die wichtigsten Termine stehen auch im Termin-Kalender auf der Startseite — mit Countdown.
🌶️ Donnerstag: Trump trifft Xi im Weißen Haus
Es ist das zweite Treffen der beiden in diesem Jahr — im Mai kamen sie in Peking zusammen — und diesmal ist Xi der Gast. Der Anlass ist handfest: Der im Mai vereinbarte Handelsfrieden läuft aus, und beide Seiten streiten darüber, wie lange er überhaupt gelten sollte. Chinas Handelsministerium bestätigte am vergangenen Donnerstag, dass über Zollsenkungen im Umfang von rund 30 Milliarden Dollar verhandelt wird: China erwartet zoll- oder fast zollfreie Einfuhren in dieser Größenordnung und bietet dafür die im Mai zugesagten Käufe an; Washington will im Gegenzug zusätzliche Abnahmen herausholen. Als wahrscheinlich gelten Abkommen zu Agrarprodukten und Flugzeugen — Trump hat Boeing mehrfach ins Spiel gebracht.
Neu ist das dritte Thema: künstliche Intelligenz. Beim Treffen im Oktober vergangenen Jahres ging es um seltene Erden, Sojabohnen und Halbleiter, im Mai um Nahost und Taiwan — diesmal erwarten viele Beobachter, dass der Umgang mit den Sicherheitsrisiken von KI im Mittelpunkt steht. Für Anleger ist das die interessanteste Unbekannte: Exportregeln für Chips sind bisher das schärfste Instrument der USA, und jede Bewegung in diese Richtung trifft Nvidia, AMD und die gesamte Lieferkette.
Warum das für deutsche Depots zählt: Der DAX ist ein Index von Exporteuren. Autobauer, Chemie und Maschinenbau verdienen in China — und sie leiden zugleich unter chinesischer Konkurrenz. Ein Zollpaket zwischen Washington und Peking verschiebt Handelsströme, ohne dass Europa am Tisch sitzt. Der politische Hintergrund erklärt die Milde: Am 3. November sind in den USA Zwischenwahlen, und Trump kann im Wahlkampf weder höhere Preise noch eine zweite Front neben dem Nahost-Konflikt gebrauchen. Eine Zeitangabe für das Treffen gibt es noch nicht — die Schlagzeilen können also mitten im US-Handel kommen.
🌶️ Mittwoch und Donnerstag: Die erste Messung nach der Zinswende
Am Mittwoch veröffentlicht S&P Global die vorläufigen Einkaufsmanagerindizes, am Donnerstag folgt der ifo-Index. Beide fragen Unternehmen, wie sie die Lage einschätzen — und beide decken erstmals den Zeitraum nach dem Zinsschritt der Fed und der Ölpreisspitze ab. Über 50 Punkten bedeutet beim PMI Wachstum, darunter Schrumpfung.
Die Ausgangslage ist besser, als die deutsche Stimmungslage vermuten lässt. Im August stieg der Sammelindex der Eurozone auf 52,1 Punkte — den höchsten Stand seit neun Monaten. Die Industrie kam auf 52,7 Punkte, den besten Wert seit Mai 2022, angetrieben ausgerechnet von Deutschland mit dem stärksten Zuwachs seit über vier Jahren. Zum ersten Mal seit viereinhalb Jahren stiegen die Exportaufträge wieder, und die Beschäftigung wuchs erstmals in diesem Jahr. Der ifo-Index kletterte im August auf 88,8 Punkte nach 86,7 im Juli, die Exporterwartungen sprangen auf den höchsten Wert seit Februar 2022. Anfang September haben mehrere Wirtschaftsforschungsinstitute ihre Prognosen deutlich angehoben — mit der Begründung, die Exporte liefen überraschend gut und der Iran-Krieg treffe die deutsche Wirtschaft weniger hart als befürchtet.
Genau das macht diese Woche interessant. Die Erwartungen sind gestiegen, und die Rahmenbedingungen haben sich seither verschlechtert: höhere Energiepreise, ein Euro bei 1,149 Dollar und eine Fed, die den Zins nicht senkt, sondern erhöht. Halten die Umfragen dem stand, ist der Aufschwung robuster als gedacht. Knicken sie ein, war es eine Zwischenerholung — und der DAX, der vergangene Woche 1,0 % verlor und 4,9 % unter seinem Rekord steht, hätte ein Argument weniger.
🌶️ Mittwoch: McDonald's — der Investor Day am Tiefpunkt
Es gibt Termine, die ein Unternehmen lieber bei besserem Wetter abhalten würde. McDonald's stellt am Mittwoch seine mittelfristige Strategie vor — und die Aktie schloss am Freitag bei 248,24 Dollar, nur 59 Cent über ihrem 52-Wochen-Tief und rund 27 % unter dem Hoch von 341,75 Dollar. Nach einer Auswertung von Trefis war McDonald's Mitte September der größte Wert im S&P 500, der auf seinem Jahrestief notierte.
Der Grund ist nicht die Gewinnzahl, sondern der Gast, der nicht kommt: Im zweiten Quartal lag der Gewinn je Aktie mit 3,38 Dollar über den erwarteten 3,32, doch die vergleichbaren Umsätze wuchsen weltweit nur noch 1,3 %, in den USA 0,8 %. Konzernchef Chris Kempczinski sagte den Analysten, man habe „kein Strategieproblem“, sondern im Quartal in der Umsetzung gepatzt. Das neue Wertmenü unter drei Dollar hat die Kunden nicht zurückgeholt. Erwartet werden jetzt harte Ziele zu Menü, Umbauten, Digital- und Treueprogrammen — und genau daran wird sich die Aktie messen lassen: Kommen konkrete Zahlen, gibt es einen Anker; bleibt es bei Absichtserklärungen, fehlt der Grund für den Wiedereinstieg. Bemerkenswert nebenbei: Am 17. September erhöhte der Konzern die Quartalsdividende auf 1,93 Dollar — die 50. Erhöhung in Folge, womit McDonald's in den Kreis der „Dividendenkönige“ aufsteigt. Ein Unternehmen, das ein halbes Jahrhundert lang jedes Jahr mehr ausschüttet, hat andere Probleme als existenzielle.
Und der Rest der Woche
- Die Fed-Redner (Mo./Di.): Austan Goolsbee am Montag, Fed-Vize John Williams am Dienstag — die ersten öffentlichen Auftritte nach der Zinserhöhung vom Mittwoch. Diese Reden haben unter Kevin Warsh mehr Gewicht als früher: Der neue Fed-Chef hat die Vorausschau-Formeln aus der Mitteilung gestrichen, die Notenbank sagt also nicht mehr, was sie als Nächstes plant. Wer wissen will, wie ernst es der Fed mit einer zweiten Erhöhung in diesem Jahr ist, muss den Mitgliedern zuhören. Die zehnjährige US-Rendite steht bei 5,00 % und damit praktisch auf ihrem 52-Wochen-Hoch.
- UN-Generaldebatte (ab Di.): In New York beginnt die Generaldebatte der 81. UN-Vollversammlung; Trump wird am Dienstag erwartet, im Mittelpunkt dürfte der Iran stehen. Für den Ölmarkt ist jeder Satz dazu relevant — Brent steht nach dem Pipeline-Angriff in Saudi-Arabien bei 99,29 Dollar im Dezember-Kontrakt.
- Costco (Do. nach Schluss): Erwartet werden 6,55 Dollar Gewinn je Aktie (+12 %) und 94,9 Milliarden Dollar Umsatz (+10 %). Die vergleichbaren Umsätze legten im Quartal 7 % zu, das Online-Geschäft im August 17,9 %. Die Aktie steht mit 895 Dollar 18 % unter ihrem Hoch, weil Anleger die Marge fürchten: Die Bank of America senkte ihr Kursziel von 1.200 auf 1.095 Dollar wegen höherer Lieferkettenkosten. Auf die Zahl, die den Kurs oft mehr bewegt als der Gewinn, lohnt der Blick: die Verlängerungsquote der Mitgliedschaften.
- Indexumstellung (Mo.): Vor der Eröffnung wird die Quartalsanpassung wirksam — und Nike verlässt nach 18 Jahren den S&P 100. An seine Stelle rücken Dell, Palo Alto Networks, Arista Networks und Sandisk, alle vier aus der IT-Branche. Nike bleibt im S&P 500, die Aktie steht bei 35,51 Dollar und damit auf dem tiefsten Stand seit zwölf Jahren — gut die Hälfte unter dem 52-Wochen-Hoch von 76,97 Dollar. Der Abfluss aus Indexfonds ist gering — die Symbolik ist es nicht. In den S&P 500 aufgenommen werden Bloom Energy, Illumina und Everpure; Molson Coors, The Trade Desk und Builders FirstSource müssen gehen.
- Langlebige Güter (Fr.): Die unscheinbarste Zahl der Woche ist die ehrlichste. Der Auftragseingang für langlebige Güter zeigt, ob US-Unternehmen tatsächlich investieren — bei einem Leitzins von 3,75 bis 4,00 % und einer zehnjährigen Rendite von 5 % ist das die eigentliche Probe darauf, wie viel höhere Zinsen die Realwirtschaft aushält.
Der Stand zum Wochenstart
| Wert | Schluss 18.9. | Woche | Abstand zum 52-Wochen-Hoch |
|---|---|---|---|
| DAX | 25.304 | −1,0 % | −4,9 % |
| S&P 500 | 7.650 | −0,1 % | −2,1 % |
| Nasdaq Composite | 26.523 | +0,7 % | −2,5 % |
| US-Rendite 10 Jahre | 5,00 % | +0,03 Pkt. | am Hoch |
| Gold | 4.425 $ | +0,4 % | −20,8 % |
| Brent (Dezember-Kontrakt) | 99,29 $ | – | −21,3 % |
| Euro / Dollar | 1,149 | – | −4,4 % |
| Dollar / Yen | 156,9 | Yen −2,2 % | – |
| Bitcoin | 80.445 $ | +4,3 % | −36,3 % |
| VIX (Schwankungsindex) | 14,8 | – | ruhig |
Kurse aus unseren eigenen Kursdaten, Schlusskurse vom 18. September 2026; Bitcoin und Yen zum Stand Sonntagmittag. Die Wochenveränderung misst gegen den Schluss vom 11. September. Brent wird seit Freitag im Dezember-Kontrakt notiert — der November-Kontrakt schloss bei 103,68 Dollar; mehr dazu in unserem Beitrag zum Pipeline-Ausfall.
Quellen: Termine nach den Wirtschaftskalendern der Anbieter sowie den Ankündigungen der Institute; Trump-Xi-Gipfel via Euronews und Seoul Economic Daily; UN-Generaldebatte via Vereinte Nationen; PMI-Daten via S&P Global, ifo-Werte via ifo Institut; McDonald's via Seeking Alpha und Simply Wall St; Costco-Termin und Konsens via Costco und TipRanks; Indexumstellung via S&P Dow Jones Indices; Bank of England via Bank of England, Bank of Japan via CNBC. Kurse aus unseren eigenen Kursdaten.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Termine und Uhrzeiten können sich kurzfristig ändern; für den Gipfel am Donnerstag lag zum Redaktionsschluss keine offizielle Uhrzeit vor. Erwartungswerte sind Analystenschätzungen, keine Prognosen mit Gewähr. Alle Angaben ohne Gewähr, Stand 20. September 2026.