 markt
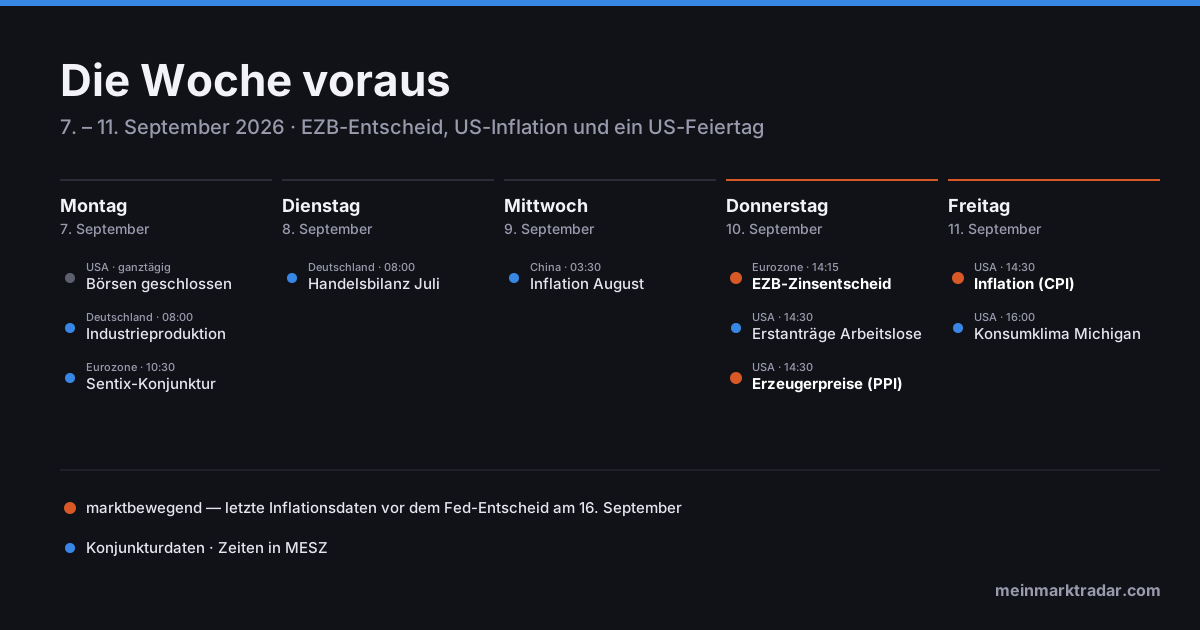
Die Woche voraus: EZB-Entscheid, US-Inflation und ein Feiertag
Eine verkürzte US-Handelswoche mit einem dichten Ende: Während die Wall Street am Montag wegen des Labor Day geschlossen bleibt, ballen sich Donnerstag und Freitag die Termine, die diese Woche prägen dürften — der EZB-Zinsentscheid und gleich zwei US-Preisstatistiken. Vor allem die Verbraucherpreise am Freitag haben Gewicht: Sie sind die letzte Inflationszahl, die die US-Notenbank vor ihrer Sitzung am 16. September zu sehen bekommt — und dort ist die Entscheidung so offen wie selten.
Alle Termine im Überblick
Montag, 7. September
| ganztägig | 🇺🇸 USA — Börsen geschlossen (Labor Day) |
| 08:00 Uhr | 🇩🇪 Deutschland — Industrieproduktion (Juli) |
| 10:30 Uhr | 🇪🇺 Eurozone — Sentix-Konjunkturerwartungen (September) |
Dienstag, 8. September
| 08:00 Uhr | 🇩🇪 Deutschland — Handelsbilanz (Juli) |
Mittwoch, 9. September
| 03:30 Uhr | 🇨🇳 China — Verbraucherpreise / Inflation (August) |
Donnerstag, 10. September
| 14:15 Uhr | 🇪🇺 Eurozone — EZB-Zinsentscheid (ab 14:45 Uhr Pressekonferenz) 🌶️ |
| 14:30 Uhr | 🇺🇸 USA — Erstanträge auf Arbeitslosenhilfe |
| 14:30 Uhr | 🇺🇸 USA — Erzeugerpreise (August) 🌶️ |
| nachbörslich | 🇺🇸 Oracle — Quartalszahlen Q1 FY2027 (Telefonkonferenz 23:00 Uhr) — unsere Vorschau |
| nachbörslich | 🇺🇸 Adobe — Quartalszahlen Q3 FY2026 (Telefonkonferenz 23:00 Uhr) — unsere Vorschau |
Freitag, 11. September
| 14:30 Uhr | 🇺🇸 USA — Verbraucherpreise / Inflation (August) 🌶️ |
| 16:00 Uhr | 🇺🇸 USA — Konsumklima der Uni Michigan (September, vorläufig) |
Alle Zeiten in MESZ. Die Termine sind mit den offiziellen Kalendern von Destatis, dem US-Statistikamt BLS und der EZB abgeglichen. Die wichtigsten Termine stehen auch im Termin-Kalender auf der Startseite — mit Countdown.
Die drei heißen Termine im Detail
🌶️ Donnerstag, 14:15 Uhr: Die EZB — erhöht sie noch einmal?
Die Ausgangslage ist ungewöhnlich für europäische Verhältnisse: Die EZB hatte im Juni 2026 erstmals seit September 2023 die Zinsen wieder angehoben — auf einen Einlagensatz von 2,25 % — und im Juli pausiert, verbunden mit dem Hinweis, dass ein weiterer Schritt im September möglich sei. Hintergrund ist der Energiepreisschock nach dem Nahost-Konflikt: Die Inflation im Euroraum soll 2026 im Schnitt bei 3,0 % liegen, das 2-Prozent-Ziel wird im Basisszenario erst im Sommer 2027 erreicht. Gleichzeitig wächst die Wirtschaft kaum (Prognose 0,8 % für 2026), im ersten Quartal war sie sogar geschrumpft.
Der Konsens der Ökonomen rechnet mit einer Anhebung um 25 Basispunkte auf 2,50 %; an den Märkten wird sogar ein Zinsgipfel von bis zu 3 % eingepreist. Präsidentin Lagarde hat sich allerdings ausdrücklich nicht festgelegt („datenabhängig, von Sitzung zu Sitzung") — eine Überraschung in beide Richtungen ist also möglich. Für den DAX und die Zinsmärkte zählt neben dem Beschluss selbst vor allem die Pressekonferenz ab 14:45 Uhr: Signalisiert Lagarde das Ende der Erhöhungen, oder hält sie die Tür offen?
🌶️ Donnerstag, 14:30 Uhr: US-Erzeugerpreise — der Vorbote
Die Erzeugerpreise gelten als Frühindikator für die Verbraucherpreise, weil sich Preisdruck auf Produzentenebene mit Verzögerung in den Läden zeigt. Im Juli blieb der Index zum Vormonat unverändert, lag im Jahresvergleich aber noch bei +4,7 %. Kommt die August-Zahl heiß herein, verschärft das die Erwartung an den Freitag — und umgekehrt. Dass die Zahl zeitgleich mit der EZB-Pressekonferenz erscheint, macht den Donnerstagnachmittag zum dichtesten Zeitfenster der Woche.
🌶️ Freitag, 14:30 Uhr: US-Inflation — die Zahl, auf die die Fed wartet
Die Juli-Inflation brachte leichte Entspannung: 3,4 % Gesamtrate (Juni: 3,5 %, Mai noch über 4 %) und 2,5 % Kernrate ohne Energie und Lebensmittel — ein großer Teil der Schlagzeilen-Inflation war zuletzt ein Energiethema. Für August erwarten Analysten wie Bantleon eine weitere Beruhigung der Kernrate, sehen aber ab Herbst wieder anziehende Preise, unter anderem wegen des zuletzt gestiegenen Ölpreises.
Warum das diesmal besonders zählt: Die Fed hat den Leitzins im Juli zum fünften Mal in Folge bei 3,50–3,75 % belassen — aber mit drei Gegenstimmen für eine Erhöhung, so viele wie zuletzt 2016. Nach dem überraschend starken Arbeitsmarktbericht vom vergangenen Freitag (162.000 neue Stellen statt der erwarteten 65.000) taxiert der Terminmarkt die Wahrscheinlichkeit einer Zinserhöhung am 16. September auf rund 53 % — ein Münzwurf. Goldman Sachs hält dagegen an einer Pause bis Jahresende fest. Die August-Verbraucherpreise sind der letzte Datenpunkt, der diese Waage vor der Sitzung noch kippen kann: Eine Kernrate über den Erwartungen dürfte die Erhöhung fast besiegeln, eine weiche Zahl gäbe den Zinspausen-Befürwortern Rückenwind. Für Aktien — gerade die zinssensiblen Tech- und Wachstumswerte — ist das die wichtigste Zahl der Woche.
Und der Rest der Woche
- Deutschland (Mo./Di.): Nach dem starken Auftragseingang im Juli (+2,5 % zum Vormonat, +13,1 % zum Vorjahr) kommt am Montag die Industrieproduktion — zeigt sich der Auftragsboom schon in der Fertigung? Am Dienstag folgt der Außenhandel; im Juni hatten die Exporte mit 139,3 Milliarden Euro einen Rekordwert erreicht.
- Sentix (Mo.): Die Konjunkturerwartungen der Anleger hatten sich zuletzt zwei Monate in Folge erholt, Deutschland blieb dabei der Bremsklotz.
- China (Mi.): Die Inflation war im Juli auf nur 0,5 % gefallen — der niedrigste Wert seit Januar. Für August wird ein Anstieg auf rund 0,9 % erwartet, getragen von wieder steigenden Lebensmittelpreisen.
- Uni Michigan (Fr.): Das vorläufige Konsumklima für September inklusive der Inflationserwartungen der Verbraucher — ein Nebenschauplatz, den die Fed trotzdem im Blick hat.
Einordnung
Die Woche ist ein Zinswoche im Wartestand: Die EZB entscheidet, die Fed lauscht. Wer Positionen in zinssensiblen Werten hält, sollte den Donnerstagnachmittag und den Freitag um 14:30 Uhr im Kalender markieren — an beiden Terminen kann sich die Richtung für die Fed-Sitzung in der Folgewoche entscheiden. Nach dem Feiertag am Montag dürfte der Handel bis dahin eher abwartend verlaufen.
Quellen: Veröffentlichungstermine via BLS-Kalender September 2026 und Destatis-Wochenplan; EZB-Ausgangslage und Erwartungen via Finanz und Wirtschaft und LBBW; US-Inflation Juli via BLS, Fed-Erwartungen und FedWatch via ftd.de und LBBW; China-Erwartungen via Lundgreen's.
Keine Anlageberatung. Termine und Uhrzeiten nach bestem Wissen aus den offiziellen Kalendern, Änderungen durch die Herausgeber sind möglich. Konsens- und Wahrscheinlichkeitsangaben sind Momentaufnahmen vom 6. September 2026.