 markt
„Wir brauchen einen Reset"? Was die Gold-Rallye wirklich über das Geldsystem erzählt
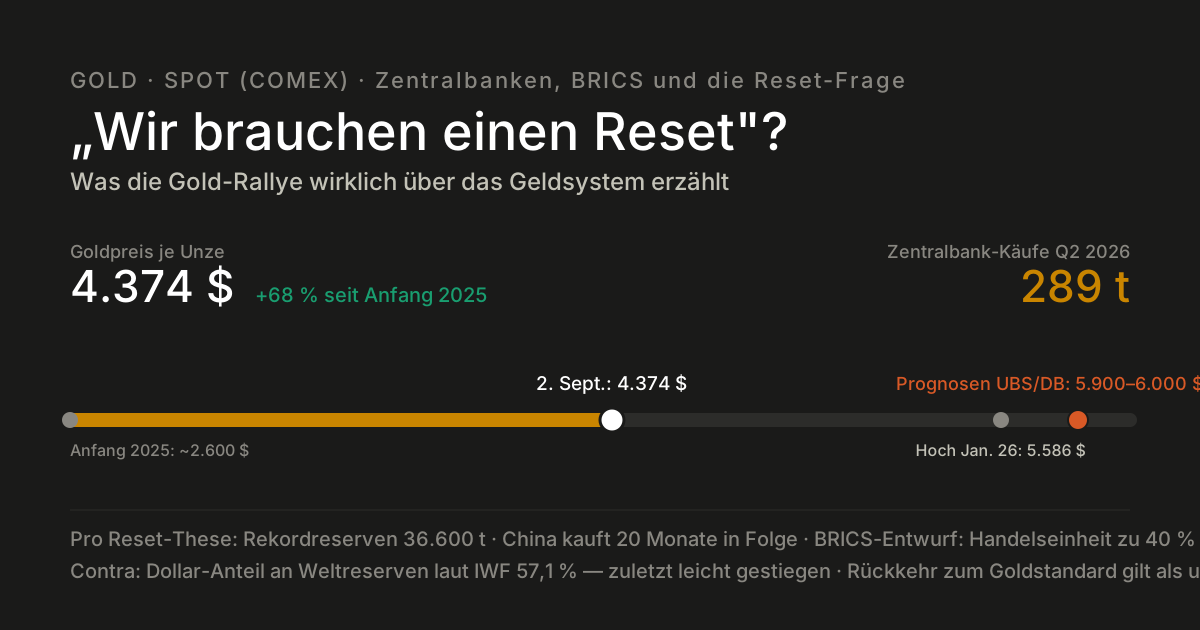
Wer dieser Tage Finanz-Schlagzeilen liest, stößt schnell auf große Worte: „China stellt die Weichen für ein neues Geldsystem" lief kürzlich durch die Nachrichtenticker, in Foren kursiert die These, das Weltfinanzsystem brauche einen „Reset" — und als Beleg dient stets derselbe Chart: Gold. Tatsächlich notiert das Edelmetall bei rund 4.374 Dollar je Unze, etwa 68 % über dem Stand von Anfang 2025 — die stärkste Rallye der modernen Goldmarkt-Geschichte, mit einem Allzeithoch von knapp 5.600 Dollar Ende Januar (korrigiert am 6. September, siehe Update). Aber trägt die Rallye wirklich die Reset-Erzählung? Wir haben die Argumente beider Seiten sortiert.
Update vom 6. September 2026 — Kurs-Check und eine Korrektur
Zuerst die Korrektur: In der Erstfassung stand das Allzeithoch mit „rund 4.700 Dollar im Januar" — das war falsch. Tatsächlich erreichte Gold Ende Januar 2026 knapp 5.600 Dollar je Unze (Wochenhoch 5.586 Dollar in der Woche vom 26. Januar laut unseren Kursdaten, Tageshoch am 29. Januar rund 5.597 Dollar). Wir haben den Text und die Titelgrafik entsprechend berichtigt. Das verändert die Einordnung spürbar: Der aktuelle Preis liegt nicht knapp unter dem Rekord, sondern rund 20 % darunter — die Rallye hat also seit Januar bereits eine kräftige Korrektur hinter sich, und die Bankprognosen von 5.900 bis 6.000 Dollar liegen nur wenig über dem, was der Markt schon einmal bezahlt hat.
Kurs-Check: Der Gold-Future schloss die Woche am 4. September bei 4.476,60 Dollar (+2,3 % seit diesem Beitrag; Spot etwa 4.430 Dollar). Am Freitag brach der Preis nach dem starken US-Arbeitsmarktbericht zunächst deutlich ein — mehr neue Stellen heißt höhere Wahrscheinlichkeit einer Fed-Zinserhöhung, und steigende Zinsen sind Gegenwind für das zinslose Gold —, erholte sich im Handelsverlauf aber wieder, gestützt von Aussagen von Fed-Gouverneur Waller. Die nächsten Wegmarken stehen im Wochenausblick: US-Verbraucherpreise am Freitag und der Fed-Entscheid am 16. September.
Erst die Fakten: Was ist tatsächlich passiert?
- Gold legte 2025 rund 65 % zu — das beste Jahresergebnis seit 1979 — und setzte den Lauf Anfang 2026 bis auf knapp 5.600 Dollar Ende Januar fort (korrigiert am 6. September).
- Seit Ende Februar bremste der Iran-Konflikt paradoxerweise die Rallye: Höhere Ölpreise, Inflationssorgen und steigende Anleiherenditen stützten den Dollar und drückten Gold zwischenzeitlich zurück.
- Die Zentralbanken kauften im zweiten Quartal 2026 netto 288,9 Tonnen — plus 62 % gegenüber dem Vorjahr und ein Rekordquartal. Die weltweiten offiziellen Goldreserven liegen mit rund 36.600 Tonnen auf einem Höchststand.
- China meldete zuletzt den 20. Monat in Folge steigende Goldreserven (rund 2.331 Tonnen); in einer Umfrage des World Gold Council erwarten 95 % der Notenbanker weiter steigende globale Goldreserven — keine einzige rechnet mit einem Rückgang.
Was für die Reset-These spricht
Die Käufe der Notenbanken sind kein Zufallsrauschen, sondern folgen einem erkennbaren Motiv: Reserven sollen robuster, politisch unabhängiger und weniger dollarlastig werden — spätestens seit westliche Staaten russische Währungsreserven eingefroren haben, gilt Gold vielen Notenbanken als das einzige „sanktionssichere" Reserveasset. Chinas Goldanteil an den Reserven liegt mit etwa 9 % noch weit unter dem globalen Durchschnitt von 25 % — der Kaufstrom dürfte also anhalten. Und im BRICS-Umfeld existiert laut einem im Juni bekannt gewordenen Entwurf tatsächlich die Idee einer digitalen Handelseinheit, die zu 40 % mit Gold und zu 60 % mit Mitgliedswährungen unterlegt wäre. Wer einen schleichenden Umbau der Reservearchitektur sehen will, findet hier echte Belege — nicht nur Internet-Folklore.
Was dagegen spricht
Die Gegenprobe liefert ausgerechnet die nüchternste Statistik im Raum: Laut IWF entfielen im ersten Quartal 2026 57,1 % der weltweiten Devisenreserven auf den US-Dollar — zuletzt sogar leicht steigend. Von einem bevorstehenden Ende der Dollar-Dominanz kann auf Datenbasis keine Rede sein. Die BRICS-Handelseinheit ist ein Entwurf, keine beschlossene Währung — ähnliche Ankündigungen sind in den vergangenen Jahren mehrfach versandet. Und eine Rückkehr zum klassischen Goldstandard halten selbst goldfreundliche Analysten für unrealistisch: Realistischer sei ein hybrides System, in dem nationale Währungen bestehen bleiben und Gold als wachsender Reservebaustein dient. Das ist eine Evolution — kein „Reset".
Die ehrliche Zwischenbilanz
Beide Lager haben recht — nur auf verschiedenen Zeitskalen. Kurzfristig gibt es keinen Systembruch: Der Dollar dominiert, der Goldstandard bleibt Theorie. Langfristig ist die Richtung aber unübersehbar: Notenbanken tauschen Jahr für Jahr Papierforderungen gegen Metall, und der Goldpreis preist diesen strukturellen Nachfragesockel ein. Genau deshalb trauen Banken wie UBS (5.900 $) oder Deutsche Bank und Société Générale (je 6.000 $) dem Preis bis Jahresende weiter steigende Notierungen zu — wobei solche Prognosen Meinungen sind, keine Zusagen; der Rücksetzer seit Februar zeigt, dass auch diese Rallye Gegenbewegungen kennt.
Interessant ist übrigens, wer sich hier einreiht: Auch abseits der Notenbanken setzen prominente Investoren auf harte Sachwerte rund um Energie und Infrastruktur — die Portfolios von Thiel Macro und Situational Awareness aus unseren 13F-Analysen erzählen eine verwandte Geschichte von Misstrauen gegenüber reinen Finanzwerten.
Randnotiz: Warum dein Schmuckgold-Chart einen anderen Preis zeigt
Wer Goldpreise googelt, landet oft bei Gramm-Preisen für Schmuckgold — etwa „14 Karat: rund 70 € pro Gramm". Das ist nicht der Börsenpreis, sondern eine Ableitung: 14-Karat-Gold besteht nur zu 58,5 % aus Feingold. Der Börsen-Spotpreis von rund 4.374 Dollar bezieht sich auf die Feinunze (31,1 Gramm) reinen Goldes — umgerechnet etwa 121 € je Gramm Feingold. Multipliziert mit 0,585 landet man fast exakt bei den ~70 € des Schmuckgold-Charts. Beide Zahlen sind also konsistent — sie messen nur Verschiedenes. Für Anlageentscheidungen zählt der Spotpreis; Schmuckankäufer rechnen zusätzlich Abschläge.
Quellen: Zentralbank-Käufe und Reservedaten via Cash und Bilanz, China-Käufe via FX Leaders, Rallye-Verlauf und Prognosen via Reisebank und J.P. Morgan Private Bank, Geldsystem-Debatte und IWF-Reservedaten via Gold.de und mufy, aktueller Spotpreis aus der marktradar-Kursabfrage (COMEX-Future GC).
Keine Anlageberatung. Preisprognosen sind Analystenmeinungen ohne Gewähr; makroökonomische Szenarien wie ein „Reset" des Geldsystems lassen sich nicht seriös vorhersagen. Alle Angaben Stand 2. September 2026, ohne Gewähr.