 markt
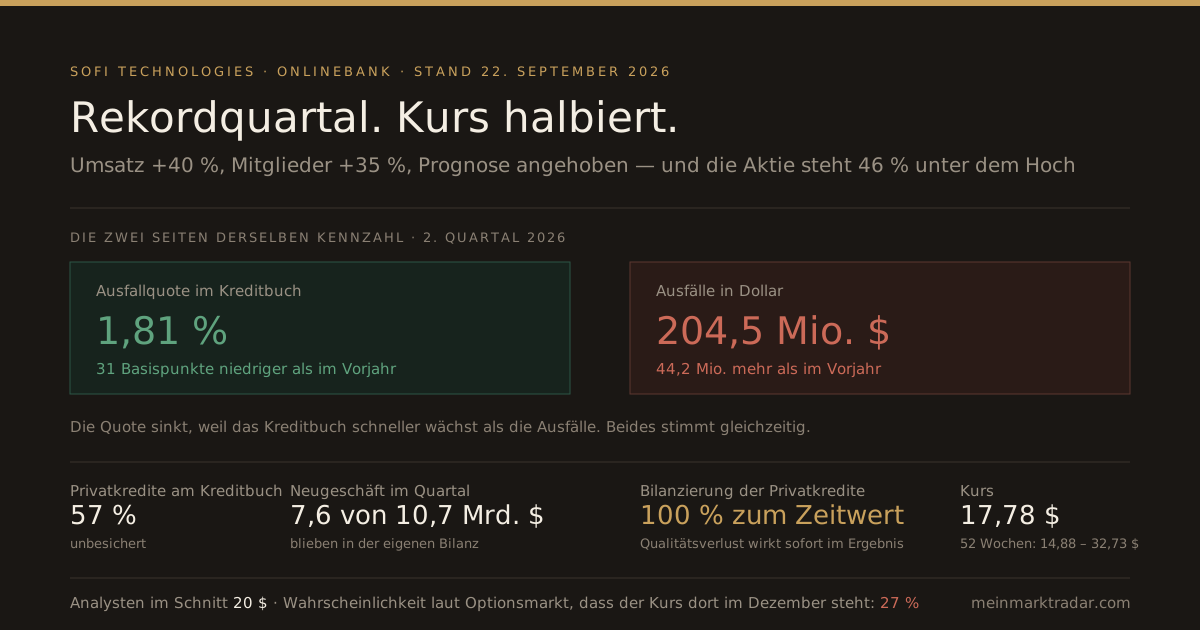
SoFi: Rekordquartal, halbierter Kurs — woran das liegt
SoFi Technologies hat im zweiten Quartal so viel verdient wie nie: Umsatz 1,21 Milliarden Dollar, ein Plus von 40 Prozent. Nettogewinn 157 Millionen. Eine Rekordzahl neuer Kunden. Die Jahresprognose wurde angehoben. Und die Aktie? Sie steht bei 17,78 Dollar und damit 46 Prozent unter ihrem Hoch — seit Jahresanfang hat sie gut ein Drittel verloren.
Das ist kein Widerspruch und auch keine Marktlaune. Es gibt eine ziemlich präzise Erklärung, und sie steckt nicht in der Gewinn-, sondern in der Bilanzzeile.
Was SoFi überhaupt ist
In Deutschland kennt SoFi kaum jemand, obwohl das Unternehmen 22 Milliarden Dollar wert ist. Am ehesten trifft es: eine Onlinebank mit eigener Banklizenz, die als Studienkredit-Vermittler begann und daraus eine Art „Alles-App fürs Geld“ gebaut hat — Girokonto, Tagesgeld, Privat- und Studienkredite, Hypotheken, Wertpapierdepot, Kreditkarte, Versicherungen. Wer die Idee kennt, kennt sie in Europa von N26 oder Trade Republic; SoFi ist allerdings deutlich weiter, weil es die Bankerlaubnis besitzt und deshalb Einlagen selbst halten und daraus Kredite vergeben darf.
Die Zahlen dazu sind eindrucksvoll: 15,8 Millionen Mitglieder (ein Drittel mehr als vor einem Jahr), 24,4 Millionen genutzte Produkte und 45,5 Milliarden Dollar Einlagen, allein im Quartal um 5,3 Milliarden gewachsen. Über die Hälfte aller neuen Produkte wird inzwischen von Bestandskunden abgeschlossen — vor einem Jahr war es gut ein Drittel. Das Geschäftsmodell funktioniert also.
Die gute Hälfte der Zahlen
| 2. Quartal 2026 | Wert | Veränderung |
|---|---|---|
| Umsatz | 1,21 Mrd. $ | +40,5 % |
| Nettogewinn | 157 Mio. $ | Vorjahr deutlich niedriger |
| Bereinigtes Ergebnis (EBITDA) | 357,8 Mio. $ | Marge 29,7 % |
| Operative Marge | 16,9 % | von 13,1 % |
| Mitglieder | 15,8 Mio. | +35 % |
| Einlagen | 45,5 Mrd. $ | +5,3 Mrd. im Quartal |
| Prognose 2026 (Umsatz) | 4,75–4,85 Mrd. $ | angehoben |
Auffällig ist, was nicht angehoben wurde: die Gewinnprognose. Sie bleibt bei rund 1,6 Milliarden Dollar bereinigtem Ergebnis und 60 Cent je Aktie. Der Finanzvorstand hat das offen begründet — man stecke den zusätzlichen Umsatz lieber ins Wachstum, als ihn als Gewinn auszuweisen. Das ist eine vertretbare Entscheidung. Nur zahlt der Markt derzeit nicht gern für „später“.
Die Zahl, die alles erklärt
Jetzt zur Bilanz. Drei Angaben, die man zusammen lesen muss:
- 57 Prozent des gesamten Kreditbuchs sind Privatkredite — unbesichert, also ohne Haus oder Auto als Sicherheit dahinter.
- Von 10,7 Milliarden Dollar neu vergebener Privatkredite im Quartal blieben 7,6 Milliarden in der eigenen Bilanz. Der Rest wurde über die Kreditplattform an Dritte weitergereicht. Das Verhältnis hat sich zuletzt kaum verändert — das Wachstum finanziert SoFi also überwiegend selbst.
- Und der entscheidende Punkt: Diese Privatkredite — 27,6 Milliarden Dollar — sind zu 100 Prozent zum Zeitwert bilanziert, als „zur Veräußerung gehalten“.
Die Quote sinkt, die Summe steigt
Beim Thema Kreditqualität hängt alles daran, welche Zahl man nimmt — und beide stimmen:
| Kennzahl im 2. Quartal | Wert | gegenüber Vorjahr |
|---|---|---|
| Ausfallquote gesamtes Kreditbuch | 1,81 % | −31 Basispunkte |
| Ausfälle in Dollar | 204,5 Mio. $ | +44,2 Mio. $ |
| Ausfallquote Privatkredite | 3,7 % | von 4,4 % im Vorquartal |
| Zahlungsverzug Privatkredite | 0,40 % | leicht niedriger |
| Neugeschäft gesamt | 14,8 Mrd. $ | +69 % |
Die Quote verbessert sich, weil das Kreditbuch schneller wächst als die Ausfälle. Die Summe der Ausfälle steigt trotzdem um 44 Millionen Dollar. Wer die Aktie kauft, entscheidet damit implizit, welche der beiden Zahlen er für die aussagekräftigere hält — und das ist die eigentliche Streitfrage bei SoFi.
Das Management hält dagegen, und nicht ohne Argumente: Der durchschnittliche Privatkreditnehmer hat eine Kreditwürdigkeit (FICO) von 745 und ein Jahreseinkommen von rund 154.000 Dollar — das ist gehobene Mittelschicht, nicht der klassische Risikokunde. Die unterstellte kumulierte Verlustquote von 7 bis 8 Prozent werde von den jüngeren Kreditjahrgängen unterschritten. Und die Kapitalquote liegt mit 21 Prozent beim Doppelten dessen, was die Aufsicht verlangt. Eine Bank in Schwierigkeiten sieht anders aus.
Drei weitere Baustellen
- Die Zinswende in die andere Richtung. SoFi hat die eigene Annahme von zwei Zinssenkungen auf ein bis zwei Erhöhungen gedreht — passend zu dem, was die Fed vergangene Woche getan hat. Für einen Kreditgeber ist das zweischneidig: Einlagen werden profitabler, Kredite für die Kundschaft aber teurer und riskanter.
- Die Technologieplattform schwächelt. Das Geschäft, in dem SoFi anderen Finanzfirmen die Technik vermietet, verlor nach dem Abgang eines Großkunden im ersten Quartal 27 Prozent Umsatz, der Deckungsbeitrag fiel von 30 auf 16 Prozent. Genau dieser Bereich sollte eigentlich die Bewertung als Techfirma rechtfertigen.
- Kosten und Klagen. Der Betriebsaufwand stieg um 267 Millionen Dollar, Vertrieb und Marketing allein um 48 Prozent. Dazu läuft eine Klage von Citizens Bank wegen angeblicher Abwerbung und Nutzung von Geschäftsgeheimnissen im Hypothekengeschäft, und im März hatte ein Leerverkäufer die Bilanzierungspraxis angegriffen — was das Management zurückwies.
Was der Markt einpreist
Die Analysten sind uneins: Das häufigste Votum lautet „Halten“, die Kursziele reichen von 17 bis 25 Dollar, im Schnitt rund 20 Dollar. Wir haben dazu die Optionspreise mit unserem Optionsschein-Rechner ausgewertet. Für den Verfall am 18. Dezember ergibt sich:
| Kurs am 18. Dezember | Wahrscheinlichkeit |
|---|---|
| über 16 $ | 59 % |
| über 18 $ | 44 % |
| über 20 $ (Analystenschnitt) | 27 % |
| über 25 $ | 8 % |
Die erwartete Schwankungsbreite liegt bei 52 Prozent, die eingepreiste Bewegung bis Dezember bei ±20 Prozent. Der Optionsmarkt hält das durchschnittliche Analystenziel also für erreichbar, aber nicht für den Normalfall — ein Muster, das wir zuletzt schon bei Take-Two und Cerebras gesehen haben.
Einordnung
Der Kursverfall dieses Jahres ist bisher keine Kreditkrise, sondern eine Bewertungsfrage. Die gemeldeten Ausfallquoten sind besser als im Vorjahr, die Kapitaldecke ist dick, das Wachstum real. Was sich geändert hat, ist die Bereitschaft des Marktes, für dieses Wachstum einen Technologie-Aufschlag zu zahlen.
Denn darum geht es im Kern: Eine klassische Konsumentenbank wird mit dem Acht- bis Zehnfachen ihres Gewinns bewertet. SoFi kostet auf Basis der eigenen Prognose für dieses Jahr rund das 30-Fache. Diese Differenz lässt sich nur mit dem Techgeschäft rechtfertigen — und ausgerechnet das ist der Bereich, der zuletzt geschrumpft ist.
Worauf man beim nächsten Quartalsbericht schauen sollte, ist deshalb weniger der Umsatz als zweierlei: ob die Ausfallquote bei Privatkrediten unter 3,5 Prozent bleibt, und ob die Technologieplattform wieder wächst. Solange das eine hält und das andere nicht zurückkommt, bleibt SoFi das, wonach es gerade bewertet wird: eine schnell wachsende Bank.
Quellen: Quartalszahlen, Mitglieder- und Einlagenentwicklung via SoFi (Quartalsmitteilung) und dem Quartalsbericht bei der SEC; Aufteilung des Kreditbuchs, Zeitwertbilanzierung und Ausfallzahlen via The Motley Fool und Seeking Alpha; Technologieplattform und Zinsannahme via Investing.com; Analystenziele via StockAnalysis. Kurse und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 22. September 2026, 16 Uhr MESZ (US-Handel läuft).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Angaben zur Kreditqualität stammen aus Unternehmensberichten; die Einschätzung künftiger Ausfälle ist eine Annahme des Unternehmens, keine Tatsache. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise, keine Prognosen. Alle Angaben ohne Gewähr, Stand 22. September 2026.