 markt
Cerebras: 25 Milliarden Auftragsbestand — und ein einziger Kunde
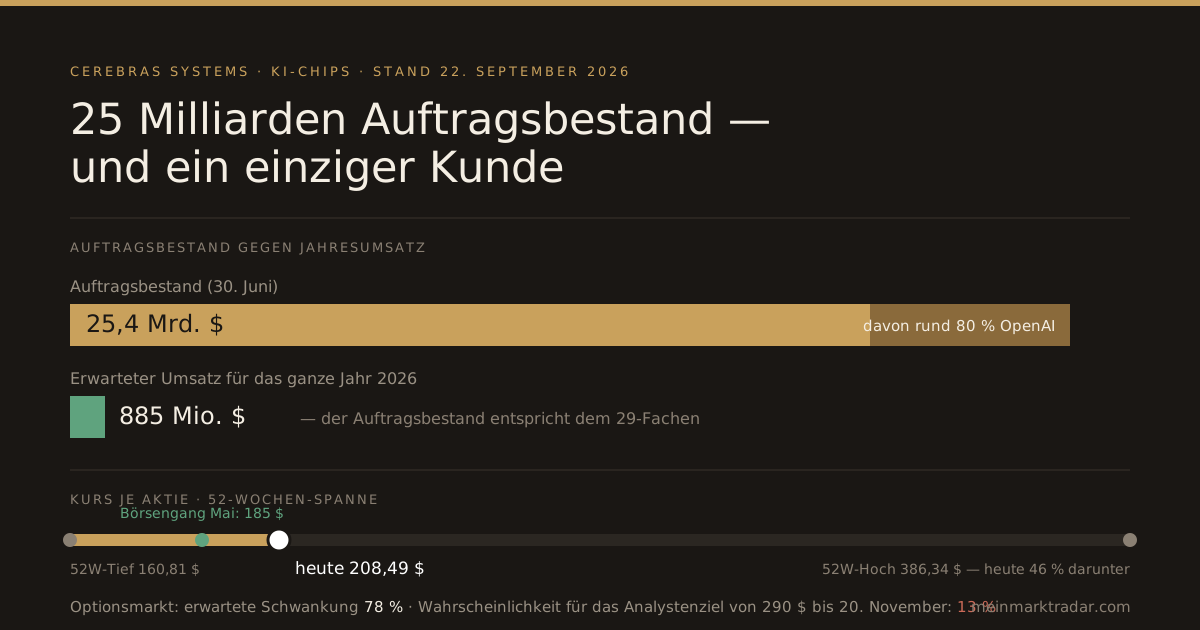
Es gibt Zahlen, die eine ganze Anlagegeschichte tragen. Bei Cerebras Systems ist es diese: 25,4 Milliarden Dollar an vertraglich zugesagten, noch nicht erbrachten Leistungen — gemessen zum 30. Juni. Das Unternehmen erwartet für das gesamte Jahr 2026 einen Umsatz von 880 bis 890 Millionen Dollar. Der Auftragsbestand entspricht also dem 29-Fachen eines Jahresumsatzes.
Die Aktie steht trotzdem bei 208,49 Dollar und damit 46 Prozent unter ihrem Hoch. Wer verstehen will, warum ein Auftragsbuch dieser Größe den Kurs nicht trägt, muss sich drei Dinge ansehen: wer der Auftraggeber ist, wie das Unternehmen seinen Umsatz misst und welcher Kalender gerade im Hintergrund abläuft.
Update vom 1. Oktober 2026 — Unter dem Ausgabepreis: OpenAI-Zweifel, Sperrfrist und Vorstandsverkäufe
Seit diesem Beitrag hat die Aktie weiter nachgegeben. Am Mittwoch, 30. September, schloss sie mit 177,65 Dollar (−8,9 Prozent) erstmals unter dem Ausgabepreis von 185 Dollar. Heute steht sie bei rund 171,75 Dollar — 18 Prozent unter dem Stand vom 21. September und knapp über dem bisherigen Schlusstief von 168,52 Dollar vom 25. Juni. An einem Tag kamen drei Dinge zusammen:
- Zweifel am wichtigsten Kunden. Das Analysehaus SemiAnalysis behauptete auf X, dass der neue besonders schnelle Dienst von OpenAI, vorgestellt am 29. September, auf Nvidia-Grafikkarten läuft und nicht auf Cerebras. Die Vorgängerversion hatte OpenAI ausdrücklich mit Cerebras betrieben. Bestätigt ist die Behauptung nicht; weder OpenAI noch Cerebras haben sich dazu geäußert. Sie trifft aber genau den Punkt, den wir oben als größtes Risiko beschrieben haben.
- Die nächste Sperrfrist-Welle. Am 30. September wurden nach Berichten rund 19,4 Millionen Aktien von Altaktionären handelbar. Zwei weitere größere Termine folgen am 14. und 28. Oktober; spätestens am 9. November ist alles frei.
- Verkäufe aus dem Vorstand. Laut den Pflichtmeldungen an die SEC verkaufte Technikchef Sean Lie am 25. September 120.000 Aktien (rund 25 Millionen Dollar). Betriebschef Dhiraj Mallick meldete am 29. September den Verkauf von 396.000 Aktien (rund 78 Millionen Dollar), Finanzchef Robert Komin von 32.500 Aktien (rund 6 Millionen Dollar); verkauft wurde zu Kursen um 208 bis 213 Dollar.
Was im Quartalsbericht steht — und oben noch fehlte
Wir haben den Quartalsbericht (10-Q) für April bis Juni nachgelesen. Drei Punkte ergänzen das Bild:
| Cerebras, 2. Quartal 2026 | Wert | Vorjahr |
|---|---|---|
| Umsatz | 180,1 Mio. $ | 103,3 Mio. $ |
| Bruttogewinn | 25,6 Mio. $ | 32,1 Mio. $ |
| Bruttomarge | 14,2 % | 31,1 % |
| Forschung und Entwicklung | 320,2 Mio. $ | 60,8 Mio. $ |
| Nettoergebnis | −450,5 Mio. $ | +309,5 Mio. $ (Sondergewinn) |
| Kasse und Anlagen (30. Juni) | rund 7,9 Mrd. $ |
- Die Marge. Der Umsatz wuchs um 74 Prozent, der Bruttogewinn sank. Cerebras nennt dafür vor allem zwei Sonderposten: den Wert der Kunden-Optionsscheine, der vom Umsatz abgezogen wird (siehe oben), und Aktienvergütung im Zuge des Börsengangs. Ohne diese Posten und ohne durchlaufende Rechenzentrumskosten sei die Marge um 9 Prozentpunkte gestiegen. Das ist nachvollziehbar, aber es ist wieder die bereinigte Sicht des Unternehmens.
- Der Zeitplan der 25 Milliarden. Nur rund 22 Prozent des Auftragsbestands, also etwa 5,6 Milliarden Dollar, will Cerebras in den 24 Monaten bis Juni 2028 als Umsatz verbuchen, 43 Prozent in den zwei Jahren danach, den Rest noch später. Einen „bedeutenden Teil“ des Bestands schreibt Cerebras selbst dem Vertrag mit OpenAI zu.
- Wer heute zahlt. Der aktuelle Umsatz kommt noch nicht von OpenAI: Die KI-Universität MBZUAI in Abu Dhabi stand im zweiten Quartal für 34 Prozent, die ihr nahestehende G42 für weitere 9 Prozent. Die Abhängigkeit von Abu Dhabi sinkt, die von OpenAI beginnt erst.
Der hohe Nettoverlust ist vor allem Aktienvergütung: Mit dem Börsengang wurden Mitarbeiteraktien fällig, allein im zweiten Quartal 376,8 Millionen Dollar. Bereinigt weist Cerebras nur einen Verlust von 6,9 Millionen Dollar aus; mit rund 7,9 Milliarden Dollar in der Kasse hat das Unternehmen kein Geldproblem. Das Risiko liegt woanders: Ein großer Teil des künftigen Umsatzes hängt an einem Kunden, über dessen Hardware-Pläne gerade spekuliert wird.
Auf der anderen Seite gab es auch neue Kunden: Die KI-Firma Gimlet Labs will Cerebras-Systeme in Rechenzentren einsetzen, mit einer möglichen Zusage über 100 Megawatt, und General Compute nutzt Cerebras für Programmier-Assistenten. Solche Abschlüsse sind genau die Verbreiterung, auf die es ankommt — aber sie sind noch klein im Vergleich zu OpenAI.
Was der Optionsmarkt jetzt einpreist
| Kurs am 20. November | am 22. September | heute |
|---|---|---|
| über 160 $ | 77 % | 55,5 % |
| über 185 $ (Ausgabepreis) | 34,8 % | |
| über 200 $ | 49 % | 25,7 % |
| über 250 $ | 24 % | 8,9 % |
| über 290 $ (Analystenziel) | 13 % | 4,0 % |
| unter 140 $ | 25,8 % |
Die eingepreiste Bewegung bis zum 20. November liegt bei rund ±22 Prozent. Die nächsten Prüfsteine: die Sperrfrist-Termine am 14. und 28. Oktober, eine Klarstellung von OpenAI oder Cerebras zur Hardware, und die Zahlen für das dritte Quartal Anfang November — dort vor allem die Bruttomarge und der Anteil des größten Kunden am Auftragsbestand.
Quellen zum Update: Quartalsbericht von Cerebras (10-Q bei der SEC); Vorstandsverkäufe laut Pflichtmeldungen (Form 4 und Form 144) bei der SEC; OpenAI-Bericht, Sperrfrist-Welle und Kursreaktion via The Crypto Basic, Investing.com und AOL; Gimlet Labs und General Compute via Benzinga. Kurse und Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 1. Oktober 2026 (laufender Handel).
Was Cerebras baut
Die meisten KI-Chips sind etwa so groß wie ein Daumennagel. Cerebras baut stattdessen einen Chip, der eine komplette Halbleiterscheibe einnimmt — handtellergroß, mit hunderttausenden Rechenkernen auf einem Stück Silizium. Der Vorteil: Was auf einem Chip liegt, muss nicht zwischen Chips hin- und hergeschickt werden. Genau dieses Hin und Her ist bei großen Sprachmodellen der Flaschenhals.
Das Geschäftsmodell ist deshalb nicht in erster Linie der Chipverkauf, sondern Inferenz als Dienstleistung: Kunden schicken Anfragen an Cerebras-Rechenzentren und bekommen Antworten in einer Geschwindigkeit, die mit Grafikkarten schwer zu erreichen ist. Im August kam mit dem CS-4 die vierte Generation, nach Firmenangaben doppelt so schnell wie der Vorgänger. Gebaut wird unter anderem ein 165-Megawatt-Rechenzentrum im finnischen Mikkeli.
Die 25 Milliarden und ihr Haken
Ein Auftragsbestand ist die belastbarste Zahl, die ein Wachstumsunternehmen vorlegen kann — solange er sich auf viele Schultern verteilt. Bei Cerebras tut er das nicht: Nach Auswertungen von Analysten entfallen rund 80 Prozent der Summe auf einen einzigen Kunden, OpenAI.
Das ist kein Auftragsbestand mehr, das ist eine Beziehung. Sie kann sich als goldrichtig erweisen — OpenAI braucht Rechenleistung in einem Ausmaß, das den Markt neu ordnet. Sie kann sich aber auch als das erweisen, was Cerebras schon einmal fast den Börsengang gekostet hat: Der erste Anlauf im September 2024 scheiterte daran, dass fast der gesamte Umsatz von der Abu-Dhabi-Holding G42 kam und die US-Aufsicht das monatelang prüfte. Die Registrierung wurde Ende 2025 zurückgezogen; erst im April 2026 kam der neue Anlauf, diesmal mit geklärter Aufsichtsfrage. Die Abhängigkeit ist geblieben, nur der Name hat gewechselt.
Dass Cerebras das selbst weiß, sieht man an der Diversifizierung: Im März wurde ein Vorvertrag mit AWS geschlossen — der erste Hyperscaler, der Cerebras-Systeme in eigenen Rechenzentren betreiben will. Dazu kamen Abschlüsse mit Cognition, Lovable, Block, Figma, AlphaSense, GSK und eine Zusammenarbeit mit CrowdStrike. Das sind die Namen, auf die es ankommt: Jeder von ihnen senkt den Anteil, den ein einzelner Kunde ausmacht.
Die eigene Umsatzkennzahl — und was sie herausrechnet
Am 12. August legte Cerebras Quartalszahlen vor. Der Umsatz lag bei 180 Millionen Dollar und damit unter den erwarteten 194 Millionen; die Aktie verlor nachbörslich 14 Prozent. Gleichzeitig führte das Unternehmen eine zweite Zahl ein: den „Core Revenue“ von 210 Millionen Dollar.
Der Unterschied von 30 Millionen — immerhin 17 Prozent — entsteht durch zwei Posten, die herausgerechnet werden:
- Durchlaufende Posten: Umsatz, der praktisch ohne Marge weitergereicht wird. Ihn herauszunehmen, ist nachvollziehbar.
- Die Abschreibung von Kundenoptionsscheinen. Das ist der interessante Teil: Cerebras hat großen Kunden Bezugsrechte auf eigene Aktien eingeräumt. Deren Wert wird buchhalterisch gegen den Umsatz gerechnet. Auf Deutsch: Ein Teil des Geschäfts wurde mit eigenen Anteilen bezahlt.
Man kann beides sinnvoll finden — Datenanbieter wie LSEG haben die neue Kennzahl als Wachstumsbasis akzeptiert. Aber wenn ein Unternehmen seine eigene Umsatzdefinition einführt, lohnt sich immer die Frage, was genau verschwindet. Hier verschwindet unter anderem der Preis dafür, Großkunden gewonnen zu haben.
Die Zahlen im Überblick
| Kennzahl | Wert | Einordnung |
|---|---|---|
| Umsatz 1. Quartal | 193,4 Mio. $ | +94 % zum Vorjahr |
| Umsatz 2. Quartal (ausgewiesen) | 180,0 Mio. $ | erwartet waren 194 Mio. $ |
| „Core Revenue“ 2. Quartal | 210,0 Mio. $ | eigene Kennzahl des Unternehmens |
| Prognose Gesamtjahr 2026 | 880–890 Mio. $ | Bruttomarge 41 bis 43 % |
| Operative Marge (Prognose) | −19 bis −17 % | weiterhin Verlust |
| Auftragsbestand (30. Juni) | 25,4 Mrd. $ | rund 80 % davon von einem Kunden |
| Kasse und kurzfristige Anlagen | 3,3 Mrd. $ | Stand 1. Quartal |
Das Unternehmen erwartet, den Umsatz im kommenden Geschäftsjahr zu verdreifachen. Bei einem Auftragsbestand vom 29-Fachen des Jahresumsatzes ist das keine kühne Annahme — es ist die Mindesterwartung, damit die Zahl überhaupt Sinn ergibt.
Der Kalender, der den Kurs erklärt
Cerebras ging am 14. Mai zu 185 Dollar an die Börse und sammelte 6,4 Milliarden Dollar ein. Der Kurs stieg bis auf 386,34 Dollar — und steht heute bei 208,49 Dollar, also nur 13 Prozent über dem Ausgabepreis.
Ein wesentlicher Grund dafür ist technischer Natur. Die Sperrfrist für Altaktionäre läuft bei Cerebras nicht an einem Tag aus, sondern gestaffelt über elf Termine. In Summe werden rund 171 Millionen Aktien frei — bei etwa 238 Millionen ausstehenden Aktien und einem Börsengang, der nur einen Bruchteil davon umfasste. Zuletzt kamen in drei Wellen je 14,6 Millionen Stück dazu. Die größte Tranche hängt an den Zahlen zum dritten Quartal. Nach dem 9. November ist nichts mehr gesperrt.
Was der Optionsmarkt einpreist
Wir haben die Optionspreise für Cerebras mit unserem Optionsschein-Rechner ausgewertet — dieselbe Methode wie zuletzt bei Take-Two. Das Ergebnis ist der nervöseste Wert, den wir bislang gemessen haben:
| Kurs am 20. November | Wahrscheinlichkeit |
|---|---|
| über 160 $ (52-Wochen-Tief) | 77 % |
| über 200 $ | 49 % |
| über 250 $ | 24 % |
| über 290 $ (Analystenziel) | 13 % |
| über 330 $ | 7 % |
Die erwartete Schwankungsbreite liegt bei 78 Prozent aufs Jahr gerechnet — bei Take-Two sind es 48 Prozent, bei einem Standardwert selten mehr als 25. Der Markt rechnet bis zum 20. November mit einer Bewegung von ±25 Prozent in die eine oder andere Richtung. Zehn Analysten führen die Aktie als Kauf, keiner rät zum Verkauf, das durchschnittliche Kursziel liegt bei knapp 292 Dollar — die Wahrscheinlichkeit, dass der Kurs dort in zwei Monaten steht, beziffert der Optionsmarkt auf 13 Prozent.
Einordnung
Cerebras ist keine Wette darauf, ob KI-Inferenz wächst — das tut sie. Es ist eine Wette auf drei Dinge, die nichts miteinander zu tun haben: dass die Technik ihren Geschwindigkeitsvorsprung gegenüber Nvidia behält, dass aus 25 Milliarden zugesagtem Geschäft auch bezahltes Geschäft wird, und dass der größte Kunde bleibt. Die ersten beiden Fragen beantwortet das Unternehmen selbst über die nächsten Quartale. Die dritte beantwortet jemand anderes.
Was sich in der Zwischenzeit prüfen lässt: ob der Anteil des größten Kunden am Auftragsbestand sinkt. Genau das ist die Zahl, auf die es bei den nächsten Quartalszahlen ankommt — mehr als auf den Umsatz selbst. Sie steht im Quartalsbericht, und sie ist die einzige, die aus einer Beziehung wieder einen Auftragsbestand macht.
Quellen: Quartalszahlen und Prognose via CNBC und Cerebras Investor Relations; Auftragsbestand und Kundenkonzentration via Seeking Alpha; Sperrfristen via The Motley Fool und dem Börsenprospekt bei der SEC; Vorgeschichte des Börsengangs via Wikipedia; Analystenziele via StockAnalysis. Kurse und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 22. September 2026 (Schlusskurs vom 21. September).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Angaben zum Auftragsbestand sind Unternehmensangaben und keine Zusage, dass daraus Umsatz wird; die Aufteilung auf einzelne Kunden beruht auf Auswertungen Dritter. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise, keine Prognosen. Alle Angaben ohne Gewähr, Stand 22. September 2026 (Update-Box: 1. Oktober 2026).