 markt
Take-Two bis zum GTA-6-Start: Was der Optionsmarkt wirklich für realistisch hält
In 59 Tagen erscheint GTA 6. Die naheliegende Frage lautet: Wo steht die Take-Two-Aktie dann? Darauf gibt es zwei Antworten, und sie widersprechen sich deutlich.
Die erste kommt von den Analysten. 29 Häuser decken den Wert ab, kein einziges rät zum Verkauf, das durchschnittliche Kursziel liegt bei rund 290 Dollar — gut 40 Prozent über dem aktuellen Kurs von 206,73 Dollar.
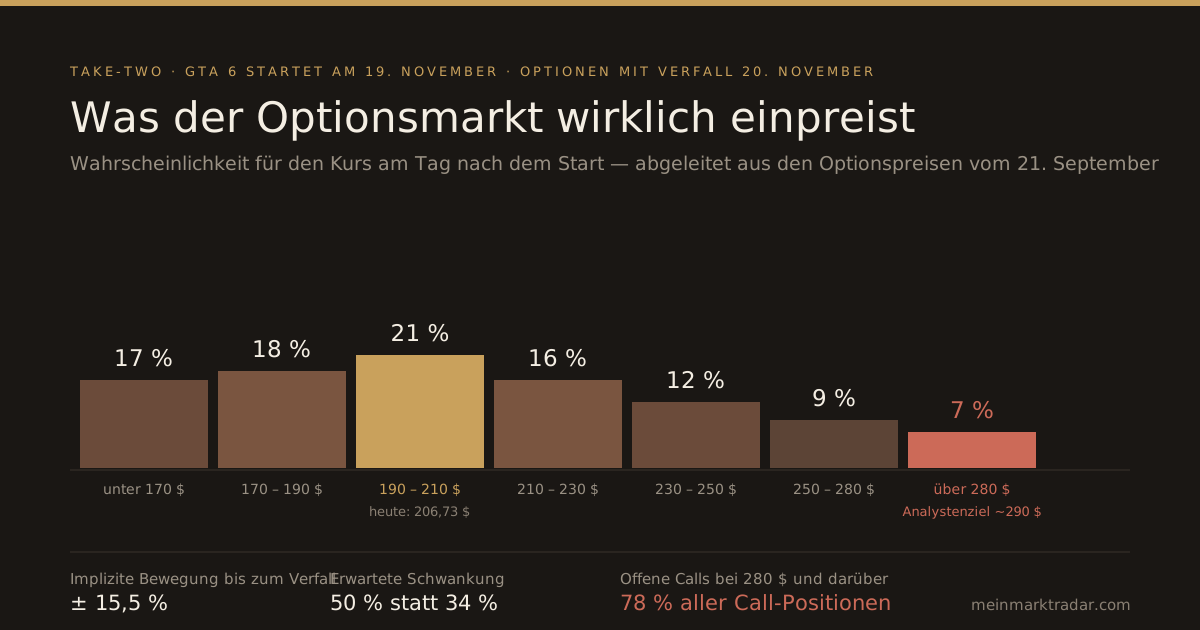
Die zweite Antwort kommt aus dem Optionsmarkt. Dort wird mit echtem Geld darauf gewettet, wo der Kurs landet, und dort ergibt sich ein völlig anderes Bild: Im Median erwartet dieser Markt zum Stichtag rund 204 Dollar — also keinen Kursgewinn. Für die Analystenziele ab 280 Dollar weist er eine Wahrscheinlichkeit von 6,7 Prozent aus.
Wir haben die Optionspreise vom heutigen Tag ausgewertet und daraus die vollständige Wahrscheinlichkeitsverteilung abgeleitet. Das Ergebnis ist die ehrlichste Antwort auf die Frage nach dem „realistischen“ Kurs, die man bekommen kann — weil dahinter keine Meinung steht, sondern Geld.
Wie man einen Optionsmarkt liest
Optionen sind Wetten auf einen Kurs zu einem Stichtag. Für Take-Two gibt es einen Verfall am 20. November — dem Tag nach dem Start von GTA 6. Besser könnte der Termin nicht liegen: Wer dort eine Option kauft oder verkauft, legt sich darauf fest, wie der Markt den Launch aufnimmt.
Zwei Kennzahlen daraus:
- Die implizite Bewegung. Kauft man gleichzeitig eine Kauf- und eine Verkaufsoption auf dem aktuellen Kursniveau, kostet das zusammen 32,10 Dollar — bei einem Kurs von 206,73 Dollar sind das 15,5 Prozent. So weit muss sich die Aktie bis zum 20. November mindestens bewegen, damit dieses Paket aufgeht. Das ist die Bewegung, die der Markt einpreist — in eine Richtung, aber welche, sagt sie nicht.
- Die erwartete Schwankung. Aus den Preisen lässt sich zurückrechnen, welche Schwankungsbreite die Händler unterstellen: rund 50 Prozent aufs Jahr gerechnet. Tatsächlich geschwankt hat die Aktie in den letzten drei Monaten mit 34 Prozent. Der Markt rechnet also mit deutlich unruhigeren Wochen als den zurückliegenden — was bei einem Launch dieser Größe niemanden überrascht.
Die Verteilung: Wo der Kurs mit welcher Wahrscheinlichkeit landet
Aus jedem einzelnen Basispreis lässt sich die Wahrscheinlichkeit ableiten, mit der der Kurs am 20. November darüber liegt. Zusammengesetzt ergibt das diese Verteilung:
| Kurs am 20. November | Wahrscheinlichkeit | gegenüber heute |
|---|---|---|
| unter 170 $ | 17 % | −18 % und schlechter |
| 170 bis 190 $ | 18 % | −18 bis −8 % |
| 190 bis 210 $ | 21 % | etwa unverändert |
| 210 bis 230 $ | 16 % | +2 bis +11 % |
| 230 bis 250 $ | 12 % | +11 bis +21 % |
| 250 bis 280 $ | 9 % | +21 bis +35 % |
| über 280 $ | 7 % | +35 % und mehr |
Drei Dinge stehen darin:
- Die Spanne ist weit. Mit rund zwei Dritteln Wahrscheinlichkeit liegt der Kurs am Tag nach dem Start irgendwo zwischen 170 und 250 Dollar. Wer eine engere Prognose abgibt, gibt eine Meinung ab, keine Rechnung.
- Die Mitte liegt auf dem heutigen Kurs. Der Punkt, an dem Aufwärts- und Abwärtswahrscheinlichkeit gleich groß sind, liegt bei etwa 204 Dollar. Der Optionsmarkt erwartet vom Launch also keinen Kursgewinn — er erwartet Bewegung.
- Der Rückschlag ist wahrscheinlicher als der Ausbruch. Unter 190 Dollar landet der Kurs mit 35 Prozent Wahrscheinlichkeit, über 250 Dollar nur mit 16 Prozent.
Und trotzdem kaufen die Anleger fast nur Kaufoptionen
Jetzt kommt der Teil, der die Verteilung erst interessant macht. Schaut man, welche Optionen zu diesem Verfallstermin tatsächlich offen sind, ergibt sich ein Bild, das mit den Wahrscheinlichkeiten oben kaum zusammenpasst:
| Offene Positionen zum 20. November | Kontrakte |
|---|---|
| Kaufoptionen (Calls) insgesamt | 43.748 |
| Verkaufsoptionen (Puts) insgesamt | 9.200 |
| davon Calls mit Basispreis 280 $ und höher | 34.184 (78 %) |
| größte Einzelposition: Call 290 $ | 12.734 |
| zweitgrößte: Call 280 $ | 9.552 |
Auf jede Verkaufsoption kommen fünf Kaufoptionen. Und 78 Prozent aller offenen Kaufoptionen liegen bei 280 Dollar oder darüber — also genau dort, wo derselbe Markt eine Wahrscheinlichkeit von unter sieben Prozent ausweist. Die mit Abstand größte Einzelposition ist der 290-Dollar-Call mit 12.734 Kontrakten; die Wahrscheinlichkeit, dass er am Verfallstag im Geld ist, liegt bei rund fünf Prozent.
Zwei Termine stehen noch im Weg
Zwischen heute und dem 20. November liegen zwei Ereignisse, die die Verteilung verschieben können:
- Quartalszahlen, voraussichtlich 5. bis 11. November. Das Quartal selbst ist Nebensache — interessant wird, was das Management zu den Vorbestellungen sagt. Zu beachten: Take-Two erwartet für dieses Quartal einen Nettoverlust von 140 bis 157 Millionen Dollar, weil die Marketingkosten für den Launch anfallen, bevor ein einziges Spiel verkauft ist. Wer die Schlagzeile „Take-Two schreibt Verlust“ ohne diesen Zusammenhang liest, erschrickt unnötig.
- Der Start selbst am 19. November. Hier zählt weniger die Verkaufszahl — die wird hoch sein — als die Technik: Serverprobleme oder ein verpatzter erster Tag wären das Szenario, in dem die linke Hälfte der Verteilung Wirklichkeit wird.
Warum der Markt so viel skeptischer ist als die Analysten
Die Lücke zwischen 290 Dollar Kursziel und 204 Dollar Markterwartung hat drei nachvollziehbare Gründe, die alle in den vergangenen Wochen dazugekommen sind:
- Kein Online-Modus zum Start. Take-Two hat auf der Hauptversammlung bestätigt, dass GTA 6 ohne Mehrspielermodus und ohne Mikrotransaktionen erscheint. Damit fehlt zunächst genau der Teil, der bei GTA 5 über ein Jahrzehnt die laufenden Einnahmen brachte.
- Der Preis. 80 Dollar für die Standardausgabe sind ein Rekord für ein Konsolenspiel. In Märkten außerhalb der USA kann das Käufe verzögern.
- Die Bewertung. Rund 37-mal den erwarteten Gewinn zahlt man heute schon — viel Erfolg ist also bereits im Kurs.
Dem steht die Prognose des Unternehmens gegenüber: 8 bis 8,2 Milliarden Dollar Netto-Buchungen für das Geschäftsjahr, bestätigt, und Vorbestellungen, die das Management als „außergewöhnlich und beispiellos“ bezeichnet.
Was „realistisch“ heißt
Die ehrliche Antwort auf die Ausgangsfrage lautet: Realistisch ist eine Spanne, kein Kurs. Der Markt hält 170 bis 250 Dollar für den wahrscheinlichen Korridor, mit dem Schwerpunkt dort, wo die Aktie heute schon steht. Ein Sprung auf die Analystenziele ist nicht ausgeschlossen — er ist nur selten: einer von fünfzehn Fällen.
Das ist keine Aussage darüber, ob GTA 6 erfolgreich wird. Es ist eine Aussage darüber, wie viel Erfolg bereits bezahlt ist. Die beiden Fragen werden gern verwechselt, und der Unterschied zwischen ihnen ist genau die Lücke zwischen 290 und 204 Dollar.
Wer die Verteilung selbst nachrechnen möchte: Unser Optionsschein-Rechner auf der Startseite rechnet implizite Volatilität und Szenarien für beliebige Basispreise und Laufzeiten durch.
Quellen: Optionspreise, offene Positionen und implizite Volatilitäten für den Verfall am 20. November aus unseren eigenen Kursdaten, abgerufen am 21. September 2026 um 17:00 Uhr MESZ; Wahrscheinlichkeiten aus den Optionspreisen je Basispreis abgeleitet (Black-Scholes, risikoloser Zins 3,9 %, Skew berücksichtigt). Analystenkonsens via TIKR und Public.com; Quartalstermin und Prognose via TipRanks und Take-Two Investor Relations; Einordnung des Launches via Investing.com.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise, keine Prognosen: Sie enthalten neben Erwartungen auch Absicherungsbedarf und Risikoaufschläge und ändern sich täglich. Optionen und Optionsscheine sind Hebelprodukte mit Totalverlustrisiko. Alle Angaben ohne Gewähr, Stand 21. September 2026.