 markt
Vistra: Washington will rund 4 Milliarden Dollar für Atomkraft leihen — warum die Aktie trotzdem ein Drittel unter dem Hoch steht
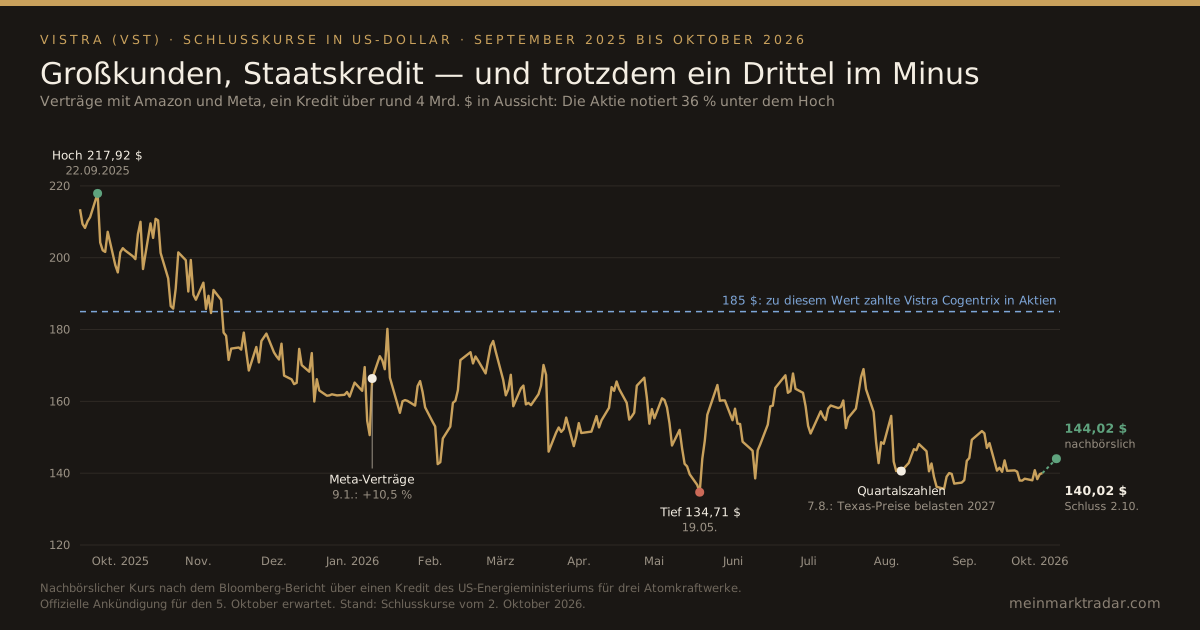
Kurz nach US-Börsenschluss am Freitag meldete Bloomberg, die US-Regierung wolle dem Stromerzeuger Vistra einen Kredit von rund 4 Milliarden Dollar anbieten, um drei seiner Atomkraftwerke leistungsstärker zu machen. Reuters bestätigte am Samstag unter Berufung auf eine informierte Person einen Betrag von 4,2 Milliarden Dollar. Energieminister Chris Wright soll den Kredit heute, am Montag, im Kernkraftwerk Perry am Eriesee in Ohio vorstellen. Die Aktie stieg nachbörslich um 2,9 Prozent auf 144,02 Dollar, nach einem Schlusskurs von 140,02 Dollar.
Offiziell ist der Kredit noch nicht, Konditionen und Laufzeit sind unbekannt. Klar ist dagegen, wofür das Geld gedacht ist — und dass es an dem Problem, das die Aktie seit einem Jahr drückt, wenig ändert. Vistra steht 36 Prozent unter dem Hoch vom September 2025, obwohl der Konzern in dieser Zeit Verträge mit Amazon und Meta abgeschlossen hat.
Wofür der Kredit gedacht ist
Mit dem Geld sollen mindestens drei der vier Vistra-Kraftwerke mehr Strom erzeugen. Bei einer solchen Leistungserhöhung, im Englischen „Uprate“, werden etwa Turbinen, Generatoren oder Pumpen ersetzt. Eine neue Genehmigung der Atomaufsicht ist dafür laut Reuters nicht nötig. Bloomberg nennt die beiden Kraftwerke in Ohio, Perry und Davis-Besse, sowie Beaver Valley in Pennsylvania. Vistra betreibt insgesamt sechs Reaktoren mit mehr als 6,5 Gigawatt Leistung.
Genau für diese drei Kraftwerke hat Vistra im Januar 20-Jahres-Verträge mit Meta abgeschlossen:
| Kraftwerk | bestehende Leistung an Meta | zusätzliche Leistung (Uprate) |
|---|---|---|
| Perry (Ohio) | 1.268 MW | 213 MW |
| Davis-Besse (Ohio) | 908 MW | 80 MW |
| Beaver Valley (Pennsylvania) | — | 140 MW |
| Summe | 2.176 MW | 433 MW |
Die bestehende Leistung soll ab Ende 2026 teilweise und bis Ende 2027 vollständig an Meta fließen. Die zusätzliche Leistung kommt später: erste Lieferungen bis 2031, vollständig bis Ende 2034. Die Investitionen dafür verteilt Vistra auf die Jahre 2026 bis 2034, weniger als 20 Prozent sollen bis Ende 2028 anfallen. Ein günstiger Staatskredit würde also vor allem lange Bauprojekte finanzieren, die erst im nächsten Jahrzehnt Geld bringen. Bemerkenswert ist die Vorgeschichte: Alle drei Kraftwerke standen 2020 noch vor der Stilllegung. Vistra hat sie im März 2024 mit der Übernahme von Energy Harbor für 3,4 Milliarden Dollar gekauft.
Für die Bilanz käme das Geld zur rechten Zeit. Vistra hat im September nachrangige Anleihen über 1,5 Milliarden Dollar ausgegeben und sich bei der SEC den Verkauf weiterer Aktien und Vorzugsaktien genehmigen lassen, ohne Betrag. Zudem steht die Übernahme von Cogentrix an: zehn Gaskraftwerke mit 5,5 Gigawatt für netto rund 4 Milliarden Dollar, davon 2,3 Milliarden in bar. Die Energieaufsicht FERC hat im August zugestimmt, der Abschluss wird für Ende 2026 erwartet.
Warum die Aktie trotzdem fällt: Texas
Der wichtigste Markt für Vistra ist Texas, und dort sind die Strompreise niedrig. Die Großhandelspreise im texanischen Netz ERCOT lagen nach Angaben von Vistra-Chef Jim Burke im laufenden Jahr wie schon im Vorjahr bei rund 30 Dollar je Megawattstunde. „Mit 30 Dollar wird nichts Neues gebaut“, sagte Burke bei den Quartalszahlen im August. Ein Grund ist die Welle neuer Batteriespeicher, die Preisspitzen glätten. Auch die Terminpreise für 2027 liegen deutlich unter dem Stand vom Herbst 2025.
Das schlägt auf den Ausblick durch. Für 2026 bestätigte Vistra ein bereinigtes Ebitda von 6,8 bis 7,6 Milliarden Dollar und erwartet, mindestens die Mitte zu erreichen. Im zweiten Quartal stieg das Ebitda um mehr als 30 Prozent auf 1,77 Milliarden Dollar. Für 2027 aber tendiert Vistra nun zum unteren Ende der Spanne von 7,4 bis 7,8 Milliarden — höhere Preise im Netz PJM im Nordosten und die Steuergutschrift für Atomstrom gleichen den Rückgang in Texas laut Finanzchef Kris Moldovan nicht vollständig aus. Cogentrix und der Meta-Vertrag sind in dieser Spanne noch nicht enthalten.
Dazu kommt Politik in Texas: Gouverneur Abbott hat eine Prüfung aller geplanten Rechenzentren angeordnet, die ans Netz wollen, und ERCOT hat eine wichtige Netzplanungsstudie verschoben. Vistra erwartet keine Folgen für den Vertrag mit Amazon über 1.200 Megawatt aus dem Kraftwerk Comanche Peak. Die Lieferungen sollen im vierten Quartal 2027 beginnen und bis 2032 die volle Menge erreichen.
Die ganze Branche hat verloren
Vistra steht mit dieser Entwicklung nicht allein. Alle großen unabhängigen US-Stromerzeuger, die 2024 und 2025 als Gewinner des KI-Booms galten, liegen deutlich unter ihren Hochs:
| Aktie | Kurs 2.10. | seit 1.1. | vom 52-Wochen-Hoch |
|---|---|---|---|
| Vistra | 140,02 $ | −13 % | −34 % |
| Constellation Energy | 257,49 $ | −27 % | −36 % |
| Talen Energy | 320,77 $ | −14 % | −28 % |
| NRG Energy | 95,23 $ | −40 % | −48 % |
Seit Jahresbeginn hat sich Vistra damit sogar besser gehalten als Constellation und NRG. Ein Detail zeigt, wie weit sich die Erwartungen verschoben haben: Für Cogentrix zahlt Vistra unter anderem mit 5 Millionen eigenen Aktien, vereinbart im Januar zu einem Wert von 185 Dollar je Aktie. Zum heutigen Kurs sind diese Aktien rund 700 Millionen statt 925 Millionen Dollar wert.
Was Analysten sagen
Die Analysten sind optimistischer als der Markt. Ihr durchschnittliches Kursziel liegt laut 24/7 Wall St. bei rund 218 Dollar, das höchste bei 298 Dollar (Scotiabank). Siebert Williams Shank hat Vistra am Freitag mit einer Kaufempfehlung neu in die Beobachtung aufgenommen und verweist auf die Verträge mit großen Cloud-Anbietern. Gemessen an den erwarteten Gewinnen ist die Aktie mit dem rund 13-fachen deutlich günstiger bewertet als vor einem Jahr. Der Börsenwert liegt bei rund 46 Milliarden Dollar.
Vistra gehört übrigens zu den Werten, auf die Peter Thiels Fonds Thiel Macro zum 30. Juni gesetzt hatte, mit 59 Millionen Dollar als zweitgrößte Energieposition (unser Beitrag). Seitdem hat die Aktie 12 Prozent verloren. Ob Thiel noch investiert ist, zeigt die nächste Pflichtmeldung bis Mitte November.
Die Termine
- 5. Oktober: Erwartete Ankündigung des Kredits durch Energieminister Wright im Kraftwerk Perry. Erst dann stehen Betrag und Konditionen fest.
- Ende 2026: Erste Lieferungen an Meta aus Perry und Davis-Besse; erwarteter Abschluss der Cogentrix-Übernahme.
- Anfang November: Zahlen zum dritten Quartal, voraussichtlich am 6. November. Spannend wird, ob Vistra den Ausblick für 2027 senkt oder Cogentrix und Meta einrechnet.
- Viertes Quartal 2027: Beginn der Lieferungen an Amazon aus Comanche Peak.
Einordnung
Der Staatskredit ist eine gute Nachricht, aber keine überraschende: Die Leistungserhöhungen waren mit Meta schon vereinbart, das Geld macht ihre Finanzierung günstiger und sicherer. Den Gewinn der nächsten Jahre bestimmt er kaum. Der hängt an den Strompreisen in Texas, und dort hat sich bisher nichts verbessert. Wer sich mit der Aktie beschäftigt, sollte drei Dinge beobachten: die Terminpreise im ERCOT-Netz für 2027, die Konditionen des Kredits und ob Vistra im November den Ausblick hält. Der nachbörsliche Anstieg vom Freitag muss sich heute ab 15:30 Uhr im regulären Handel erst bestätigen.
Quellen: Kreditbericht via Reuters (via CNBC), Investing.com und Bloomberg (zitiert via X); Meta-Verträge laut Vistra und Quartalsbericht 10-Q (dort auch Amazon, Cogentrix-Zeitplan und Investitionsplan); Cogentrix laut Vistra; Quartalszahlen laut Vistra (8-K), Aussagen aus der Telefonkonferenz via Yahoo Finance; Texas-Politik und Bewertung via TIKR und Utility Dive; Kursziele via 24/7 Wall St.; Anleihe via ad-hoc-news; Energy-Harbor-Übernahme via World Nuclear News. Kurse, Kursveränderungen, Börsenwert und der heutige Wert der Cogentrix-Aktien aus unseren eigenen Daten und Berechnungen, Stand 5. Oktober 2026 (Schlusskurse 2. Oktober, nachbörslicher Kurs 2. Oktober 20:00 Uhr Ortszeit New York).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Der Kredit beruht bis zur offiziellen Ankündigung auf Medienberichten mit anonymen Quellen. Alle Angaben ohne Gewähr, Stand 5. Oktober 2026.