 markt
Novo Nordisk: Bessere Studiendaten, höhere Prognose — und die Aktie fällt trotzdem
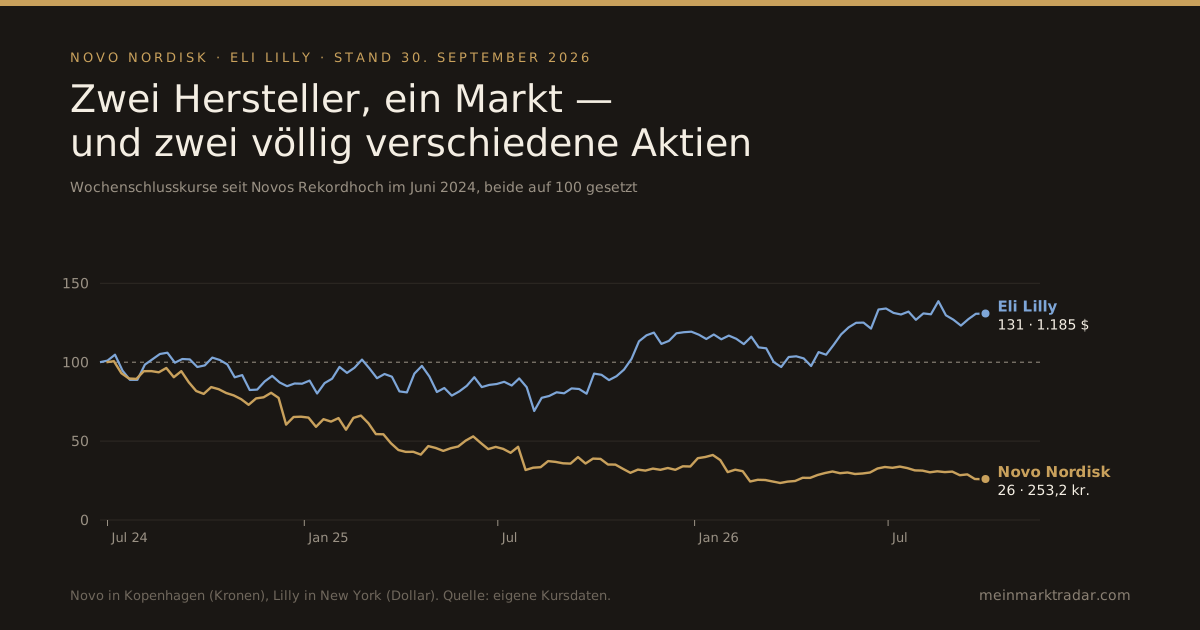
Im Juni 2024 war Novo Nordisk das wertvollste Unternehmen Europas. Die Aktie kostete in Kopenhagen 1.028 Kronen, Wegovy und Ozempic galten als die Gelddruckmaschine der Pharmabranche. Heute steht sie bei 253 Kronen — drei Viertel tiefer, und seit Jahresanfang noch einmal 22 Prozent im Minus. Der Konkurrent Eli Lilly, der mit Mounjaro und Zepbound denselben Markt bedient, liegt im selben Zeitraum 31 Prozent im Plus.
Das Bemerkenswerte an den vergangenen Wochen: Novo hat eigentlich gute Nachrichten geliefert. Im August hob der Konzern seine Prognose an, im September übertraf sein neues Mittel CagriSema in einer Studie Lillys Mounjaro. Die Aktie fiel beide Male. Wer verstehen will, warum, muss auf drei Dinge schauen: den Preis, das Patent und den Vergleich mit Lilly.
Der Kapitalmarkttag: Ziele wie alle anderen
Am 21. September stellte Konzernchef Mike Doustdar in London die Strategie bis 2030 vor. Die Kernpunkte: mehr als fünf neue Medikamente mit Milliardenumsatz bis 2030, mehr als 150 Milliarden Kronen Umsatz aus der Entwicklungspipeline im Jahr 2035, und eine Ausweitung über Diabetes und Übergewicht hinaus — auf Blut- und Hormonstörungen, Leber- und Herzerkrankungen, auch über Zukäufe. Zur Einordnung: Diabetes und Übergewicht machten 2025 mehr als 90 Prozent des Umsatzes aus.
Die Aktie fiel in Kopenhagen an diesem Tag um 7,6 Prozent, in New York um 8 Prozent, während der Nasdaq ein Rekordhoch erreichte. Der entscheidende Satz war einer, den Novo nicht gesagt hat: Das Umsatzwachstum bis 2030 soll „im Rahmen der Branche“ liegen, die Marge weitgehend stabil. Für ein Unternehmen, das 2023 und 2024 jeweils um mehr als 25 Prozent wuchs, ist das die Ansage, ein normaler Pharmakonzern zu werden. Die Bank BMO nannte das für Anleger „wahrscheinlich enttäuschend“, Deutsche Bank, Jefferies und Morgan Stanley senkten danach ihre Kursziele.
Doustdar sprach das Grundproblem selbst an: Der „Elefant im Raum“ sei, dass der Wirkstoff Semaglutid — die Basis von Wegovy und Ozempic, rund drei Viertel des Umsatzes — Anfang der 2030er-Jahre seinen Patentschutz verliert, zuerst in den USA. Die Analysten fragten deshalb vor allem nach dem Preis: Kann Novo für die nächste Generation noch hohe Preise verlangen, wenn Semaglutid als Nachahmerprodukt billig zu haben ist?
CagriSema schlägt Mounjaro — aber nur in der kleinen Dosis
Am selben Tag veröffentlichte Novo zwei Studien zu CagriSema, einer Kombination aus Semaglutid und dem neuen Wirkstoff Cagrilintid. In der Studie REIMAGINE 5 verloren Menschen mit Typ-2-Diabetes unter CagriSema im Schnitt 12,4 Prozent ihres Gewichts, unter Lillys Tirzepatid (Mounjaro) 9,1 Prozent. In einer zweiten Studie bei Übergewicht waren es 21 Prozent gegenüber 2 Prozent unter Placebo.
Der Haken steht im Kleingedruckten: Verglichen wurde mit Tirzepatid in der niedrigen Dosis von 5 mg. In der entscheidenden Vergleichsstudie mit den Höchstdosen hatte CagriSema zuvor verloren — 23,0 Prozent Gewichtsverlust gegenüber 25,5 Prozent unter Tirzepatid 15 mg. Der neue Sieg ist also relevant für Patienten, die keine Höchstdosis vertragen, aber er dreht das Kräfteverhältnis nicht. Die US-Zulassung für CagriSema wird im vierten Quartal erwartet.
Das Geschäft: mehr Patienten, weniger Geld pro Patient
| Novo Nordisk, April bis Juni 2026 | Wert | Veränderung |
|---|---|---|
| Umsatz | 78,5 Mrd. kr. | +3 % (währungsbereinigt) |
| Umsatz bereinigt | — | +7 % |
| Wegovy-Tablette (seit Januar auf dem Markt) | 3,2 Mrd. kr. | knapp unter den Erwartungen |
| Jahresprognose Umsatz und Betriebsergebnis | −6 % bis 0 % | angehoben von −4 % bis −12 % |
| Abgebaute Stellen | rund 13.000 |
Die Zahlen zeigen die Zwickmühle. Novo verkauft mehr: Die wöchentlichen US-Rezepte für die Wegovy-Spritze lagen laut einer Auswertung zuletzt bei rund 310.000 gegenüber 280.000 ein Jahr zuvor. Aber der Umsatz mit der Spritze in den USA fiel im zweiten Quartal um 22 Prozent. Der Grund ist der Preis: Seit dem Abkommen mit der US-Regierung vom November 2025 verkauft Novo günstiger, und ein wachsender Teil der Patienten zahlt selbst zu Preisen ab 149 Dollar im Monat — der Anteil der Selbstzahler stieg von 10 bis 15 auf rund 35 Prozent. Doustdar nennt das die Suche nach dem „Sweet Spot“ zwischen Preis und Menge. Für die Aktie heißt es: Mehr Patienten bringen nicht mehr Gewinn.
Der Lichtblick ist die Wegovy-Tablette, die erste Abnehmpille überhaupt. Sie kam im Januar auf den Markt, drei Monate vor Lillys Konkurrenzpille Foundayo, und wurde bis Juli über fünf Millionen Mal verschrieben. Lilly holt allerdings auf: Laut Konzernchef Dave Ricks nimmt inzwischen ein Drittel der neuen Pillen-Patienten Foundayo, Tendenz steigend.
Warum Lilly gewinnt
Lilly erwartet 2026 einen Umsatz von 85 bis 87 Milliarden Dollar und hat die Prognose im August erneut angehoben — Novo erwartet für dasselbe Jahr einen Rückgang. Im gemeinsamen US-Markt für GLP-1-Mittel liegt Lilly nach Auswertungen inzwischen bei rund 60 Prozent. Im neuen Medicare-Markt für Abnehmmittel, der im Juli öffnete, nehmen nach Lillys Angaben 70 Prozent der Patienten ein Lilly-Präparat. Dazu hat Tirzepatid in den Studien schlicht die stärkere Wirkung. Und während bei Novo der Patentablauf von Semaglutid näher rückt, ist Tirzepatid ein jüngerer Wirkstoff mit längerem Schutz.
Wie der Preisdruck bei den Telemedizin-Anbietern ankommt, die Abnehmmittel online vertreiben, haben wir am Beispiel Hims & Hers beschrieben.
Was die Aktie heute ausmacht
| Stand 30. September | Novo Nordisk | Eli Lilly |
|---|---|---|
| Kurs | 253,20 kr. | 1.185 $ |
| seit Jahresanfang | −22,2 % | +10,4 % |
| seit Juni 2024 | −74 % | +31 % |
| Prognose 2026 | Umsatz −6 % bis 0 % | Umsatz 85–87 Mrd. $ |
Novo kauft eigene Aktien zurück, bis Februar 2027 für bis zu 15 Milliarden Kronen; knapp 10 Milliarden sind bereits ausgegeben, zu einem Durchschnittspreis von 281 Kronen — gut 10 Prozent über dem heutigen Kurs.
Worauf es jetzt ankommt
- Die Zulassung von CagriSema in den USA im vierten Quartal — und vor allem, zu welchem Preis Novo sie auf den Markt bringt.
- Die Quartalszahlen im November: Ob der Preisverfall in den USA sich verlangsamt und ob die Tablette gegen Foundayo Marktanteile hält.
- Zukäufe: Doustdar hat angekündigt, außerhalb von Diabetes und Übergewicht zu kaufen. Ein großer Deal würde zeigen, wie ernst der Konzern die Diversifizierung meint — und was sie kostet.
Einordnung
Novo Nordisk hat kein Nachfrageproblem, sondern ein Preis- und ein Zeitproblem. Die Zahl der Patienten steigt, doch jeder bringt weniger Umsatz, und der wichtigste Wirkstoff verliert in einigen Jahren seinen Schutz. Der Kapitalmarkttag sollte zeigen, was danach kommt — und hat vor allem gezeigt, dass Novo sich als Pharmakonzern mit durchschnittlichem Wachstum sieht. Die Börse bewertet das Unternehmen inzwischen genau so. Ob darin eine Übertreibung liegt, hängt daran, ob CagriSema und die Tablette höhere Preise halten können als die Spritze. Bis dahin ist Lilly der Maßstab, an dem jede Novo-Nachricht gemessen wird, und bisher hat Lilly jeden Vergleich gewonnen.
Quellen: Kapitalmarkttag laut Novo Nordisk, Reaktionen via The Pharmaletter, GEN und Reuters via Euronext; CagriSema-Studien laut Mitteilung von Novo; Quartalszahlen laut Halbjahresbericht (SEC) und CNBC; US-Rezepte und Selbstzahleranteil via Finsee; Tabletten-Markt und Lilly via CNBC und BioPharma Dive; Aktienrückkauf laut Novo. Kurse, Kursverläufe und Vergleiche aus unseren eigenen Daten, Stand 30. September 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Studienergebnisse beziehen sich auf die jeweils veröffentlichten Kurzfassungen; Marktanteile beruhen auf Unternehmensangaben und Auswertungen Dritter. Alle Angaben ohne Gewähr, Stand 30. September 2026.