 markt
Der Preis der Legalität: Hims & Hers wächst 38 % — und verdient weniger als vorher
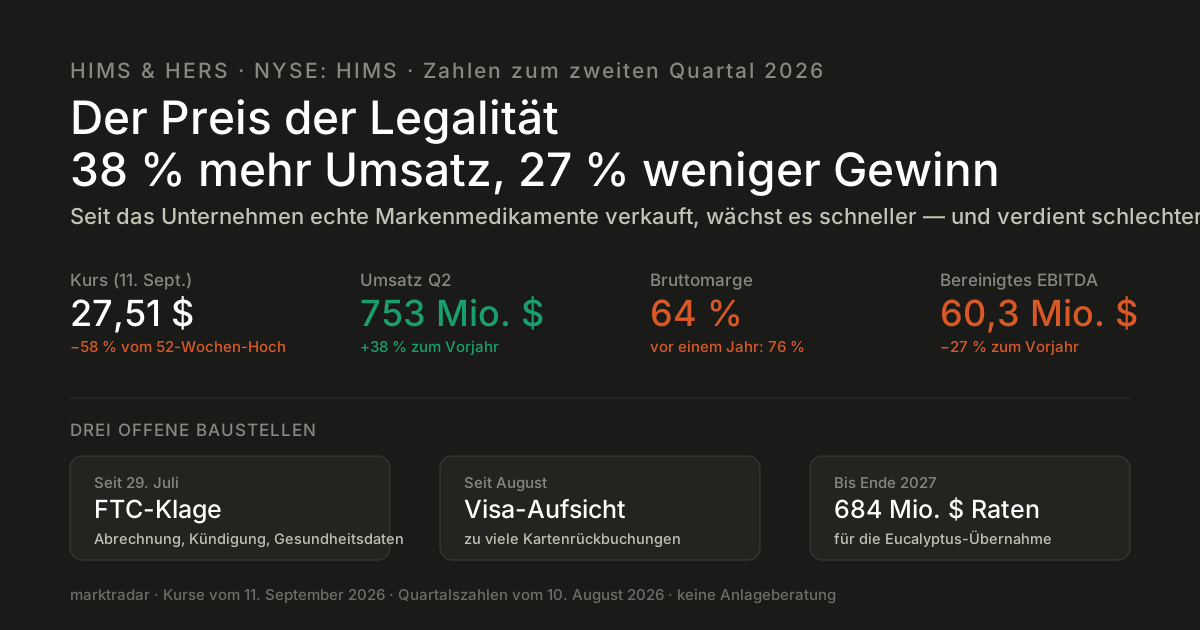
Es gibt Unternehmen, bei denen man die Geschäftsentwicklung an einer einzigen Zahl ablesen kann. Bei Hims & Hers sind es zwei, und sie zeigen in entgegengesetzte Richtungen: Der Umsatz stieg im zweiten Quartal um 38 % auf 753,2 Millionen Dollar — das bereinigte Ergebnis (EBITDA) fiel im selben Zeitraum um 27 % auf 60,3 Millionen. Ein Jahr zuvor stand unter dem Strich noch ein Gewinn von 42,5 Millionen Dollar, jetzt ein Verlust von 86,3 Millionen. Das ist kein Betriebsunfall, sondern das vorhersehbare Ergebnis einer bewussten Entscheidung. Um sie zu verstehen, muss man ein Jahr zurückgehen.
Die Vorgeschichte: Wie aus einem Streit ein Geschäftsmodellwechsel wurde
Hims & Hers ist eine Telemedizin-Plattform: Man füllt online einen Fragebogen aus, bekommt ein Rezept und die Medikamente im Abo nach Hause. Groß geworden ist das Unternehmen mit Haarausfall- und Potenzmitteln, der Wachstumstreiber der letzten zwei Jahre waren aber die Abnehmspritzen. Und genau dort lag das Problem.
Der Ablauf in Kurzform: Im April 2025 schlossen Hims & Hers und Novo Nordisk eine Partnerschaft, über die Wegovy auf der Plattform angeboten wurde. Nur zwei Monate später, im Juni 2025, kündigte Novo die Zusammenarbeit wieder auf — mit dem öffentlichen Vorwurf, Hims verkaufe in großem Stil nachgemischte Kopien (sogenannte Compounding-Präparate) und betreibe irreführendes Marketing. Die Aktie verlor an einem einzigen Tag über 34 %.
Dann drehte sich die Lage. Im Februar 2026 kündigte die US-Arzneimittelbehörde FDA an, gegen nachgemischte GLP-1-Präparate vorzugehen; im März verschickte sie 30 Abmahnungen an Telemedizin-Anbieter. Hims nahm sein Compounding-Produkt vom Markt — und schloss am 9. März 2026 Frieden mit Novo Nordisk: Seitdem verkauft die Plattform die echten Markenmedikamente Ozempic und Wegovy, Novo zog seine Patentklage zurück.
Die Zahlen zum zweiten Quartal
| Kennzahl | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 753,2 Mio. $ | 545 Mio. $ | +38 % |
| Abonnenten | 2,891 Mio. | 2,43 Mio. | +19 % |
| Umsatz je Abonnent/Monat | 92 $ | 76 $ | +21 % |
| Bruttomarge | 64 % | 76 % | −12 Punkte |
| Bereinigtes EBITDA | 60,3 Mio. $ | 82,2 Mio. $ | −27 % |
| Nettoergebnis | −86,3 Mio. $ | +42,5 Mio. $ | Umschwung |
| Freier Cashflow | −68,2 Mio. $ | — | negativ |
| Liquidität (30.6.): Barmittel + kurzfristige Anlagen | 841 Mio. $ | — | 609,8 + 231,2 |
Zwei Details verdienen einen zweiten Blick. Erstens: Das Abonnentenwachstum liegt bei 19 %, der Umsatz wächst aber mit 38 % doppelt so schnell. Der Unterschied kommt fast vollständig daher, dass jeder Kunde mehr zahlt — 92 statt 76 Dollar im Monat, Folge der teuren Markenmedikamente. Zweitens: Das US-Geschäft wuchs nur um 16 % auf 622 Millionen Dollar. Der Rest der Welt sprang von 7,5 auf 131,4 Millionen — aber das ist kein organisches Wunder, sondern zugekauft.
Die Übernahme, die noch bezahlt werden muss
Im Februar 2026 vereinbarte Hims & Hers die Übernahme des australischen Digital-Health-Anbieters Eucalyptus — Schlagzeilenwert „bis zu 1,15 Milliarden Dollar". Eucalyptus bringt die Marken Juniper, Pilot und Kin mit, über 775.000 Kunden und Zugang nach Australien, Japan, Großbritannien und Deutschland. Der bilanzielle Kaufpreis beträgt laut Quartalsbericht 968,5 Millionen Dollar.
Interessant wird es bei der Zahlungsweise, und dieser Punkt geht in den meisten Berichten unter. Bar geflossen sind bei Abschluss nur 225 Millionen Dollar. Weitere 683,9 Millionen sind gestundet und in sechs Quartalsraten zu zahlen — das sind rund 114 Millionen Dollar pro Quartal. Dazu kommt eine erfolgsabhängige Nachzahlung von bis zu 96,6 Millionen, die an Umsatz- und Ergebnisziele bis 2028 geknüpft ist.
Stellt man das nebeneinander, ergibt sich die eigentliche Spannung dieses Unternehmens: 841 Millionen Dollar Liquidität, ein negativer freier Cashflow von 68 Millionen im letzten Quartal — und 114 Millionen Abfluss pro Quartal allein für die Übernahme. Das geht auf, wenn die Prognose hält: Für das Gesamtjahr stellt das Management 275 bis 325 Millionen Dollar bereinigtes EBITDA in Aussicht. Aber bereinigtes EBITDA ist kein Bargeld, und der Puffer ist schmaler, als die Wachstumszahlen vermuten lassen. Wer diese Aktie beobachtet, sollte im Quartalsbericht zuerst auf den freien Cashflow schauen, nicht auf den Umsatz.
Drei Baustellen, die nichts mit dem Geschäft zu tun haben
1. Die FTC-Klage. Am 29. Juli 2026 verklagte die US-Handelsaufsicht FTC das Unternehmen vor einem Bundesgericht in Nordkalifornien, gemeinsam mit dem Bundesstaat Utah und Los Angeles County. Die Vorwürfe treffen den Abo-Kern: Kunden seien belastet worden, bevor ein Arzt überhaupt draufgeschaut habe; Nachbestellungen seien rund zehn Tage früher abgerechnet worden als angekündigt, mit einer Kündigungsfrist von zwei Tagen davor; der Kündigungsknopf sei hinter mehreren Schritten versteckt gewesen. Dazu kommt der Vorwurf, sensible Gesundheitsdaten an Werbeplattformen wie Meta und Snap weitergegeben zu haben. Hims weist die Vorwürfe zurück und will sich wehren. Die Klage stützt sich unter anderem auf den ROSCA-Abo-Paragrafen — der sieht Geldbußen vor. Im Schlepptau läuft seit August eine Sammelklage von Aktionären.
2. Das Visa-Programm. Bloomberg berichtete am 21. August, dass Visa das Unternehmen in sein Überwachungsprogramm für Händler aufgenommen hat, nachdem im Juli auffällig viele Kunden Kartenzahlungen zurückgebucht hatten. Pro Streitfall werden 8 Dollar fällig; die erste Rechnung im September lag bei rund 75.000 Dollar. Um wieder herauszukommen, muss Hims die Quote drei Monate in Folge unter 1,5 % drücken. Der Betrag ist für ein Unternehmen dieser Größe irrelevant — das Signal ist es nicht: Ein Zahlungsdienstleister bestätigt hier unabhängig von der FTC, dass ungewöhnlich viele Kunden sich über Abbuchungen beschweren.
3. Der Margendruck bleibt. Das Management hat ausdrücklich gesagt, dass die Margenentwicklung des zweiten Quartals auch im zweiten Halbjahr anhalten wird, weil Markenmedikamente und internationales Geschäft weiter Anteile gewinnen. Das ist als bewusste Entscheidung dargestellt — es bedeutet aber, dass niemand auf eine schnelle Erholung der 76 % hoffen sollte.
Was der Kurs daraus macht
Die Aktie schloss am 11. September bei 27,51 Dollar. Das sind 58 % unter dem 52-Wochen-Hoch von 65,30 Dollar — aber immer noch das Doppelte des Tiefs von 13,74 Dollar. Es ist ein Wert, der in zwölf Monaten beide Extreme gesehen hat. Die stärksten Tagesbewegungen der letzten sechs Monate zeigen, wie nervös hier gehandelt wird:
| Datum | Bewegung | Schluss |
|---|---|---|
| 15. April | +13,7 % | 24,29 $ |
| 12. Mai | −14,1 % | 25,03 $ |
| 24. Juli | −14,2 % | 28,09 $ |
| 29. Juli (FTC-Klage) | −14,7 % | 25,00 $ |
| 19. August | +13,5 % | 31,09 $ |
Bei rund 233 Millionen Aktien ergibt sich ein Börsenwert von etwa 6,4 Milliarden Dollar — gemessen an der Jahresprognose von 3,1 bis 3,3 Milliarden Dollar Umsatz also das Zweifache des Jahresumsatzes. Für ein Unternehmen, das 38 % wächst, ist das nicht teuer. Für eines, dessen Gewinn gleichzeitig schrumpft und das gerade von zwei Seiten rechtlich unter Druck steht, ist es auch nicht offensichtlich billig.
Die Analysten sehen das ähnlich zurückhaltend: Das Kursziel-Mittel liegt bei rund 29 bis 31 Dollar bei einer Spanne von 21 bis 42 Dollar, die Mehrheit der Einstufungen lautet „Halten". JPMorgan nahm die Aktie am 11. September mit „Neutral" und einem Ziel von 32 Dollar in die Beobachtung auf — und nannte als Hauptrisiko ausdrücklich den Übergang zu den Markenmedikamenten.
Die Frage, an der alles hängt
Das Management peilt für 2030 einen Umsatz von 6,5 Milliarden Dollar bei 1,3 Milliarden bereinigtem EBITDA an — eine Marge von 20 %. Heute liegt sie bei 8 %. Die Wette dahinter ist, dass die Kunden bleiben: Wer einmal über Hims ein Abo für Abnehmspritzen abgeschlossen hat, soll später auch Haarpflege, Hautbehandlung und Hormontherapie dort kaufen — Produkte mit den alten, hohen Margen. Dann wäre das GLP-1-Geschäft ein teurer, aber wirksamer Kundenmagnet.
Falls die Kunden hingegen nur wegen der Abnehmspritze kommen und nach dem Abnehmen wieder gehen, hat Hims & Hers sein Wachstum mit einem Produkt gekauft, an dem es kaum verdient — und dabei die Marge des Kerngeschäfts halbiert. Der nächste Prüfstein ist der Q3-Bericht: Das Management stellt 880 bis 900 Millionen Dollar Umsatz in Aussicht (+47 bis 50 %) und 75 bis 95 Millionen bereinigtes EBITDA. Erreicht es die Untergrenze beim Ergebnis nicht, kippt die Geschichte vom bewussten Margentausch schnell in die vom Wachstum um jeden Preis.
Einordnung
Hims & Hers ist einer der wenigen Fälle, in denen ein Unternehmen für den Schritt in die Legalität unmittelbar in der Gewinnrechnung bezahlt — und das auch offen so darstellt. Das ist ehrlicher als vieles, was man sonst zu lesen bekommt, macht die Aktie aber nicht berechenbarer. Wer sie einschätzen will, sollte drei Dinge auseinanderhalten: das operative Geschäft, das unbestritten schnell wächst; die Margenfrage, die noch mindestens ein Jahr offen bleibt; und die Rechtsrisiken, deren Ausgang niemand seriös prognostizieren kann. Die Bewertung mit dem Zweifachen des Umsatzes spiegelt genau diese Mischung wider — sie ist weder ein Schnäppchen noch eine Übertreibung, sondern der Preis für erhebliche Unsicherheit.
Quellen: Alle Quartalszahlen, Prognosen und Angaben zur Eucalyptus-Kaufpreisstruktur aus den Originalunterlagen des Unternehmens bei der US-Börsenaufsicht — Ergebnisbericht Q2 2026 (8-K) und Quartalsbericht (10-Q); Details der FTC-Klage vom 29. Juli 2026 via Federal Trade Commission und Alston & Bird; Visa-Überwachungsprogramm via Bloomberg; Verlauf der Novo-Nordisk-Beziehung via CNBC (Kündigung) und Fierce Pharma (Neuanfang); FDA-Vorgehen gegen nachgemischte GLP-1-Präparate via FDA; Eckdaten der Eucalyptus-Übernahme via CNBC; Kursziele via StockAnalysis. Alle Kurse, Tagesbewegungen und die 52-Wochen-Spanne aus unseren eigenen Kursdaten (Schlusskurs vom 11. September 2026).
Keine Anlageberatung. Dieser Beitrag ordnet veröffentlichte Geschäftszahlen und Rechtsverfahren ein und spricht keine Kauf- oder Verkaufsempfehlung aus. Die dargestellten Vorwürfe der FTC sind Behauptungen einer Klageschrift; über sie ist nicht entschieden, und das Unternehmen bestreitet sie. Konsensschätzungen und Kursziele sind Momentaufnahmen und weichen je nach Quelle ab. Alle Angaben ohne Gewähr, Stand 13. September 2026.