 markt
Microsoft: Minus 35 Prozent, plus 46 Prozent — und jetzt fast wieder am Rekord
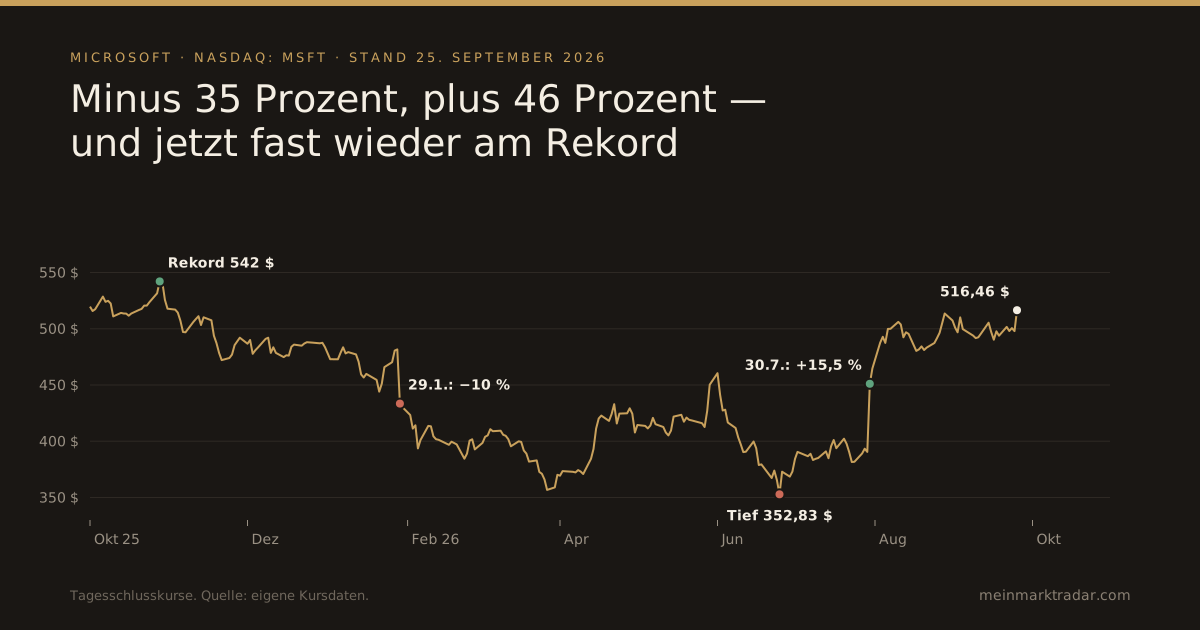
Die Microsoft-Aktie ist am Freitag um 3,7 Prozent auf 516,46 Dollar gestiegen. Das ist nur noch 5 Prozent unter dem Rekord vom Oktober 2025. Dazwischen liegt ein Jahr, das für einen Konzern dieser Größe ungewöhnlich wild verlief: erst ein Minus von 35 Prozent, dann ein Plus von 46 Prozent vom Tief. Seit Jahresanfang steht trotzdem nur ein Plus von 6,8 Prozent — der Nasdaq 100 liegt bei 21 Prozent.
Der Weg dorthin ist lehrreich, weil Microsoft im Januar vor genau dem Problem stand, an dem Oracle bis heute leidet. Microsoft hat es gelöst. Wie, steht in den Quartalszahlen.
Januar: Der größte Wertverlust der Firmengeschichte
Am 28. Januar legte Microsoft Zahlen vor, die über den Erwartungen lagen: Umsatz 81,3 Milliarden Dollar, 17 Prozent mehr als im Vorjahr. Am nächsten Tag fiel die Aktie trotzdem um 10 Prozent — der stärkste Tagesverlust seit März 2020 und mit 357 Milliarden Dollar der größte Wertverlust an einem einzigen Tag in der Geschichte des Unternehmens. Drei Dinge störten die Anleger:
- Die Investitionen: 37,5 Milliarden Dollar in einem Quartal, 66 Prozent mehr als im Vorjahr, vor allem für KI-Rechenzentren.
- Das Cloud-Wachstum: Azure wuchs um 39 Prozent, etwas langsamer als zuvor, und Microsoft räumte ein, dass die Kapazität mindestens bis Ende Juni knapp bleibt.
- Die Abhängigkeit von OpenAI: 45 Prozent des vertraglich zugesagten, noch nicht erbrachten Geschäfts von 625 Milliarden Dollar entfielen auf OpenAI.
Im April kündigte Microsoft dann für das Kalenderjahr 2026 Investitionen von rund 190 Milliarden Dollar an, auch wegen stark gestiegener Preise für Speicherchips. Den tiefsten Schlusskurs erreichte die Aktie am 25. Juni bei 352,83 Dollar, 35 Prozent unter dem Rekord. Vor den Jahreszahlen im Juli lag sie seit Jahresanfang 19 Prozent im Minus.
Juli: Die Wende mit plus 15,5 Prozent
Am 29. Juli folgten die Zahlen zum Geschäftsjahr, das bei Microsoft Ende Juni endet. Am nächsten Tag stieg die Aktie um 15,5 Prozent — für ein Unternehmen mit einem Börsenwert im Billionenbereich ein außergewöhnlicher Sprung. Die Zahlen des vierten Quartals:
| Microsoft, April bis Juni 2026 | Wert | Veränderung |
|---|---|---|
| Umsatz | 90,0 Mrd. $ | +18 % |
| Operatives Ergebnis | 40,6 Mrd. $ | +18 % |
| Microsoft Cloud | 59,3 Mrd. $ | +27 % |
| Azure und andere Cloud-Dienste | — | +43 % |
| Auftragsbestand Geschäftskunden | 678 Mrd. $ | +84 % |
Das Entscheidende war die Richtung. Azure wuchs nicht mehr langsamer, sondern schneller: 43 Prozent nach 39 Prozent im Januar und 40 Prozent im Frühjahr. Über das ganze Geschäftsjahr überschritt Azure erstmals 100 Milliarden Dollar Umsatz. Finanzchefin Amy Hood sagte, die Nachfrage übersteige weiter das Angebot, und erklärte die Beschleunigung mit deutlich besserer Auslastung der vorhandenen Rechner. Die Investitionspläne blieben unverändert; wegen einer anderen Verbuchung von Mietverträgen rechnet Microsoft jetzt mit rund 175 Milliarden Dollar für 2026.
Der Gewinn nach Rechnungslegung (4,81 Dollar je Aktie) lag etwas über dem bereinigten Wert (4,74 Dollar), weil er einen Sondergewinn von 3,2 Milliarden Dollar aus Microsofts Beteiligung an dem KI-Unternehmen Anthropic enthält.
Was Microsoft von Oracle unterscheidet
Microsoft und Oracle haben auf den ersten Blick dasselbe Profil: gewaltige Investitionen in KI-Rechenzentren und einen riesigen Auftragsbestand, von dem ein großer Teil an OpenAI hängt. Die Aktien sind trotzdem in entgegengesetzte Richtungen gelaufen:
| Microsoft | Oracle | |
|---|---|---|
| Auftragsbestand | 678 Mrd. $ | 664 Mrd. $ |
| Anteil OpenAI | 45 % (Stand Januar) | rund die Hälfte |
| Freier Cashflow | positiv | negativ |
| Aktie seit Jahresanfang | +6,8 % | −28,9 % |
Der Unterschied liegt darin, wer die Investitionen bezahlt. Microsoft finanziert den Ausbau aus einem operativen Gewinn von 155 Milliarden Dollar im Jahr und rechnet nach Aussage der Finanzchefin auch im laufenden Geschäftsjahr mit positivem Cashflow. Oracle verbrennt Geld, finanziert den Ausbau mit Schulden und steht bei der Ratingagentur S&P eine Stufe über Ramschniveau. Genau diese Frage — nicht das Wachstum — haben wir am Beispiel Marvell und Oracle ausführlich beschrieben: Wer den KI-Ausbau bezahlt.
Dazu kommt ein zweiter Punkt. Microsoft hat im Juli gezeigt, dass die Investitionen schon zu Umsatz werden: Azure beschleunigt, obwohl die Kapazität knapp ist. Bei Oracle liegt dieser Nachweis für den größten Teil des Auftragsbestands noch in der Zukunft.
Was diese Woche den Kurs bewegt hat
Am 23. September stufte die US-Bank Stifel die Aktie von „Halten“ auf „Kaufen“ hoch und hob das Kursziel von 530 auf 575 Dollar an. Bemerkenswert daran ist weniger die Zahl als der Absender: Stifel gehörte zu den wenigen Häusern, die nach dem schwachen Jahresbeginn skeptisch geblieben waren. Analyst Brad Reback begründete die Hochstufung damit, dass Microsoft seine Rechenkapazität besser zu Geld machen und zugleich den Kostenanstieg für die Entwicklung großer Sprachmodelle bremsen könne. Kurz zuvor hatte BNP Paribas nach einem Gespräch mit Microsoft berichtet, dass Azure bei Vertragsverlängerungen höhere Preise durchsetzt. Am Freitag kam die Ausweitung des KI-Assistenten Copilot hinzu.
Was der Optionsmarkt vor den Zahlen erwartet
Die nächsten Quartalszahlen werden für Ende Oktober erwartet. Für den Verfall am 30. Oktober preisen die Optionen eine Bewegung von ±8 Prozent ein:
| Verfall 30. Oktober | Wahrscheinlichkeit |
|---|---|
| über dem Rekord von 542 $ | 31,0 % |
| über 577 $ (durchschnittliches Analystenziel) | 13,5 % |
| unter 475 $ (rund −8 %) | 22,6 % |
| unter 450 $ | 11,7 % |
Ein neues Rekordhoch bis Ende Oktober hält der Markt also für gut möglich, aber nicht für wahrscheinlich. Nach zwei Kurssprüngen von zehn und mehr Prozent an Zahlentagen in diesem Jahr — einmal nach unten, einmal nach oben — wirken ±8 Prozent eher knapp bemessen.
Einordnung
Microsofts Jahr zeigt, wie der Markt die KI-Investitionen der großen Konzerne bewertet. Er hat nicht aufgehört, sie kritisch zu sehen: Die Investitionspläne sind heute nicht kleiner als im Januar, als die Aktie einbrach. Geändert hat sich der Nachweis, dass die Investitionen zu Umsatz werden — und dass Microsoft sie aus eigener Kraft bezahlen kann. Solange Azure beschleunigt, trägt diese Rechnung. Der nächste Prüfstein sind die Zahlen Ende Oktober. Dort wird vor allem zählen, ob das Cloud-Wachstum hält, während die Rechenzentren weiter knapp sind.
Quellen: Quartalszahlen April bis Juni 2026 aus der Mitteilung von Microsoft; Einordnung der Juli-Zahlen und Aussagen von Amy Hood via CNBC und Investing.com; Kurssturz im Januar via CNBC; Investitionsplan vom April via CNBC; Hochstufung durch Stifel via Bloomberg und Investing.com; Copilot-Ausweitung via Invezz. Oracle-Vergleichswerte aus unserem Beitrag vom 22. September. Kurse, Kursverlauf, Tief und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 25. September 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Auftragsbestände sind Unternehmensangaben und keine Zusage künftiger Umsätze. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise und keine Prognosen. Alle Angaben ohne Gewähr, Stand 25. September 2026.