 markt
Vom Motorenbauer zum Rüstungskonzern: Deutz am Rekordhoch — zu Recht?
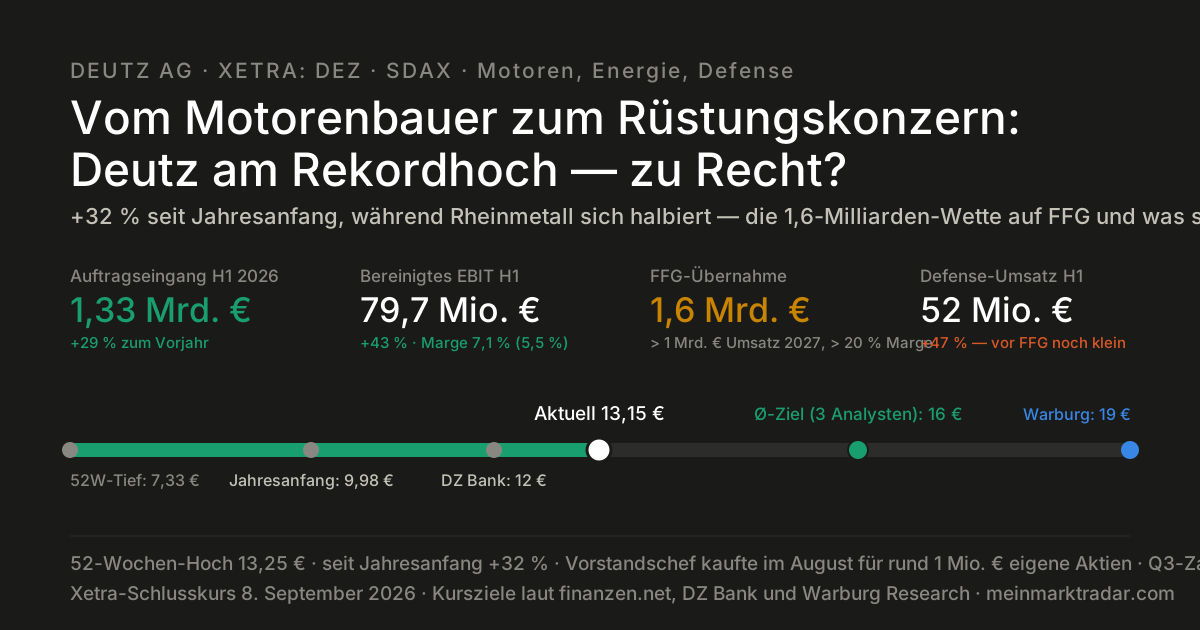
Während der Branchenprimus Rheinmetall seit Jahresanfang 46 % verloren hat, steht der Kölner Motorenbauer Deutz mit 13,15 Euro nur zehn Cent unter seinem 52-Wochen-Hoch — plus 32 % seit Jahresanfang, plus 27 % allein in den letzten vier Wochen. Der Grund ist derselbe wie bei Rheinmetall, nur mit umgekehrtem Vorzeichen: die Rüstungswette. Deutz kauft für 1,6 Milliarden Euro den Panzerbauer FFG, verdoppelt damit fast seinen Umsatz und wird über Nacht vom Zulieferer zum Systemanbieter. Die Aktionäre haben mit 99,7 % zugestimmt, der Vorstandschef hat für rund eine Million Euro eigene Aktien gekauft, Warburg sieht 19 Euro. Zeit für einen genauen Blick auf beide Seiten.
Die Ausgangslage in Zahlen
| Kennzahl | Wert |
|---|---|
| Kurs (Xetra-Schluss 8. Sept.) | 13,15 € |
| Seit Jahresanfang | +32 % |
| 52-Wochen-Spanne | 7,33 – 13,25 € |
| Auftragseingang H1 2026 | 1.331 Mio. € (+28,7 %) |
| Umsatz H1 2026 | 1.115 Mio. € (+10,7 %) |
| Bereinigtes EBIT H1 | 79,7 Mio. € (+43,1 %), Marge 7,1 % (Vorjahr 5,5 %) |
| Defense-Umsatz H1 | 52 Mio. € (+47 %) |
| Prognose 2026 | Umsatz 2,3 – 2,5 Mrd. €, bereinigte EBIT-Marge 6,5 – 8,0 % |
| Kursziele | Warburg 19 € · Ø 16 € (3 Analysten) · DZ Bank 12 € · Kepler 12 € |
| Nächster Termin | 5. November: Zahlen zu den ersten neun Monaten |
Das Halbjahr: Wachstum auf allen Ebenen
Die Zahlen vom 6. August waren die besten seit Jahren: Der Auftragseingang sprang um fast 29 % auf 1,33 Milliarden Euro, der Umsatz wuchs zweistellig, und das bereinigte operative Ergebnis legte mit 43 % deutlich überproportional zu — die Marge stieg von 5,5 auf 7,1 %. Bemerkenswert ist die Breite: Alle Sparten trugen bei, angeführt von der Energie-Sparte (Stromaggregate, seit Juni verstärkt durch die Übernahme von Maxi Trust Power in Brasilien), gefolgt von Service, Motoren und Defense. Die kleine Defense-Sparte wuchs mit 47 % am schnellsten, die New-Tech-Sparte mit elektrifizierten Baggern verdoppelte ihren Umsatz nahezu. Die Jahresprognose blieb unverändert — was nach einem solchen Halbjahr eher konservativ wirkt.
Ein Schönheitsfehler steckt im zweiten Quartal isoliert: Trotz 13 % Umsatzplus sank der Gewinn je Aktie von 0,13 auf 0,08 Euro — Sondereffekte rund um die Übernahmen drücken unter dem bereinigten Ergebnis auf das, was beim Aktionär ankommt. Wer nur die Schlagzeile „EBIT +43 %" liest, übersieht das.
Die 1,6-Milliarden-Wette: FFG
Am 9. Juli einigte sich Deutz mit den Eigentümerfamilien der FFG Flensburger Fahrzeugbau — Hersteller von Bergepanzern, Pionierfahrzeugen und Instandsetzungsdienstleistungen für Bundeswehr und Nato-Partner — auf die komplette Übernahme. Kaufpreis rund 1,6 Milliarden Euro: eine Milliarde in bar, 600 Millionen in neuen Deutz-Aktien. Das Bundeskartellamt hat ohne Auflagen zugestimmt, die außerordentliche Hauptversammlung am 24. August die dafür nötige Sachkapitalerhöhung mit 99,7 %. Die FFG-Familien werden mit bis zu 29,9 % Ankeraktionär von Deutz; das Closing wird für Ende 2026 bis Anfang 2027 erwartet.
Die Dimension: FFG soll laut Vorstandschef Sebastian Schulte schon 2027 über eine Milliarde Euro Umsatz bei mehr als 20 % Marge erwirtschaften — Deutz selbst kommt auf 2,3 bis 2,5 Milliarden bei 6,5 bis 8 %. Die Übernahme hebt also nicht nur den Umsatz um rund 40 %, sondern vor allem die Profitabilität des Gesamtkonzerns. Das Strategieziel für 2030 (4 Milliarden Umsatz, 10 % Marge) werde „deutlich früher" erreicht. Dazu kommen kleinere Bausteine: die Übernahme der Sobek-Gruppe (Antriebe und Pumpen für Drohnen), ein gemeinsam mit RENK auf der Eurosatory gezeigtes 800-kW-Powerpack für Militärfahrzeuge und Kooperationen bei der Drohnenabwehr.
Der Bullen-Fall
- Margen-Sprung durch FFG: Ein Geschäft mit über 20 % Marge, das fast so groß ist wie die Hälfte des bisherigen Konzerns, verändert die Bewertungslogik — von „zyklischer Motorenbauer" zu „Rüstungssystemanbieter".
- Das Kerngeschäft läuft: Anders als bei manchem Rüstungs-Hoffnungswert trägt das operative Geschäft schon heute — 43 % mehr EBIT ohne FFG.
- Die Analysten sind einig: Alle fünf erfassten Häuser sagen „Kaufen"; Warburg hob das Ziel am 1. September von 13,20 auf 19 Euro — rund 45 % über dem Kurs. Die europäische Aufrüstung ist politisch beschlossen, und FFG bringt genau die Fahrzeuge, die die Bundeswehr in den nächsten Jahren beschafft.
Der Bären-Fall
- Die Aktie hat viel vorweggenommen: +27 % in vier Wochen, und die Kursziele klaffen weit auseinander — DZ Bank, Kepler und ODDO sehen mit 12 bis 12,50 Euro die Aktie bereits über ihrem fairen Wert. Je nach Datenanbieter liegt der Konsens bei 16 Euro (finanzen.net) oder bei 12,20 Euro (wallstreet-online).
- Verwässerung und Schulden: Bis zu 29,9 % neue Aktien für die FFG-Familien, dazu eine Milliarde in bar, die finanziert werden muss. Der Gewinn je Aktie ist im zweiten Quartal schon vor dem Closing gesunken.
- Die Drohnen-Fantasie ist klein: Sobek dürfte weniger als 3 % des Konzernumsatzes ausmachen; konkrete Serienaufträge für die Drohnen-Pumpe fehlen bislang. Beobachter fragen bereits, ob „die Drohnenfantasie schon wieder raus" ist.
- Zykliker-Risiko: Zwei Drittel des Geschäfts bleiben Motoren für Bau- und Landmaschinen. Anfang September verlor die Aktie an einem Tag 3,8 %, als steigende Ölpreise und Zinsen zyklische Industriewerte trafen — Rheinmetall zeigt, wie schnell der Markt bei Rüstungswerten von Euphorie auf Zweifel umschaltet.
Einordnung
Deutz ist derzeit die spiegelverkehrte Rheinmetall-Geschichte: Dort steht ein volles Auftragsbuch gegen eine Bewertung, die dem Wachstum davongelaufen war — hier läuft eine Bewertung gerade einer Übernahme voraus, die erst um den Jahreswechsel vollzogen wird. Das Halbjahr liefert die Substanz, FFG die Fantasie, die Insiderkäufe das Vertrauenssignal. Was fehlt, ist der Beweis, dass ein Motorenbauer einen Panzerhersteller mit 20 % Marge integrieren kann, ohne die Marge zu verlieren. Bis zum Closing bleibt die Aktie deshalb ein Wert, der eher auf Nachrichten als auf Zahlen reagiert — die nächsten harten Daten kommen am 5. November.
Quellen: Halbjahreszahlen via Deutz-Pressemitteilung (PDF) und Börse Express; FFG-Übernahme und Hauptversammlung via hartpunkt und Finanztrends; Insiderkäufe und Kursziele via Kapitalmarktexperten, finanzen.net und wallstreet-online; kritische Einordnung via stock3. Kurse und 52-Wochen-Spanne aus unseren eigenen Kursdaten (Xetra-Schluss 8. September 2026).
Keine Anlageberatung. Kursziele sind Analystenmeinungen und weichen je nach Quelle erheblich voneinander ab; die FFG-Übernahme steht unter dem Vorbehalt noch ausstehender Freigaben. Alle Angaben ohne Gewähr, Stand 8. September 2026.