 markt
Rekordaufträge, halbierter Kurs: Was ist bei Rheinmetall passiert?
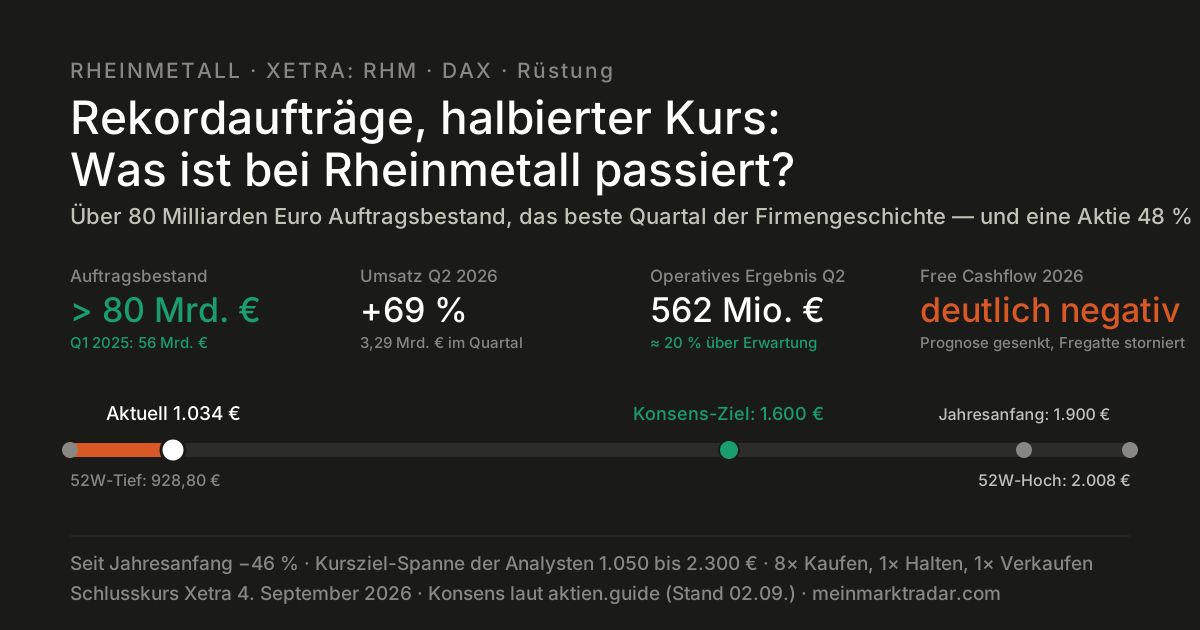
Es ist eine der seltsamsten Konstellationen im DAX: Rheinmetall meldet einen Auftragsbestand von über 80 Milliarden Euro — mehr als das Vierfache eines Jahresumsatzes —, legt das beste Quartal seiner 137-jährigen Geschichte vor, und die Aktie steht trotzdem 48 % unter ihrem Hoch vom September 2025. Allein in der vergangenen Woche ging es um rund 10 % abwärts, zum Wochenschluss notierte das Papier bei 1.034 Euro. Wer verstehen will, warum ein Unternehmen mit vollen Auftragsbüchern an der Börse abgestraft wird, muss auf drei Dinge schauen: die Prognose, den Cashflow und die Erwartungen, die im alten Kurs steckten.
Update vom 22. September 2026 — Der Kurs hat das pessimistischste Kursziel eingeholt
Seit diesem Beitrag hat die Aktie weitere 4,1 Prozent verloren und steht bei 991,40 Euro — zum dritten Mal in zwei Wochen unter der Marke von 1.000 Euro. Damit sind es jetzt 50,6 Prozent unter dem Hoch von 2.008 Euro, und bis zum 52-Wochen-Tief von 928,80 Euro fehlen noch 6,7 Prozent.
Bemerkenswert daran ist weniger der Rückgang als der Ort, an dem der Kurs angekommen ist: Von den 24 Häusern, die Rheinmetall abdecken, liegt das niedrigste Kursziel bei 1.000 Euro. Der Kurs hat also die pessimistischste Erwartung der Wall Street eingeholt — bei einem Durchschnittsziel von 1.626 Euro und einem Höchstwert von 2.300 Euro. Die Deutsche Bank bestätigte Anfang September ihr Kaufurteil mit 1.800 Euro. Selten liegen Kurs und Konsens so weit auseinander.
Was sich sachlich geändert hat: das Fregatten-Aus ist endgültig
Der Punkt, der in diesem Beitrag noch als Risiko stand, ist inzwischen beschieden. Das Verteidigungsministerium hat das Rüstungsprojekt F126 beendet: Der ursprüngliche Generalunternehmer konnte Zeit- und Kostenrahmen nicht halten, der geprüfte Wechsel auf eine andere Werft wurde abgelehnt. Sechs Fregatten für rund 18 Milliarden Euro sind damit gestrichen.
Für Rheinmetall bedeutet das bis zu 300 Millionen Euro weniger Umsatz im laufenden Jahr; die Jahresplanung wurde entsprechend auf 13,7 bis 14,2 Milliarden Euro gesenkt, die erwartete operative Marge von rund 19 Prozent aber bestätigt. Deutlicher fällt der Effekt bei den erwarteten Auftragsnominierungen aus: Statt der in Aussicht gestellten 20 Milliarden Euro blieb es im zweiten Quartal bei einem niedrigen zweistelligen Milliardenbetrag. Zum Mittelfristziel 2030 hätte das Projekt weniger als drei Prozent beigetragen — für die Jahresprognose war es trotzdem der Unterschied.
Ersetzt werden die sechs F126 durch acht Fregatten des Typs MEKO A-200. Die ersten vier sollen rund 6,3 Milliarden Euro kosten, eine Option auf vier weitere bis Jahresende noch einmal 5,3 Milliarden. Die Entscheidungsgrundlage soll dem Haushaltsausschuss des Bundestags schnellstmöglich vorgelegt werden. Wichtig für die Einordnung: Das MEKO-Design stammt nicht von Rheinmetall. Ob und in welchem Umfang der Konzern an der Ersatzbeschaffung beteiligt wird, ist offen — wer hier automatisch einen Ausgleich für das gestrichene Projekt erwartet, rechnet sich etwas schön.
Der neue Befund: Es ist kein Branchenproblem, es ist ein deutsches
Der interessanteste Punkt zeigt sich erst im Vergleich. Auf Sicht eines Jahres:
| Wert | 12 Monate |
|---|---|
| Rheinmetall | −49 % |
| RENK | −45 % |
| Hensoldt | −22 % |
| Leonardo (Italien) | −4 % |
| BAE Systems (Großbritannien) | +1 % |
| Saab (Schweden) | +11 % |
| DAX | +9 % |
Die europäischen Rüstungskonzerne halten sich oder legen zu — nur die drei deutschen fallen, und zwar dramatisch. Das spricht gegen die naheliegende Erklärung, die Anleger hätten das Interesse an Verteidigung verloren. Verteidigungsbudgets steigen weiter, Aufträge kommen weiter.
Die bessere Erklärung ist die, die schon in diesem Beitrag stand: Es sind genau jene Werte gefallen, die zuvor am stärksten gestiegen waren. Rheinmetall, RENK und Hensoldt waren 2024 und 2025 die Überflieger der europäischen Rüstungsbranche — mit Bewertungen, die Jahre an Wachstum vorwegnahmen. BAE und Saab sind nie so weit gelaufen und geben deshalb auch nichts zurück. Was wir gerade sehen, ist kein Zweifel am Geschäft, sondern das Zurückholen einer Übertreibung.
Am Bild selbst ändert sich durch dieses Update nichts: Ein Auftragsbestand von 80,5 Milliarden Euro, ein Quartalsumsatz von 3,29 Milliarden (+69 %) und eine operative Marge von 17,1 Prozent beschreiben kein Unternehmen in Schwierigkeiten. Was sich geändert hat, ist der Preis — und die Frage, ob der Markt bei rund 1.000 Euro einen Boden findet oder ob das 52-Wochen-Tief von 928,80 Euro noch getestet wird. Die Antwort darauf steht in keiner Auftragsmeldung, sondern in der Kapitalflussrechnung des dritten Quartals.
Quellen des Updates: Beendigung des F126-Programms und Ersatzbeschaffung via Bundeswehr; Folgen für Rheinmetall via finanzen.net; Kursziele und Analystenspanne via Börse Express. Kurse und Zwölf-Monats-Vergleiche aus unseren eigenen Kursdaten, Stand 22. September 2026, 18 Uhr MESZ.
Die Ausgangslage in Zahlen
| Kennzahl | Wert |
|---|---|
| Kurs (Xetra-Schluss 4. Sept.) | 1.034 € |
| Seit Jahresanfang | −46 % |
| 52-Wochen-Spanne | 928,80 – 2.008 € |
| Auftragsbestand Q2 2026 | > 80 Mrd. € (Q1 2025: 56 Mrd. €) |
| Auftragseingang Q2 | 11,4 Mrd. € |
| Umsatz Q2 | 3,29 Mrd. € (+69 %) |
| Operatives Ergebnis Q2 | 562 Mio. € (erwartet: 470 Mio. €) |
| Konsens-Kursziel | 1.600 € (10 Häuser, Spanne 1.050 – 2.300 €) |
Der 6. August: Bestes Quartal, schlechtester Tag
Die Zahlen zum zweiten Quartal übertrafen die Erwartungen deutlich — der Umsatz stieg um 69 % auf 3,29 Milliarden Euro, das operative Ergebnis lag mit 562 Millionen fast 20 % über dem Konsens. Dennoch fiel die Aktie am selben Tag zeitweise um 8,5 % von rund 1.215 auf 1.111 Euro. Der Grund war nicht das Quartal, sondern das, was Rheinmetall gleichzeitig kommunizierte: eine leicht gesenkte Umsatzprognose für 2026 nach der Stornierung eines Fregattenprogramms und ein deutlich negativer operativer Free Cashflow, weil sich Anzahlungen verschoben, die Forderungen zum Quartalsende sprangen und Vorräte für die kommenden Quartale aufgebaut wurden. Für ein Unternehmen, dessen Kurs jahrelang auf „Wachstum ohne Wenn und Aber“ gepreist war, reichte dieses „Wenn“ für den Absturz.
Der Bullen-Fall: Die Aufträge sind real
Das Auftragsbuch wächst von Quartal zu Quartal — von 56 Milliarden Euro im ersten Quartal 2025 über 73 Milliarden im ersten Quartal 2026 auf jetzt über 80 Milliarden. Allein im zweiten Quartal kamen 11,4 Milliarden Euro dazu, darunter ein Vertrag über Loitering Munition (Kamikaze-Drohnen) mit der Bundeswehr und ein Paket mit Rumänien im Rahmen des EU-Rüstungsprogramms SAFE. In den USA hat Rheinmetall einen Prototyp für den Nachfolger des Schützenpanzers Bradley ausgeliefert — der potenziell größte Einzelauftrag der Firmengeschichte —, und in Nordhessen entstehen über 1.000 neue Stellen für Drohnenfertigung. Die europäische Aufrüstungswelle ist politisch beschlossen und auf Jahre finanziert. Wer so argumentiert, sieht in der Korrektur eine Einstiegschance: 8 von 10 Analystenhäusern raten zum Kauf, das mittlere Kursziel von 1.600 Euro liegt rund 55 % über dem Kurs, die Optimisten sehen 2.300 Euro.
Der Bären-Fall: Aufträge sind noch kein Geld
Die Kritiker verweisen auf die Lücke zwischen Auftragsbuch und Kasse: Rüstungsaufträge werden über Jahre abgearbeitet, Rheinmetall muss Fabriken, Personal und Vorräte vorfinanzieren — und genau das drückt den Cashflow tief ins Minus. Die Stornierung des Fregattenprogramms zeigt zudem, dass auch Staatsaufträge nicht in Stein gemeißelt sind. Das Handelsblatt spricht von „Rissen im Rüstungswunder“ und stellt Konzernchef Armin Papperger die Frage, ob er sich überschätzt habe. Und das niedrigste Kursziel von 1.050 Euro liegt praktisch auf dem aktuellen Niveau — mindestens ein Analyst hält die Aktie also für fair bewertet, nicht für billig. Die Kernfrage lautet: Hat der Kurs von fast 2.000 Euro die Wachstumsstory bis 2030 bereits vorweggenommen? Die Halbierung seither ist die Antwort des Marktes darauf — und sie muss nicht die letzte sein.
Worauf es jetzt ankommt
- Cashflow im dritten Quartal: Kommen die verschobenen Anzahlungen? Das ist die Zahl, die den August-Absturz ausgelöst hat — und die ihn zurücknehmen kann.
- Bradley-Nachfolger: Eine Entscheidung der US-Armee wäre ein Auftrag in einer Größenordnung, die selbst das 80-Milliarden-Buch verändert.
- Kapitalmarkttag im Dezember: Das Management dürfte dort die Mittelfristziele bestätigen oder anpassen — der Termin, an dem sich entscheidet, ob die Wachstumsstory bis 2030 noch gilt.
- Politik: Jede Nachricht zu Verteidigungsbudgets, zum Ukraine-Krieg oder zu EU-Beschaffungsprogrammen bewegt die Aktie stärker als die eigenen Zahlen.
Einordnung
Rheinmetall ist kein Unternehmen in der Krise, sondern eine Aktie, deren Bewertung der Realität vorausgeeilt war. Das Auftragsbuch ist so voll wie nie, das operative Geschäft liefert Rekorde — aber Wachstum dieser Größenordnung kostet zuerst Geld, und der Markt hat im August verstanden, dass die Marge auf dem Papier und der Cashflow in der Kasse zwei verschiedene Dinge sind. Die Analysten-Spanne von 1.050 bis 2.300 Euro sagt ehrlich, wie weit die Meinungen auseinanderliegen. Für Anleger heißt das: Die Chance ist real, aber die Volatilität auch — und der nächste harte Datenpunkt sind nicht neue Aufträge, sondern der Cashflow im November.
Quellen: Q2-Zahlen und Kursreaktion via Börse Online und finanzen.net; Auftragsbestand via Rheinmetall (Q1-Bericht); Kursziele via aktien.guide und wallstreet-online (dort Ø-Ziel 1.868 €); Charttechnik via Kagels Trading; Management-Kritik via Handelsblatt. Kurse und 52-Wochen-Spanne aus unseren eigenen Kursdaten (Xetra-Schluss 4. September 2026).
Keine Anlageberatung. Kursziele sind Analystenmeinungen und weichen je nach Quelle erheblich voneinander ab (Konsens 1.600 € bei aktien.guide, 1.868 € bei wallstreet-online). Alle Angaben ohne Gewähr, Stand 6. September 2026.