 markt
Coherent: Der Kurs steigt 24 Prozent — und die Insider verkaufen
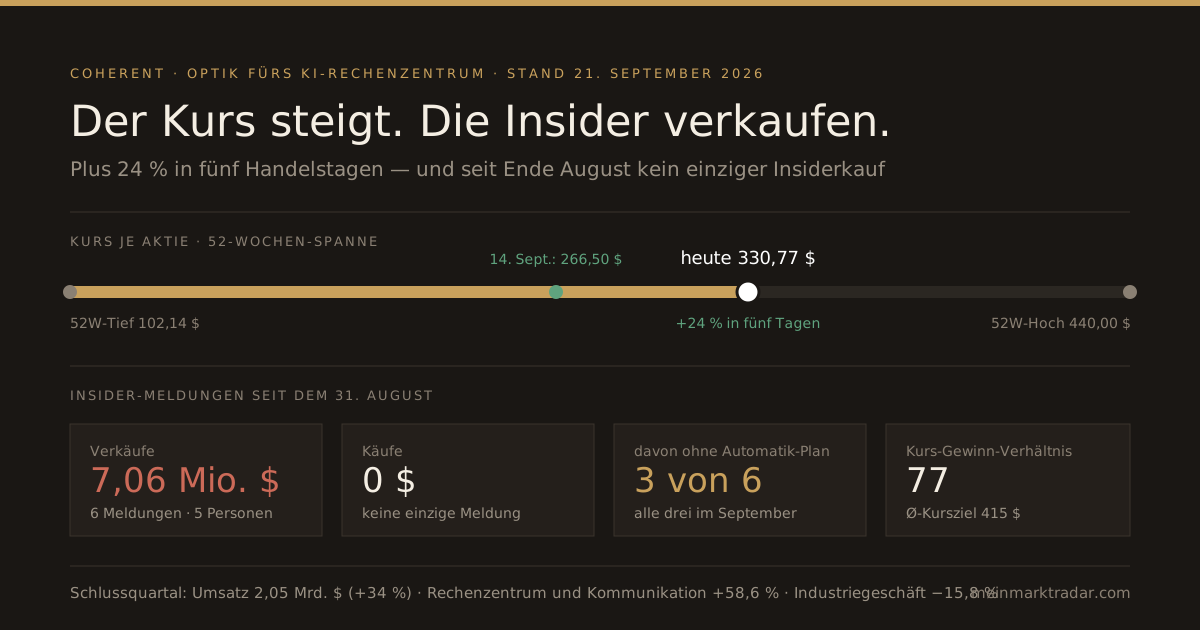
Heute Vormittag haben wir uns die vier GameStop-Insider angesehen, die in drei Tagen für 21,7 Millionen Dollar eigene Aktien gekauft haben. Dieselbe Brille auf einen anderen Wert gelegt, ergibt das genaue Gegenbild: Bei Coherent haben seit dem 31. August fünf Insider in sechs Meldungen für 7,06 Millionen Dollar verkauft — und kein einziger gekauft. In derselben Zeit ist die Aktie davongelaufen: allein seit dem 14. September um 24 Prozent, heute noch einmal um gut 4 Prozent auf 330,77 Dollar.
Beides zusammen ist kein Urteil über das Unternehmen. Aber es ist die Art Spannung, bei der sich ein zweiter Blick lohnt.
Was Coherent überhaupt macht
Coherent — bis 2022 unter dem Namen II-VI bekannt — baut die Optik, über die KI-Rechenzentren miteinander sprechen. Das klingt nach Nebensache, ist aber ein Engpass: Zehntausende Nvidia-Chips in einem Rechenzentrum nützen nichts, wenn die Daten nicht schnell genug zwischen den Schränken fließen. Dafür braucht es steckbare Transceiver — Module, die elektrische Signale in Laserlicht verwandeln und zurück. Der Markt springt gerade von 800 Gigabit auf 1,6 Terabit pro Modul, und genau dieser Wechsel ist Coherents Geschäft.
Daneben gibt es ein zweites, älteres Standbein: Laser und Optik für die Industrie — Materialbearbeitung, Messtechnik, Automobil. Das läuft derzeit schlecht. Die Schere zwischen beiden Hälften ist das Wichtigste an den letzten Zahlen.
Die Zahlen: eine Hälfte boomt, die andere schrumpft
| Schlussquartal des Geschäftsjahres 2026 | Umsatz | gegenüber Vorjahr |
|---|---|---|
| Gesamt | 2,05 Mrd. $ | +34 % |
| Rechenzentrum und Kommunikation | 1,62 Mrd. $ | +58,6 % |
| Industrie | 430,5 Mio. $ | −15,8 % |
| Bereinigte operative Marge | 21,8 % | +3,8 Punkte |
| Bereinigter Gewinn je Aktie | 1,74 $ | Vorjahr 1,00 $ |
Aufs ganze Geschäftsjahr gerechnet: 7,12 Milliarden Dollar Umsatz (+22,5 %) und 5,61 Dollar bereinigter Gewinn je Aktie. Das Rechenzentrumsgeschäft macht inzwischen rund 79 Prozent des Quartalsumsatzes aus — vor einem Jahr waren es noch gut zwei Drittel. Coherent ist damit von einem Industrieoptik-Konzern mit KI-Geschäft zu einem KI-Zulieferer mit Industrie-Anhängsel geworden.
Warum die Aktie gerade läuft
Der Sprung der vergangenen Woche hat keinen einzelnen Auslöser, sondern vier:
- Die Branche drehte gemeinsam (16. September): Nachdem der Netzausrüster Ciena eine starke Prognose vorlegte, zogen Coherent, Corning und Applied Optoelectronics mit.
- Ein Produkt, das schon ausgeliefert wird (17. September): Coherent erweiterte sein steckbares optisches Liniensystem um Verstärkung im vollen C-Band — nach Unternehmensangaben bereits in Stückzahlen bei großen Cloud-Kunden im Einsatz.
- Die Messe (seit heute): Auf der europäischen Optikkonferenz ECOC im spanischen Málaga stellt Coherent die Plattform PhotonLink vor, dazu einen 3,2-Terabit-Transceiver im Steckformat und ein 6,4-Terabit-Optikmodul. Solche Ankündigungen sind noch kein Umsatz, aber sie bestimmen, wer in zwei Jahren liefert.
- Die Politik im Hintergrund: Die US-Regulierungsbehörde FCC arbeitet Berichten zufolge an einer Regel, die Einfuhren chinesischer Transceiver einschränken würde. Schon die Meldung darüber brachte der Aktie im August an einem Tag 15,4 Prozent.
Wichtig für die Einordnung: Ein Teil des Anstiegs ist eine Erholung. Die Aktie war im Monat davor um rund ein Viertel gefallen, allein am 14. September um 12,7 Prozent. Vom 52-Wochen-Hoch bei 440 Dollar ist sie trotz der Rally noch immer 25 Prozent entfernt. Auf Sicht eines Jahres steht allerdings ein Plus von 189 Prozent.
Und genau da verkaufen die Insider
Unsere Auswertung der SEC-Meldungen zeigt für Coherent seit dem 31. August dieses Bild:
| Insider | Datum | Wert | Vorab geplant? |
|---|---|---|---|
| Julie Sheridan Eng · Technikvorständin | 31. Aug. | 1,95 Mio. $ | – |
| Enrico Digirolomo · Direktor | 31. Aug. | 629.000 $ | ja, 10b5-1 |
| Stephen Skaggs · Direktor | 31. Aug. | 629.000 $ | ja, 10b5-1 |
| Julie Sheridan Eng · Technikvorständin | 1. Sept. | 1,63 Mio. $ | – |
| Lisa Neal-Graves · Direktorin | 2. Sept. | 591.000 $ | nein |
| Enrico Digirolomo · Direktor | 11. Sept. | 1,63 Mio. $ | nein |
Der Unterschied in der letzten Spalte ist der entscheidende. Verkäufe von Führungskräften sind meistens harmlos: Sie laufen über sogenannte 10b5-1-Pläne — im Voraus festgelegte Programme, die automatisch zu festen Terminen verkaufen, damit niemand den Vorwurf des Insiderhandels erheben kann. Wer so verkauft, sagt damit nichts über seine Meinung zur Aktie.
Bei Coherent trifft das auf die beiden Meldungen vom 31. August zu. Die jüngeren Verkäufe im September dagegen — Neal-Graves am 2., Digirolomo am 11. — trugen dieses Häkchen nicht. Das waren Entscheidungen im Moment, getroffen bei Kursen um 268 und 306 Dollar. Beide liegen unter dem heutigen Kurs; wer damals verkaufte, hat den Sprung der vergangenen Woche verpasst. Zusätzlich verkaufte der Strategie- und Rechtsvorstand Robert Beard am 9. September ein kleines Paket über 155.000 Dollar, ebenfalls ohne Plan.
Optik ist nicht gleich Optik
Wer die Branche als Block kauft, übersieht, wie weit sie auseinanderläuft. Auf Sicht von sechs Monaten:
| Wert | Kurs | 6 Monate | Geschäft |
|---|---|---|---|
| Coherent (COHR) | 330,77 $ | +29 % | Transceiver und Optikkomponenten |
| Lumentum (LITE) | 975,75 $ | +34 % | direkter Wettbewerber |
| Fabrinet (FN) | 402,45 $ | −26 % | Auftragsfertiger der Module |
| Ciena (CIEN) | 363,75 $ | −11 % | Netzausrüster für Betreiber |
Die beiden Hersteller der Bauteile gewinnen, der Auftragsfertiger und der Systemanbieter nicht. Das ist der Hinweis darauf, wo in der Kette gerade die Knappheit sitzt — und damit die Preismacht.
Das Risiko heißt Marge, nicht Nachfrage
An der Nachfrage zweifelt kaum jemand: 23 Analysten führen Coherent im Schnitt als Kaufempfehlung mit einem Kursziel von 415 Dollar; die Deutsche Bank nennt den Wert den „saubereren“ Weg, auf den Umstieg auf 1,6-Terabit-Module zu setzen. Der Einwand der Skeptiker liegt woanders: Transceiver sind ein Volumengeschäft, und steigende Stückzahlen bedeuten nicht automatisch steigende Margen. Mehrere gleichzeitige Produktanläufe, knappe Vorprodukte und lange Lieferzeiten können die Ergebnisse von Quartal zu Quartal schwanken lassen — ausgerechnet bei einer Aktie, die mit einem Kurs-Gewinn-Verhältnis von rund 77 bewertet ist.
Für Anleger heißt das: Die Wette auf Coherent ist keine Wette darauf, ob KI-Rechenzentren gebaut werden — die werden gebaut. Sie ist eine Wette darauf, dass Coherent an diesem Bau mehr verdient als nur Umsatz. Die nächste Gelegenheit, das zu prüfen, sind die Zahlen zum ersten Quartal im November. Bis dahin bleibt die auffälligste Zahl dieses Beitrags die Null auf der Kaufseite der Insider.
Quellen: Insider-Transaktionen aus den Form-4-Meldungen bei der SEC, ausgewertet über unsere eigene Insider-Datenbank; die Angabe zum 10b5-1-Plan stammt aus dem jeweiligen Meldeformular. Geschäftszahlen und Segmentaufteilung via Futurum Group; Produktankündigungen und ECOC via StockTitan; Kursreaktion und Branchenbewegung via Quiver Quantitative; Analystenziele und Bewertung via StockAnalysis. Kurse aus unseren eigenen Kursdaten, Stand 21. September 2026, 16:30 Uhr MESZ (US-Handel läuft).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Insidergeschäfte sind meldepflichtige Tatsachen, keine Prognose; Verkäufe können persönliche Gründe haben, die mit dem Unternehmen nichts zu tun haben. Analysten-Kursziele sind Meinungen, keine Prognosen mit Gewähr. Alle Angaben ohne Gewähr, Stand 21. September 2026.