 markt
Vom Cabrio zur Flugabwehr: Wer das VW-Werk Osnabrück wirklich kauft
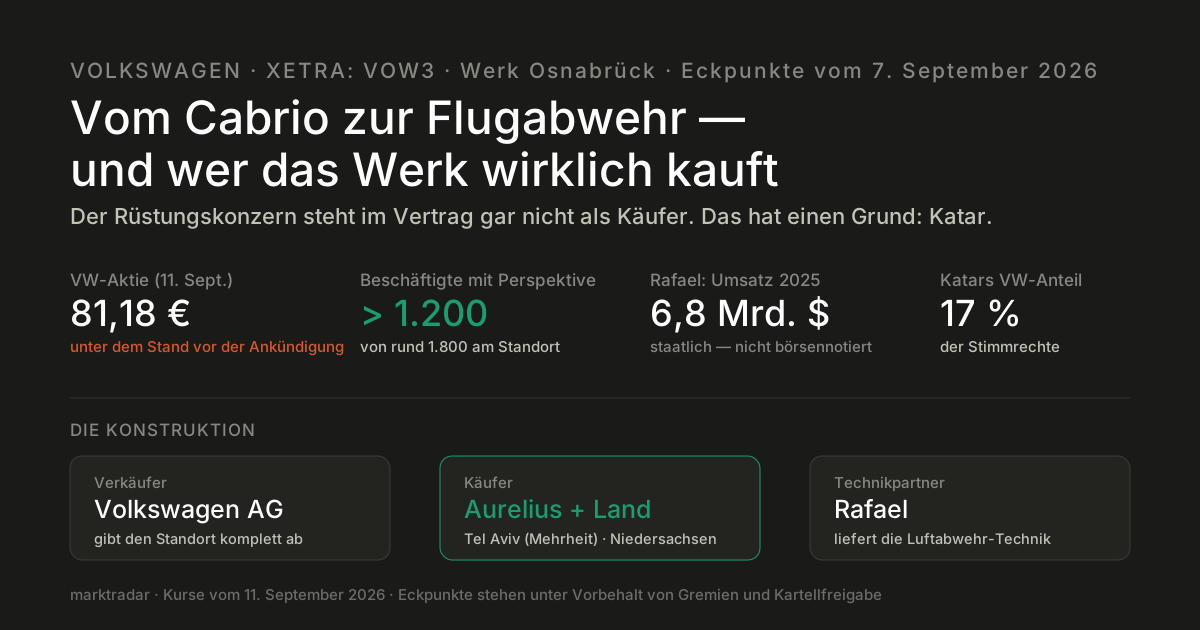
Die Schlagzeile, die gerade durch die Netzwerke läuft, ist in einem entscheidenden Punkt irreführend: Der Rüstungskonzern kauft das Werk nämlich gar nicht. Käufer der Volkswagen Osnabrück GmbH sind die Beteiligungsgesellschaft Aurelius Capital mit Sitz in Tel Aviv als Mehrheitseigner und das Land Niedersachsen als Mitgesellschafter. Der Rüstungskonzern, nach dem alle fragen, heißt Rafael Advanced Defense Systems — und er taucht in der Eigentümerstruktur nicht auf. Er ist „Ankerprojekt", also Technikpartner. Dass es diesen Umweg überhaupt gibt, ist die eigentliche Geschichte, und sie führt nach Doha.
Die Eckdaten
| Punkt | Stand |
|---|---|
| Vereinbarung | Unterzeichnete Eckpunkte vom Montag, 7. September 2026 — noch kein vollzogener Verkauf |
| Käufer | Aurelius Capital (Tel Aviv, Mehrheit) gemeinsam mit dem Land Niedersachsen |
| Technikpartner | Rafael Advanced Defense Systems, Staatsunternehmen Israels |
| Was entstehen soll | „Systeme und Komponenten für Luftverteidigungssysteme für Deutschland und Europa" |
| Beschäftigte | Laut VW haben „mehr als 1.200 Menschen" eine Perspektive; der Betriebsrat nennt rund 1.400 von etwa 1.800 |
| Autoproduktion | Läuft im Sommer 2027 aus; die Porsche-Aufträge enden bereits 2026 |
| Offene Bedingungen | Endgültige Verträge, Zustimmung der Gremien, behördliche Prüfungen |
Drei Firmen, ein Name: Vorsicht bei „Aurelius"
Hier lohnt Genauigkeit, weil der Name mehrfach vergeben ist. Die Aurelius Capital, die hier kauft, sitzt in Tel Aviv, ist auf Verteidigung, Cybersicherheit, künstliche Intelligenz und kritische Infrastruktur spezialisiert und trat erst im Oktober 2025 aus dem Verborgenen an die Öffentlichkeit. Ihr Geschäftsführer Tomer Jacob war bei der Bekanntgabe in Wolfsburg dabei. Sie ist nicht die Münchner Aurelius-Gruppe, die börsennotierte Sanierungsbeteiligungen betreibt, und auch nicht der New Yorker Hedgefonds Aurelius Capital Management, der vor allem durch Staatsanleihen-Prozesse gegen Argentinien bekannt wurde. Wer jetzt „Aurelius" in die Depotsuche tippt, landet mit hoher Wahrscheinlichkeit beim falschen Unternehmen — keine der drei Gesellschaften hat mit den anderen zu tun.
Rafael: der Konzern, den man nicht kaufen kann
Rafael Advanced Defense Systems ging aus dem nationalen Rüstungsforschungslabor Israels hervor, sitzt in Kirjat Bialik bei Haifa und gehört vollständig dem israelischen Staat. Das Unternehmen beschäftigt rund 10.000 Menschen und meldete für 2025 einen Umsatz von 6,8 Milliarden Dollar — erstmals über der Schwelle von sechs Milliarden, 46 % davon im Ausland. Bekannt ist Rafael vor allem als einer der Entwickler des Abwehrsystems Iron Dome und zuletzt des Laserabwehrsystems Iron Beam. Vorstandschef ist seit Ende 2023 Joav Turgeman.
Für Anleger ist die entscheidende Eigenschaft eine andere: Rafael ist nicht börsennotiert. Es gibt keine Aktie, kein Zertifikat, keinen Weg, an dieser Meldung direkt teilzuhaben. Das könnte sich mittelfristig ändern — Israel bereitet laut Reuters Pläne vor, Rafael und die Israel Aerospace Industries über Börsengänge in Tel Aviv teilzuprivatisieren. Ein Termin steht nicht fest, regulatorische und gewerkschaftliche Fragen sind offen. Bis dahin bleibt Rafael für Privatanleger schlicht unerreichbar.
Warum der Umweg? Katars Veto im Juli
Ursprünglich war es einfacher gedacht. Im April 2026 unterzeichnete Volkswagen eine Absichtserklärung mit Rafael, um in Osnabrück Unterstützungstechnik für Iron Dome zu fertigen — die Rede war damals von rund 2.300 Arbeitsplätzen. Dann kam der 10. Juli 2026: Bloomberg und Bild berichteten, dass die Qatar Investment Authority das geplante Gemeinschaftsunternehmen blockiert habe. Der Staatsfonds ist nach Porsche SE und dem Land Niedersachsen drittgrößter VW-Aktionär, hält über 10 % des Kapitals bei 17 % der Stimmrechte und besetzt zwei Aufsichtsratssitze. Der Einwand, so Personen aus dem Umfeld der Gespräche: Ein deutscher Autobauer solle israelische Luftverteidigung nicht in die eigene Bilanz nehmen.
Die jetzige Konstruktion löst genau dieses Problem — und zwar elegant. Volkswagen ist am Rüstungsgeschäft überhaupt nicht mehr beteiligt: Der Konzern verkauft die Gesellschaft und ist raus. Was die neuen Eigentümer anschließend mit Rafael vereinbaren, geht VW nichts mehr an — und braucht deshalb auch keine Zustimmung aus Doha. Aus einer Sperrminorität wurde so ein Verkaufsgrund.
Was dort gebaut werden soll — und was nicht
Die offizielle Formulierung von Volkswagen ist bewusst weit gefasst: Rafael solle „seine technologische Expertise und langjährige Erfahrung im Bereich moderner Luftverteidigungssysteme einbringen", die Belegschaft „eine zentrale Rolle beim Aufbau der Fertigung" spielen. Konkreter wurden Medienberichte: Die Rede ist von schweren Startgeräten, Militärfahrzeugen, Stromerzeugern und zugehöriger Ausrüstung — also der Unterbau eines Abwehrsystems, nicht dessen Sprengkopf. Der eigentliche Abfangflugkörper des Iron Dome, die Tamir-Rakete, soll laut diesen Berichten nicht in Deutschland entstehen. Genannt wird zudem der Umbau von VW-Amarok-Pick-ups zu Militärfahrzeugen. Belastbar vertraglich festgelegt ist von alledem bislang nichts — es sind Eckpunkte.
Was das für die VW-Aktie heißt: erstaunlich wenig
Hier lohnt ein genauer Blick auf die Kurse, weil zwei Ereignisse gerne vermischt werden. Am 4. September sprang die VW-Vorzugsaktie um 6,47 % auf 81,30 Euro bei etwa dreifachem Handelsvolumen — Auslöser war aber nicht Osnabrück, sondern die Zustimmung des Aufsichtsrats zum konzernweiten Sparprogramm einen Tag zuvor. Auf die Meldung vom 7. September stieg die Aktie dann auf 83,10 Euro (+2,2 %) — und gab diesen Aufschlag in den drei Tagen danach vollständig wieder ab.
| Datum | Schluss | Veränderung |
|---|---|---|
| 3. September | 76,36 € | +3,6 % |
| 4. September (Sparprogramm) | 81,30 € | +6,5 % |
| 8. September (nach der Meldung) | 83,10 € | +2,2 % |
| 9. September | 81,70 € | −1,7 % |
| 11. September | 81,18 € | 0,0 % |
Unterm Strich notiert die Aktie damit unter dem Niveau des Tages nach der Ankündigung und rund 26 % unter ihrem 52-Wochen-Hoch von 109,15 Euro. Der Markt behandelt die Sache offenbar als das, was sie für den VW-Konzernabschluss ist: die Lösung eines Standortproblems, nicht eine neue Erlösquelle. Ein Werk, dessen Autoproduktion ohnehin 2027 ausläuft, wird abgegeben statt stillgelegt — das spart Kosten und politischen Ärger, bewegt aber bei einem Konzern dieser Größe die Gewinnrechnung kaum.
Wer an Europas Luftverteidigung verdient — und börsennotiert ist
Weil Rafael selbst nicht handelbar ist, richtet sich der Blick auf die gelisteten Unternehmen im selben Geschäft. Bemerkenswert: Die europäischen Rüstungswerte haben seit ihren Hochs kräftig korrigiert — Rheinmetall steht rund die Hälfte unter dem 52-Wochen-Hoch, Hensoldt rund ein Drittel. Die Begeisterung, die solche Meldungen an der Oberfläche auslösen, findet sich in den Kursen derzeit nicht wieder.
| Unternehmen · Rolle | Kurs (11.9.) | Vom 52-W-Hoch |
|---|---|---|
| Rheinmetall · Heer, Munition, Flugabwehr (Skyranger) | 990,60 € | −50,7 % |
| Hensoldt · Radar TRML-4D, Sensorik für IRIS-T SLM | 76,64 € | −34,9 % |
| Elbit Systems · israelischer Rüstungswert, börsennotiert | 728,00 $ | −28,4 % |
| Volkswagen Vz. · Verkäufer des Standorts | 81,18 € | −25,6 % |
| Rafael · Technikpartner in Osnabrück | — | staatlich, nicht notiert |
| Diehl Defence · IRIS-T SLM, deutsches Gegenstück | — | Familienunternehmen, nicht notiert |
Der Hinweis auf Diehl ist wichtig für die Einordnung: Deutschlands eigenes Mittelstrecken-Abwehrsystem IRIS-T SLM kommt von Diehl Defence, die Hauptsensoren liefert Hensoldt. Israelische Technik ergänzt diese Ebenen, sie ersetzt sie nicht. Für die oberste Schicht hat Deutschland bereits Arrow 3 von der Israel Aerospace Industries beschafft — ursprünglich rund 3,6 Milliarden Euro, im Dezember 2025 um einen Vertrag über etwa 3,1 Milliarden Dollar erweitert. Die erste Feuereinheit ging am 3. Dezember 2025 in Holzdorf in Betrieb. Osnabrück wäre insofern kein Bruch, sondern die Fortsetzung einer bereits laufenden deutsch-israelischen Rüstungsbeziehung — nur erstmals mit Fertigung auf deutschem Boden.
Die Risiken, die diesem Projekt gefährlich werden können
- Es ist noch kein Vertrag. Unterzeichnet sind Eckpunkte. Es fehlen die endgültigen Verträge, Gremienbeschlüsse und behördliche Freigaben. Bis dahin kann die Konstruktion noch kippen — wie schon einmal im Juli.
- Erheblicher lokaler Widerstand. In Osnabrück, das sich als Friedensstadt versteht, läuft eine Petition gegen den Einstieg von Rüstungsunternehmen ins VW-Werk; Initiativen wie „Rausmetall!" protestieren seit dem Frühjahr. Kritiker führen an, Rafaels Produktpalette enthalte trotz des Namens auch offensive Waffen, und bei einem Komplettverkauf habe niemand mehr Einfluss darauf, was dort später gefertigt werde.
- Politisch aufgeladenes Umfeld. Die Gespräche liefen weiter, nachdem eine UN-Untersuchungskommission Israel Völkermord in Gaza vorgeworfen hatte und während Haftbefehle des Internationalen Strafgerichtshofs gegen Ministerpräsident Netanjahu und Ex-Verteidigungsminister Gallant in Kraft sind. Diese Debatte ist für den Standort ein realer Genehmigungs- und Reputationsfaktor, unabhängig davon, wie man sie bewertet.
- Rund 400 Stellen bleiben offen. Selbst im günstigen Fall findet nicht die gesamte Belegschaft eine Perspektive.
- Ein Investor ohne Leistungsnachweis. Aurelius Capital ist erst seit Oktober 2025 öffentlich sichtbar. Ob ein junges Investmenthaus die industrielle Umstellung eines Autowerks mit rund 1.800 Beschäftigten stemmt, ist offen.
Einordnung
Die Meldung ist industriepolitisch bemerkenswert — es wäre das erste deutsche Autowerk, das zum Rüstungsstandort wird — und für die betroffenen Beschäftigten eine deutlich bessere Nachricht als eine Schließung. Als Börsengeschichte ist sie dagegen dünn: Der Konzern, der davon profitiert, ist nicht handelbar; der Konzern, der handelbar ist, gibt den Standort ab und verbucht daraus keinen Rüstungsumsatz. Genau das erklärt, warum der Kurs nach vier Tagen wieder dort steht, wo er vorher war. Wer die Entwicklung verfolgen will, achtet auf drei Dinge: ob aus den Eckpunkten ein unterschriebener Vertrag wird, ob die Genehmigungen kommen — und ob Israel seine Börsenpläne für Rafael und IAI konkretisiert. Erst der letzte Punkt würde aus einer Nachricht eine Anlagemöglichkeit machen.
Quellen: Eckpunkte, Eigentümerstruktur, Zitate und Vorbehalte aus der Mitteilung der Volkswagen Group vom 7. September 2026; Katars Blockade des Gemeinschaftsunternehmens am 10. Juli 2026 via Bloomberg; Sitz und Ausrichtung von Aurelius Capital sowie Fertigungsumfang via Times of Israel und Israel Hayom; Rafaels Umsatz 2025, Eigentümerschaft und die Privatisierungspläne via Times of Israel (Reuters); Arrow-3-Beschaffung via hartpunkt; IRIS-T SLM und Hensoldt-Radare via bundeswehr-journal; Proteste und Petition via openPetition und nd; Anlass des Kurssprungs vom 4. September via ad-hoc-news. Alle Kurse, Veränderungen und 52-Wochen-Spannen aus unseren eigenen Kursdaten (Schlusskurse vom 11. September 2026).
Keine Anlageberatung. Dieser Beitrag ordnet eine Unternehmensmeldung ein und spricht keine Kauf- oder Verkaufsempfehlung aus. Die beschriebene Transaktion ist noch nicht vollzogen und steht unter dem Vorbehalt von Verträgen, Gremienbeschlüssen und behördlichen Freigaben; Angaben zu geplanten Produkten beruhen teils auf Medienberichten und nicht auf Vertragsunterlagen. Die Wiedergabe von Kritik, Protesten und völkerrechtlichen Feststellungen dient der vollständigen Darstellung der Risiken des Vorhabens und stellt keine Positionierung der Redaktion dar. Alle Angaben ohne Gewähr, Stand 13. September 2026.