 markt
Tempus AI: Der erste Gewinn – vom Wachstum-um-jeden-Preis zur schwarzen Zahl
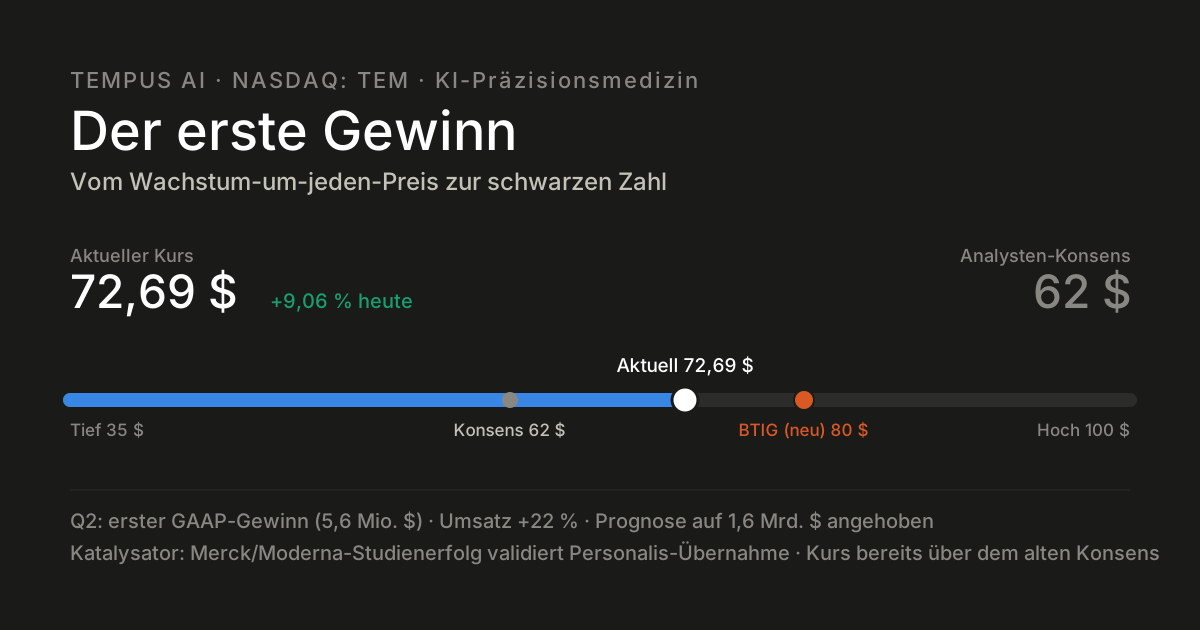
Tempus AI, das Präzisionsmedizin-Unternehmen von Gründer Eric Lefkofsky, hat in den vergangenen Wochen gleich zwei seltene Dinge geschafft: den ersten Quartalsgewinn nach GAAP-Bilanzierung in der Firmengeschichte — und einen externen wissenschaftlichen Vertrauensbeweis, der einen zentralen Teil der eigenen Wachstumsstrategie bestätigt. Der Kurs steht aktuell bei 72,69 Dollar, allein heute ein Plus von rund 9 %.
Update vom 25. September 2026 — Höchster Stand seit November, aber Goldman Sachs bremst
Tempus AI steht bei 82,79 Dollar und damit so hoch wie seit Anfang November 2025 nicht mehr. Seit dem letzten Update vom 17. September sind noch einmal 3 Prozent hinzugekommen, seit dem Erscheinen dieses Beitrags 25 Prozent, seit Jahresanfang 40 Prozent. Der Weg dorthin war allerdings nicht gerade: Nach dem Sprung auf 80,36 Dollar am 17. September gab die Aktie vier Tage lang nach bis auf 76,59 Dollar und legte dann am 24. September an einem einzigen Tag um 7,4 Prozent zu — bei deutlich höherem Handelsvolumen als üblich und gegen einen schwachen Gesamtmarkt.
Einen eindeutigen Auslöser für diesen Tag haben wir nicht gefunden. Die beiden wichtigen Nachrichten der Woche kamen schon am Montag, dem 21. September — und an dem Tag bewegte sich der Kurs kaum.
Recursion: weniger Geld, dafür sicheres Geld
Tempus hat seine Datenpartnerschaft mit dem Biotech-Unternehmen Recursion Pharmaceuticals neu geordnet. Die Richtung der Zahlungen wird in manchen Berichten verwechselt, deshalb genau: Recursion zahlt an Tempus für den Zugang zu dessen anonymisierten Patientendaten. Statt freiwilliger Lizenzgebühren von bis zu 84 Millionen Dollar über zwei Jahre gibt es jetzt fest zugesagte 42 Millionen Dollar über drei Jahre, dreimal 14 Millionen, davon jeweils mindestens 4 Millionen in bar. Recursion hat außerdem auf sein Recht verzichtet, den Vertrag vorzeitig zu kündigen; die Partnerschaft läuft jetzt bis November 2029.
In die andere Richtung zahlt Tempus 12 Millionen Dollar für eine zweijährige Lizenz an Recursions KI-Modell für RNA-Daten, beschränkt auf die Krebsmedizin.
Für die Einordnung ist das kein reiner Erfolg: Die mögliche Summe hat sich halbiert, der Zeitraum verlängert. Gewonnen hat Tempus Planbarkeit. Für ein Unternehmen, dessen Datengeschäft an einzelnen großen Verträgen hängt, ist das mehr wert, als die Zahl vermuten lässt.
Goldman Sachs: Kursziel unter dem Kurs
Am selben Tag hat Goldman Sachs die Beobachtung mit „Neutral“ und einem Kursziel von 75 Dollar aufgenommen, rund 9 Prozent unter dem heutigen Kurs. Die Begründung bringt die beiden Seiten dieser Aktie gut auf den Punkt. Positiv sieht die Bank die Diagnostik, die rund drei Viertel des Umsatzes ausmacht und von besserer Erstattung durch Krankenkassen profitieren dürfte. Skeptisch ist sie beim Datengeschäft: Die fünf größten Kunden stehen für 59 Prozent des Umsatzes, und mehrere wichtige Verträge laufen in den nächsten ein bis zwei Jahren aus. Die Recursion-Verlängerung ist genau eine solche Verhandlung — und sie ging mit weniger Geld aus.
Einen Gewinn je Aktie erwartet Goldman erst für 2028. Der Quartalsgewinn vom August, um den sich dieser Beitrag dreht, ist damit nach Einschätzung der Bank noch kein Dauerzustand. Auch UBS hatte die Aktie Anfang September mit „Neutral“ aufgenommen.
Personalis: eine Übernahme-Aktie über dem Übernahmepreis
Ein Detail aus der laufenden Übernahme verdient Aufmerksamkeit. Personalis-Aktionäre bekommen je Aktie einen Wert von 16,25 Dollar in Tempus-Aktien, solange Tempus über 48,42 Dollar steht. Das Umtauschverhältnis passt sich an: Beim heutigen Kurs sind es rund 0,196 Tempus-Aktien. Steigt Tempus, bekommen sie weniger Aktien, nicht mehr Geld. Mehr als 16,25 Dollar gibt der Vertrag bei diesem Kursniveau nicht her.
Personalis notiert trotzdem bei 16,59 Dollar, 2,1 Prozent über diesem Wert. Normalerweise liegt eine Übernahme-Aktie leicht unter dem Angebotspreis, weil Käufer für das Risiko eines Scheiterns einen Abschlag verlangen. Ein Aufschlag heißt, dass ein Teil des Marktes auf bessere Bedingungen setzt — etwa eine Nachbesserung oder ein Gegenangebot. Bisher gibt es dafür keine öffentlichen Anhaltspunkte, und mehrere Aktionärskanzleien prüfen den Preis ohnehin routinemäßig. Anfang September lag der Aufschlag zeitweise sogar bei knapp 6 Prozent, Mitte September kurz darunter.
Für Tempus-Aktionäre hat die Regel eine angenehme Seite: Je höher der eigene Kurs, desto weniger neue Aktien muss Tempus für die Übernahme ausgeben.
Was der Optionsmarkt vor den Zahlen erwartet
Die nächsten Quartalszahlen kommen am 10. November. Für den Verfall am 20. November, der sie einschließt, preisen die Optionen eine Bewegung von ±26 Prozent ein:
| Verfall 20. November | Wahrscheinlichkeit |
|---|---|
| über dem Jahreshoch von 104,32 $ | 20,5 % |
| über 90 $ | 34,5 % |
| unter dem Goldman-Ziel von 75 $ | 42,8 % |
| unter 60 $ | 19,1 % |
Die Schwankungserwartung von rund 80 Prozent ist selbst für eine Wachstumsaktie hoch. Der Markt sieht beide Richtungen als ernsthaft möglich an. Auffällig bei den Verkaufsoptionen für Oktober: Die größte Einzelposition liegt bei 50 Dollar — nahe der Schwelle von 48,42 Dollar. Darunter müsste Tempus für Personalis die Höchstzahl neuer Aktien ausgeben, und die Personalis-Aktionäre bekämen weniger als 16,25 Dollar.
Quellen des Updates: Neuordnung der Recursion-Verträge im Wortlaut aus der 8-K-Meldung von Recursion bei der SEC und der Mitteilung von Tempus; Einstufung von Goldman Sachs via Investing.com und Yahoo Finance; Kursbewegung am 24. September via TradingKey; Umtauschregel der Personalis-Übernahme aus der 8-K-Meldung von Personalis und der Mitteilung von Tempus. Kurse, Aufschlag, Umtauschverhältnis und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 25. September 2026, 17:30 Uhr MESZ.
Update vom 17. September 2026 — plus 27 % in vier Handelstagen
Die Konsolidierung aus dem letzten Update ist vorbei, und zwar gründlich. Tempus AI steht am Donnerstagnachmittag bei 79,75 Dollar, ein Plus von rund 14 Prozent allein heute und 28 Prozent seit Montag (62,21 Dollar). Damit notiert die Aktie erstmals über den 72,69 Dollar aus diesem Beitrag — nachdem sie Anfang September noch elf Prozent darunter lag.
Zwei Hinweise zu den Zahlen: Alle Kurse hier sind Zwischenstände aus dem laufenden US-Handel, Stand 17:55 Uhr deutscher Zeit. Und die automatische Zeile „seit Beitrag“ oben am Live-Kurs nennt einen höheren Wert als dieser Absatz — sie rechnet ab dem Schlusskurs des Erscheinungstags (24. August, 66,17 Dollar), während die 72,69 Dollar im Text der Schlusskurs des Freitags davor waren. Beide Zahlen stimmen, sie haben nur unterschiedliche Bezugspunkte.
Was den Sprung ausgelöst hat
Der Auslöser war kein einzelnes Ereignis, sondern eine Kette — begonnen hat sie am 15. September mit einer Hochstufung von Piper Sandler auf „Overweight“ und einer Anhebung des Kursziels von 56 auf 76 Dollar. Die Begründung nennt drei Dinge zusammen: die Übernahme von Personalis, die Ergebnisse der INTerpath-001-Studie und die FDA-Freigabe für den rein tumorbasierten xT-Gentest. Die Aktie legte an dem Tag gut zehn Prozent zu — und lief seither weiter.
Dazu kam in derselben Woche eine Reihe kleinerer, aber gleichgerichteter Meldungen:
- 9. September: Eine Förderzusage der US-Gesundheitsbehörde ARPA-H über bis zu 9,5 Millionen Dollar für autonome KI in der Kardiologie.
- 11. September: Ankündigung eines multimodalen Ganzgenom-Datensatzes — für ein Unternehmen, dessen Wert an der Größe seiner Datenbasis hängt, keine Randnotiz. Am selben Tag hob H.C. Wainwright das Ziel von 56 auf 66 Dollar an.
- Weitere Ziele im Umlauf: Needham 75 Dollar, BTIG 80 Dollar, Guggenheim 65 Dollar. UBS und Rothschild & Co Redburn nahmen die Aktie Anfang September jeweils mit „Neutral“ auf.
Personalis: Was da eigentlich gekauft wird
Der Kern der Piper-Sandler-Begründung verdient eine Erklärung, weil er das Geschäftsmodell berührt. MRD steht für molekulare Resterkrankung — Tests, die nach einer Krebsbehandlung im Blut nach verbliebenen Tumorspuren suchen. Personalis' Verfahren ist tumor-informiert: Es wird zuerst der Tumor des konkreten Patienten sequenziert und dann gezielt nach genau dessen Signatur gefahndet, was die Empfindlichkeit deutlich erhöht. Genau dieses Verfahren fehlte Tempus bisher im eigenen Haus.
Die Eckdaten: 16,25 Dollar je Personalis-Aktie, rund 1,5 Milliarden Dollar Unternehmenswert. Bezahlt wird grundsätzlich in Tempus-Aktien, wobei Tempus bis zur Hälfte in bar leisten darf; das Umtauschverhältnis ist auf 0,3356 Tempus-Aktien je Personalis-Aktie gedeckelt. Der Abschluss wird für Ende 2026 oder Anfang 2027 erwartet und steht unter dem Vorbehalt der Zustimmung der Personalis-Aktionäre und der Behörden. Neu ist die Verbindung nicht: Tempus vertreibt Personalis-Tests seit 2023 und hält seit November 2023 eine Beteiligung. Die klinischen Volumina des MRD-Tests wuchsen zuletzt um 199 Prozent gegenüber dem Vorjahr.
Personalis selbst notiert heute bei 16,19 Dollar — praktisch exakt auf dem Angebotspreis. Das ist die nüchternste Auskunft über die Lage, die man bekommen kann: Der Markt rechnet mit dem Vollzug zu den vereinbarten Bedingungen, nicht mit einer Nachbesserung. Mehrere Aktionärskanzleien prüfen die Angemessenheit des Preises — bei US-Übernahmen dieser Größe Routine und selten ein Hindernis.
Der Einwand aus diesem Beitrag gilt wieder — stärker als vorher
Die Überschrift unseres Abschnitts von August lautete „Der Kurs ist dem Konsens bereits davongelaufen“. Nach vier Tagen mit plus 27 Prozent stimmt das erneut, und deutlicher: Das durchschnittliche Kursziel von 21 Analysten liegt bei rund 69 Dollar — die Aktie steht also etwa 15 Prozent darüber. Die Einstufungen verteilen sich auf 11 Mal Kaufen, 8 Mal Halten und 2 Mal Verkaufen; der Konsens ist damit weiterhin „Halten“, nicht „Kaufen“. Und über zwölf Monate gerechnet schreibt Tempus trotz des im August gemeldeten Quartalsgewinns weiterhin rote Zahlen.
Zur Einordnung der Spanne: Mit knapp 80 Dollar steht die Aktie rund 24 Prozent unter ihrem 52-Wochen-Hoch von 104,32 Dollar — und 96 Prozent über dem Tief von 40,77 Dollar. Der Börsenwert liegt bei gut 14 Milliarden Dollar.
Unsere Einordnung: Operativ hat sich die Geschichte in den vergangenen drei Wochen verbessert, nicht verschlechtert — Förderzusage, Datenprojekt, FDA-Freigabe und eine Übernahme, die eine echte Lücke im Angebot schließt. Was sich nicht verbessert hat, ist das Verhältnis von Kurs zu Erwartung: Der Markt hat die guten Nachrichten innerhalb von vier Tagen eingepreist und ist dabei über das hinausgeschossen, was die Analysten im Mittel für angemessen halten. Der nächste belastbare Prüfstein ist nicht die nächste Hochstufung, sondern der Vollzug der Personalis-Übernahme — und die Frage, ob Tempus den Quartalsgewinn vom August wiederholen kann.
Update vom 6. September 2026 — Gewinnmitnahmen: rund 11 % unter dem Kurs aus diesem Beitrag
Zum Wochenschluss am 4. September notierte Tempus AI bei 64,62 Dollar. Einen neuen negativen Unternehmens-Newsflow gab es nicht — das ist die klassische Konsolidierung nach einem Monatsplus von rund 39 %: SEC-Meldungen zeigen größere Aktienverkäufe von CEO und CFO, und Cathie Woods ARK Invest hat begonnen, die Position zu verkleinern. Fundamental blieb es positiv: FDA-Freigabe (510(k)) für eine KI-Software, die Hinweise auf Lungenhochdruck im normalen EKG erkennt, eine Neuaufnahme durch Cantor Fitzgerald mit „Overweight“ am 2. September und ein BTIG-Kursziel von 80 Dollar. Damit ist der Kurs wieder nahe an den alten Analysten-Konsens (rund 62 Dollar) zurückgekehrt, dem er im Artikel davongelaufen war. Nächste Zahlen: 10. November.
Der erste Gewinn
Im zweiten Quartal 2026 meldete Tempus AI einen Umsatz von 382,5 Millionen Dollar — ein Plus von 22 % gegenüber dem Vorjahr — und erstmals einen positiven Nettogewinn von 5,6 Millionen Dollar, nach einem Verlust von 42,8 Millionen Dollar im Vorjahresquartal. Das Unternehmen hob daraufhin seine Umsatzprognose für das Gesamtjahr auf 1,60 bis 1,61 Milliarden Dollar an. Treiber war vor allem die Verschiebung hin zum margenstarken Data-&-Apps-Geschäft (Bruttomarge 72–75 %) — Tempus verkauft neben Diagnostik auch aufbereitete Gesundheitsdaten an Pharmaunternehmen, ein Geschäft, das laut Unternehmen um 36 % gegenüber dem Vorjahr wuchs, mit Partnern wie Merck und Gilead.
Der externe Vertrauensbeweis
Zwei Ereignisse haben den Kurs zuletzt kräftig angetrieben. Erstens bestätigte eine Studie im Fachjournal Nature Medicine unabhängig, dass Tempus' KI-Plattform PRISM2 Krebserkrankungen zuverlässig diagnostizieren und Behandlungsverläufe vorhersagen kann — eine wissenschaftliche Absicherung der Kerntechnologie, nicht nur eine Unternehmensaussage. Zweitens, und stärker kursrelevant: Merck und Moderna meldeten einen Erfolg in einer Phase-3-Studie zu einem Krebsimpfstoff — und just die Gensequenzierungs- Technologie, die diesem Programm zugrunde liegt, stammt von Personalis, dem Unternehmen, das Tempus für 1,5 Milliarden Dollar zu übernehmen plant. Der Studienerfolg wertete damit indirekt die eigene Übernahme auf und ließ die Aktie an einem einzelnen Tag um rund 24 % steigen.
Der Kurs ist dem Konsens bereits davongelaufen
Ein Punkt, den man bei der aktuellen Euphorie nicht übersehen sollte: Der durchschnittliche Analysten-Kurszielwert lag zuletzt bei rund 62 Dollar — spürbar unter dem aktuellen Kurs von 72,69 Dollar. Erst nach der jüngsten Rallye zog BTIG sein Kursziel von 70 auf 80 Dollar nach; die meisten anderen Einschätzungen stammen noch aus der Zeit vor dem Merck/Moderna-Katalysator.
| Kennzahl | Wert |
|---|---|
| Aktueller Kurs | 72,69 $ |
| Analysten-Konsens (vor der Rallye) | ~62 $ |
| BTIG, aktualisiert 20.08. | 80 $ |
| H.C. Wainwright (gesenkt von 98 $) | 89 $ |
| Niedrigstes Kursziel | 35 $ |
| Höchstes Kursziel | 100 $ |
Das ist kein Widerspruch, sondern normales Timing: Kursziele werden nach konkreten Ereignissen angepasst, nicht in Echtzeit. Für die Einordnung bedeutet es aber, dass der „Konsens“ gerade eine Momentaufnahme von vor dem entscheidenden Katalysator ist — und dass in den kommenden Tagen mit weiteren Anhebungen zu rechnen ist, sofern Analysten den Personalis-Deal jetzt neu bewerten.
Was gegen zu viel Euphorie spricht
Die Bewertung bleibt anspruchsvoll: Bei rund dem 6-fachen des für 2026 erwarteten Umsatzes (EV/Sales) ist Tempus AI kein Schnäppchen, selbst nach dem ersten Gewinnquartal. Auch bemerkenswert: CEO Eric Lefkofsky verkaufte Ende Juli 250.000 eigene Aktien, CFO James Rogers im Juni weitere 11.529 Stück — beides im Rahmen vorab festgelegter 10b5-1-Handelspläne, die Insidern erlauben, Verkäufe automatisiert und unabhängig vom aktuellen Kurswissen abzuwickeln. Das ist rechtlich üblich und kein Warnsignal per se, gehört aber zur vollständigen Einordnung dazu — genau wie bei unserem Take-Two-Beitrag zum GTA-6-Launch, wo ein ähnlicher Insiderverkauf auftauchte.
Einordnung
Tempus AI hat in wenigen Wochen zwei seltene Bausteine gleichzeitig geliefert: einen ersten Beleg für echte operative Profitabilität und eine unabhängige, externe Bestätigung der eigenen Technologie- und Übernahmestrategie. Das rechtfertigt einen Teil der Rallye. Der große Umsatzsprung im Data-&-Apps-Geschäft — dem margenstärksten Segment — ist der eigentliche Grund, warum aus Wachstum jetzt allmählich auch Gewinn wird. Gleichzeitig ist der Kurs bereits weiter gelaufen, als der zuletzt gemessene Analysten-Konsens hergibt, und die Bewertung bleibt hoch. Wer sich für die Aktie interessiert, sollte in den kommenden Tagen beobachten, ob und wie stark weitere Analysten ihre Kursziele nach dem Merck/Moderna-Erfolg tatsächlich anheben — das wäre der nächste echte Test für die aktuelle Bewertung.
Quellen: Q2-Zahlen und Guidance via StocksToTrade, Merck/Moderna-Katalysator und Kursreaktion via TipRanks und TickerSpark, Analysten-Kursziele via StockAnalysis.com und TipRanks, Insiderverkäufe via öffentlichen SEC-Form-4-Meldungen. Update 17.09.: Piper-Sandler-Hochstufung und Kursreaktion via Blockonomi und StocksToTrade; Eckdaten und Struktur der Personalis-Übernahme aus der Mitteilung von Tempus und der Form-425-Meldung bei der SEC; ARPA-H-Förderung, Ganzgenom-Projekt und weitere Kursziele via Tempus Investor Relations und MarketBeat; Konsens-Kursziel und Einstufungsverteilung via StockAnalysis. Kurse von Tempus und Personalis aus unseren eigenen Kursdaten, Stand 17. September 2026, 17:55 Uhr — im laufenden US-Handel.
Keine Anlageberatung. Kursziele sind Analystenmeinungen, keine Prognosen mit Gewähr, und können je nach Erhebungszeitpunkt erheblich hinter aktuellen Kursbewegungen zurückbleiben — wie in diesem Fall. Alle Angaben ohne Gewähr, Stand 24. August 2026 (Update-Boxen: 6. und 17. September 2026). Die im Update genannte Übernahme von Personalis ist noch nicht vollzogen und steht unter dem Vorbehalt der Zustimmung der Personalis-Aktionäre und der Behörden.