 markt
Kakao und Kaffee: Der Rohstoff ist billiger geworden — die Tafel und die Tasse nicht
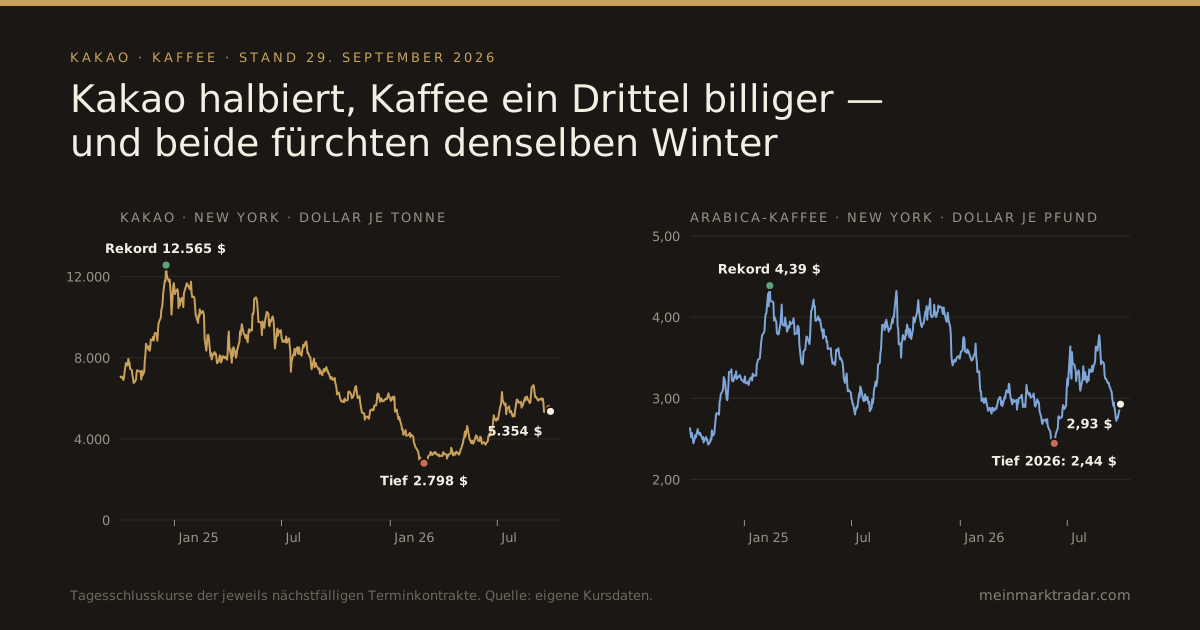
Vor knapp zwei Jahren kostete eine Tonne Kakao an der Börse in New York 12.565 Dollar, fünfmal so viel wie in normalen Jahren. Heute sind es 5.354 Dollar. Arabica-Kaffee erreichte im Februar 2025 mit 4,39 Dollar je Pfund seinen Rekord; heute kostet das Pfund 2,93 Dollar, ein Drittel weniger. Beide Rohstoffe haben den Weg vom Rekord nach unten hinter sich — und beide fürchten jetzt denselben Winter. Ein Super-El-Niño, den die US-Wetterbehörde NOAA mit hoher Wahrscheinlichkeit erwartet, könnte in Westafrika die Kakaoernte und in Brasilien die Kaffeeblüte treffen.
Für Verbraucher ist die Lage ernüchternder, als die Kurse vermuten lassen: Kaffee kostete im deutschen Supermarkt Anfang 2026 nach Angaben des Statistischen Bundesamts fast 20 Prozent mehr als ein Jahr zuvor, Schokolade ist seit 2019 um rund 75 Prozent teurer geworden. Warum die niedrigeren Rohstoffpreise nur langsam ankommen — und was das für Lindt, Barry Callebaut und Hershey bedeutet.
Kakao: Vom Rekord zum Absturz zur Verdopplung
| Kakao, New York, Dollar je Tonne | Wert |
|---|---|
| Rekord (18. Dezember 2024) | 12.565 |
| Tief (27. Februar 2026) | 2.798 |
| Zwischenhoch (31. August 2026) | 6.650 |
| 29. September 2026 | 5.354 |
| Veränderung seit Jahresanfang | −8,8 % |
| Veränderung seit dem Tief im Februar | +91 % |
Der Preis hat in 21 Monaten drei Phasen durchlaufen. Erst der Rekord, ausgelöst von zwei Missernten in der Elfenbeinküste und Ghana, die zusammen mehr als die Hälfte des Weltmarkts liefern. Dann der Absturz um 78 Prozent bis Februar 2026, als sich abzeichnete, dass die Saison 2025/26 einen Überschuss bringen würde — und als die Schokoladenhersteller ihre Rezepturen änderten, Packungen verkleinerten und die Nachfrage einbrach. Und seit März die Erholung: Die Kurse haben sich vom Tief fast verdoppelt, weil der Blick auf die nächste Saison schwenkt.
Die Saison 2026/27 beginnt am 1. Oktober, und die Vorzeichen sind widersprüchlich. Ghana erwartet nur noch 470.000 bis 620.000 Tonnen nach 760.000 Tonnen im Vorjahr. Die Elfenbeinküste hat den staatlichen Abnahmepreis für die Bauern bei 1.200 CFA-Francs je Kilo belassen — 57 Prozent unter dem Vorjahr —, während Ghana seinen Preis erhöht hat. Das Gefälle lädt zum Schmuggel über die Grenze ein und macht die Lieferströme unberechenbar. Der Händler StoneX hat seine Überschussprognose für 2026/27 von 149.000 auf 25.000 Tonnen zusammengestrichen; der malaysische Verarbeiter Guan Chong erwartet sogar ein Defizit von 300.000 bis 400.000 Tonnen und Preise von 8.000 Dollar bis Dezember.
Dass der Kurs heute trotzdem um 4 Prozent gefallen ist und in den vergangenen vier Wochen fast ein Fünftel verloren hat, liegt an der Gegenwart, nicht an der Zukunft: Die Lagerbestände an der Terminbörse ICE sind mit über 3,4 Millionen Säcken so hoch wie seit gut zwei Jahren nicht, die Anlieferungen in den Häfen der Elfenbeinküste lagen zuletzt 19 Prozent über dem Vorjahr, und der Dollar ist fest. Der Markt streitet also mit sich selbst: viel Ware jetzt, vielleicht wenig Ware im Frühjahr.
Kaffee: Brasiliens Rekordernte gegen leere Lager
| Arabica, New York, Dollar je Pfund | Wert |
|---|---|
| Rekord (13. Februar 2025) | 4,39 |
| Tief (9. Juni 2026) | 2,44 |
| Zwischenhoch (24. August 2026) | 3,78 |
| 29. September 2026 | 2,93 |
| Veränderung seit Jahresanfang | −18,1 % |
| Veränderung seit dem Zwischenhoch | −23 % |
Beim Kaffee ist die Richtung klarer. Brasilien, der größte Produzent, fährt nach fünf schwachen Jahren eine Rekordernte ein: Die Behörde Conab rechnet mit 67,6 Millionen Säcken, das US-Landwirtschaftsministerium mit 71,9 Millionen, private Händler mit bis zu 77 Millionen. Die Arabica-Ernte allein soll um ein Drittel wachsen. Weltweit erwartet das US-Ministerium für 2026/27 einen Rekord von 189,7 Millionen Säcken, und StoneX sieht den Markt in einen Überschuss von 10 Millionen Säcken kippen. Dazu kamen im September überdurchschnittliche Regenfälle in Minas Gerais, dem wichtigsten Anbaugebiet — gut für die Blüte und damit für die Ernte 2027/28 —, Rekordexporte aus Brasilien und ein schwacher Real, der die Ausfuhr lohnender macht.
Das Gegenargument steckt in den Lagern: Die zertifizierten Arabica-Bestände an der ICE sind auf rund 218.000 Säcke gefallen, den tiefsten Stand seit 27 Jahren. Händler wollen in den kommenden Wochen mehr als 300.000 Säcke brasilianischen Kaffee anliefern und damit die Lücke schließen; ob das gelingt, entscheidet über die nächste Bewegung. Und über allem steht El Niño: Verzögert er die Regenfälle im Oktober, leidet die Blüte — und der Markt hat im Juli schon einmal gezeigt, wie schnell er dann dreht: Am 6. Juli sprang der Kurs an einem Tag um 15 Prozent.
Warum die Tafel nicht billiger wird
Wer die Kurse sieht, fragt sich, warum Schokolade und Kaffee im Laden kaum billiger geworden sind. Drei Gründe:
- Die Hersteller kaufen im Voraus. Hershey sichert seine Kakaopreise drei bis 24 Monate im Voraus ab. Der Konzern verarbeitet 2026 deshalb noch Kakao, den er zu den hohen Preisen von 2025 eingekauft hat, und erwartet die Entlastung erst 2027. Bei Lindt und Barry Callebaut ist es ähnlich.
- Die Preiserhöhungen haben Kunden vertrieben. Der Schokoladenmarkt schrumpfte im Frühjahr nach Nielsen-Daten aus 26 Ländern um 4,4 Prozent. Die Hersteller versuchen, mit dem verbliebenen Absatz die Marge zu retten, statt Preise zu senken.
- Der Rohstoff ist nur ein Teil des Preises. Bei einer Tafel Schokolade oder einem Pfund Kaffee entfallen Verarbeitung, Verpackung, Logistik, Energie und Handelsspanne auf den größeren Teil. Beim Kaffee haben die Discounter im März immerhin gesenkt: Aldi und Lidl nahmen bis zu 1,50 Euro je Pfund zurück. Tchibo hatte im Februar erhöht und streitet vor dem Bundesgerichtshof mit Aldi über Verkäufe unter Herstellungskosten.
Ab dem 30. Dezember gilt zudem die EU-Entwaldungsverordnung: Kakao und Kaffee dürfen dann nur noch in die EU, wenn die Herkunft bis zur Parzelle nachgewiesen ist. Nachweisbare Ware kostet nach Branchenangaben bereits 80 bis 150 Dollar je Tonne Aufschlag, in Ghana stapelten sich Anfang des Jahres 50.000 Tonnen ohne Papiere in den Häfen. Zweimal wurde die Verordnung verschoben, ein drittes Mal ist nicht vorgesehen.
Die Aktien: Wer unter dem Kakao litt, leidet jetzt unter den Kunden
| Seit Jahresanfang | Kurs 29. Sept. | Veränderung |
|---|---|---|
| Lindt & Sprüngli (Schweiz) | 81.800 CHF | −29,7 % |
| Barry Callebaut (Schweiz, größter Schokoladenlieferant) | 1.091 CHF | −16,5 % |
| Hershey (USA) | 161,41 $ | −11,3 % |
| Nestlé (Schweiz) | 76,26 CHF | −3,1 % |
| Mondelez (USA, Milka, Toblerone) | 59,32 $ | +10,2 % |
| Starbucks (USA) | 95,43 $ | +13,3 % |
| J.M. Smucker (USA, Kaffeemarke Folgers) | 120,70 $ | +23,4 % |
Die Reihenfolge erzählt die Geschichte. Lindt hat heute seine Umsatzprognose für 2026 zum zweiten Mal gesenkt, auf 0 bis 2 Prozent organisches Wachstum nach zuletzt 4 bis 6 Prozent, und begründet das mit schwacher Nachfrage in Deutschland, der Schweiz und Österreich nach den Preiserhöhungen — und mit dem heißen Sommer. Die Aktie verlor 8,4 Prozent und steht 38 Prozent unter ihrem Hoch vom Oktober 2025. Das Problem ist nicht mehr der teure Kakao, sondern der Kunde, der die teurere Tafel liegen lässt. Barry Callebaut, das für die halbe Branche Schokolade herstellt, verkaufte im Frühjahrsquartal erstmals seit zwei Jahren wieder mehr Menge (+5,7 Prozent), erwartet aber weiter einen Gewinnrückgang im mittleren Zehnerbereich, weil die hohen Margen aus der Zeit knapper Bohnen wegfallen. Hershey rechnet für 2026 noch mit steigenden Kakaokosten wegen der Absicherungen und mit der Entlastung 2027 — die Börse wartet nicht so lange.
Auf der Kaffeeseite ist das Bild freundlicher: Wer Kaffee verkauft statt anbaut, profitiert von fallenden Bohnenpreisen bei stabilen Ladenpreisen. J.M. Smucker und Starbucks liegen zweistellig im Plus.
Worauf es in den nächsten Wochen ankommt
- El Niño: Die nächste Einschätzung der NOAA kommt am 8. Oktober. Für Kaffee zählt, ob die Regenfälle in Brasilien im Oktober ausbleiben; für Kakao, ob der Harmattan-Wind in Westafrika im Dezember und Januar trockener ausfällt als üblich.
- Kakao-Anlieferungen: Die wöchentlichen Zahlen aus den Häfen der Elfenbeinküste zeigen ab Oktober, ob die Hauptsaison so schwach beginnt, wie die Ernteschätzungen nahelegen.
- ICE-Lager beim Kaffee: Kommen die angekündigten 300.000 Säcke aus Brasilien an, fällt das wichtigste Argument der Bullen.
- Barry Callebaut: Die Jahreszahlen zum Ende August folgen im Herbst — der erste Blick darauf, wie viel von den niedrigeren Bohnenpreisen beim größten Verarbeiter ankommt.
Einordnung
Kakao und Kaffee zeigen, dass Rohstoffpreise in beide Richtungen übertreiben. Der Kakaomarkt hat in 21 Monaten ein Fünffaches und ein Fünftel gesehen und sucht nun irgendwo dazwischen den Preis, bei dem Bauern pflanzen und Verbraucher noch kaufen. Beim Kaffee liefert Brasilien die Antwort mit einer Rekordernte — solange das Wetter mitspielt. Für Anleger ist die Lehre die gleiche wie bei jedem Agrarrohstoff: Der Preis folgt der nächsten Ernte, nicht der letzten, und die nächste Ernte hängt in diesem Jahr an einem Wetterphänomen, das noch nicht eingetreten ist. Für Verbraucher gilt: Die Tafel wird frühestens 2027 billiger, die Tasse Kaffee eher — sofern El Niño Brasilien verschont.
Quellen: Abnahmepreise und Ernteschätzungen via CNBC Africa und Bloomberg; Überschuss- und Defizitprognosen via CocoaIntel; Lagerbestände und Anlieferungen via TradingKey und Barchart; Kaffee-Ernte und Weltmarkt laut US-Landwirtschaftsministerium (USDA), Barchart via Yahoo Finance und Perfect Daily Grind; Lindt laut Reuters via Yahoo Finance; Barry Callebaut laut Neunmonatsmitteilung; Hershey laut Quartalsbericht (10-Q); Verbraucherpreise nach Destatis-Angaben via nord24 und Statista; Discounter- und Tchibo-Preise via Weser-Kurier; EU-Entwaldungsverordnung via PSQR und Huanda. Kurse, Kursverläufe und Vergleiche aus unseren eigenen Kursdaten (jeweils nächstfälliger Terminkontrakt), Stand 29. September 2026; US-Aktien aus dem laufenden Handel.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Ernte- und Bilanzprognosen sind Schätzungen von Behörden, Händlern und Verarbeitern und weichen stark voneinander ab. Terminkurse beziehen sich auf den jeweils nächstfälligen Kontrakt. Alle Angaben ohne Gewähr, Stand 29. September 2026.