 markt
IBM und FormFactor: Dasselbe Geld, zwei Richtungen
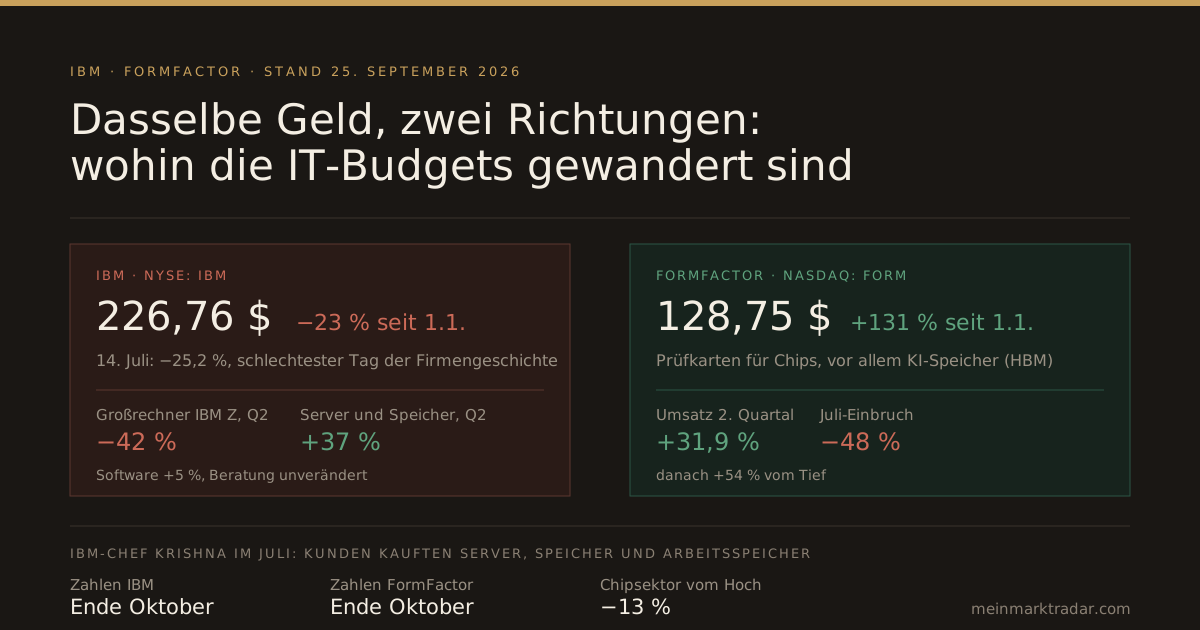
Zwei Technologiewerte, die auf den ersten Blick nichts miteinander zu tun haben. IBM verkauft Software, Beratung und Großrechner an Konzerne. FormFactor baut Prüfkarten und Messsysteme, mit denen Chiphersteller ihre Halbleiter testen, bevor sie verpackt und verbaut werden. An der Börse liegen zwischen ihnen in diesem Jahr mehr als 150 Prozentpunkte:
| Stand 25. September 2026 | IBM | FormFactor |
|---|---|---|
| Kurs | 226,76 $ | 128,75 $ |
| seit Jahresanfang | −23,4 % | +130,8 % |
| vom Rekord | −31 % (2. Juni) | −19 % (30. Juni) |
| letzter Monat | −3,2 % | +19,5 % |
Die Verbindung zwischen beiden hat IBM-Chef Arvind Krishna im Juli selbst benannt. Sie erklärt, warum der eine Wert fällt und der andere steigt: Es ist dasselbe Geld.
IBM: der schlechteste Tag der Firmengeschichte
Am 14. Juli veröffentlichte IBM überraschend vorläufige Zahlen für das zweite Quartal: Umsatz 17,2 Milliarden Dollar, bereinigter Gewinn je Aktie 2,93 Dollar — beides unter den Erwartungen. Die Aktie fiel an diesem Tag um 25,2 Prozent auf 217,07 Dollar. Es war der schlechteste Börsentag in der Geschichte des Unternehmens, schlimmer noch als der Crash vom Oktober 1987.
Die Begründung steht in Krishnas Brief an die Aktionäre. In den letzten Juniwochen hätten Kunden ihre Investitionsbudgets verschoben, hin zu Servern, Speichersystemen und Arbeitsspeicher, um sich knappe Infrastruktur vor erwarteten Preiserhöhungen zu sichern. Dazu seien zahlreiche große Aufträge nicht wie geplant abgeschlossen worden, und Kunden hätten branchenweite Sicherheitsbedenken beschäftigt.
Die vollständigen Zahlen vom 22. Juli zeigen genauer, wo das Geld fehlte:
| IBM, 2. Quartal 2026 | Umsatz | Veränderung |
|---|---|---|
| Software (davon Red Hat +11 %) | 7,8 Mrd. $ | +5 % |
| Beratung | 5,3 Mrd. $ | ±0 % |
| Infrastruktur gesamt | 3,8 Mrd. $ | −7 % |
| … davon Großrechner IBM Z | −42 % | |
| … davon Server und Speicher | +37 % |
Das Bild ist differenzierter als die Schlagzeile vom „schlechtesten Tag“. Software wächst, Beratung hält sich, und IBMs eigene Server- und Speichersparte wuchs sogar um 37 Prozent — sie profitiert vom selben Hardware-Ansturm. Eingebrochen ist ein einziges Geschäft: der Großrechner. Genau auf das neue Modell z17 hatte IBM gesetzt, um Konzernkunden im KI-Zeitalter zu gewinnen. Für das Gesamtjahr erwartet IBM jetzt ein Umsatzwachstum von vier bis fünf Prozent zu konstanten Wechselkursen und hat die Prognose damit gesenkt.
Hinzu kommt eine Sorge, die schon vor dem Juli auf der Aktie lag: dass KI-Werkzeuge, die alten Programmcode modernisieren, einen Teil des Beratungsgeschäfts überflüssig machen könnten. Die Rekordmarke von 329,23 Dollar erreichte IBM übrigens am 2. Juni — dem Tag, an dem der Konzern Investitionen von mehr als zehn Milliarden Dollar in Quantencomputer ankündigte.
FormFactor: Wer am Speicher-Ansturm verdient
Arbeitsspeicher, vor allem die gestapelten Hochleistungsspeicher für KI-Chips (HBM), ist genau das Geschäft, an dem FormFactor verdient. Jeder dieser Chips wird vor dem Verbau mit Prüfkarten getestet, und je komplexer der Speicher, desto aufwendiger die Prüfung. Die Zahlen zum zweiten Quartal vom 29. Juli waren entsprechend:
- Umsatz 258,2 Millionen Dollar, 31,9 Prozent mehr als vor einem Jahr und ein Rekord.
- Gewinn nach Rechnungslegung 56,2 Millionen Dollar oder 0,71 Dollar je Aktie, bereinigt 0,82 Dollar — mehr als das Dreifache des Vorjahres.
- Umsatz, Marge und Gewinn lagen jeweils über dem oberen Ende der eigenen Prognose. Getrieben wurde das Wachstum von HBM und von optischen Verbindungen direkt im Chipgehäuse (Co-Packaged Optics).
Die Aktie sprang am Tag danach um 26 Prozent.
Was die Jahresbilanz verdeckt: minus 48 Prozent in vier Wochen
Die plus 131 Prozent seit Jahresanfang klingen nach einem gleichmäßigen Anstieg. Tatsächlich fiel FormFactor zwischen dem Rekord am 30. Juni und dem 29. Juli um 48 Prozent. Eine Nachricht des Unternehmens gab es dazu nicht: Im Juli wurden Chipwerte insgesamt verkauft, unter anderem aus Sorge, der Boom bei KI-Speicherchips könnte abflachen. Der Vergleich zeigt, wie stark FormFactor die Branchenbewegung verstärkt:
| Vom Hoch im Juni bis zum Tief am 29. Juli | Rückgang | seither |
|---|---|---|
| FormFactor | −48 % | +54 % |
| Micron (Speicherchips) | −39 % | +46 % |
| Chip-Index (iShares SOXX) | −29 % | +23 % |
Wer die Aktie hält, muss mit solchen Ausschlägen rechnen — in beide Richtungen.
Zwei Haken in der eigenen Prognose
Für das dritte Quartal, das am 26. September endet, erwartet FormFactor einen weiteren Rekordumsatz von 270 Millionen Dollar (plus/minus 10 Millionen) und einen bereinigten Gewinn von 0,86 Dollar je Aktie. Zwei Details aus der Telefonkonferenz relativieren das:
- Weniger HBM, mehr herkömmlicher Speicher: Die Speicherhersteller verlagern Produktion zu herkömmlichem DDR-Arbeitsspeicher, weil dessen Preise gestiegen sind. FormFactor erwartet deshalb eine deutliche Verschiebung weg von HBM, was die Margengewinne dämpft.
- Einmaleffekte in der Marge: Ein erheblicher Teil der erwarteten Margenverbesserung stammt aus Posten, die sich nicht wiederholen — vor allem aus der Erstattung von US-Zöllen, die nach dem Urteil des Obersten Gerichtshofs zu den Notstandszöllen zurückgezahlt werden. Das Management beziffert den Effekt auf rund drei Prozentpunkte.
Langfristig will FormFactor den Umsatz bis 2030 auf rund 1,6 Milliarden Dollar etwa verdoppeln.
Was der Optionsmarkt vor den Zahlen erwartet
Beide Unternehmen legen Ende Oktober ihre Zahlen zum dritten Quartal vor. Für IBM preisen die Optionen bis zum Verfall am 30. Oktober eine Bewegung von ±11 Prozent ein — viel für einen Konzern dieser Größe, aber nach dem Juli nachvollziehbar. Die Chancen auf ein Plus oder Minus von 15 Prozent bewertet der Markt fast gleich, mit 15,6 und 14,0 Prozent. Er hat sich also nicht entschieden, ob IBM das Schlimmste hinter sich hat.
Für FormFactor weisen wir keine Werte aus: Zum Zeitpunkt der Auswertung fehlte ein verwertbarer Kurs für die Verkaufsoption am Geld, die berechnete Bewegung wäre deshalb nicht belastbar.
Einordnung
IBM und FormFactor erzählen dieselbe Geschichte von zwei Seiten. Unternehmen geben ihr Geld derzeit bevorzugt für KI-Infrastruktur aus: für Server, Speichersysteme und Arbeitsspeicher. Wer diese Infrastruktur prüft, baut oder verkauft, profitiert. Wer mit anderen Investitionen um dieselben Budgets konkurriert, verliert Aufträge — bei IBM vor allem beim Großrechner.
Beide Aktien haben aber einen Haken, der in der Jahresbilanz nicht steht. Bei IBM ist der Absturz stärker, als es das Geschäft rechtfertigt: Software wächst, und die eigene Serversparte profitiert mit. Bei FormFactor ist der Aufstieg an einen Zyklus gebunden, der im Juli schon einmal um die Hälfte korrigiert hat, und das Unternehmen selbst kündigt für das laufende Quartal eine Verschiebung weg vom lukrativsten Geschäft an. Wie dauerhaft die Budgetverschiebung ist, werden die Zahlen Ende Oktober zeigen.
Quellen: vorläufige Zahlen und Brief von Arvind Krishna aus der 8-K-Meldung von IBM vom 14. Juli; Quartalszahlen und Jahresprognose aus der IBM-Mitteilung vom 22. Juli; Einordnung des Kurssturzes via CNBC und Fortune; Quanten-Investition via IBM Newsroom; FormFactor-Zahlen und Prognose aus der 8-K-Meldung von FormFactor; Aussagen zu HBM, DDR und Einmaleffekten aus der Telefonkonferenz via Investing.com; Chip-Ausverkauf im Juli via CNBC. Kurse, Rückgänge, Erholungen und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 25. September 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Prognosen sind Unternehmensangaben und keine Zusagen. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise und keine Prognosen. Alle Angaben ohne Gewähr, Stand 25. September 2026.