 markt
Fair Isaac: Das Monopol bröckelt — die Aktie verliert 72 Prozent seit dem Rekord
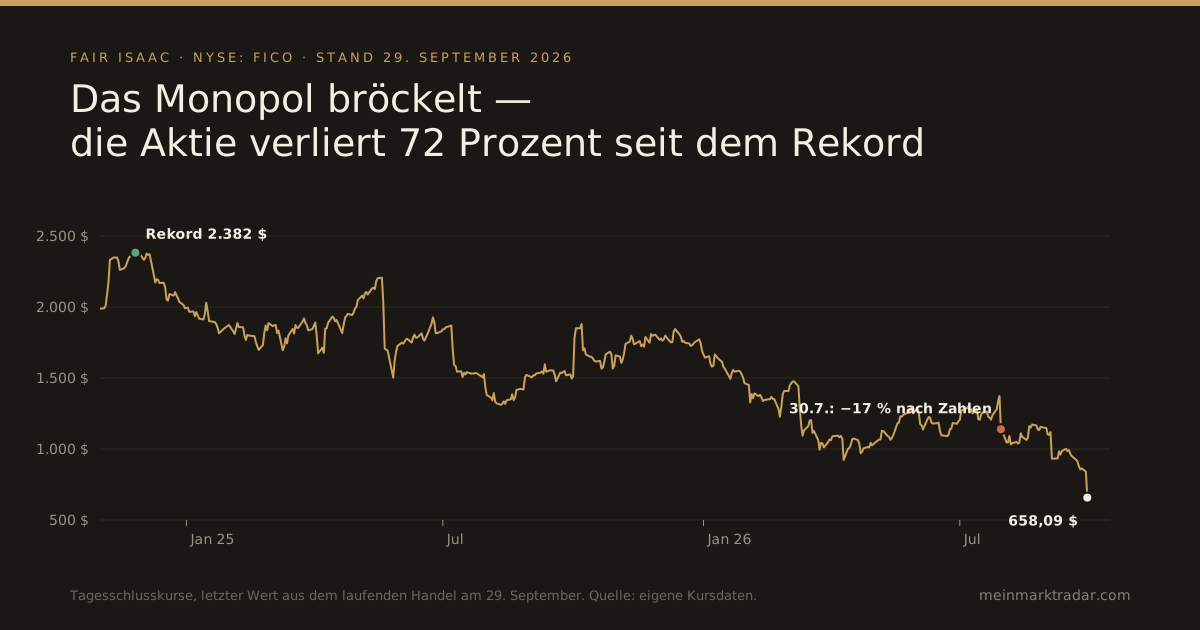
Die Aktie von Fair Isaac, dem Unternehmen hinter dem FICO-Score, fällt am Dienstag im frühen Handel um rund 22 Prozent auf etwa 658 Dollar. Es ist der stärkste Tagesverlust seit mehr als sechs Jahren und der tiefste Stand seit dem Frühjahr 2023. Seit dem Rekordhoch von 2.382 Dollar im November 2024 hat die Aktie 72 Prozent verloren, seit Jahresanfang 61 Prozent.
Der Auslöser kam am Montagabend um 20:35 Uhr US-Ostküstenzeit als Beitrag auf X: Bill Pulte, Chef der Aufsichtsbehörde FHFA über die staatlichen Hypothekenfinanzierer Fannie Mae und Freddie Mac, kündigte an, deren zwei getrennte Preistabellen für Kreditaufschläge zu einer einzigen zusammenzulegen — in der der Konkurrenzscore VantageScore gleichberechtigt neben dem klassischen FICO-Score steht. Das bisherige System mit zwei Tabellen ergebe „null Sinn“.
Warum ein Beitrag auf X über 4 Milliarden Dollar Börsenwert kostet
Wer in den USA eine Hypothek aufnimmt, die Fannie Mae oder Freddie Mac später übernehmen, brauchte bis vor Kurzem zwingend einen FICO-Score. Kein Score, kein Kredit. Dieses Monopol hat Fair Isaac in den vergangenen Jahren konsequent zu Geld gemacht: Der Preis je Score für Hypothekenanträge stieg nach Angaben von Branchenverbänden und des US-Senators Josh Hawley von 0,60 Dollar vor fünf Jahren auf 10 Dollar im Jahr 2026 — allein zum Jahreswechsel eine Verdopplung von 4,95 Dollar. Fair Isaac verweist darauf, dass die Auskunfteien ihrerseits hohe Aufschläge verlangen und dass der Score nur einen kleinen Teil der Abschlusskosten ausmacht.
Wie lukrativ das ist, zeigen die Zahlen des dritten Geschäftsquartals (bis 30. Juni):
| Fair Isaac, April bis Juni 2026 | Wert | Veränderung |
|---|---|---|
| Umsatz gesamt | 674,2 Mio. $ | +26 % |
| davon Sparte Scores | 458,9 Mio. $ | +41 % |
| Umsatz mit Hypotheken-Scores | — | +97 % |
| Anteil Hypotheken an der Sparte Scores | 62 % | |
| Operative Marge der Sparte Scores | 91 % | 88 % im Vorjahr |
| Gewinn je Aktie (bereinigt) | 12,18 $ | +42 % |
Der Umsatz mit Hypotheken-Scores hat sich fast verdoppelt, obwohl die Zahl der Anträge nur im niedrigen einstelligen Prozentbereich stieg. Das Wachstum kam also fast vollständig aus dem Preis. Nach unserer Rechnung stehen die Hypotheken-Scores für rund 42 Prozent des Konzernumsatzes — mit einer Marge, die es sonst kaum irgendwo gibt. Genau dieses Geschäft öffnet die FHFA nun dem Wettbewerb.
Die Chronologie: drei Schritte in drei Wochen
- 9. September: Pulte erlaubt allen von Fannie und Freddie zugelassenen Kreditgebern, VantageScore 4.0 sofort zu nutzen. Zuvor lief ein Pilotprojekt mit 50 Instituten.
- 28. September, tagsüber: Rocket Mortgage, einer der größten Hypothekenanbieter der USA, macht VantageScore 4.0 ab dem vierten Quartal zum Standard für alle geeigneten Kredite. Nach 1,4 Millionen doppelt gezogenen Kreditauskünften habe sich gezeigt, dass mehr Kunden die Anforderungen erfüllen und die Kosten sinken. Ausnahmen bleiben Jumbo-, FHA- und Zweitwohnungskredite.
- 28. September, abends: Die einheitliche Preistabelle. Damit fällt der letzte Vorteil des FICO-Scores: Bisher wurden VantageScore-Kredite in einer eigenen Tabelle rund 20 Punkte strenger eingestuft, was sie für viele Kreditnehmer teurer machte. Künftig gilt eine Tabelle für beide.
Der Preisunterschied ist dabei enorm: Die Auskunftei TransUnion bietet VantageScore 4.0 für 99 Cent an, Experian für rund ein Drittel des FICO-Preises. Für einen Kreditgeber, der Zehntausende Anträge im Jahr prüft, ist das ein Argument.
Was für Fair Isaac spricht
Es gibt Gründe, warum der Abschlag übertrieben sein könnte — und die Analysten nennen sie auch. Der wichtigste: Die Käufer der Hypothekenanleihen am Kapitalmarkt wollen weiterhin einen FICO-Score sehen. „Solange das so bleibt, hängt an jedem Kredit weiter ein FICO-Score“, schreibt Jaret Seiberg von TD Cowen. Die Aufsicht selbst hat zudem keinen Zeitplan für die neue Tabelle genannt, und noch vor zwei Wochen hatte sie Tabellen veröffentlicht, nach denen VantageScore die Kreditqualität um rund 20 Punkte zu günstig einschätzt — ein Widerspruch, den sie bislang nicht erklärt hat. Fair Isaac hat außerdem ein neueres Modell, FICO 10T, für das bereits 70 Kreditgeber im Einführungsprogramm sind, und ein zweites Standbein im Softwaregeschäft.
Und dann ist da die Bewertung. Auf Basis der eigenen Prognose von 42,43 Dollar bereinigtem Gewinn je Aktie für das laufende Geschäftsjahr kostet die Aktie jetzt das rund 15,5-Fache des Gewinns — vor einem Jahr war es ein Vielfaches davon. Bemerkenswert im Rückblick: Allein im Frühjahrsquartal kaufte Fair Isaac eigene Aktien für 1,96 Milliarden Dollar zurück, zu einem Durchschnittspreis von 1.149 Dollar. Das war fast das Doppelte des heutigen Kurses.
Was dagegen spricht
Seiberg bringt es auf einen Satz: Es gehe nicht darum, welches Modell Ausfälle besser vorhersagt, sondern darum, dass die FHFA die Preise so setzt, dass Kreditgeber zu VantageScore wechseln. Dahinter steht politischer Wille — Senator Hawley hat das Justizministerium und die Handelsbehörde FTC mehrfach aufgefordert, die Preispolitik von Fair Isaac zu untersuchen. Ein Preis, der sich in fünf Jahren versechzehnfacht hat, ist in Washington zum Symbol geworden. Selbst wenn der FICO-Score an jedem Kredit hängen bleibt: Die Preismacht, aus der 97 Prozent Umsatzwachstum kamen, ist gebrochen. Und die Aktie war genau für diese Preismacht bewertet.
Die Nebenwirkungen
| Dienstag, früher Handel | Kurs | Veränderung |
|---|---|---|
| Fair Isaac | 658 $ | −21,7 % |
| Equifax (Auskunftei, Mitbesitzer von VantageScore) | 140,86 $ | −3,4 % |
| TransUnion (Auskunftei, Mitbesitzer von VantageScore) | 64,02 $ | −3,3 % |
| Rocket Companies (Hypothekenanbieter) | 11,71 $ | +0,6 % |
Dass auch die Auskunfteien fallen, obwohl ihnen VantageScore gehört, ist auf den ersten Blick widersprüchlich. Es erklärt sich mit dem Geschäftsmodell: Sie verkaufen die Kreditakten, und ein Markt, in dem die Aufsicht die Preise drückt, ist für alle Beteiligten weniger wert.
Was der Optionsmarkt erwartet
Für den Verfall am 18. Dezember preisen die Optionen eine Bewegung von rund ±22 Prozent ein. Wahrscheinlichkeit für einen Kurs über 800 Dollar: 20,3 Prozent; unter 500 Dollar: 17,5 Prozent. Für kürzere Laufzeiten fehlten am Dienstagvormittag belastbare Kaufoptionspreise — ein Zeichen, wie hektisch der Handel ist.
Einordnung
Fair Isaac ist das seltene Beispiel eines Unternehmens, das sein Monopol zu offensichtlich genutzt hat. Die Preiserhöhungen brachten Rekordgewinne und einen Aktienkurs von über 2.000 Dollar — und riefen genau die Aufsicht auf den Plan, die das Monopol garantiert hatte. Der Kursverlust von 72 Prozent ist keine Wette auf den Untergang: Der FICO-Score bleibt der Standard am Anleihemarkt, und das Softwaregeschäft läuft weiter. Er ist die Korrektur einer Bewertung, die jahrelange Preiserhöhungen als Dauerzustand eingepreist hatte. Ob 658 Dollar zu wenig sind, entscheidet sich an zwei Fragen: Wann die einheitliche Tabelle tatsächlich gilt — und ob nach Rocket weitere große Kreditgeber wechseln. Beides dürfte in den nächsten Wochen klarer werden.
Quellen: Quartalszahlen aus der Mitteilung von Fair Isaac und dem Quartalsbericht (10-Q); FHFA-Entscheidung und Analystenstimmen via Investing.com und Investing.com (Analysten); Rocket Mortgage laut Mitteilung von Rocket; Freigabe vom 9. September via Mortgage Professional; Preisentwicklung und Hawley-Schreiben via HousingWire und Senator Hawley; VantageScore-Preise via HousingWire; Stellungnahme von Fair Isaac via HousingWire. Umsatzanteil, Bewertung, Kurse, Kursverlauf und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten sind eigene Berechnungen aus diesen Angaben und unseren Kursdaten, Stand 29. September 2026 (früher US-Handel).
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Die Kurse vom 29. September stammen aus dem laufenden Handel und können sich bis zum Schluss ändern. Die Entscheidung der FHFA lag zum Redaktionsschluss nur als Ankündigung ohne Zeitplan vor. Alle Angaben ohne Gewähr, Stand 29. September 2026.