 markt
Das 32-Milliarden-Auftragsbuch: Elbit Systems in der Analyse
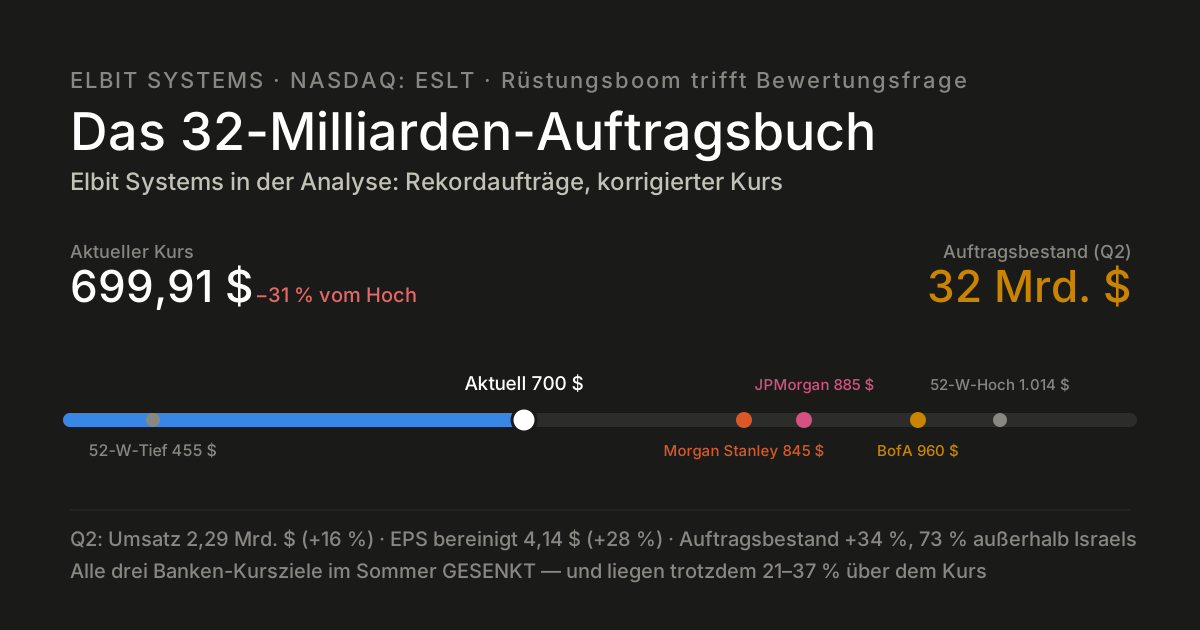
Der israelische Rüstungskonzern Elbit Systems ist einer der großen Profiteure des europäischen Aufrüstungszyklus — und gleichzeitig ein Lehrstück dafür, dass ein glänzendes Geschäft und ein steigender Aktienkurs zwei verschiedene Dinge sind. Die Aktie notiert bei rund 700 Dollar: auf Jahressicht ein Plus von 46 %, aber zugleich 31 % unter dem 52-Wochen-Hoch von gut 1.000 Dollar. Zwischen Rekord-Auftragsbuch und Bewertungskorrektur — eine Bestandsaufnahme.
Das Geschäft läuft: die Zahlen zum zweiten Quartal
| Kennzahl | Q2 2026 | Veränderung |
|---|---|---|
| Umsatz | 2,29 Mrd. $ | +15,9 % |
| Gewinn je Aktie (bereinigt) | 4,14 $ | +28 % |
| Operatives Ergebnis (GAAP) | 218,8 Mio. $ | +39 % |
| Freier Cashflow | 150 Mio. $ | Vorjahr: 71 Mio. $ |
| Auftragsbestand | 32 Mrd. $ | +34 % |
Getragen wurde das Wachstum von der Land-Sparte (+32 %, Artillerie- und Munitionssysteme), Aufklärung/elektronischer Kampfführung (+22 %) und dem US-Geschäft (+17 %); nur die Luftfahrtsparte schrumpfte um 8 %. Zu den jüngsten Abschlüssen zählen ein europäisches Programm über 1,4 Milliarden Dollar, der Raketenartillerie-Auftrag „PULS" aus Griechenland (760 Millionen) und US-Grenzschutzaufträge über 370 Millionen Dollar.
Das eigentliche Pfund: der Auftragsbestand
Die 32 Milliarden Dollar im Auftragsbuch entsprechen mehr als dem Dreifachen eines Jahresumsatzes — 73 % davon stammen von Kunden außerhalb Israels, wobei Europa den Zuwachs dominiert. Bemerkenswert ist, wie Elbit das Umsetzungsproblem angeht: Die Investitionsplanung wurde von 220 auf 300 Millionen Dollar erhöht, um Fertigungskapazität aufzubauen, und laut Finanzvorstand sind Kunden zunehmend bereit, Kapazitätserweiterungen mitzufinanzieren — ein ungewöhnliches Zeichen dafür, wie knapp Rüstungskapazität in Europa derzeit ist. Rund 42 % des Bestands sollen bis Ende 2027 abgearbeitet werden.
Was die Analysten sagen — und warum die Ziele sinken
Die frischesten Einschätzungen der großen Häuser eint ein Muster: Alle drei haben ihre Kursziele im Sommer gesenkt — nicht wegen Elbit, sondern im Zuge einer Bewertungskorrektur des gesamten Rüstungssektors. Und trotzdem liegen alle Ziele deutlich über dem Kurs:
| Haus (Datum) | Kursziel | zuvor |
|---|---|---|
| BofA (26.08.) | 960 $ | 1.075 $ |
| JPMorgan (19.08.) | 885 $ | 950 $ |
| Morgan Stanley (14.07.) | 845 $ | 978 $ |
| Raymond James | Kaufen (bestätigt) | — |
Die Gegenseite: Was man kritisch sehen muss
- Bewertung nach der Rallye: Selbst nach der Korrektur handelt die Aktie mit einem deutlichen Aufschlag zur eigenen Historie; eine ausführliche Seeking-Alpha-Analyse stuft sie trotz „exzellentem Geschäft" nur auf „Halten" — die Sicherheitsmarge sei begrenzt.
- Wachstum vs. Auftragsbuch: Der Umsatz wächst mit 16 %, der Auftragsbestand mit 34 % — die Lücke zeigt: Aufträge zu gewinnen ist derzeit leichter, als sie abzuarbeiten. Der Kapazitätsausbau muss erst liefern.
- Steuersprung: Der effektive Steuersatz stieg durch die globale Mindeststeuer (OECD Pillar II) von 5,6 auf 16,4 % — ein dauerhafter Gewinn-Dämpfer.
- Geopolitische Konzentration: Rund 37 % des Umsatzes entfallen auf Israel; Elbits Geschäft ist untrennbar mit dem dortigen Konfliktgeschehen verbunden — operativ wie reputativ.
- ESG-Ausschlüsse: Viele Fonds und institutionelle Anleger schließen Rüstungswerte — israelische im Besonderen — kategorisch aus. Das begrenzt die Käuferbasis und kann Bewertungsabschläge zementieren; für manche Privatanleger ist die Branche auch eine persönliche Gewissensfrage, die keine Kennzahl beantwortet.
- Zyklus-Risiko: Das Auftragsbuch spiegelt den aktuellen Aufrüstungszyklus. Sollten Verteidigungsbudgets nach Entspannungen gekürzt werden, dreht der wichtigste Treiber.
Einordnung
Elbit Systems ist operativ in einer außergewöhnlichen Verfassung: volles Auftragsbuch mit europäischem Rückenwind, wachsende Margen, Kunden, die sogar den Kapazitätsausbau mitbezahlen. Die Aktie hat diese Stärke allerdings über weite Strecken bereits eingepreist und korrigiert seit dem Sommer die Übertreibung — die gesenkten, aber weiterhin klar über dem Kurs liegenden Bankenziele beschreiben genau diesen Zustand. Die entscheidenden Fragen für die kommenden Quartale: Gelingt es, das 34-Prozent-Auftragswachstum in mehr als 16 Prozent Umsatzwachstum zu übersetzen? Hält der europäische Beschaffungszyklus? Und bleibt der Bewertungsaufschlag gerechtfertigt, wenn der Sektor-Enthusiasmus weiter abkühlt? Wie immer gilt: Das hier ist eine Einordnung der Faktenlage — die Antwort auf die Frage „kaufen oder nicht?" muss jede Anlegerin und jeder Anleger selbst geben, auch entlang der eigenen Haltung zur Branche.
Quellen: Q2-Zahlen und Auftragsbestand via Elbit-Pressemitteilung und GuruFocus, kritische Bewertung via Seeking Alpha, Kursziel-Aktionen via CNN/TipRanks-Newsfeed, Kursdaten aus der marktradar-Kursabfrage (NASDAQ-Notierung, USD).
Keine Anlageberatung und ausdrücklich keine Kauf- oder Verkaufsempfehlung. Kursziele sind Analystenmeinungen, keine Prognosen mit Gewähr, und unterscheiden sich je nach Quelle und Erhebungszeitpunkt erheblich. Alle Angaben Stand 4. September 2026, ohne Gewähr.