 markt
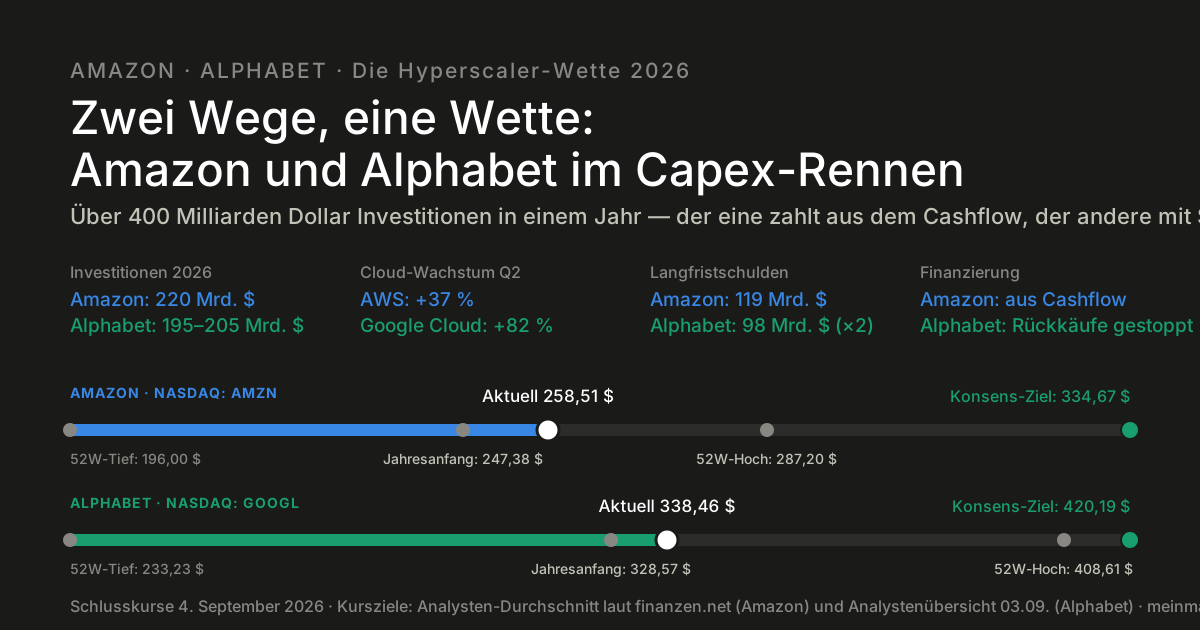
Zwei Wege, eine Wette: Amazon und Alphabet im Capex-Rennen
Zusammen wollen Amazon und Alphabet in diesem Jahr mehr als 400 Milliarden Dollar in Rechenzentren, Chips und Stromversorgung stecken — mehr als das Bruttoinlandsprodukt Österreichs. Beide begründen es identisch: Die Nachfrage nach KI-Rechenleistung übersteigt das Angebot, und wer jetzt nicht baut, verliert Kunden an den Konkurrenten. Doch hinter den ähnlichen Zahlen stecken zwei grundverschiedene Strategien, das zu finanzieren — und genau dieser Unterschied entscheidet, welche der beiden Aktien welches Risiko trägt.
Update vom 27. September 2026 — Alphabet: Die Sorge ist nicht mehr nur die Rechnung, sondern die Suche
Alphabet hat die Woche bei 343,92 Dollar beendet, nur 1,6 Prozent über dem Stand bei Erscheinen dieses Beitrags. In derselben Zeit stieg der Nasdaq 100 um 3,6 Prozent auf ein Rekordhoch und die Meta-Aktie um 22 Prozent. Seit Jahresanfang liegt Alphabet 9,9 Prozent im Plus, der Nasdaq 100 21 Prozent. Vom Rekordhoch vom 13. Mai (402,62 Dollar) ist die Aktie 15 Prozent entfernt.
| Seit 4. September | Schluss 25. Sept. | Veränderung |
|---|---|---|
| Alphabet | 343,92 $ | +1,6 % |
| Amazon | 249,67 $ | −3,4 % |
| Meta | 751,66 $ | +21,9 % |
| Nasdaq 100 | 30.608 | +3,6 % |
| Rendite 10-jährige US-Anleihe | 5,18 % | +0,40 Pp. |
Der Rückschlag: Metas Muse
Am 23. September fiel Alphabet um 3,8 Prozent auf 337,83 Dollar, den stärksten Tagesverlust seit dem 11. August. Auslöser war vor allem Muse, der KI-Assistent von Meta. Meta hat ihn am 8. September gestartet, Ende vergangener Woche stand er laut Sensor Tower auf Platz eins der kostenlosen Apps in Apples US-App-Store, vor ChatGPT. Muse erledigt Aufgaben selbstständig: Er sucht im Netz, füllt Formulare aus, bucht und kauft ein und greift dabei auch auf Gmail, den Google-Kalender und Google Docs zu.
Genau das berührt den Kern von Alphabet. Google verdient sein Geld mit Suchanfragen, neben denen Anzeigen stehen. Ein Assistent, der für den Nutzer handelt, tippt keine Suchanfrage ein. Ob Muse dauerhaft Nutzer hält, ist offen — die kursierenden Downloadzahlen widersprechen sich, und belastbare Nutzerzahlen von Meta selbst gibt es noch nicht. Amazon hat Muse den Zugriff auf seine Plattform bereits gesperrt. Am Vortag hatten zudem OpenAI und Anthropic die Preise für ihre neuesten Modelle gesenkt, was den Preisdruck im Geschäft mit KI-Modellen erhöht.
Googles Antwort: Gemini 4 früher als geplant
Kurz darauf sagte der neue Chef von Google DeepMind, Koray Kavukcuoglu, auf einer Branchenkonferenz, Gemini 4 sei im Nachtraining und solle „so bald wie möglich“ erscheinen, deutlich vor Jahresende. Ein Datum nannte er nicht. Das ist ein Eingeständnis und ein Versprechen zugleich: OpenAIs GPT-6 und Anthropics Mythos haben Googles letztes großes Modell inzwischen überholt, Google hatte sich zuletzt auf die kleineren Flash-Modelle konzentriert.
Zur Finanzierungsfrage: eine neue Zahl
Die in diesem Beitrag beschriebene Sorge — Alphabet finanziert den Ausbau auf Kredit — hat Google-Cloud-Chef Thomas Kurian am 8. September auf einer Konferenz von Goldman Sachs direkt adressiert: KI-Server machten sich im Schnitt in weniger als zwei Jahren bezahlt, Googles eigene TPU-Chips deutlich schneller als Nvidia-Grafikprozessoren. Die genaue Formulierung zu den TPUs ist in den Mitschriften unterschiedlich überliefert; Alphabets eigene Fassung spricht von der Hälfte der Amortisationszeit von Grafikprozessoren. Es bleibt eine Unternehmensangabe, die sich in den Zahlen erst noch zeigen muss.
Gegenwind kommt vom Anleihemarkt: Die Rendite zehnjähriger US-Staatsanleihen ist seit Anfang September von 4,78 auf 5,18 Prozent gestiegen, den höchsten Schlussstand seit 2007. Für einen Konzern, der seine Investitionen zum Teil mit neuen Anleihen bezahlt, wird Geld damit teurer.
Was der Optionsmarkt vor den Zahlen erwartet
Die Zahlen zum dritten Quartal kommen laut TipRanks am 27. Oktober nach US-Börsenschluss. Für den Verfall am 30. Oktober preisen die Optionen eine Bewegung von rund ±8,7 Prozent ein:
| Verfall 30. Oktober | Wahrscheinlichkeit |
|---|---|
| über 372 $ (rund +8 %) | 23,4 % |
| über dem Rekordhoch von 402,62 $ | 8,4 % |
| unter 316 $ (rund −8 %) | 22,8 % |
| unter 300 $ | 11,9 % |
Die Messlatte für den Oktober hat sich damit verschoben. Neben dem freien Cashflow und den Cloud-Margen wird es auch darum gehen, ob die Suchumsätze weiter wachsen — der erste harte Test dafür, ob KI-Assistenten wie Muse Google Geschäft wegnehmen.
Quellen zum Update: Muse, App-Store-Platz und Metas Kursreaktion via CNBC und CNN; Alphabets Kursrückgang und die Preissenkungen via TIKR und Yahoo Finance; Gemini 4 via 9to5Google; Aussagen von Thomas Kurian aus der Mitschrift von Alphabet und dem Google-Cloud-Blog; Termin der Quartalszahlen via TipRanks. Kurse, Anleiherendite und die aus Optionspreisen abgeleiteten Wahrscheinlichkeiten aus unseren eigenen Daten, Stand 25. September 2026.
Die Ausgangslage in Zahlen
| Kennzahl | Amazon | Alphabet |
|---|---|---|
| Kurs (Schluss 4. Sept.) | 258,51 $ | 338,46 $ |
| Seit Jahresanfang | +4,5 % | +3,0 % |
| 52-Wochen-Spanne | 196,00 – 287,20 $ | 233,23 – 408,61 $ |
| Investitionen 2026 (Plan) | ~220 Mrd. $ | 195 – 205 Mrd. $ |
| Cloud-Wachstum Q2 | AWS +37 % | Google Cloud +82 % |
| Langfristschulden | 119 Mrd. $ (+81 % seit Jahresende) | 98 Mrd. $ (mehr als verdoppelt) |
| Analysten-Konsensziel | 334,67 $ | 420,19 $ |
| Nächste Zahlen | 22. Oktober (Q3) | Ende Oktober (Q3) |
Amazon: Der Selbstzahler mit dem längsten Hebel
Amazon hat seine Investitionsprognose für 2026 im Jahresverlauf zweimal angehoben — von 200 auf zuletzt 220 Milliarden Dollar, begründet mit gestiegenen Preisen für Speicherchips. Bemerkenswert ist, wie der Konzern das stemmt: im Wesentlichen aus dem laufenden Geschäft, mit rund 45 Milliarden Dollar operativem Cashflow pro Quartal. Die Schulden steigen zwar auch hier (auf 119 Milliarden), aber Amazon hat weder Rückkäufe gestoppt noch frisches Eigenkapital aufgenommen. CEO Andy Jassy formuliert die Lage offen: Selbst mit 220 Milliarden werde man die Nachfrage 2026 nicht decken können — „und ich glaube, das gilt auch für 2027".
Die operativen Zahlen stützen das: AWS wuchs im zweiten Quartal um 37 % (erwartet waren 31 %), das KI-Geschäft und die eigenen Chips überschreiten jeweils eine Umsatzrate von 25 Milliarden Dollar im Jahr. Das eigentliche Ass ist Trainium, Amazons hauseigener KI-Chip: über 20 Milliarden Dollar annualisierter Umsatz mit dreistelligem Wachstum, und laut Berichten Zusagen von Anthropic und OpenAI im Volumen von zusammen über 225 Milliarden Dollar. OpenAI hat sich 2 Gigawatt Trainium-Kapazität gesichert, Anthropic bis zu 5 Gigawatt — der Haken für Ungeduldige: Diese größten Verträge starten erst 2027. Wer Amazon kauft, kauft die späteste Ernte im Feld.
Alphabet: Der Schnellste — auf Pump
Google Cloud wächst mit 82 % schneller als jeder Konkurrent, der Cloud-Auftragsbestand liegt bei über 460 Milliarden Dollar, wovon rund die Hälfte in den nächsten 24 Monaten zu Umsatz wird. Gemini hat die Marke von einer Milliarde monatlicher Nutzer überschritten, und Alphabet hat im Sommer als einziger der großen Anbieter die Wall Street überzeugt — die Aktie liegt auf Jahressicht rund 70 % im Plus. Die Investitionsprognose stieg auf 195 bis 205 Milliarden Dollar.
Bezahlt wird das aber ganz anders als bei Amazon: Alphabet hat rund 70 Milliarden Dollar an Fremd- und Eigenkapital aufgenommen, die langfristigen Schulden von 46,5 auf 98,2 Milliarden mehr als verdoppelt, das Aktienrückkaufprogramm ausgesetzt — und im zweiten Quartal erstmals in der Firmengeschichte einen negativen Free Cashflow gemeldet. Für den Konzern, der jahrzehntelang als Gelddruckmaschine galt, ist das ein Bruch. Finanzchefin Anat Ashkenazi räumt zudem ein, dass Google „angebotsbeschränkt" bleibt und vorübergehend Fremdkapazität zukauft — was auf die Cloud-Margen drückt. Die Quittung kam prompt: Nach dem Q2-Bericht fiel die Aktie um 7 %, im August folgte die längste monatliche Verlustserie seit über zehn Jahren.
Der September begann besser: Gemini 3.8 Flash erschien als drittes Flash-Modell in sechs Wochen (samt neuem Cybersecurity-Modell), Berkshire-Chef Greg Abel sprach Alphabet öffentlich sein Vertrauen aus, und ein Bundesrichter wies den Antrag des Justizministeriums ab, Google zum Verkauf seiner Anzeigenbörse zu zwingen. Nebenbei: Das Flaggschiff Gemini 3.5 Pro kam laut Berichten verspätet, weil es interne Coding-Standards nicht erfüllte — ein Hinweis, dass auch der Schnellste nicht fehlerfrei läuft.
Was die Analysten sehen
Für Amazon raten 66 von 70 Analysten zum Kauf; der Durchschnitt von sieben aktuellen Kurszielen liegt bei 334,67 Dollar (rund +30 %), Rosenblatt startete im August mit 335 Dollar, Mizuho hob auf 325 an — jeweils mit Verweis auf eine erwartete Beschleunigung bei AWS. Für Alphabet nennt die Analystenübersicht vom 3. September ein Durchschnittsziel von 420,19 Dollar (rund +24 %); BMO sieht 455, Citi 447, Rosenblatt bestätigte 410 Dollar. Keine einzige Verkaufsempfehlung bei beiden. Das ist einerseits Rückenwind, andererseits die klassische Warnung: Wenn alle bullish sind, ist der Optimismus im Kurs weitgehend enthalten.
Die Risiken — für beide unterschiedlich
- Amazon: Der Ertrag aus den größten Verträgen liegt in 2027; bis dahin muss der Konzern 220 Milliarden vorfinanzieren. Dazu kommt im Oktober der Prozess um die Kartellklage der US-Handelsbehörde FTC gegen den Marktplatz — ein Rechtsrisiko, das mit dem KI-Geschäft nichts zu tun hat, den Kurs aber bewegen kann.
- Alphabet: Die Finanzierung über Schulden und ausgesetzte Rückkäufe funktioniert nur, solange die Zinsen nicht weiter steigen — die Zinsaufwendungen haben sich bereits verfünffacht. Und die Cloud-Marge steht wegen zugekaufter Fremdkapazität kurzfristig unter Druck. Wer Alphabet hält, wettet darauf, dass die TPU-Umsätze 2027 den Kredit zurückzahlen.
- Beide: Der Markt hat die Lesart gewechselt. Noch vor wenigen Quartalen wurden Capex-Erhöhungen als Beleg für Nachfrage gefeiert — inzwischen gelten sie als Belastung mit unsicherem Ertrag. Das nächste Capex-Update im Oktober wird an dieser Messlatte gemessen, nicht an der alten.
Einordnung
Amazon und Alphabet setzen dieselbe Wette mit unterschiedlichem Einsatz: Amazon finanziert aus eigener Kraft und erntet später, Alphabet finanziert auf Kredit und erntet früher — Google Cloud wächst heute mehr als doppelt so schnell wie AWS. Wer Bilanzsicherheit höher gewichtet, findet bei Amazon das robustere Modell; wer auf das schnellste Wachstum im Sektor setzt, bekommt es bei Alphabet, aber mit einer Bilanz, die zum ersten Mal Fragen aufwirft. Beide Aktien liegen deutlich unter ihren Konsenszielen — der Markt preist also Zweifel ein, ob die Investitionen sich auszahlen. Die Antwort darauf liefern nicht die Kursziele, sondern die Cloud-Margen in den Q3-Berichten Ende Oktober.
Quellen: Capex-Prognosen und Cloud-Wachstum via CNBC (Amazon Q2) und CNBC (Alphabet Q2); Finanzierungsvergleich via 24/7 Wall St.; Trainium und OpenAI/Anthropic via Börse Express; Gemini und September-Nachrichten via CNBC; Kursziele via finanzen.net, aktien.guide und aktien.guide (Alphabet); 13F-Positionen aus unserer Guru-Übersicht (SEC EDGAR). Kurse und 52-Wochen-Spannen aus unseren eigenen Kursdaten (Schluss 4. September 2026).
Keine Anlageberatung. Kursziele sind Analystenmeinungen und variieren je nach Quelle und Erhebungszeitpunkt; Angaben zu Vertragsvolumina Dritter (OpenAI, Anthropic) beruhen auf Medienberichten. Aus Optionspreisen abgeleitete Wahrscheinlichkeiten sind Marktpreise und keine Prognosen. Alle Angaben ohne Gewähr, Stand 6. September 2026 (Update-Box: 27.09.).