 markt
Adtran: Dieselbe Firma, zwei Aktien — und zwei völlig verschiedene Papiere
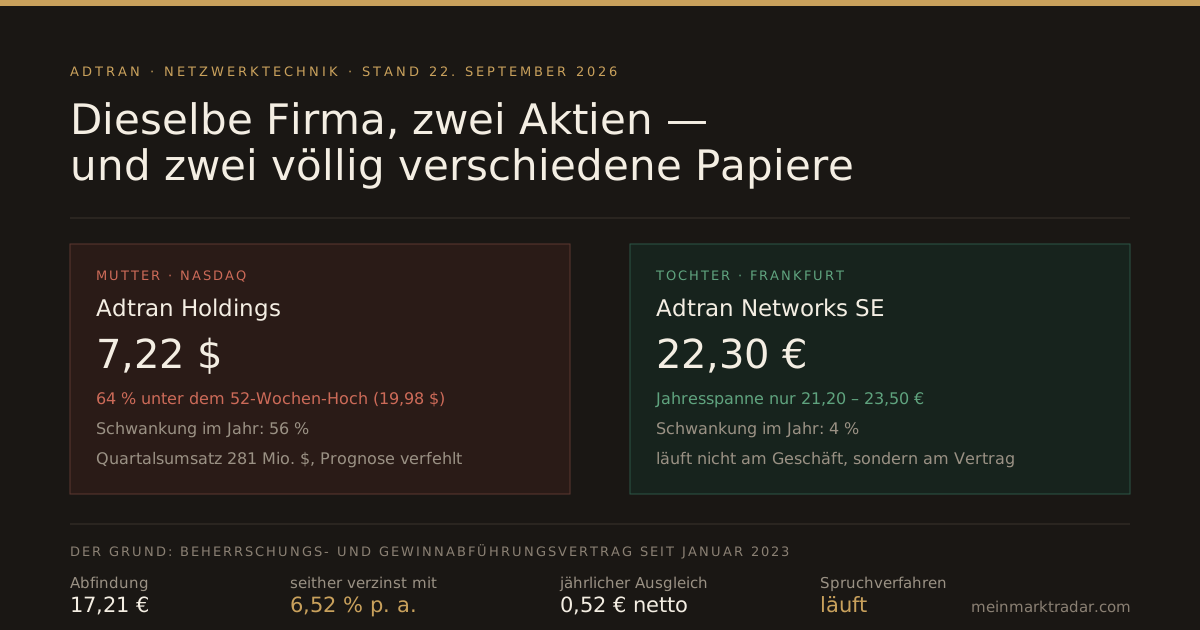
Es gibt einen Konzern, von dem zwei Aktien an der Börse gehandelt werden. Die eine hat in zwölf Monaten ein Viertel verloren und steht 64 Prozent unter ihrem Hoch. Die andere hat sich im selben Zeitraum in einer Spanne von 21,20 bis 23,50 Euro bewegt — das ist weniger Bewegung, als mancher Geldmarktfonds hat.
Gerechnet auf die Schwankungsbreite eines Jahres: 56 Prozent bei der einen, 4 Prozent bei der anderen. Beide gehören zu Adtran. Der Grund für den Unterschied steht nicht im Geschäftsbericht, sondern in einem Vertrag — und wer ihn versteht, versteht eine ganze Kategorie von Aktien an der Frankfurter Börse.
Erst einmal: Was Adtran macht
Adtran baut die Technik, mit der Glasfasernetze betrieben werden — die Geräte in der Vermittlungsstelle, die Anschlussboxen im Keller, dazu optische Übertragungstechnik für Weitverkehrsnetze. Kunden sind Telekomgesellschaften, Stadtwerke, Behörden und zunehmend Rechenzentrumsbetreiber.
2022 übernahmen die Amerikaner aus Huntsville, Alabama, den deutschen Spezialisten ADVA Optical Networking aus Meiningen. Seither heißt die Konzernmutter Adtran Holdings, und die deutsche Tochter firmiert seit Juni 2023 als Adtran Networks SE — beide börsennotiert, die eine an der Nasdaq, die andere in Frankfurt.
Die Mutter: gutes Umfeld, schlechte Zahlen
Eigentlich müsste Adtran ein Gewinner sein. Der Umbau der Netze für KI-Rechenzentren treibt die ganze Branche: Ciena hat sich in einem Jahr mehr als verdoppelt (+165 %), Nokia ebenfalls (+125 %). Adtran Holdings dagegen: −25 Prozent.
Der Grund liegt im Kundenmix. Adtran hängt stärker am Breitbandausbau für Endkunden — also an Telekomfirmen, die vorsichtig investieren — als am Rechenzentrumsgeschäft. Der Teil, der boomt, wächst zwar kräftig: Umsätze mit Cloud-Anbietern, Unternehmen und Behörden legten um 47 Prozent zu. Er ist nur noch zu klein, um den Rest zu tragen.
Dazu kam im August ein schwaches Quartal:
| 2. Quartal 2026 | Wert | Einordnung |
|---|---|---|
| Umsatz | 281,1 Mio. $ | +6,1 %, aber unter der eigenen Prognose (283–303 Mio.) |
| Operative Marge (bereinigt) | 3,8 % | angekündigt waren 5 bis 9 % |
| Ergebnis je Aktie (bereinigt) | 0,04 $ | Analysten erwarteten 0,13 $ |
| Ergebnis je Aktie (nach Bilanzregeln) | −0,13 $ | Verlust |
| Kasse | 79,2 Mio. $ | operativer Cashflow 25,9 Mio. $ |
| Prognose 3. Quartal | 275–295 Mio. $ | Marge 1,5 bis 5,5 % |
Als Gründe nennt das Unternehmen die Verschiebung eines Kundenprojekts sowie höhere Bauteil- und Frachtkosten. Zum Vergleich: Im ersten Quartal lag der Umsatz noch bei 286,1 Millionen Dollar (+15,5 %) mit einer bereinigten operativen Marge von 6,9 Prozent. Die Analysten von Craig-Hallum haben ihr Kursziel daraufhin von 20 auf 12 Dollar gesenkt — die Kaufempfehlung aber beibehalten. Eine neue besicherte Kreditlinie unter Führung von JPMorgan verschafft Spielraum, und ein seit 2020 laufender Patentstreit endete mit einer Zahlung an Adtran.
Die Tochter: eine Aktie, die nicht am Geschäft hängt
Und nun zum eigentlich Interessanten. Die Frankfurter Aktie der Adtran Networks SE kostet 22,30 Euro und hat sich das ganze Jahr kaum bewegt — obwohl die Mutter zwei Drittel ihres Werts verloren hat und beide im selben Geschäft stecken. Wie geht das?
Am 1. Dezember 2022 schlossen Adtran Holdings und die damalige ADVA einen Beherrschungs- und Gewinnabführungsvertrag, wirksam seit der Eintragung ins Handelsregister im Januar 2023. Ein solcher Vertrag verändert die Natur der Aktie grundlegend:
- Die Mutter darf der Tochter Weisungen erteilen und bekommt deren Gewinn — muss im Gegenzug aber deren Verluste ausgleichen.
- Wer als Minderheitsaktionär aussteigen will, bekommt eine feste Abfindung: hier 17,21 Euro je Aktie (§ 305 AktG).
- Wer bleibt, erhält statt einer Dividende eine garantierte jährliche Ausgleichszahlung: 0,59 Euro brutto, 0,52 Euro netto je Aktie (§ 304 AktG) — unabhängig davon, wie das Geschäft läuft.
Damit ist die Aktie faktisch keine Unternehmensbeteiligung mehr, sondern etwas, das eher einer Anleihe ähnelt: ein fester jährlicher Betrag plus ein garantierter Rückzahlungswert. Der Kurs folgt deshalb nicht mehr dem Auftragseingang, sondern dem Zinsniveau. Genau das erklärt die 4 Prozent Schwankung.
Warum 22,30 Euro und nicht 17,21?
Die naheliegende Frage: Wenn die Abfindung 17,21 Euro beträgt — warum zahlen Anleger dann fast 30 Prozent mehr? Dafür gibt es drei Gründe, die sich addieren:
- Die Abfindung wird verzinst. Nach § 305 Absatz 3 des Aktiengesetzes läuft seit dem 17. Januar 2023 eine Verzinsung von fünf Prozentpunkten über dem Basiszinssatz. Der liegt seit dem 1. Juli 2026 bei 1,52 Prozent — macht derzeit 6,52 Prozent im Jahr. Über knapp vier Jahre summiert sich das auf einen erheblichen Aufschlag.
- Die Ausgleichszahlungen laufen weiter. Jedes Jahr 0,52 Euro netto, fällig nach der Hauptversammlung.
- Ein Spruchverfahren läuft. Minderheitsaktionäre lassen gerichtlich prüfen, ob Abfindung und Ausgleich angemessen bemessen waren. Fällt die Entscheidung zu ihren Gunsten aus, wird nachgezahlt — rückwirkend und auch an jene, die bereits abgefunden wurden. Dieser mögliche Nachschlag steckt mit im Kurs.
Was das für Anleger bedeutet
Die beiden Papiere sind trotz identischem Namen völlig unterschiedliche Anlagen:
| Adtran Holdings | Adtran Networks SE | |
|---|---|---|
| Handelsplatz | Nasdaq | Frankfurt |
| Kurs | 7,22 $ | 22,30 € |
| Schwankung im Jahr | 56 % | 4 % |
| Spanne über zwei Jahre | 5,88 – 18,45 $ | 19,40 – 23,30 € |
| Was den Kurs treibt | Auftragslage, Margen, KI-Ausbau | Zinsniveau, Spruchverfahren |
| Laufender Ertrag | keine Dividende | 0,52 € netto garantiert |
Wer auf den Glasfaser- und KI-Ausbau setzen will, muss die amerikanische Aktie kaufen — mit allem, was dazugehört: verfehlte Prognosen, dünne Kasse, hohe Schwankung. Die deutsche Aktie bietet davon nichts, weder nach unten noch nach oben. Sie ist ein Papier für einen ganz anderen Zweck — und für Anleger, die wissen, worauf sie sich einlassen: nämlich auf ein Zins- und Rechtsthema, nicht auf ein Technologiethema.
Der häufigste Irrtum bei solchen Konstruktionen ist, die ruhige Aktie für die „sichere Variante“ derselben Wette zu halten. Das ist sie nicht. Sie ist gar nicht dieselbe Wette.
Einordnung
Für die Mutter ist die nächste Wegmarke der Quartalsbericht Anfang November. Zwei Dinge entscheiden dort: ob die Prognose diesmal gehalten wird — nach dem Fehlschlag im August ist die Messlatte niedrig, aber die Glaubwürdigkeit angeknackst — und ob das Geschäft mit Cloud-Anbietern sein Tempo hält. Wächst dieser Teil weiter um rund die Hälfte, kippt der Mix irgendwann zugunsten des Segments, das der Markt gerade hoch bewertet. Bis dahin bleibt Adtran der Nachzügler einer boomenden Branche.
Für die Tochter entscheidet dagegen etwas ganz anderes: das Zinsniveau und ein Gericht.
Quellen: Quartalszahlen und Prognose via Adtran Investor Relations und der Mitteilung bei der SEC; Beherrschungs- und Gewinnabführungsvertrag, Abfindung und Ausgleich via Spruchverfahren-direkt und Wikipedia; Übernahme von ADVA via Adtran; Basiszinssatz via Deutsche Bundesbank. Kurse, Spannen und Schwankungsbreiten aus unseren eigenen Kursdaten, Stand 22. September 2026.
Keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung und keine Rechtsberatung. Angaben zu Abfindung, Ausgleich und laufenden Gerichtsverfahren geben den uns bekannten Stand wieder; Ansprüche daraus richten sich allein nach den Vertrags- und Gesetzestexten sowie den Gerichtsentscheidungen. Alle Angaben ohne Gewähr, Stand 22. September 2026.